Отчет COT: категории, окна, дата и номинал
CFTC публикует отчеты Commitments of Traders (COT), обычно по пятницам с праздничными исключениями. Они агрегируют открытые позиции в охваченных американских фьючерсных, а для некоторых вариантов и опционных рынках. Это публичные данные, но не список каждого фонда и не перепись всех участников мирового FX.
Что именно сообщает COT
Название Commitments of Traders употребляется во множественном числе. Отчет описывает open interest — открытые позиции, а не объем торгов за неделю. Охватываются рынки, где 20 или более трейдеров держат позиции не ниже установленных отчетных порогов. Не смешивайте число контрактов, число трейдеров и торговый оборот.
Данные обычно относятся ко вторнику и выходят в пятницу в 15:30 по времени Eastern США. Конкретный график проверяют у CFTC: праздники могут изменить промежуток и дату. Для исторического решения отчет доступен с момента публикации, а не с даты позиций. Например, при указанном времени календаря 30 октября 2026 года перевод дает 19:30 UTC и 20:30 Варшава, а 6 ноября —20:30 UTC и 21:30 Варшава. Это две даты с разными сезонными сдвигами, не постоянный час для любого месяца.
Сохраняйте один формат и категорию. В Traders in Financial Futures (TFF) предусмотрены Dealer/Intermediary, Asset Manager/Institutional, Leveraged Funds и Other Reportables. Их нельзя отождествлять с Legacy commercial/non-commercial. Классифицируется участник по преобладающей деятельности, не мотив каждой сделки. Даже Leveraged Funds могут хеджировать другую экспозицию.
Nonreportable Positions — остаток после вычитания отчетных позиций из полного open interest отдельно по каждой стороне. Это не установленная группа розничных клиентов. Futures Only и Futures and Options Combined также различаются: Combined переводит опционы во фьючерсные эквиваленты с delta биржи. Сырые количества опционов не прибавляют к фьючерсам; разность двух вариантов не равна числу опционов.
Индекс COT требует своего окна
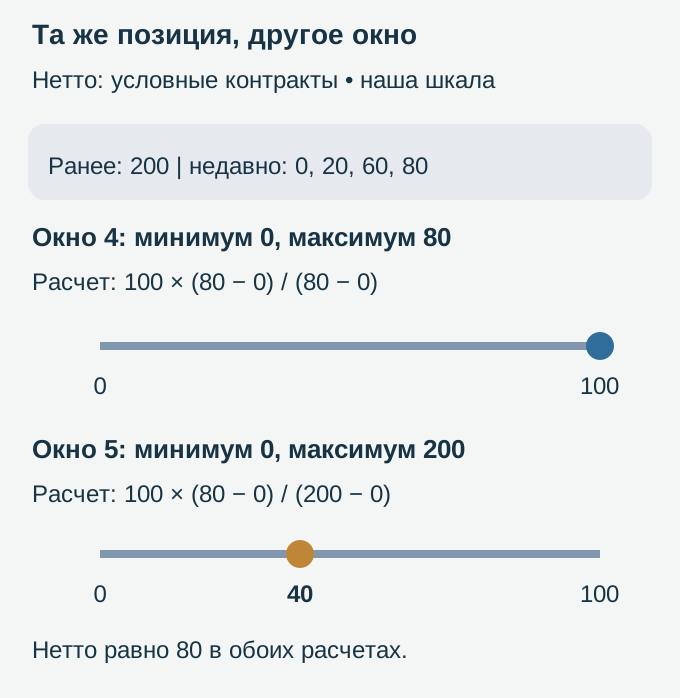
Все наблюдения следующей модели вымышлены:200,0,20,60,80 подряд. Одна категория, рынок, формат Futures Only и сохраненная версия. Наш авторский индекс равен 100×(нетто −минимум)/(максимум −минимум). Он не является официальным показателем CFTC.
| Условие | Расчет или запись | Что следует |
|---|---|---|
| Полная последовательность | 200,0,20,60,80 | Одна категория, рынок, Futures Only и сохраненная версия. |
| Последние 4 наблюдения, включая текущее | Минимум 0, максимум 80;100×(80−0)/(80−0)=100 | Текущая нетто-позиция 80. |
| Все 5 наблюдений, включая текущее | Минимум 0, максимум 200;100×(80−0)/(200−0)=40 | Нетто остается 80; изменилась шкала. |
| Постоянное окно значений | Максимум=минимум | Отношение не определено; не подставлять ноль или вероятность. |
Оба окна включают текущее наблюдение. Добавление старого экстремума меняет шкалу, а не текущий размер позиции. Индекс 40 не доказывает отток капитала или 40-процентную вероятность движения валюты. При равенстве максимума и минимума деление невозможно.
Как отделить позиционирование от гипотезы
Экстремум относится к выбранной категории и историческому окну. Он не считает всех потенциальных покупателей или продавцов и не доказывает исчерпания их возможностей. Интерпретация скученности — гипотеза, не дата разворота.
Разность двух недель — разность агрегированных снимков. Она не идентифицирует тех же фирм, открывающих и закрывающих сделки: состав, классификация, вход и выход отчетных участников и взаимно компенсирующие изменения gross могут влиять на итог. Сохраняйте Long и Short отдельно, а затем их разность.
Охват, задержка и назначение позиций
COT — исторический срез, не живая запись текущих покупок фондов. Храните фактический момент выхода и версию. Не считайте промежуток всегда равным трем дням. Опубликованная позже исправленная история не становится сведениями, известными в более ранний момент.
Отчет не охватывает все мировые позиции спота, форвардов и CFD. Позиции выбранного биржевого сегмента могут помогать проверке конкретной гипотезы, однако не доказывают репрезентативности для всего OTC. Open interest — запас открытых контрактов, turnover — поток торгов; сравнение их размеров без согласованных единиц вводит в заблуждение.
Legacy-классификация commercial не доказывает, что любая позиция исключительно хедж и лишена направленного риска. Категория описывает участника в рамках соответствующей схемы. Экстремум может сохраняться; ни он, ни последующий пробой цены не гарантируют вынужденного закрытия фондов или результата сделки.
Как сохранить исходные данные
На CFTC доступны отчеты и выгрузки. До расчета сохраните имя и код рынка, формат, категорию, дату позиций, дату и время выхода и версию. TFF полезен для финансовых фьючерсов, но не является автоматически самым удобным форматом для любой задачи. Обозначение «позиция фондов» без конкретной категории неполно.
Изменение классификации влияет на сравнимость. Методологические пояснения TFF предупреждают и об ограничениях исторической обратной классификации. Старые заявления документа о будущих обновлениях не описывают текущий статус программы. Сопоставляйте позиционирование с другими сведениями; согласие двух наблюдений не делает их автоматически независимыми.
Более высокое нетто при меньшем Long
Следующие количества придуманы для одной неизменной категории TFF, рынка и Futures Only. OI означает полный открытый интерес рынка, учитываемый по одной стороне, а не сумму всех Long и Short.
| Условие | Расчет или запись | Что следует |
|---|---|---|
| Неделя A | Long 120000; Short 80000; весь OI 400000 | Нетто 40000; нетто/OI=10,00%. |
| Неделя B | Long 110000; Short 60000; весь OI 450000 | Нетто 50000; нетто/OI≈11,111111%. |
| Изменение B−A | Long−10000; Short−20000; нетто +10000 | Рост нетто не означает, что фонды купили 10000 новых Long. |
| Дополнительные spreading 30000 в B | (110000+30000)−(60000+30000)=50000 | Равные встречные части не меняют нетто. Это не Bid–Ask спред. |
| Следующая вымышленная неделя | Long 105000; Short 70000; нетто 35000 | На 15000 меньше B, но нетто остается положительным. |
Вспомогательное отношение нетто/OI выросло с 10,00% до примерно 11,111111%, то есть на 1,111111 процентного пункта. Это не доля инвесторов, ожидающих повышения цены. Приближение до 11,11% удобно для чтения, но не превращает отношение в вероятность.
| Условие | Расчет или запись | Что следует |
|---|---|---|
| Объявленное окно 52 наблюдения с текущим значением | Нетто +50000, минимум −50000, максимум +150000 | 100×(50000+50000)/(150000+50000)=50. |
| Что означает 50 | Середина диапазона значений | Не медиана, процентиль или вероятность. |
| Условие расчета | Одинаковая категория, формат, контракт и версия; ненулевой диапазон | Другое окно может дать иной индекс без изменения позиции. |
Spreading — компенсирующие друг друга позиции по правилам отчета; это не разница Bid и Ask. Его равная прибавка к обеим сторонам не меняет нетто. Полный open interest остается отдельным знаменателем.
Combined добавляет еще один источник изменения. Пусть 10000 купленных call неизменны и меняется только назначенная им положительная delta.
| Условие | Расчет или запись | Что следует |
|---|---|---|
| Входы вымышленной модели | 10000 купленных call, число опционов не меняется | Меняется только назначенная положительная delta. |
| Delta 0,20 | 10000×0,20=2000 | Длинный фьючерсный эквивалент. |
| Delta 0,60 | 10000×0,60=6000 | Рост эквивалента на 4000 без покупки новых опционов. |
В реальном агрегате одновременно могут изменяться позиции и delta. Эта учебная модель не определяет причину конкретной недельной разности.
Фьючерс CME 6J на иену котируется в USD за JPY, противоположно спот USD/JPY, где показывают JPY за USD. Длинная позиция в иеновом фьючерсе не является длинной USD/JPY. Различие сроков также означает, что фьючерсная цена не обязана быть точной обратной величиной текущего спота.
Новый случай: контрактов столько же, долларовый пересчет иной
Единица стандартного 6J из проверенной спецификации CME —12500000 JPY. Дальнейшие входы вымышлены: неизменное нетто +20 контрактов и две назначенные единые цены для пересчета,0,0060 и 0,0070 USD за JPY. Они не являются текущими или историческими котировками.
| Условие | Расчет или запись | Что следует |
|---|---|---|
| Официальная единица стандартного 6J | 12500000 JPY на контракт | Проверенная спецификация CME; все остальные числа этого случая придуманы. |
| Условное неизменное нетто +20 контрактов | 20×12500000=250000000 JPY | Количество и номинал в JPY не изменяются. |
| Единая модельная цена 0,0060 USD за JPY | 250000000×0,0060=1500000 USD | Не фактическая цена, не денежная стоимость внесенной маржи. |
| Другая единая цена 0,0070 USD за JPY | 250000000×0,0070=1750000 USD | Долларовый пересчет вырос на 250000 USD, хотя новых контрактов нет. |
Из роста долларового пересчета на 250000 USD не следует покупка дополнительных контрактов. Это произведение прежнего количества, единицы контракта и новой цены. Мы не восстанавливаем портфель COT по всем срокам, не рассчитываем его фактическую рыночную стоимость, вариационную маржу, прибыль или залог. Для этих задач нужны дополнительные данные и соответствующая методика. Сам номинал не равен внесенному обеспечению.
Что записать перед использованием отчета
- Код рынка, формат и категорию; затем Long, Short, spreading и полный OI.
- Дату позиций, фактическое время публикации и версию; в проверке прошлого использовать только доступную тогда информацию.
- Gross и нетто, знаменатель каждого отношения, окно нормализации и неопределенные случаи.
- Единицу контракта, направление котировки, цену и валюту пересчета, если считаете номинал.
- Гипотезу, противоречащие сведения и издержки. Экстремум или пробой графика не гарантирует исход.
Далее сопоставьте ограничения с основами фундаментального анализа, сохраняя разницу между агрегатом и объяснением рынка.
Проверьте понимание
Нетто остается 80. При диапазоне 0–80 наш индекс 100, при расширении до 0–200 он 40. Что изменилось?
Ответ и объяснения без JavaScript
Правильный ответ: Диапазон нормализации, а не текущее нетто.
Нетто-позиция упала на 60%.
Оба расчета используют ту же позицию 80. Меняется ее место на шкале, а не количество контрактов.
Диапазон нормализации, а не текущее нетто.
Старый экстремум повышает максимум до 200. Отношение 80/80 сменяется 80/200 без изменения нетто.
Вероятность роста упала до 40%.
Эта нормализация не является вероятностной моделью. Сорок пунктов описывают положение в выбранном диапазоне значений.
Вопросы и ответы
Можно ли по COT выбрать точный момент входа?
Рекордное нетто показывает экстремум категории и окна, но не дату разворота. Данные исторические; последующее движение цены также не гарантирует закрытия фондов или успеха сделки. Сохраняйте момент публикации и отдельную проверяемую гипотезу.
Почему фьючерсные позиции не описывают весь FX?
CFTC охватывает определенные рынки фьючерсов, а Combined — их эквиваленты опционов. Это не весь мировой спот, форварды и CFD. Ограничение охвата не доказывает репрезентативности выбранной категории для всего OTC.
Commercials — исключительно ненаправленные хеджеры?
Классифицируется участник по правилам Legacy, не мотив каждой позиции. TFF использует иную схему ролей; Leveraged Funds не тождественны Legacy non-commercial. Название категории не обосновывает копирование всех ее позиций.
Что означает индекс 50 и что делать при постоянном диапазоне?
В нашей нормализации +50000 между −50000 и +150000 дает 50 — середину диапазона, не медиану, процентиль или вероятность. При максимуме, равном минимуму, показатель не определен. Всегда указывайте окно и включение текущего значения.
Может ли долларовый номинал вырасти при неизменном числе контрактов?
Да. В новом вымышленном случае 20 стандартных 6J дают 250 млн JPY. По назначенным 0,0060 и 0,0070 USD за JPY это 1,50 и 1,75 млн USD без новых контрактов. Это условный пересчет номинала, не фактическая прибыль или маржа портфеля.
Источники и пределы применения
- CFTC: COT и текущие определения категорий
Проверены первичные введение и FAQ: охват, вторник/публикация, классификация участников и причины недельных изменений. Реальные позиции не перенесены.
- CFTC: Explanatory Notes
Прочитаны извлеченные определения open interest, delta, Nonreportable и spreading. Правовые обязанности читателю не устанавливаются.
- CFTC: TFF Explanatory Notes
Все 4 страницы текста и PNG прочитаны: роли, классификация, spreading и ограничения. Исторические будущие обновления документа не представлены текущими.
- CFTC: график выпусков
Прочитан первичный индексированный календарь 2026:15:30 Eastern, обычный вторник/пятница и праздничные исключения. Два перевода времени отдельно рассчитаны по дате.
- CME: стандартный Japanese Yen Futures 6J
Проверен первичный фрагмент: единица 12500000 JPY и котировка USD за JPY. Назначенные цены и количество нового примера вымышлены; текущие цены или маржа не используются.
США: CFTC/COT и стандартный контракт CME 6J; охват отчета не равен всему мировому FX. Все количественные модели вымышлены, кроме явно названных официальных границ охвата, времени календаря и единицы контракта. Это учебный разбор, не установление правовых обязанностей или персональная инвестиционная рекомендация.