Фундаментальный анализ: данные, ожидания и две валюты
Фундаментальный анализ сопоставляет экономические условия, ожидания и риски обеих валют пары. Он помогает описывать сценарии политики, инфляции, активности и потоков капитала. Само объяснение не доказывает единственную причину движения и не требует сделки в момент публикации.
Отдельный вымышленный пример риска: позиция EUR/USD размером 100 000 EUR, один pip=0,0001 USD за EUR. Неблагоприятное движение на 65 pip дает −650 USD до издержек. Это арифметическая модель, не реальная история трейдера и не типичная реакция CPI.
Сначала спросите: на сколько человек?
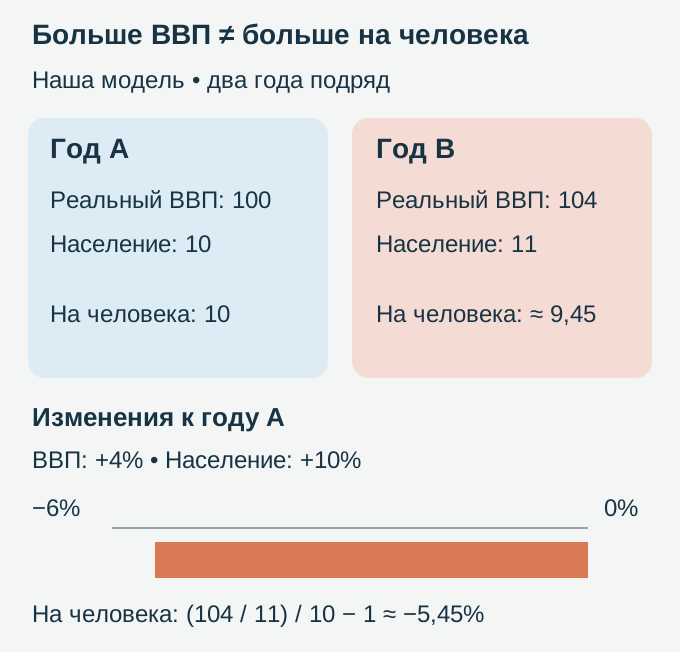
Агрегат и величина на человека могут двигаться в разные стороны. В нашей модели два последовательных года, одинаковые постоянные цены, условные единицы ВВП и неизменные единицы населения. Нет пересмотра, изменения определения или коэффициента валютной конверсии. Определение Всемирного банка помогает назвать знаменатель; числа целиком придуманы.
| Условие | Расчет или запись | Что следует |
|---|---|---|
| Год A: реальный ВВП 100; население 10 | 100/10=10 на человека | Постоянные цены и неизменные единицы. |
| Год B: реальный ВВП 104; население 11 | 104/11≈9,454545 на человека | Агрегат вырос на 4%, население на 10%. |
| Изменение на человека | ((104/11)/(100/10)−1)×100%≈−5,454545% | Это средний показатель, не история дохода каждого жителя. |
Отношение не измеряет распределение доходов и не означает, что доход каждого жителя упал на 5,45%. Вывод относится к среднему показателю и заданным единицам. Он также не является правилом покупки или продажи валюты.
Какие вопросы решает фундаментальный анализ
EUR/USD — число долларов США за один евро. Поэтому анализировать только новости США недостаточно: нужна информация еврозоны и сравнение с ожиданиями до события. Технические методы используют определенные наблюдения цены или торговой активности; фундаментальные — экономические условия и политику. Подходы могут отвечать на разные вопросы. Их сочетание — выбор стратегии, а не обязательное условие, и отсутствие названной фундаментальной причины не доказывает ложность ценового пробоя.
Ставки, рост и воспринимаемый риск могут менять спрос на активы, но не укрепляют валюту механически. ЕЦБ описывает несколько каналов передачи политики и переменные, неопределенные задержки. Ожидания влияют на рыночные ставки; возможны изменения цен активов и валютных курсов. Датированная работа сотрудников BIS об августе 2024 года отдельно показывает, как сокращение заемных позиций усиливало первоначальную рыночную реакцию на макроэкономическую новость. Это не постоянный коэффициент в pip и не доказательство, что центральный банк обязательно отвечает на каждое такое движение.
Сравнивайте политику, инфляцию и доходность
Политика, инфляция, активность, рынок труда и потоки капитала — связанные сведения. Их значение меняется с режимом экономики и ранее учтенными ожиданиями. Универсальной неизменной иерархии нет. Инфляция не вынуждает банк к одному автоматическому решению, а ключевая ставка не является доходом от хранения наличной валюты или розничного CFD.
Для списка ставок сохраняйте меру и дату действия, а не только число. Ниже перечислены определения для проверки в официальном решении; это не таблица текущих значений.
| Условие | Расчет или запись | Что следует |
|---|---|---|
| ФРС | Диапазон цели federal funds и дата вступления в силу | Диапазон не заменяют одной произвольно выбранной точкой. |
| ЕЦБ | Ставка deposit facility и дата действия | Отличать от ставок рефинансирования и marginal lending. |
| Банк Англии | Bank Rate и дата действия | Не подставлять доходность розничного депозита. |
| Банк Японии | Объявленная операционная цель и дата действия | Читать соответствующее решение, не старый список ставок. |
| Швейцарский национальный банк | SNB policy rate и дата действия | Не отождествлять с любой ставкой банка клиенту. |
В вымышленном сравнении диапазон ФРС 4,25–4,50% и ставка deposit facility 2,25% дают разность 2,00–2,25 процентного пункта, или 200–225 б.п. Это разные инструменты политики, а не два гарантированных инвестиционных дохода. Сопоставьте срок, ожидаемую траекторию, издержки и валютный риск.
Другая вымышленная модель: ставки A/B равны 4,5%/3,0%. Ожидаемая будущая ставка A снижается до 4,0%, B остается 3,0%. Ожидаемая разность сужается с 1,5 до 1,0 п.п., то есть на 50 б.п. A по-прежнему выше, но преимущество уменьшилось. Это повод пересмотреть сценарий, не формула будущего курса.
Номинальную и реальную доходность сравнивают за один период. При годовом номинальном доходе 4% и назначенной инфляции 2,5% вычитание дает приближение 1,5%. Точное изменение покупательной способности: (1,04/1,025−1)×100%≈1,463415% до налогов и издержек. Ожидаемая инфляция дает модель ex ante; реализованная описывает итог ex post. Сегодняшняя инфляция год к году не равна автоматически инфляции следующего года.
| Условие | Расчет или запись | Что следует |
|---|---|---|
| A: номинальный доход 5%; инфляция 4% | (1,05/1,04−1)×100%≈0,961538% | Номинальная доходность выше B, реальная ниже. |
| B: номинальный доход 3%; инфляция 1% | (1,03/1,01−1)×100%≈1,980198% | Сравниваются одинаковые годовые периоды. |
| A: изменена только инфляция до 1% | (1,05/1,01−1)×100%≈3,960396% | Порядок по реальной доходности снова меняется. |
Эти отношения описывают местную покупательную способность. Для иностранного инвестора добавляются курсы конверсии, хеджирование и издержки; overnight-ставка центрального банка не становится автоматически доходностью его депозита.
Новый случай: положительный местный результат и отрицательный в своей корзине
Все входы придуманы. Инвестор начинает с 1000 USD, меняет их на валюту A по 1,20 USD за 1 A и получает за год 5% номинально в A. В конце курс 1,10 USD за 1 A. Инфляция в A за тот же год 1%, корзина в USD подорожала на 2%. Нет комиссий, налогов, хеджирования и дополнительных денежных потоков. Это модель, не предложение инвестиции и не расчет финансирования CFD.
| Условие | Расчет или запись | Что следует |
|---|---|---|
| Начало:1000 USD; курс 1,20 USD за 1 A | 1000/1,20≈833,333333 A | Вымышленный актив без комиссии, налогов и хеджирования. |
| Годовой номинальный доход в A:5% | (1000/1,20)×1,05=875 A | При инфляции A 1% местная реальная доходность≈+3,960396%. |
| Конец: курс 1,10 USD за 1 A | 875×1,10=962,50 USD | Номинальный итог в USD:−3,75%. |
| Потребительская корзина в USD подорожала на 2% | (962,50/1000/1,02−1)×100%≈−5,637255% | Положительный местный реальный результат не гарантирует роста покупательной способности в другой валюте. |
Сначала определите валюту результата и потребительскую корзину. Условные 875 A имеют положительную местную реальную доходность, но покупают меньше в заданной долларовой корзине, чем исходные 1000 USD. Одного сравнения местных номинальных ставок для такого вывода недостаточно.
Результат, ожидание и пересмотр — разные сведения
FOMC обычно планирует восемь заседаний за год и может проводить другие по необходимости. Проверяйте фактический календарь и время отдельного выпуска. CPI не закреплен за второй средой каждого месяца; например, календарь BLS на 2026 год указывает выпуск 10 ноября во вторник. Employment Situation также требует своей даты и времени издателя. Постоянный перевод в московское или варшавское время на весь год неверен из-за сезонных переходов.
BEA выпускает advance, second и third estimates ВВП, а затем возможны обновления. Третья оценка не навсегда окончательная. Квартальные изменения США обычно показываются в годовом пересчете, если не указано иначе; это не обычный квартальный процент и не рост к тому же кварталу прошлого года. Сопоставляйте период, сезонность, реальные и номинальные меры.

Схема сохраняет четыре разных шага. Она не обещает стандартного движения, отката или возвращения обычного исполнения через полчаса. Выбранное окно цен фиксируют до наблюдения результата.
| Условие | Расчет или запись | Что следует |
|---|---|---|
| CPI год к году: прогноз 3,0%, предыдущий 3,4%, новый 3,2% | К прогнозу +0,2 п.п.; к предыдущему −0,2 п.п. | Снижение инфляции и результат выше ожидания совместимы. |
| Текущий прирост payrolls: прогноз +170000, результат +210000 | Сюрприз +40000 рабочих мест | Не суммировать с пересмотром другого месяца как сигнал USD. |
| Прошлый месяц payrolls: раньше +160000, теперь +120000 | Пересмотр −40000 рабочих мест | Это новая версия оценки другого периода. |
| Ставка: раньше 4,50%, прогноз 4,75%, решение 4,75% | Повышение +25 б.п.; отклонение от прогноза 0 | Текст и прогнозы банка могут содержать другую новую информацию. |
Сюрприз payrolls и пересмотр относятся к разным месяцам. Их сумма не является готовым сигналом доллара. BLS описывает дополнительные ответы респондентов, сезонные перерасчеты и бенчмаркинг как разные причины обновлений. Сохраните поставщика прогноза до публикации и каждую доступную версию данных.
Как читать заявление центрального банка
Разделите решение по ставке, оценку экономики и условные указания о будущей политике, включая прогнозы при их наличии. Сопоставляйте все слои с предыдущим сообщением и ожиданием до выпуска. Совпадение ставки с прогнозом не исключает новой информации в тексте, рисках и прогнозах.
Читайте описание инфляции, активности и занятости в контексте. Измененное прилагательное само по себе не доказывает причинность конкретного движения и не имеет фиксированной цены в 50 pip. Forward guidance может зависеть от новых данных и меняться; это не безусловное обещание будущей ставки. Утверждать стандартные 20–40 или 200–300 pip для двух видов решений оснований нет.
Когда сведения расходятся
Если решение по политике и данные активности указывают в разные стороны, вместе исследуйте ожидаемую траекторию ставок, доходности и риск обеих валют. Нет таблицы, которая заранее назначает победителя и продолжительность движения. Противоречащая новость не обязана отыграться за часы, подтверждающая — создать устойчивый тренд.
Позиционирование COT добавляет отдельный срез охваченных фьючерсных позиций. Оно не описывает весь валютный рынок, будущий путь цены или мотив каждой сделки. Два согласующихся наблюдения не становятся автоматически независимыми доказательствами.
Границы анализа и наблюдений
Фундаментальные сведения сами по себе не задают надежную внутридневную точку входа и выхода. Можно дополнить их определенными правилами цены, исполнения и риска, но технический анализ не является обязательным источником времени для любой стратегии. Совпадение отчета с одним консенсусом также не обещает почти нулевого движения: возможны детали, пересмотры и одновременные новости.
Котировка относится к определенному поставщику, инструменту и окну наблюдения; она не считывает ожидания каждого участника. Наблюдать без сделки допустимо. Несколько событий, сочетание двух методов или пауза 30 минут сами по себе не доказывают преимущество и не гарантируют обычный спред или проскальзывание.
Что сохранить в карточке выпуска
- Издателя, период, единицы, источник ожидания до выпуска, дату и названный часовой пояс; перевод времени проверяют по конкретной дате.
- Обе валюты, официальную меру политики и дату действия, ожидаемый путь, инструмент и его условия финансирования.
- Полное сообщение: решение, оценку, риски, прогнозы и условные формулировки в сравнении с прошлой версией.
- Результат и пересмотры раздельно, с одинаковыми сроками, единицами и сезонной обработкой.
- Заранее выбранное окно цен, издержки, подтверждающие и противоречащие случаи. Флажок важности календаря не является приказом торговать или закрыться за 15 минут.
Для следующего шага используйте разбор 12 публикаций экономического календаря.
Проверьте понимание
Реальный ВВП вырос со 100 до 104, население — с 10 до 11. Как изменился ВВП на человека?
Ответ и объяснения без JavaScript
Правильный ответ: Снизился примерно на 5,45%.
Снизился примерно на 5,45%.
Отношение уменьшилось с 10 до 104/11≈9,45. По отношению к исходным 10 изменение около −5,45%.
Вырос на 4%.
4% относится к общему ВВП. Величина на человека также учитывает увеличение населения на 10%.
Снизился ровно на 6%.
Вычитание 10% из 4% дает приближение. Точное отношение 1,04/1,10−1 дает около −5,45%.
Вопросы и ответы
Чем фундаментальный анализ отличается от технического?
Он сравнивает экономические условия, ожидания политики и риски обеих валют; технические методы используют определенные наблюдения цены или активности. Ни один метод сам не доказывает причинность или прибыльный вход; их сочетание необязательно.
Какие публикации всегда важнее для EUR/USD?
Универсального рейтинга нет. Значение политики, инфляции, занятости и роста меняется с ожиданиями и контекстом обеих валют. Проверяйте отдельные даты решений, конференций, прогнозов и других сообщений; фиксированного эффекта в pip нет.
Как пользоваться календарем?
Сохраните период, единицы, время издателя, свой перевод по дате, источник прогноза и предыдущую версию. Планируйте экспозицию до события. Выжидание заданного числа минут не гарантирует обычного исполнения.
Что искать в заявлении центрального банка?
Отдельно решение, экономическую оценку, риски, прогнозы и условные указания о будущей политике. Сопоставляйте с прошлым сообщением и ожиданием. Совпадение ставки не отменяет иных новостей, прилагательное не имеет постоянного эффекта в pip.
Почему положительная доходность в A не стала положительной в USD?
В вымышленной модели 1000 USD превращаются в 875 A и затем 962,50 USD при изменении курса 1,20→1,10 USD/A. Местный реальный результат около +3,960396% сосуществует с −3,75% в USD и около −5,637255% в заданной долларовой корзине.
Источники и пределы применения
- Всемирный банк: реальный ВВП на человека
Проверен первичный фрагмент определения и знаменателя. Числа диаграммы вымышлены, не статистика стран.
- ЕЦБ: передача денежной политики
Проверены выбранные определения каналов и неопределенных задержек, без формулы движения курса.
- ЕЦБ: номинальные и реальные проценты
Прочитан весь содержательный текст. Вычитание инфляции — приближение; точное отношение и новые модели рассчитаны отдельно.
- ФРС: мера политики и календарь
Проверен первичный календарный фрагмент: восемь плановых заседаний и другие по необходимости; фактическая дата требует проверки.
- ФРС: диапазон цели
Проверено определение диапазона и даты действия; текущие значения не представлены учебными.
- ЕЦБ: определения ставок
Проверен первичный фрагмент о deposit facility и дате действия; числовое сравнение вымышлено.
- Банк Англии: Bank Rate
Проверен первичный фрагмент определения; текущая цифра не переносится в модель.
- Банк Японии: однодневный call rate
Проверено определение операционного инструмента; для сравнения требуется конкретное решение.
- ШНБ: политика и ее инструменты
Проверен первичный фрагмент определения SNB policy rate.
- BLS: календарь 2026
Проверены выбранные даты и Eastern Time; не заявлено чтение всех событий календаря.
- BLS: причины пересмотров
Прямой запрос 403; прочитан первичный индексированный текст о дополнительных данных, сезонности и бенчмаркинге.
- BEA: версии ВВП и единицы
Прочитаны выбранные определения, последовательность оценок и указание годового пересчета квартальных данных.
- BIS Bulletin 90: события августа 2024
Прочитаны только аннотация и основные выводы о сокращении заемных позиций. Не весь восьмистраничный PDF и не постоянная модель реакции.
Учебное сопоставление экономических показателей разных юрисдикций: США, еврозона, Великобритания, Япония и Швейцария. Определения политики различаются. Все числовые случаи вымышлены, кроме явно датированных фактов методики и календаря; это не предложение финансового продукта или персональная инвестиционная рекомендация.