Carry trade: актив, долг, валюта и размер хеджа
Carry trade (керри-трейд) стремится получить доход от актива в одной валюте при финансировании в другой. Положительный доход не гарантирует положительного общего результата: после конверсии актив может оказаться меньше долга. Сначала определите договор, валюты, сроки и все расходы.
Заем, актив и производный инструмент
В учебной денежной конструкции занимают валюту финансирования, меняют ее спот и покупают доходный актив в инвестиционной валюте. BIS отличает этот вариант от синтетической экспозиции через форварды, валютные свопы (FX swap) или опционы. Прямой форвард может создавать валютное обязательство без обычного денежного займа и ежедневного начисления брокером. Время дохода и обязательства зависят от договоров.
Розничный FX CFD — другой контракт. Его ценовой результат и финансирование определяет провайдер; клиент не становится владельцем иностранного вклада. Маржа не равна основной сумме такого вклада, а таблица политических ставок не обещает положительный своп (swap). Держите отдельные записи актива, долга, фактических цен, начислений и прочих расходов.
Капитализация с обеих сторон
Первый случай полностью вымышленный: заем 1000000 JPY, начальный и конечный курс 100 JPY/AUD, актив 10000 AUD. За первое полугодие актив дает +3%, за второе −1%; долг растет на 0,5% каждое полугодие. Суммы капитализируются в конце каждого периода. Нет выплат дохода, хеджа, раннего выхода, спреда, комиссий и налогов. Это не доступное предложение финансирования.
| Условие | Расчет или запись | Что следует |
|---|---|---|
| Старт: заем и покупка актива | 1000000 JPY / 100 JPY/AUD = 10000 AUD | Начальный и конечный курс одинаковы |
| Актив за два полугодия | 10000 × 1,03 × 0,99 = 10197 AUD | Доходности +3%, затем −1% |
| Долг за два полугодия | 1000000 × 1,005 × 1,005 = 1010025 JPY | Начисление +0,5% каждый период |
| Конверсия в конце | 10197 × 100 − 1010025 = 9675 JPY | До всех исключенных расходов |
| Ошибочное сложение | 3% − 1% − 0,5% − 0,5% = 1% | 10000 JPY завышает итог на 325 JPY |
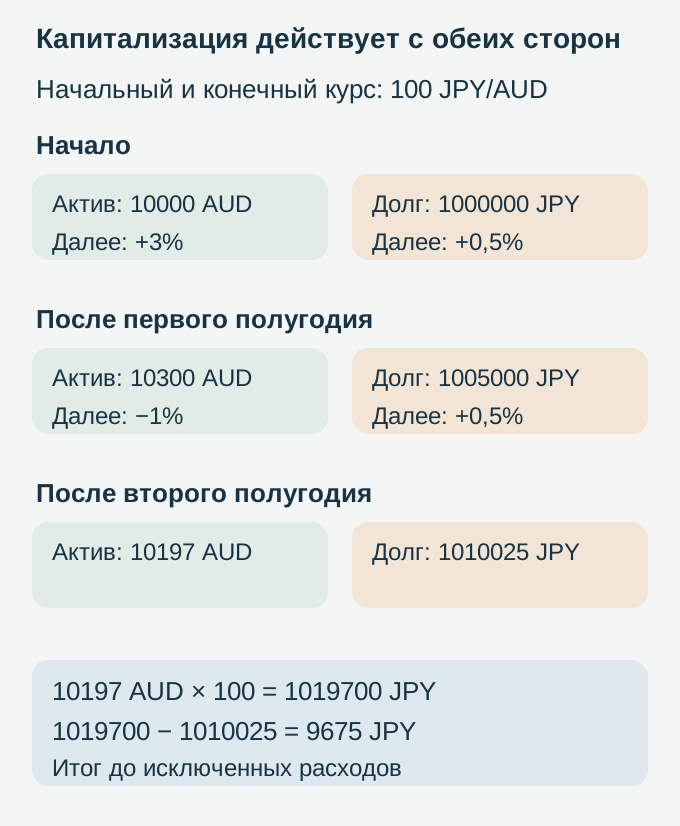
Каждый период меняет следующую расчетную базу. Нельзя напрямую вычесть 1010025 JPY из 10197 AUD, а простое сложение процентных разниц пропускает капитализацию. Положительный результат 9675 JPY принадлежит только этим заданным условиям и не обещает результата carry trade вообще.
Форвард, процентный паритет и финансирование CFD
Покрытый процентный паритет — учебное соотношение сопоставимых активов с хеджированным валютным риском. BIS объясняет устойчивые отклонения через спрос на хедж, кредитные и ликвидные ограничения и емкость балансов. Это не безусловная возможность розничного безрискового арбитража.
В конкретной справке OANDA (Canada) Corporation ставки FX основаны на смеси tom-next поставщиков ликвидности с административной корректировкой по инструменту. Проверяют юридическое лицо, направление long/short, годовые единицы, дни переноса и конверсию. Типичный перенос среды и праздничные исключения — условия этого продукта, а не универсальная «тройная ночь» для всех счетов.
Для CFD посчитайте результат по фактическим ценам входа и выхода, добавьте проведенное финансирование и вычтите прочие расходы. Спред уже присутствует в Ask/Bid исполнения — второй раз его не вычитают. Начисление может стать списанием и меняться во время удержания; фиксированной доли политического разрыва ставок нет.
Иена как валюта финансирования и пределы статистики
Обзор BIS сентября 2024 года связывает интерес к финансированию в JPY с относительно низкими ставками, но подчеркивает: назначение банковского займа и номинала дериватива из общей статистики не видно. Хеджирование и управление ликвидностью также используют эти инструменты. Историческая роль иены не означает бесплатный кредит конкретному заемщику или положительный своп для каждого AUD/JPY и USD/JPY.
BIS Bulletin 90 описывает напряжение начала августа 2024 года после пересмотра ожиданий политики и выхода данных о рынке труда США 2 августа, усиленное сокращением плеча и маржинальным давлением. Приблизительная средняя оценка порядка 40 трлн JPY, или 250 млрд USD, прямо ограничена пробелами данных и не является переписью всех carry-позиций. Рынки затем быстро стабилизировались. Это историческое наблюдение, а не описание условий следующих вымышленных займов или потерь каждого инвестора.
Доход, валютная потеря и правильный знаменатель
Пределы плеча зависят от юрисдикции, клиента, провайдера и продукта. Для исторического контекста временное решение ESMA 2018 года задавало 3,33% начальной маржи для пар из двух валют списка USD, EUR, JPY, GBP, CAD, CHF и 5% для пары с другой валютой. В той классификации AUD/JPY и NZD/JPY попадали под 5%, то есть 20:1. Статья 4 задавала первоначальные три месяца с 1 августа 2018 года; одно это уведомление не устанавливает сегодняшнее правило любого счета.
Отдельная арифметика: при экспозиции в 20 раз больше исходной маржи неблагоприятный ход на 1% равен примерно 20% этой маржи до расходов. Это не обязательно 20% всего счета. Более высокое доступное плечо само по себе не меняет денежный результат одинаковой позиции; увеличение размера относительно капитала меняет чувствительность.
Следующий независимый случай — полностью вымышленный годовой заем 1000000 JPY под 1%, обмен по 100 JPY/AUD и актив 10000 AUD с доходностью 5% за тот же год. Одна капитализация в конце, полное погашение актива, нет дефолта, форвардного хеджирования, комиссий, спреда и налогов. Условия не являются ставками центральных банков или доступным продуктом. В конце актив равен 10500 AUD, долг — 1010000 JPY.
| Условие | Расчет или запись | Что следует |
|---|---|---|
| 100 JPY/AUD | 10500 × 100 = 1050000 JPY | Минус долг 1010000: +40000 JPY |
| 95 JPY/AUD | 10500 × 95 = 997500 JPY | Минус долг: −12500 JPY |
| 90 JPY/AUD | 10500 × 90 = 945000 JPY | Минус долг: −65000 JPY |
| Безубыточность до расходов | 1010000 / 10500 ≈ 96,190476 JPY/AUD | Снижение от 100 примерно на 3,809524% |
При неизменном курсе излишек 40000 JPY — 4% заемной основной суммы, не доходность неопределенного собственного капитала. Безубыточный курс снижается примерно на 3,81%, а не ровно на 4%, потому что конверсия затрагивает и AUD-доход:
| Условие | Расчет или запись | Что следует |
|---|---|---|
| Курс 95: изменение основного актива | 10000 × (95 − 100) = −50000 JPY | Не весь расчет carry |
| Доход актива: 500 AUD | 500 × 95 = +47500 JPY | Доход тоже зависит от конечного курса |
| Проценты долга | −10000 JPY | Итого −50000 + 47500 − 10000 = −12500 |
| Добавлен отдельный условный сбор 5000 JPY | −12500 − 5000 = −17500 JPY | Новый сбор прямо задан, не спрятан в ставке |
Путь позиции и новый случай неполного хеджа
В отдельном допущении инвестор держит 100000 JPY собственных средств вне AUD-актива, без процентов. Условный договор требует закрытия позиции при чистом обеспечении ниже 20000 JPY. Для середины года заданы курс 92, возврат актива лишь по основной сумме и проценты долга 0,5%. Это модель договорных условий, не правило реального брокера.
| Условие | Расчет или запись | Что следует |
|---|---|---|
| Собственные 100000 JPY отдельно от AUD-актива | Заем 1000000 JPY = 10 × это обеспечение | На обеспечение проценты не начисляются |
| Годовые потери 12500 / 65000 JPY | 12,5% / 65% от 100000 | Не доли от заемного номинала |
| Условная середина года: 92 JPY/AUD | 100000 + 10000 × 92 − 1005000 = 15000 JPY | Погашение актива только по основной сумме |
| Договорное условие закрытия ниже 20000 JPY | 15000 < 20000; собственные средства потеряли 85000 | Позднее восстановление курса не вернет закрытую экспозицию |
Годовое восстановление до курса 100 уже не дает прежний излишек, если экспозиция прекращена. Реальные оценки обеспечения, возможность досрочного погашения и начисления требуют самих договоров. Валютный, кредитный, ликвидный риск и риск финансирования проверяют отдельно. Общая валюта финансирования связывает некоторые риски, но не делает доходности всех пар одинаковыми и не отменяет любую диверсификацию.
Новый независимый вымышленный случай: используем точно известные конечные 10500 AUD актива и 1010000 JPY долга из годовой модели. Дополнительно условно заключен исполнимый форвард продажи AUD по 96 JPY/AUD на тот же день погашения. Сравним хедж только исходных 10000 AUD и хедж всех 10500 AUD. В первом случае 500 AUD дохода продаются спот. Нет дефолта сторон, требований промежуточного обеспечения, спредов, премий, налогов и иных расходов. Это заданный набор договоров, не текущая котировка, не заявление о выполнении CIP и не доступная арбитражная сделка.
| Условие | Расчет или запись | Что следует |
|---|---|---|
| Конечный курс 100 JPY/AUD | 10000 × 96 + 500 × 100 − 1010000 = 0 JPY | Все 10500 AUD по 96: −2000 JPY |
| Конечный курс 95 JPY/AUD | 10000 × 96 + 500 × 95 − 1010000 = −2500 JPY | Все 10500 AUD по 96: −2000 JPY |
| Конечный курс 90 JPY/AUD | 10000 × 96 + 500 × 90 − 1010000 = −5000 JPY | Все 10500 AUD по 96: −2000 JPY |
При хедже 10000 AUD валютная чувствительность остается равной 500 AUD, поэтому одинаковые 5 JPY изменения конечного курса меняют результат на 2500 JPY. Полный хедж фиксирует здесь убыток 2000 JPY: хеджирование не обязано создавать прибыль. В реальной сделке будущая сумма актива может быть неизвестна, а несовпадение срока или размера, обеспечение и расходы изменят расчет.
Рабочая таблица без открытия позиции
Сначала определите, что именно моделируете: денежный заем и актив, форвард или розничный CFD. Запишите валюты, размеры, даты, фактические цены, правила раннего выхода и юридическое лицо. Для платформенного финансирования нужны единицы, long/short, административная корректировка и календарь, а не ожидание ежедневного кредита.
При положительном постоянном дневном чистом начислении приблизительное число дней для покрытия заданного валютного убытка равно денежному убытку, деленному на дневной кредит в той же валюте счета. Нулевой или отрицательный кредит так убыток не покрывает; ставки, размер и курс могут меняться. Не делите дневной своп на убыток вместо обратного отношения.
Пересчитайте актив и долг по периодам, затем несколько выходных курсов и ранний выход. Известные даты решений — контекст, но не гарантия направления или масштаба закрытия carry. Положительное финансирование является одной составляющей результата, а не универсальной причиной входить в позицию.
Проверьте понимание
Конечный актив 10197 AUD, долг 1010025 JPY, курс 100 JPY/AUD. Каков результат модели до расходов?
Ответ и объяснения без JavaScript
Правильный ответ: 9675 JPY.
9675 JPY.
10197 × 100 − 1010025 = 9675. Сначала переведите актив в валюту долга.
10000 JPY.
Простое сложение ставок пропускает изменение расчетной базы обеих сумм по периодам.
10197 − 1010025 = −999828.
Суммы выражены в разных валютах. Прямое вычитание не дает результат ни в JPY, ни в AUD.
Вопросы и ответы
Откуда берется положительный своп?
Сначала определите контракт. Денежный carry имеет проценты долга и доход актива, форвард — отдельное обязательство, CFD — финансирование по условиям провайдера. OANDA Canada описывает tom-next, административную корректировку и календарь. CIP не гарантирует положительный розничный своп.
Почему положительный доход может закончиться убытком?
Доход и долг выражены в разных валютах, а позицию могут закрыть раньше срока. В вымышленной годовой модели 10500 AUD по 95 дают 997500 JPY против долга 1010000, то есть −12500 JPY до расходов. Отдельное обеспечение 100000 JPY теряет 12,5%.
Почему в исторических carry использовали JPY?
BIS сентября 2024 связывает интерес с относительно низкими ставками. Но займы и деривативы служат также хеджированию и ликвидности; их общий размер не показывает назначение каждой операции. Это не гарантия бесплатного займа или положительного финансирования сегодня.
Что подтверждает BIS об августе 2024 года?
Бюллетень 90 описывает макроновость США 2 августа, пересмотр ожиданий и усиление волатильности сокращением плеча и маржинальным давлением. Оценка порядка 40 трлн JPY, или 250 млрд USD, приблизительна и ограничена пробелами данных; затем рынки быстро стабилизировались.
Хедж исходных 10000 AUD убирает весь валютный риск?
В новом вымышленном случае нет: к погашению актив равен 10500 AUD, поэтому 500 AUD дохода остаются по спот-курсу. Хедж всех 10500 по заданным 96 фиксирует −2000 JPY, а хедж только основной суммы дает 0, −2500 или −5000 при курсах 100, 95 и 90.
Источники и пределы применения
- BIS Bulletin 90: август 2024
Из 8 физических страниц прочитаны текст и изображения 3, 6 и 7, печатные 1, 4 и 5: определения, контекст, приблизительные оценки и ограничения. Не весь PDF.
- BIS: измерение carry по статистике
Прочитан содержательный HTML-блок сентября 2024: займы, синтетическая экспозиция, хедж и пределы наблюдения назначения.
- BIS: покрытый паритет и валютная база
Прочитаны выбранные введение и начало теоретического объяснения, не весь материал и не его 20-страничный PDF.
- OANDA Canada: финансирование FX
Проверены выбранные текущие FX-абзацы: tom-next, административная корректировка, годовые единицы и календарь. Не условия других подразделений.
- ESMA: историческое уведомление 2018 года
Из 8 страниц прочитан текст 1–4, изображения 3–4: исторические CFD-правила, приложение маржи и первоначальные три месяца действия. Не универсальный текущий лимит.
Все числовые договорные примеры и форвард вымышлены. OANDA Canada — конкретный канадский провайдер; ESMA 2018 приведена только как временная историческая мера для розничных CFD, не текущий закон всех счетов. Оценки BIS датированы и приблизительны. Материал не является персональной инвестиционной или юридической рекомендацией.