
Inhoud van de analyse
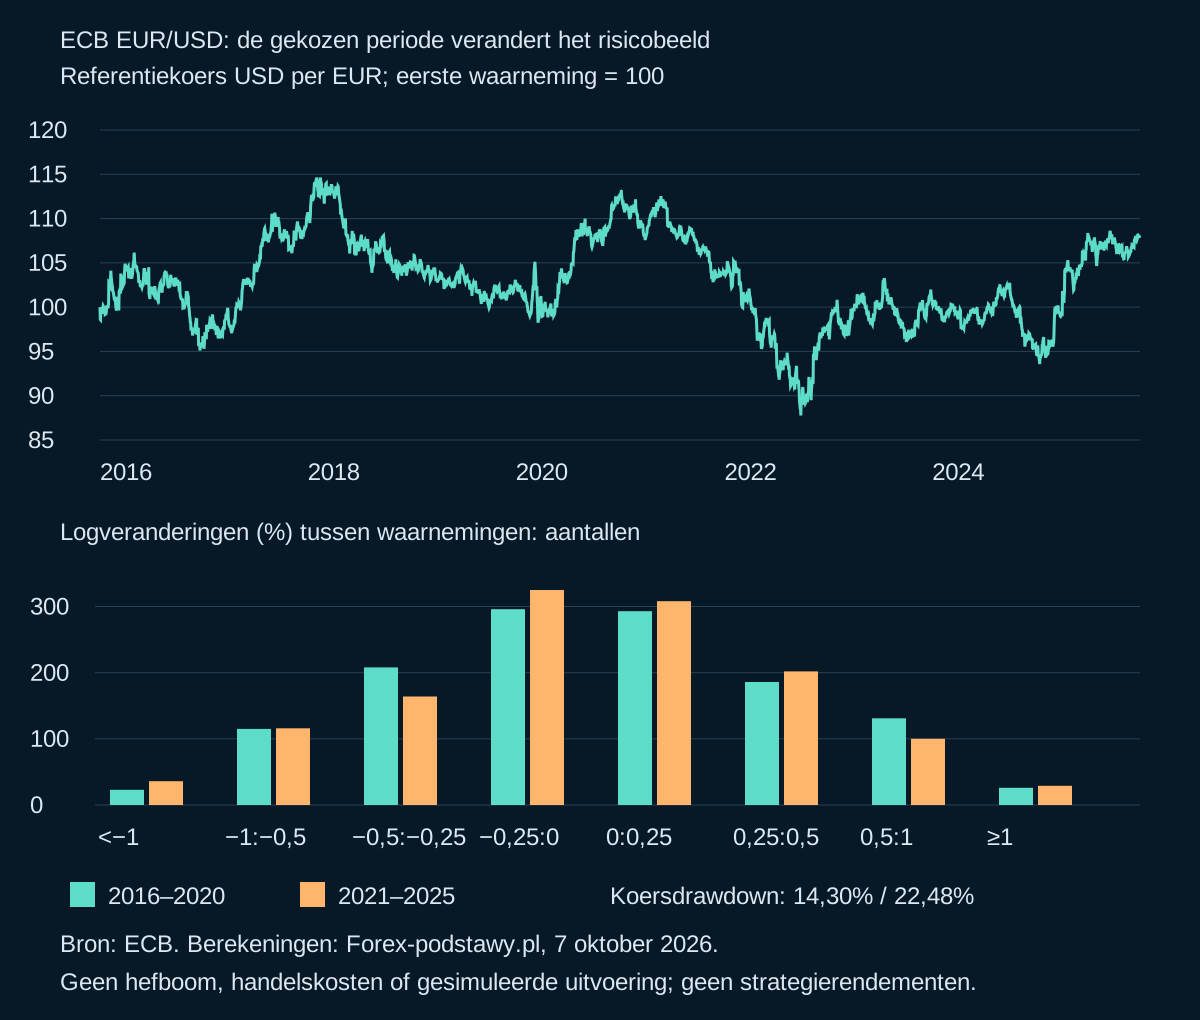
De spreiding van opeenvolgende EUR/USD-referentieveranderingen lijkt in twee vijfjaarsperioden vrij gelijk: 0,467% tegenover 0,479%. De grootste daling vanaf een eerdere koerspiek verschilt sterker: 14,30% tegenover 22,48%. Dat is geen tegenspraak. Spreiding meet veranderingen afzonderlijk; drawdown hangt ook af van hun volgorde, de gekozen beginperiode en de noteringsrichting.
Wat meten deze gegevens precies?
We gebruiken de ECB-reeks EXR.D.USD.EUR.SP00.A: USD per EUR, met 2560 gepubliceerde waarnemingen van 4 januari 2016 tot en met 31 december 2025. De ECB-referentiekoersen dienen ter informatie. Het ECB-raamwerk maakt er geen historische uitvoeringsprijzen van.
Een verandering vergelijkt twee opeenvolgende gepubliceerde waarden. Het interval is niet altijd 24 uur. We vullen feestdagen niet op. De berekening bevat geen hefboom, rente, spread, financiering, belasting of gesimuleerde orderuitvoering. De resultaten zijn daarom geen rendementen van een handelsstrategie en geen verliespercentages van echte klanten.
Schuif op een klein scherm horizontaal door de tabel om kolommen te vergelijken.
| Periode | Waarnemingen / veranderingen | SD eenvoudige verandering | SD logverandering | Absolute veranderingen >1% | Koersdrawdown |
|---|---|---|---|---|---|
| 2016-2020 | 1279 / 1278 | 0,467% | 0,467% | 49 (3,83%) | 14,30% |
| 2021-2025 | 1281 / 1280 | 0,479% | 0,478% | 65 (5,08%) | 22,48% |
| 2016-2025 | 2560 / 2559 | 0,473% | 0,473% | 114 (4,45%) | 23,44% |
Hoe verschillend zijn de verdelingen?
Voor 2016–2020 zijn er 1279 koersen en 1278 veranderingen; voor 2021–2025 1281 en 1280. De populatiestandaardafwijking van eenvoudige procentuele veranderingen is afgerond 0,467% en 0,479%; voor logveranderingen 0,467% en 0,478%. Over de volledige reeks zijn beide afgerond 0,473%.
De standaardafwijking gebruikt deler n, niet n−1, en wordt niet geannualiseerd. Met de steekproefdeler zouden de eenvoudige waarden 0,467654% en 0,478712% zijn. Dat is een andere conventie, geen bewijs van een fout in de populatieberekening.
Er zijn respectievelijk 49 en 65 absolute eenvoudige veranderingen groter dan 1%: 3,83% en 5,08% van de veranderingen. De gemiddelde absolute verandering is in de latere periode juist kleiner: 0,342% tegenover 0,352%. Eén spreidingsmaat kan de verdeling dus niet volledig samenvatten. De eerste en 99e percentielen van logveranderingen zijn −1,118% tot 1,180% en −1,307% tot 1,290%; kwantielen gebruiken lineaire interpolatie op (n−1)p.
We toetsen hier geen statistische significantie en concluderen niet dat een permanent nieuw marktregime is ontstaan. Een afgerond verschil in een historische steekproef is geen voorspelling.
Waarom verschilt de koersdrawdown sterker?
In de eerste periode loopt de grootste daling van 1,2493 op 15 februari 2018 naar 1,0707 op 20 maart 2020: 14,30%. In de tweede van 1,2338 op 6 januari 2021 naar 0,9565 op 28 september 2022: 22,48%. Elke vijfjaarsperiode begint met een eigen lopende piek.
Over de hele periode loopt de relevante piek wel door: 100 × (1 − 0,9565 / 1,2493) = 23,44%. Dezelfde observaties kunnen daardoor een ander resultaat geven wanneer je het venster reset. Intraday-extremen ontbreken bovendien in een dagelijkse referentiereeks. Vermenigvuldig deze koersdrawdown niet simpelweg met een hefboom om de drawdown van een gefinancierde rekening te claimen.
Hoe controleer je de uitkomst?
Vastgelegde gegevens en expliciete berekeningen
eenvoudige_verandering_pct = 100 × (P_t / P_vorige − 1)
logverandering_pct = 100 × ln(P_t / P_vorige)
drawdown_pct = 100 × (1 − P_t / eerdere_lopende_piek)
De eerste koers van ieder deelvenster heeft geen verandering. Daarom tellen de twee deelreeksen samen 2558 veranderingen, terwijl de volledige reeks er 2559 heeft: die bevat ook de verbinding over de jaargrens 2020/2021. Bij gelijke pieken kiest de controle de vroegste piek.
De oorspronkelijke bronkopie werd vastgelegd op 7 oktober 2026 om 14:18:17.889247 UTC. SHA-256 van de ruwe reeks: 12bda408fce288c0d9f68de03beffc6d89592a8fde37aff2d336b122baaddab3. Het manifest en de oorspronkelijke bestanden zijn leidend; de code vergelijkt de kopie voordat zij resultaten berekent.
De oorspronkelijke onafhankelijke controle gebruikte Decimal met 50 cijfers en een uitputtende vergelijking met eerdere pieken. Dat is historische controle-informatie uit het pakket. We presenteren de Nederlandstalige lokalisatie niet als een nieuwe bronophaling of nieuwe uitvoering van dat onderzoek.
Waarom verandert de omgekeerde notering de drawdown?
We nemen van alle 2560 koersen het omgekeerde: EUR per USD. Dat is meer dan een grafiek met een tegengesteld teken. Voor een eenvoudige verandering r wordt de verandering van het omgekeerde −r / (1+r). Een stijging van 10% betekent dus een daling van ongeveer 9,09% in het omgekeerde. Logveranderingen wisselen wel exact van teken; hun volledige populatiestandaardafwijking blijft 0,472710%.
Schuif op een klein scherm horizontaal door de tabel om kolommen te vergelijken.
| Steekproef | Waarnemingen | Verandering USD per EUR | Verandering EUR per USD | Drawdown USD per EUR | Drawdown EUR per USD |
|---|---|---|---|---|---|
| 2016-2020 | 1279 | 12,60% | -11,19% | 14,30% | 17,04% |
| 2021-2025 | 1281 | -4,44% | 4,65% | 22,48% | 19,19% |
| 2016-2025 | 2560 | 7,82% | -7,25% | 23,44% | 19,19% |
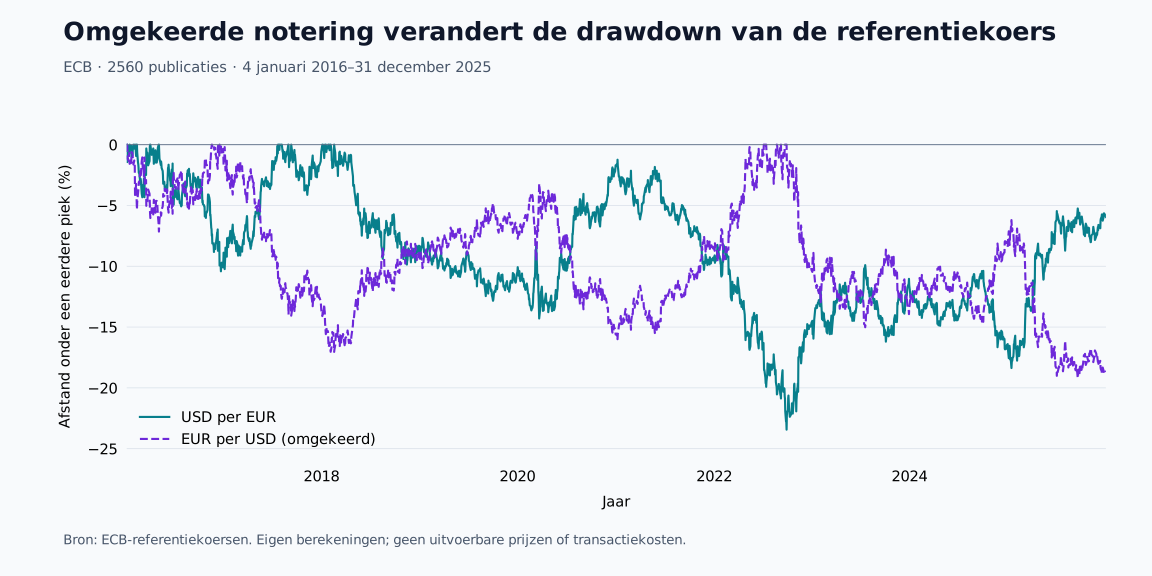
In de volledige USD-per-EUR-reeks is de maximale daling 23,44%, van de piek van 15 februari 2018 naar het dal van 28 september 2022. Voor EUR per USD is het maximum 19,19%, van 28 september 2022 naar 17 september 2025. In de eerste vijfjaarsperiode is de drawdown van het omgekeerde 17,04%; in de tweede 19,19%. De tabel toont positieve verliesgroottes, de grafiek de negatieve afstand onder een eerdere piek.
De verandering van begin tot eind bedraagt voor USD per EUR 12,60%, −4,44% en 7,82% in de twee deelperioden en het totaal; voor het omgekeerde −11,19%, 4,65% en −7,25%. De eindpuntverandering en de grootste tussentijdse daling zijn verschillende grootheden.
Een EUR-rekening maakt de reciproke koersgrafiek niet automatisch tot je rekeningresultaat. Nominale positie, contracttype, afrekening en kosten bepalen dat resultaat. Evenmin is de drawdown van het omgekeerde simpelweg de drawdown van een shortpositie. Noteer eerst wat de y-as meet, voordat je twee risicocijfers vergelijkt.
Uitbreiding op de omgekeerde notering reproduceren
Oorspronkelijke bestanden; geen nieuwe verkrijging of nieuwe uitvoering geclaimd.
- Uitbreidingsresultaten of controle (JSON)
- Koerstransformaties en drawdown (CSV)
- Oorspronkelijk uitbreidingspakket (ZIP)
- Uitbreidingsresultaten of controle (JSON)
Berekeningen reproduceren
- Code, gegevens en instructies (ZIP)
- Volledige resultaten (JSON)
- Koersen en onze transformaties (CSV)
- Bron, verkrijgingstijd en SHA
De oorspronkelijke programma’s analyze.py en verify.py kunnen met de meegeleverde ECB-kopie werken; de uitbreiding op de reciproke notering heeft een eigen pakket en controle. Bewaar bronhash, programma en vensterkeuze samen met je uitkomst. Een andere conventie moet zichtbaar zijn, geen stille vervanging van de bronberekening.
De ECB-hergebruiksvoorwaarden blijven van toepassing. De onderliggende ECB-informatie is gratis beschikbaar. Selecties, transformaties, berekeningen en Nederlandstalige uitleg zijn van dit project; de ECB keurt deze conclusies niet daarmee goed.
Gegevensbron: ECB-statistieken; onderzoek A gebruikt ook de NBP. Berekeningen, classificaties en grafieken zijn van dit project. De oorspronkelijke ECB-informatie is gratis. Dit impliceert geen goedkeuring door de ECB. Hergebruiksvoorwaarden staan in de pakketten. Voorbereiding en vertaling met AI-ondersteuning; code- en gegevenscontroles zijn geen onafhankelijke menselijke beoordeling.
Oorspronkelijke gegevens en programma’s
- Oorspronkelijke ECB-kopie (CSV)
- Oorspronkelijk rekenprogramma (Python)
- Oorspronkelijk onafhankelijk controleprogramma (Python)
Nederlandstalige leeswijzer bij de oorspronkelijke bestanden