
Inhalt dieser Analyse
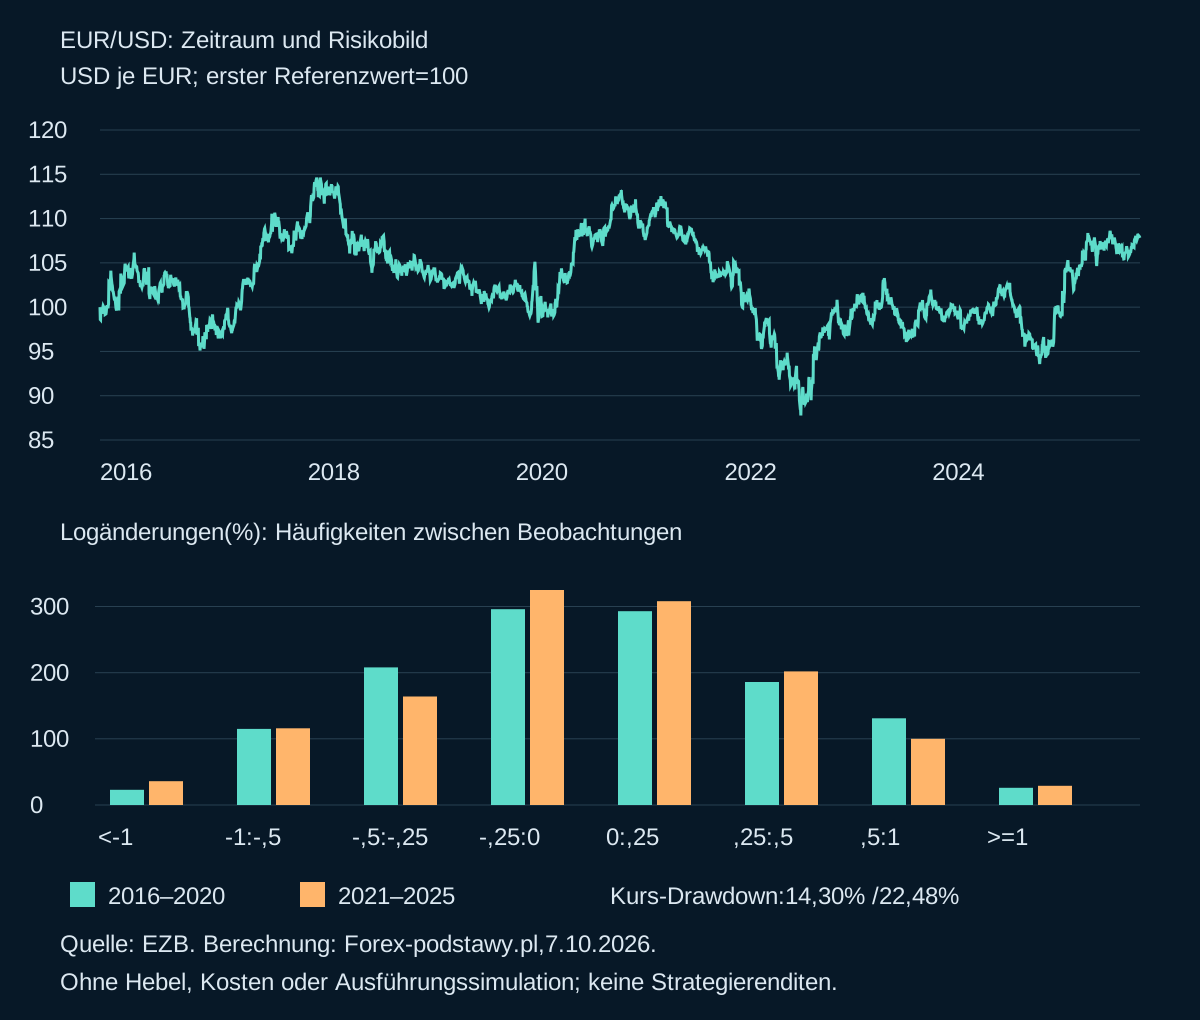
Im eingefrorenen EZB-Snapshot beträgt die Populationsstandardabweichung einfacher Veränderungen 2016–2020 0,467 Prozent und 2021–2025 0,479 Prozent. Der maximale Referenzkurs-Drawdown beträgt 14,30 beziehungsweise 22,48 Prozent. Die Streuungen sind ähnlich, die historischen Pfade verschieden. Gemessen werden Veränderungen zwischen aufeinanderfolgenden Veröffentlichungen, teilweise mehrere Kalendertage auseinander. Dies sind weder ausführbare Kurse noch Kontodrawdowns oder Strategierenditen.
Eine einzelne Volatilitätszahl kann den relevanten Pfad verbergen. Wir frieren die USD-je-EUR-Reihe 2016–2025 ein und berechnen gleiche Kennzahlen für zwei aufeinanderfolgende Fünfjahresfenster. Die Frage ist auf den Einfluss der Periodenwahl begrenzt. Es gibt keine Einstiegsregel, Positionsgröße oder Brokerbewertung.
Was messen die Daten genau?
Die Reihe EXR.D.USD.EUR.SP00.A notiert US-Dollar je Euro. Sie enthält 2.560 Beobachtungen von 4. Januar 2016 bis 31. Dezember 2025. Die EZB bezeichnet Referenzkurse als Informationswerte und rät von Transaktionsnutzung ab; dies erklärt auch ihr offizieller Rahmen. Ein Rückgang bedeutet Euroabwertung gegenüber USD, nicht automatisch Verlust jeder Währungsexposition.
Je Veröffentlichungsdatum liegt ein Wert vor, aber kein Intradayhoch, Tief, Bid/Ask, ausführbarer Eröffnungs- oder Schlusskurs, Volumen oder Finanzierung. Damit können wir keine Dojis zählen, Stops prüfen oder Kontoverlauf rekonstruieren. Täglich bedeutet nicht exakt 24 Stunden zwischen allen Nachbarwerten. Jede abgeleitete Zeile dokumentiert das Vorgängerdatum.
Wie unterscheiden sich die Verteilungen?
| Zeitraum | Beobachtungen /Änderungen | SD einfacher Änderungen | SD der Logänderungen | Absolute Änderungen >1% | Referenzkurs-Drawdown |
|---|---|---|---|---|---|
| 2016-2020 | 1279 / 1278 | 0,467% | 0,467% | 49 (3,83%) | 14,30% |
| 2021-2025 | 1281 / 1280 | 0,479% | 0,478% | 65 (5,08%) | 22,48% |
| 2016-2025 | 2560 / 2559 | 0,473% | 0,473% | 114 (4,45%) | 23,44% |
Die Hauptkennzahl teilt die Quadratsumme durch die Zahl der Veränderungen; Stichprobenstandardabweichung verwendet eine weniger. Beide stehen in den Vollergebnissen. Nichts wird annualisiert. Die Stichproben-SD einfacher Veränderungen beträgt 0,467654 und 0,478712 Prozent. Das erste bis 99. Perzentil der Logveränderungen reicht von−1,118 bis 1,180 beziehungsweise−1,307 bis 1,290 Prozent. Das beschreibt Stichproben, keine Grenzen der nächsten Beobachtung.
Das spätere Fenster hat mehr absolute Veränderungen über 1 Prozent, aber eine etwas kleinere mittlere absolute Veränderung:0,342 statt 0,352 Prozent. Eine Kennzahl beschreibt nicht die ganze Verteilung. Ein dauerhaftes Regime oder statistische Signifikanz wird nicht behauptet; ein entsprechender Test wurde nicht durchgeführt.
Warum unterscheiden sich die Referenzkurs-Drawdowns stärker?
2016–2020 reicht der größte Rückgang innerhalb des Fensters von 1,2493 am 15. Februar 2018 auf 1,0707 am 20. März 2020:14,30 Prozent.2021–2025 reicht er von 1,2338 am 6. Januar 2021 auf 0,9565 am 28. September 2022:22,48 Prozent. Das laufende Hoch beginnt in jedem Fenster neu.
Das Gesamtfenster verbindet das frühere Hoch 1,2493 mit dem späteren Tief 0,9565:23,44 Prozent nach 100×(1−0,9565/1,2493). Intradayextreme können fehlen. Hebel, Zins, Spread, Steuer, Finanzierung und Ausführung werden nicht modelliert. Kontodrawdown würde etwas anderes bedeuten.
Wie lässt sich das Ergebnis reproduzieren?
Abruf:2026-10-07T 14:18:17.889247+00:00. Berechnung:7. Oktober 2026. Einfache Veränderung=100×(P/Vorgänger−1); Logveränderung=100×ln(P/Vorgänger). Jede Teilperiode beginnt ohne Veränderung am ersten Wert.2021 übernimmt keinen 2020-Vorgänger. Daher gibt es 1.278 und 1.280 Teilperiodenänderungen, gegenüber 2.559 im Gesamtfenster mit einer zusätzlichen Brücke. Fehlende Daten werden nicht aufgefüllt. Quantile interpolieren linear bei(n−1)×p. Bei gleichen Hochs bleibt das früheste Hoch.
Lade EZB-Original-CSV, transformierten Pfad, Python-Berechnung und unabhängiges Prüfprogramm. Roh-SHA 256:12bda408fce288c0d9f68de03beffc6d89592a8fde37aff2d336b122baaddab3. Das ursprüngliche Paket kontrollierte die Statistik mit 50-stelliger Decimal-Arithmetik und erschöpfendem Vergleich früherer Hochs. Wähle einen anderen Zeitraum und rechne neu, bevor du eine historische Zahl übernimmst. Ziel ist Stichprobenabhängigkeit, keine Handelsempfehlung.
EZB-Nutzungsbedingungen verlangen Quellenangabe, Genauigkeit und Hinweis auf Transformationen. Beobachtungen sind frei verfügbar; Veränderungen, Indizes, Quantile, Verteilungen und Drawdowns sind unsere Berechnungen. Die EZB empfiehlt sie nicht. Bei entgeltlicher Wiederveröffentlichung bleibt der Hinweis auf kostenlos verfügbare EZB-Originalinformationen erforderlich.
Warum verändert die umgekehrte Notierung den Drawdown?
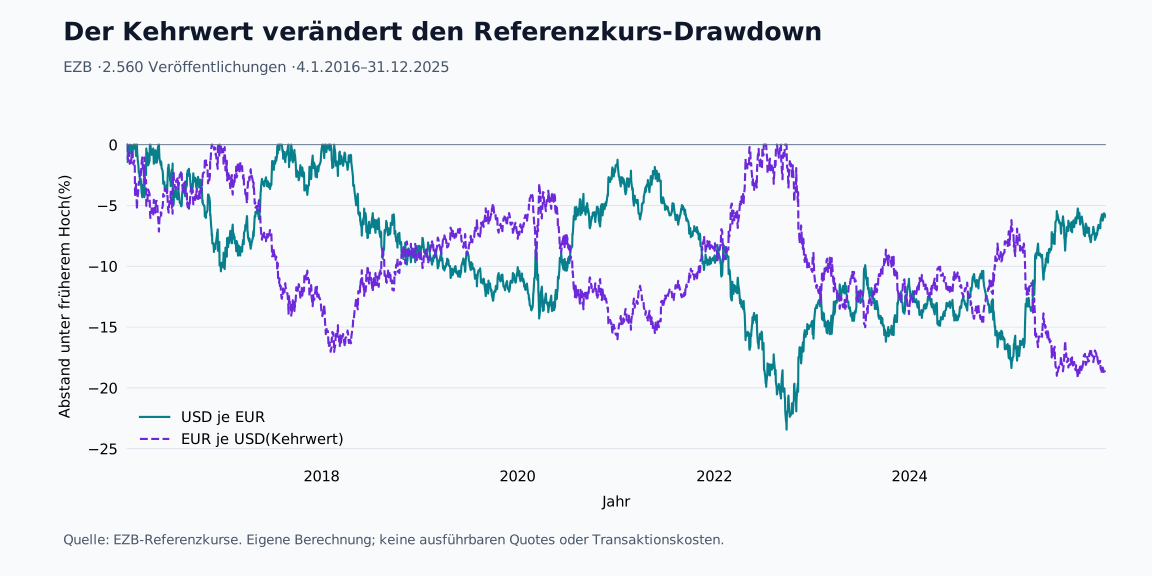
Wir invertieren alle 2.560 Werte: USD je EUR wird EUR je USD. Kalender und Beobachtungen bleiben gleich; dies ist mehr als eine Vorzeichenumkehr.
| Stichprobe | Beobachtungen | Änderung USD je EUR | Änderung EUR je USD | Drawdown USD je EUR | Drawdown EUR je USD |
|---|---|---|---|---|---|
| 2016-2020 | 1279 | 12,60% | -11,19% | 14,30% | 17,04% |
| 2021-2025 | 1281 | -4,44% | 4,65% | 22,48% | 19,19% |
| 2016-2025 | 2560 | 7,82% | -7,25% | 23,44% | 19,19% |
Für die ganze Stichprobe fällt USD je EUR maximal 23,44 Prozent vom 15. Februar 2018 bis 28. September 2022. Der Kehrwert fällt maximal 19,19 Prozent vom 28. September 2022 bis 17. September 2025. Auch Hoch- und Tiefdatum sind andere. Die Tabelle nennt Verlusthöhe positiv; der Chart zeigt Abstand unter dem Hoch negativ.
Für einfache Veränderung r=P1/P0−1 ist die Kehrwertänderung −r/(1+r). r ist ein Anteil, kein Prozentwert:10 Prozent Anstieg, also r=0,10, ergibt 9,09 Prozent Kehrwertrückgang statt 10. Logveränderungen haben genau entgegengesetzte Vorzeichen und identische Standardabweichung:0,472710 Prozent im Gesamtfenster. Das ist eine mathematische Identität, kein entdeckter Handelsvorteil.
Referenzkurs-Drawdown ist weder Short-Positions- noch Kontodrawdown. Positionsergebnis hängt zusätzlich von Abrechnungswährung, Nominalbetrag, Kontrakt und Kosten ab. Fehlende Veröffentlichungen bleiben ungefüllt; Intradaykurse werden nicht simuliert. Eine 50-stellige Decimal-Prüfung und ein unabhängiger Vergleich aller früheren Hochs bestätigen Tabelle und CSV im Erweiterungspaket.
Erweiterung: erhaltener 7.-Oktober-Snapshot, Code und Anleitung, JSON, CSV und unabhängiges Prüfergebnis.
Berechnungen reproduzieren
- Code, Daten und Anleitung(ZIP)
- Vollergebnisse(JSON)
- Kurse und Transformationen(CSV)
- Quelle, Abrufzeit und SHA
Der Code verwendet ausschließlich die Python-Standardbibliothek. Der enthaltene EZB-Snapshot reproduziert die Ergebnisse offline. Führe analyze.py und anschließend verify.py aus.
Datenquelle: EZB-Statistik; Studie A verwendet zusätzlich NBP. Berechnungen, Klassifikationen und Diagramme sind unsere. EZB-Originalinformationen sind kostenlos verfügbar; die EZB bestätigt oder empfiehlt unsere Ergebnisse nicht. Bedingungen der Quellennutzung stehen in den Paketen. KI unterstützte Berechnung und Veröffentlichung. Code- und Datenkontrollen sind keine unabhängige menschliche Fachbegutachtung.