
Indice dell’analisi
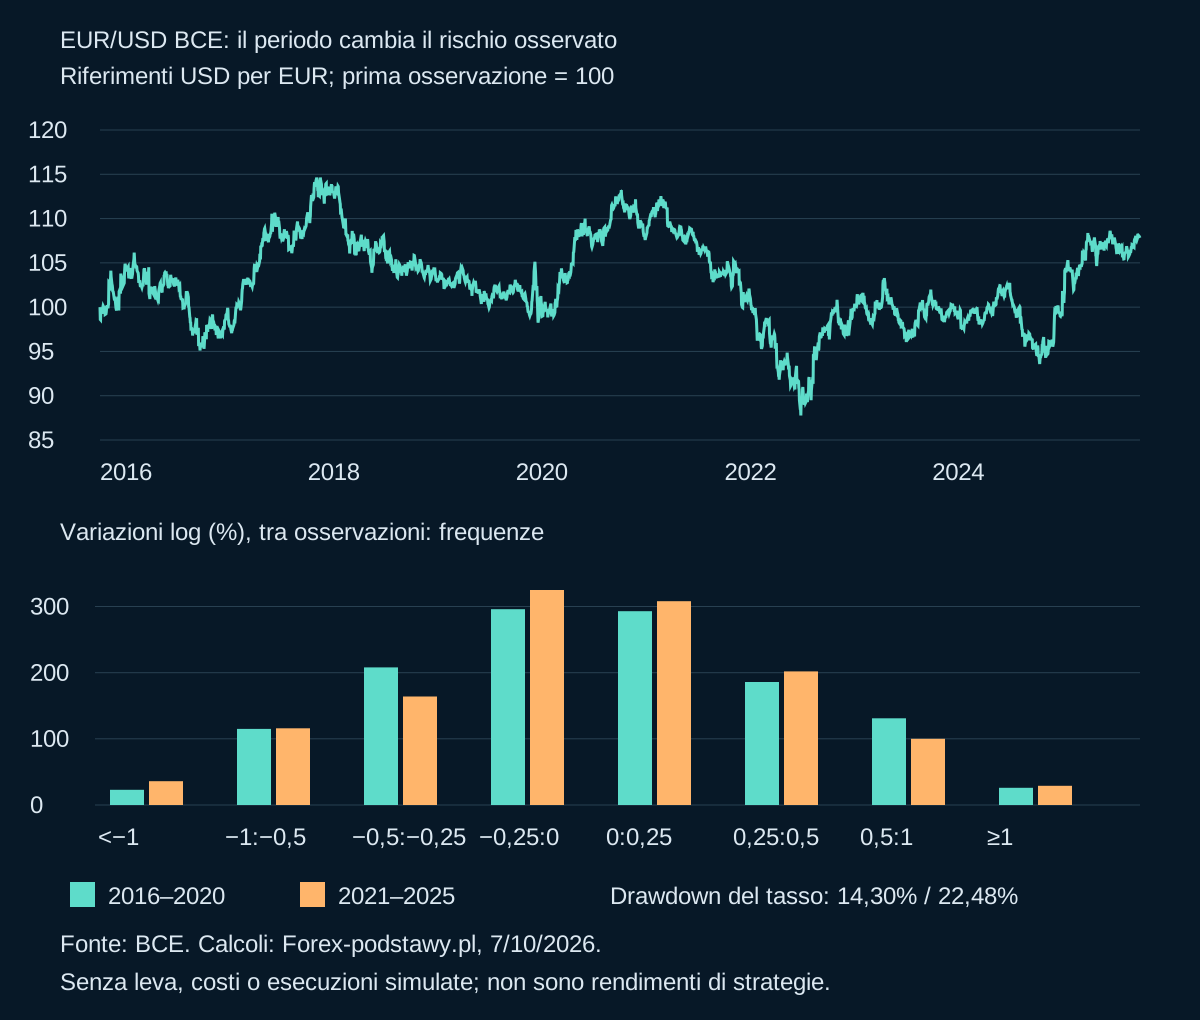
Nella copia congelata EUR/USD della BCE, la deviazione standard di popolazione delle variazioni semplici è 0,467% nel 2016–2020 e 0,479% nel 2021–2025. Il massimo drawdown del riferimento è rispettivamente 14,30% e 22,48%. Le dispersioni sono vicine, i percorsi storici differenti.
Sono variazioni tra osservazioni pubblicate consecutive, talvolta distanti più giorni di calendario. Non sono prezzi eseguibili, drawdown dell’equity o rendimenti di strategia. La domanda è limitata: quanto cambia la descrizione del rischio osservato scegliendo un altro periodo? Non esistono regole di entrata, dimensionamento o confronto di broker nello studio.
Che cosa misurano i dati
La serie è EXR.D.USD.EUR.SP00.A, USD per EUR: 2560 osservazioni dal 4 gennaio 2016 al 31 dicembre 2025. La BCE destina i riferimenti a scopi informativi e ne sconsiglia l’uso transazionale, come precisa il quadro ufficiale. Un calo misura il deprezzamento dell’euro rispetto al dollaro, non automaticamente una perdita di ogni esposizione valutaria.
Il CSV non contiene estremi intraday, spread, apertura o chiusura eseguibili, volume o finanziamento. Non può contare doji, confermare esecuzioni di stop o ricostruire un conto. Una frequenza quotidiana non rende ogni coppia di osservazioni distante esattamente 24 ore. Ogni riga derivata conserva la data precedente.
Come differiscono le distribuzioni
Su uno schermo piccolo scorri la tabella orizzontalmente per confrontare le colonne.
| Periodo | Osservazioni / variazioni | Deviazione standard semplice | Deviazione standard log | Variazioni assolute >1% | Drawdown del riferimento |
|---|---|---|---|---|---|
| 2016-2020 | 1279 / 1278 | 0,467% | 0,467% | 49 (3,83%) | 14,30% |
| 2021-2025 | 1281 / 1280 | 0,479% | 0,478% | 65 (5,08%) | 22,48% |
| 2016-2025 | 2560 / 2559 | 0,473% | 0,473% | 114 (4,45%) | 23,44% |
La deviazione standard principale divide la somma degli scarti quadratici per il numero di variazioni. Quella campionaria divide per un numero inferiore di uno; entrambe sono nei risultati completi, senza annualizzazione. La deviazione campionaria delle variazioni semplici è 0,467654% e 0,478712%. I percentili 1–99 delle variazioni logaritmiche sono da −1,118% a 1,180% e da −1,307% a 1,290%: descrivono i campioni, non limiti previsti per il prossimo dato.
La finestra più recente ha più variazioni semplici assolute oltre 1%, ma una variazione assoluta media leggermente inferiore: 0,342%, contro 0,352% nella prima. Una sola sintesi non rappresenta tutta la distribuzione. Non è stata eseguita una prova di significatività o di permanenza di un regime.
Perché il drawdown differisce maggiormente
Nel 2016–2020 il calo maggiore nella finestra va da 1,2493 del 15 febbraio 2018 a 1,0707 del 20 marzo 2020: 14,30%. Nel 2021–2025 va da 1,2338 del 6 gennaio 2021 a 0,9565 del 28 settembre 2022: 22,48%. Il massimo corrente riparte dall’inizio di ogni finestra.
Il periodo completo collega il precedente massimo 1,2493 al minimo successivo 0,9565: 23,44%, calcolato come 100 * (1 - 0.9565 / 1.2493). La sequenza può ignorare estremi intraday. Non include leva, interessi, spread, imposte, finanziamento o esecuzione. Definirla drawdown di un conto cambierebbe il significato del calcolo.
Come riprodurre i risultati
Dati congelati e calcoli espliciti
Acquisizione originale: 2026-10-07T14:18:17.889247+00:00; calcoli originali del 7 ottobre 2026. Variazione semplice = 100 * (P / previous_P - 1); logaritmica = 100 * ln(P / previous_P). La prima osservazione di ogni finestra non ha variazione e il 2021 non usa un predecessore del 2020. Le sottofinestre hanno 1278 e 1280 variazioni; l’intero periodo 2559, incluso un collegamento tra periodi. Le date senza pubblicazione non vengono riempite.
I quantili usano interpolazione lineare in (n - 1) * p. A parità di massimo si conserva il primo. SHA-256 grezzo: 12bda408fce288c0d9f68de03beffc6d89592a8fde37aff2d336b122baaddab3. Lo studio originale documenta calcoli Decimal a 50 cifre e confronto esaustivo dei massimi precedenti. La traduzione non è una nuova raccolta né una revisione umana indipendente. Prima di riutilizzare una misura storica, scegli una nuova finestra e ricalcola.
Le condizioni BCE di riutilizzo richiedono attribuzione, accuratezza e indicazione delle trasformazioni. Osservazioni originali gratuite; variazioni, indici, percentili, distribuzioni e drawdown sono calcoli del progetto. Non è implicata approvazione BCE. In una ripubblicazione a pagamento conserva l’avviso della disponibilità gratuita dei dati di origine.
Perché invertire la quotazione cambia il drawdown
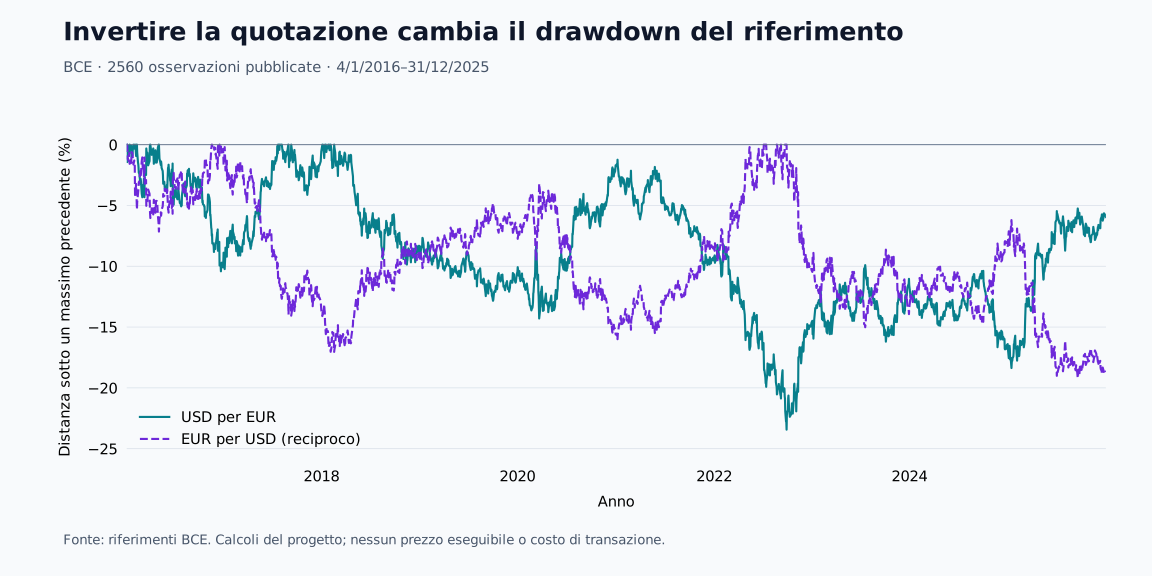
Invertiamo le stesse 2560 osservazioni: USD per EUR diventa EUR per USD. Non equivale a cambiare soltanto il segno del grafico; calendario e osservazioni rimangono gli stessi.
Su uno schermo piccolo scorri la tabella orizzontalmente per confrontare le colonne.
| Campione | Osservazioni | Variazione USD per EUR | Variazione EUR per USD | Drawdown USD per EUR | Drawdown EUR per USD |
|---|---|---|---|---|---|
| 2016-2020 | 1279 | 12,60% | -11,19% | 14,30% | 17,04% |
| 2021-2025 | 1281 | -4,44% | 4,65% | 22,48% | 19,19% |
| 2016-2025 | 2560 | 7,82% | -7,25% | 23,44% | 19,19% |
Nel campione completo il riferimento USD per EUR scende al massimo del 23,44%, dal 15 febbraio 2018 al 28 settembre 2022. Il reciproco scende al massimo del 19,19%, dal 28 settembre 2022 al 17 settembre 2025. Cambiano anche le date di massimo e minimo. La tabella indica l’ampiezza positiva del calo, il grafico la distanza negativa sotto il massimo.
Se la variazione semplice è r = P1/P0 - 1, quella del reciproco è -r/(1+r). r è una frazione: un aumento del 10% (r=0,10) comporta un calo del reciproco del 9,09%, non del 10%. Le variazioni logaritmiche hanno segni opposti e deviazione standard identica: 0,472710% nel campione completo. È un’identità matematica, non un nuovo vantaggio operativo.
Per un conto EUR, passare alla quotazione reciproca non trasforma questa curva in un risultato monetario: P/L dipende anche da quantità, contratto, valuta di regolamento e costi. Il drawdown del riferimento non è quello di una posizione short o dell’equity. Non simuliamo prezzi intraday o dati mancanti. L’estensione originale mantiene la copia del 7 ottobre 2026 e la sua verifica indipendente.
Riprodurre l’estensione sul cambio reciproco
File originali, senza nuova raccolta o nuova esecuzione dichiarata.
- Risultati o verifica dell’estensione (JSON)
- Trasformazioni del cambio e drawdown (CSV)
- Pacchetto originale dell’estensione (ZIP)
- Risultati o verifica dell’estensione (JSON)
Riprodurre i calcoli
- Codice, dati e istruzioni (ZIP)
- Risultati completi (JSON)
- Tassi e trasformazioni del progetto (CSV)
- Fonte, orario di acquisizione e SHA
Il codice usa soltanto la libreria standard di Python. La copia BCE inclusa consente la riproduzione offline: esegui analyze.py, poi verify.py. La guida italiana distingue la localizzazione dai dati e programmi originali.
Fonte dei dati: statistiche BCE; lo studio A usa anche NBP. Calcoli, classificazioni e grafici sono del progetto. Le informazioni BCE originali sono gratuite; non è implicata approvazione BCE dei risultati. Condizioni di riutilizzo nei pacchetti. Preparazione e traduzione assistite da IA; controlli di codice e dati distinti da una revisione umana indipendente.