
Sommaire de l’analyse
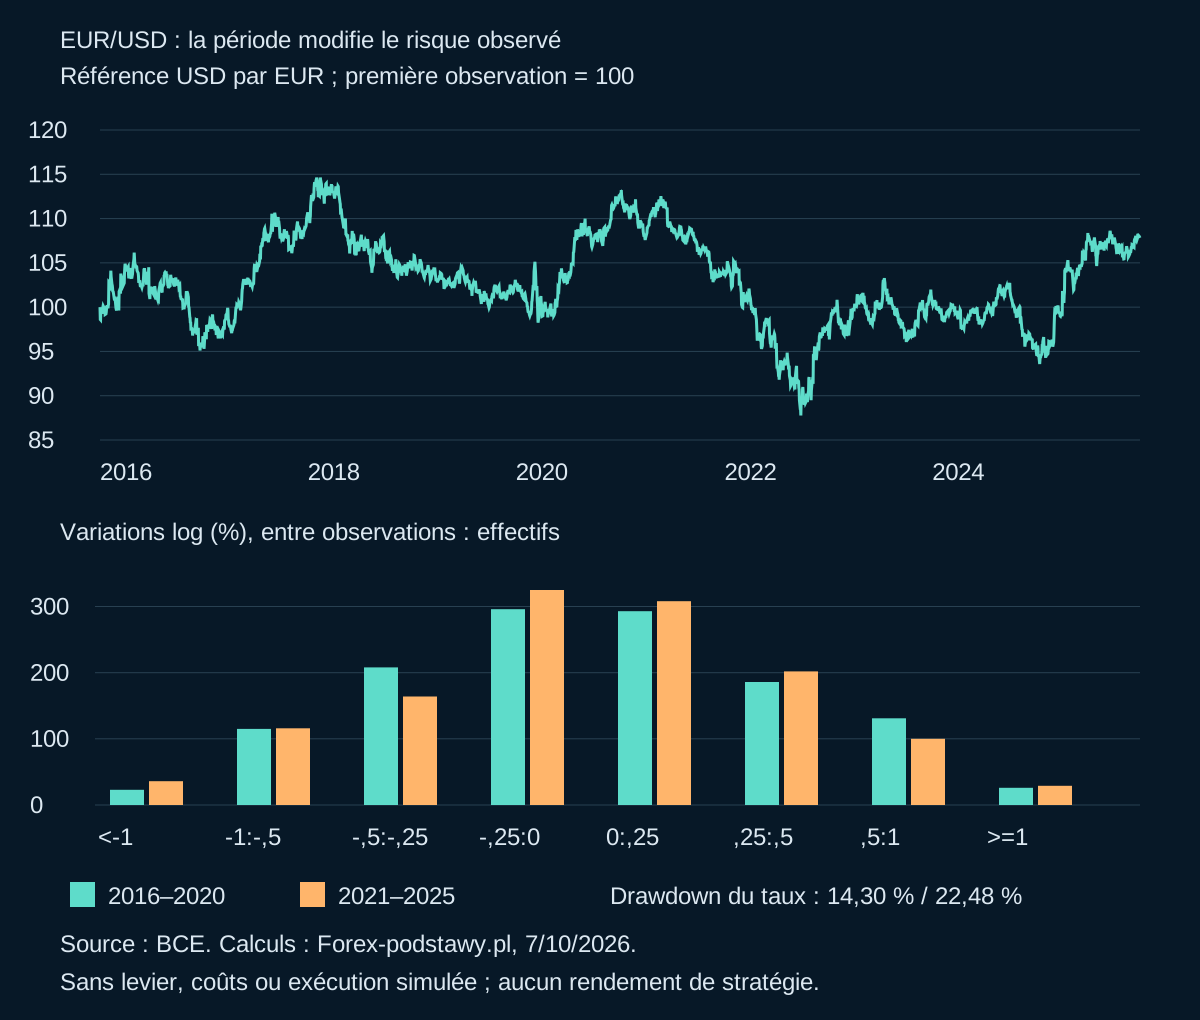
Dans cette copie figée de la référence EUR/USD de la BCE, l’écart-type de population des variations simples vaut 0,467 % en 2016–2020 et 0,479 % en 2021–2025. La baisse maximale du taux depuis un sommet précédent atteint respectivement 14,30 % et 22,48 %. Les mesures de dispersion sont proches ; les parcours historiques diffèrent.
Il s’agit de variations entre références publiées consécutives, parfois séparées de plusieurs jours calendaires. Ce ne sont ni des prix exécutables, ni des drawdowns de fonds propres, ni les rendements d’une stratégie. L’étude ne contient pas de règle d’entrée, de taille de position ou de comparaison de courtiers. Sa question est limitée : comment la description du risque observé change-t-elle lorsqu’on choisit une autre période ?
Que mesurent exactement les données ?
L’entrée est EXR.D.USD.EUR.SP00.A, en dollars américains par euro : 2560 observations du 4 janvier 2016 au 31 décembre 2025. La BCE destine ces références à l’information et déconseille leur usage transactionnel. Une baisse signifie une dépréciation de l’euro face au dollar, pas automatiquement une perte pour toute exposition de change.
Le CSV fournit une référence par date publiée. Il ne contient pas d’extrêmes intrajournaliers, de spread Bid/Ask, de prix d’ouverture ou clôture exécutables, de volume ou de financement. Il ne permet pas de compter des doji, de confirmer des stops ou de reconstruire un compte. Une étiquette quotidienne ne signifie pas que toutes les lignes voisines sont séparées d’exactement 24 heures ; chaque ligne dérivée conserve la date précédente.
Comment les distributions diffèrent-elles ?
Sur petit écran, faites défiler le tableau horizontalement pour comparer les colonnes.
| Période | Observations / variations | Écart-type des variations simples | Écart-type des variations log | Variations absolues >1 % | Drawdown du taux |
|---|---|---|---|---|---|
| 2016-2020 | 1279 / 1278 | 0,467% | 0,467% | 49 (3,83%) | 14,30% |
| 2021-2025 | 1281 / 1280 | 0,479% | 0,478% | 65 (5,08%) | 22,48% |
| 2016-2025 | 2560 / 2559 | 0,473% | 0,473% | 114 (4,45%) | 23,44% |
L’écart-type mis en avant divise la somme des écarts quadratiques par le nombre de variations. L’écart-type d’échantillon divise par une observation de moins ; les deux figurent dans les résultats complets et aucun n’est annualisé. L’écart-type d’échantillon des variations simples vaut 0,467654 % puis 0,478712 %. Les intervalles entre les percentiles 1 et 99 des variations logarithmiques vont de −1,118 % à 1,180 %, puis de −1,307 % à 1,290 %. Ils décrivent les échantillons, pas des limites prédites pour la prochaine observation.
La fenêtre récente contient davantage de variations simples supérieures à 1 % en valeur absolue, mais une variation absolue moyenne un peu inférieure : 0,342 %, contre 0,352 %. Une seule mesure ne représente pas toute une distribution. La comparaison ne démontre ni régime permanent ni significativité statistique ; aucun test de ce type n’a été effectué.
Pourquoi la baisse depuis un sommet diffère-t-elle davantage ?
En 2016–2020, la plus forte baisse interne à la fenêtre va de 1,2493 le 15 février 2018 à 1,0707 le 20 mars 2020, soit 14,30 %. En 2021–2025, elle va de 1,2338 le 6 janvier 2021 à 0,9565 le 28 septembre 2022, soit 22,48 %. Le sommet courant est réinitialisé au début de chaque période.
Sur l’échantillon complet, le sommet précédent de 1,2493 est relié au creux ultérieur de 0,9565 : 23,44 %, selon 100 * (1 - 0.9565 / 1.2493). Les extrêmes intrajournaliers peuvent manquer. Le calcul n’intègre ni levier, intérêts, spread, impôt, financement ni exécution. L’appeler drawdown des fonds propres d’un trader en changerait le sens.
Comment reproduire l’analyse ?
Copie obtenue le 2026-10-07T14:18:17.889247+00:00 ; calcul original du 7 octobre 2026. Variation simple = 100 × (P/P précédent−1) ; logarithmique = 100 × ln(P/P précédent). La première référence de chaque fenêtre n’a pas de variation. Celle de 2021 n’utilise pas une référence de 2020. Les sous-périodes comptent donc 1278 et 1280 variations, contre 2559 pour l’ensemble, avec une liaison supplémentaire entre périodes. Les dates sans publication ne sont pas remplies.
Les quantiles utilisent l’interpolation linéaire en (n−1)×p. Des sommets ex æquo conservent le premier. L’empreinte SHA-256 des données brutes est 12bda408fce288c0d9f68de03beffc6d89592a8fde37aff2d336b122baaddab3. L’étude originale documente une vérification Decimal à 50 chiffres et une comparaison exhaustive des sommets précédents. Traduire ne constitue pas une nouvelle collecte ni une certification humaine. Choisissez une autre fenêtre et recalculez avant de réutiliser un nombre historique dans un modèle.
La réutilisation des données BCE demande attribution, exactitude et identification des transformations. Les observations d’origine sont gratuites ; variations, indices, percentiles, distributions et baisses présentés ici sont nos calculs. Aucune approbation de la BCE n’est impliquée. En cas de republication payante, conservez l’avis de disponibilité gratuite des informations BCE d’origine.
Pourquoi inverser la cotation modifie-t-il le drawdown ?
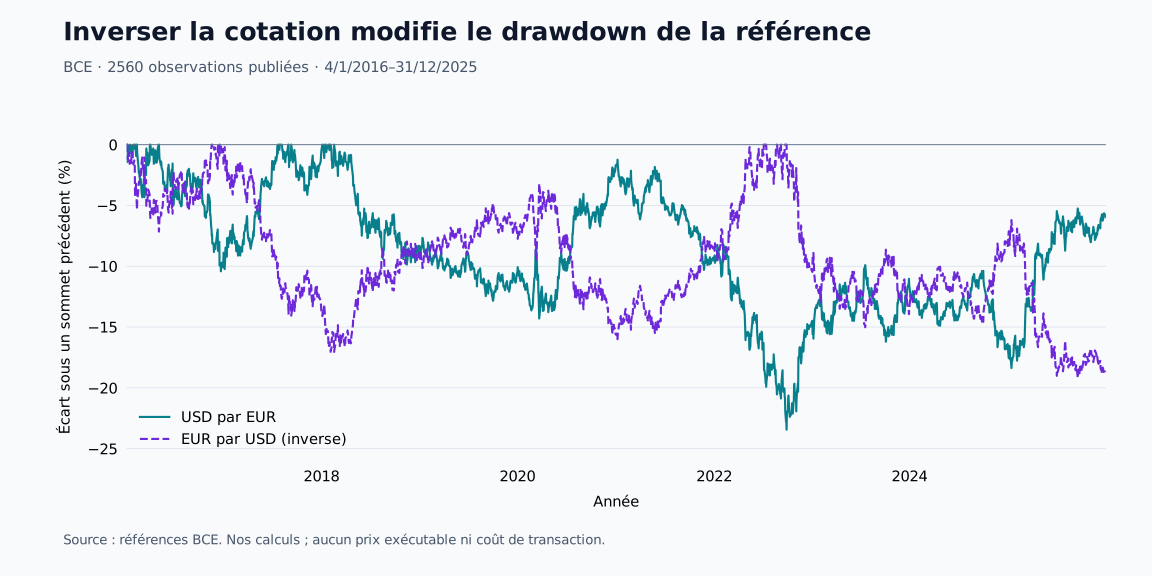
Nous prenons l’inverse des mêmes 2560 références : USD par EUR devient EUR par USD. Ce n’est pas seulement changer le signe d’un graphique. Les observations et le calendrier restent identiques.
Sur petit écran, faites défiler le tableau horizontalement pour comparer les colonnes.
| Échantillon | Observations | Variation USD par EUR | Variation EUR par USD | Drawdown USD par EUR | Drawdown EUR par USD |
|---|---|---|---|---|---|
| 2016-2020 | 1279 | 12,60% | -11,19% | 14,30% | 17,04% |
| 2021-2025 | 1281 | -4,44% | 4,65% | 22,48% | 19,19% |
| 2016-2025 | 2560 | 7,82% | -7,25% | 23,44% | 19,19% |
Sur l’ensemble, USD par EUR baisse au maximum de 23,44 %, du 15 février 2018 au 28 septembre 2022. Le taux inverse baisse au maximum de 19,19 %, du 28 septembre 2022 au 17 septembre 2025. Les dates des sommets et creux changent aussi. Le tableau présente l’ampleur de la baisse en positif ; le graphique présente la distance sous le sommet en négatif.
Pour une variation simple r = P1/P0 - 1, l’inverse varie de -r/(1+r). Ici r est une fraction : une hausse de 10 % (r=0,10) donne une baisse de 9,09 % de l’inverse, pas de 10 %. Les variations logarithmiques ont des signes exactement opposés et des écarts-types identiques : 0,472710 % sur l’échantillon complet. C’est une identité mathématique, pas un nouvel avantage de trading.
Le drawdown d’un taux de référence n’est ni celui d’une position courte ni celui des fonds propres. Le résultat de la position dépend aussi de la monnaie de règlement, du notionnel, du contrat et des coûts. Nous ne remplissons pas les dates sans publication et ne simulons pas les prix intrajournaliers. L’extension originale conserve la copie du 7 octobre 2026 et sa vérification indépendante.
Reproduire l’extension sur le taux inverse
Fichiers de l’extension originale, sans nouvelle collecte ni exécution annoncée.
- Résultats ou vérification de l’extension (JSON)
- Transformations de la cotation et drawdowns (CSV)
- Paquet original de l’extension (ZIP)
- Résultats ou vérification de l’extension (JSON)
Reproduire les calculs
- Code, données et instructions (ZIP)
- Résultats complets (JSON)
- Taux et transformations propres (CSV)
- Source, heure d’obtention et SHA
Le code utilise seulement la bibliothèque standard de Python. La copie BCE incluse permet de reproduire les résultats hors ligne : exécutez analyze.py puis verify.py. Le guide français distingue cette traduction des données et programmes originaux.
Source des données : statistiques BCE ; l’étude A utilise aussi NBP. Calculs, classements et graphiques sont les nôtres. Les informations BCE d’origine sont gratuites ; aucune approbation de nos résultats par la BCE n’est impliquée. Conditions de réutilisation dans les paquets. Préparation originale et traduction assistées par IA ; contrôles du code et des données distincts d’une expertise humaine indépendante.