Заработки известных трейдеров: капитал, проценты и полная группа
Громкий денежный выигрыш не является типичной доходностью розничного трейдера. Состояние управляющего, результат фонда и деньги клиента отвечают на разные вопросы. До сравнения определите капитал, период, расходы и внешние денежные потоки. Приведенные источники не дают проверенной переписи всех Forex-трейдеров, по которой можно установить обычную годовую доходность лучших 10%.
Что проверять в истории знаменитой сделки
Истории Сороса, Дракенмиллера и торговли фунтом — исторические примеры, а не прогноз для частного счета. Банк Англии описывает приостановку участия фунта в ERM 16 сентября 1992 года. Это не первичная выписка о личной прибыли Сороса. Для денежного результата нужны база капитала и период, а также указание, идет ли речь об одной сделке, портфеле фонда или управляющем лично. Крупный номинал позиции не равен капиталу, действительно поставленному под риск.
Почему состояние управляющего не равно доходности
В состояние могут входить комиссии, доля в бизнесе и вложения за пределами фонда. Активы под управлением — деньги клиентов, а не прибыль управляющего. Результат фонда с несколькими классами активов нельзя целиком приписать валютной торговле. Без исходного отчета и определений биографическое число не становится ориентиром доходности.
Как читать заявленный результат фонда
Уточните, результат приведен до или после комиссий, является ли он арифметическим средним либо сложной годовой доходностью. Из уже очищенного от расходов результата те же расходы повторно не вычитают. Описание стратегии в книге, в том числе о частном фонде Medallion, не делает ее доступным розничным вложением или воспроизводимой методикой. Издательское описание книги не заменяет документы фонда.
В условном примере прибыль 1,500 USD до отдельно указанной комиссии 200 USD оставляет 1,300 USD после нее. Чтобы перевести это в доходность и сравнить с другим счетом, все еще нужны начальный капитал и период. Пополнение счета само по себе не является торговой прибылью.
Что действительно показывают данные ESMA
В сообщении ESMA от марта 2018 года приведены исторические европейские анализы: убыток имели 74–89% розничных счетов CFD. Этот диапазон привязан к дате и исследованной группе; он не является сегодняшней мировой годовой вероятностью проигрыша. Применимые правила торговли CFD с плечом предусматривают предупреждения конкретного поставщика. Сопоставляйте данные о розничных результатах (на английском) по их периоду и группе, читая также обзор регулирования Forex (на английском).
Отрицательный результат не обязательно означает потерю всего депозита, а положительный не устанавливает доход для жизни. Историческая методика ESMA предусматривает пересчет предупреждения каждые три месяца за предшествующие 12 месяцев. Эти окна пересекаются: четыре последовательных предупреждения не являются четырьмя независимыми квартальными выборками. В методике учитываются расходы по CFD, но исключаются пополнения и изъятия; применимый сегодня режим конкретной страны следует проверить отдельно.
Можно ли установить обычную доходность верхнего дециля
Предупреждение брокера, отчет регулятора и исход коммерческого отбора описывают разные группы и способы измерения. Их объединение не создает рейтинга лучших 10% всех трейдеров. Выбранную годовую доходность можно подставить в условный бюджет, но нельзя назвать установленной целью или скромным ожидаемым результатом.
При одном периоде и отсутствии внешних потоков прибыль 10,000 USD на 100,000 USD равна 10%, а 2,000 USD на 10,000 USD — 20%. Большая денежная прибыль здесь соответствует меньшей процентной доходности. Ни одна величина не показывает максимальную просадку, плечо или вероятность повторения. Проверяйте процесс, а не только итог.
Почему сравнение себя с Соросом вводит в заблуждение
Список известных победителей может исключать закрытые счета, ранние потери и оставленные стратегии. Это ошибка выжившего. Используйте полную историю, а не одну отобранную сделку. Размер позиции знаменитого управляющего не годится как шаблон без остальных позиций, способов защиты и финансирования портфеля.
Победитель не описывает всю группу
Восемь результатов вымышлены: +40%, +15%, +5%, 0%, −10%, −20%, −25% и −45%. Начальный капитал одинаков, период общий, пополнений и изъятий нет. Результаты заданы после расходов и до налога. Для чтения схемы используйте горизонтальную прокрутку.
Сумма положительных результатов — 60 процентных пунктов, отрицательных — −100; вместе −40. Деление на 8 дает среднее −5%. При начальных 10,000 USD на каждый счет общий убыток составляет 4,000 USD на 80,000 USD, то есть также −5%. Остается 76,000 USD. Показ только счета A скрыл бы четыре убытка и не позволил бы получить эти результаты.
Это усреднение отдельных счетов, а не последовательное начисление доходностей одного счета. Ни группа, ни заработки не относятся к реальным участникам рынка.
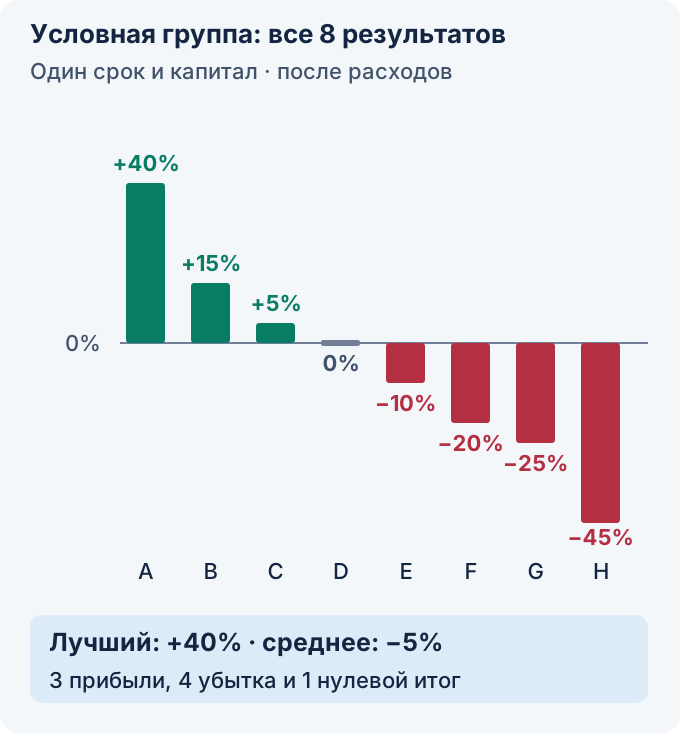
| Счет | Результат | Прибыль или убыток | В конце |
|---|---|---|---|
| A | +40% | +4,000 USD | 14,000 USD |
| B | +15% | +1,500 USD | 11,500 USD |
| C | +5% | +500 USD | 10,500 USD |
| D | 0% | 0 USD | 10,000 USD |
| E | −10% | −1,000 USD | 9,000 USD |
| F | −20% | −2,000 USD | 8,000 USD |
| G | −25% | −2,500 USD | 7,500 USD |
| H | −45% | −4,500 USD | 5,500 USD |
Почему одинаковые проценты при другом капитале дают другую сумму
Теперь изменим только начальные суммы отдельной вымышленной группы: у A 100,000 USD, у остальных семи счетов по 10,000 USD. Процентные результаты оставлены теми же как заданное условие, а не обещание воспроизвести доходность большим объемом. A получает 40,000 USD прибыли. Остальные вместе теряют 8,000 USD. Итого прибыль 32,000 USD на начальные 170,000 USD, конечная сумма 202,000 USD. Отношение 32,000 / 170,000 равно примерно +18.82%. Простая средняя восьми процентных результатов все еще −5%. Она больше не равна доходности объединенного капитала, потому что начальные суммы неравны.
| Начальные суммы | Всего в начале | Всего в конце | Общий результат | Результат / начальная сумма |
|---|---|---|---|---|
| Все начинают с 10,000 USD | 80,000 USD | 76,000 USD | −4,000 USD | −5% |
| A: 100,000 USD; остальные по 10,000 USD | 170,000 USD | 202,000 USD | +32,000 USD | около +18.82% |
Новый вариант также исключает пополнения и изъятия, использует общий период и заданные результаты после расходов до налога. Никакая из двух групп не является статистикой рынка или «верхнего дециля». Пример показывает различие весов, а не преимущество крупного счета. При реальных внешних потоках отдельно учитывайте их время и выбранный способ расчета доходности.
Что это значит для идеи жить на торговлю
Торговый результат меняется, а домашние счета остаются к оплате. Материал о том, можно ли жить на Forex, моделирует расходы и изъятия, не заявляя типичной доходности. Начисление сложного процента усиливает как прибыль, так и убыток; время само по себе не доказывает прибыльность стратегии.
Коммерческие отборы prop-компаний — отдельный договорный продукт. Плата за отбор, условия симулируемого счета и выплат не являются данными о доходах обычных розничных трейдеров.
Четыре шага до постановки денежной цели
- Отделите денежную прибыль от процента: запишите стартовый капитал, период и все пополнения либо изъятия.
- Проверьте, какие комиссии и налоги уже учтены. До сравнения приведите определения к одному виду.
- Прочитайте полную историю, включая просадку и неудачные периоды. Для модели финансируемого трейдера нужен свой разбор договора, а не только растущий график.
- Запишите ограничения сравнения. Исторический или условный результат не устанавливает будущий заработок вашего счета.
Следующий шаг
Проверьте математическое ожидание по полной истории сделок вместо отбора только лучших исходов.
Проверьте понимание
На схеме восемь условных результатов: +40%, +15%, +5%, 0%, −10%, −20%, −25%, −45%. Начальные суммы равны, период общий, внешних потоков нет. Что показывает полный набор?
Ответ и объяснения без JavaScript
Правильный ответ: Среднее −5%, хотя лучший результат +40%.
Среднее группы +40%, как у победителя.
+40% — только наибольший отдельный результат. Среднее учитывает все восемь счетов, включая четыре убытка и нулевой итог.
Среднее +5%, потому что прибыльные результаты преобладают.
Положительные результаты дают 60 процентных пунктов, отрицательные −100. Сумма −40, поэтому положительные +5% не получаются.
Среднее −5%, хотя лучший результат +40%.
Восемь результатов дают −40 процентных пунктов. −40 / 8 = −5%. При равных начальных суммах без внешних потоков это совпадает с отношением общего денежного результата к общему начальному капиталу.
Вопросы и ответы
Сколько именно Сорос заработал на фунте в 1992 году?
Для точной суммы нужен первичный документ, определяющий лицо или фонд, период, реализованный результат и расходы. Популярный заголовок не является проверенной доходностью личного счета. В этом материале неподтвержденная точная сумма не приводится.
Какова годовая доходность лучших 10% розничных Forex-трейдеров?
Нужны определенные группа и методика, включая пополнения, изъятия и расходы. Предупреждение о доле убыточных счетов не содержит доходности прибыльных клиентов и не определяет устойчивый верхний дециль. В приведенных источниках нет переписи всех розничных Forex-трейдеров для такого вывода.
Почему Medallion недоступен внешним инвесторам?
Условия доступа и заявления о доходности требуют документов самого фонда. Название или историческая репутация не подтверждают доступность вложения для вас, розничный ориентир или доход отдельного трейдера. Этот материал не устанавливает действующие условия участия по издательской аннотации книги.
Что означает доля убыточных счетов CFD?
Она описывает определенные счета и период согласно применимой методике. Это не мировая вероятность убытка, не доходность победителей и не объяснение причин индивидуального результата. Убыток не обязательно означает потерю всей внесенной суммы.
Источники и пределы применения
- Financial Times: исходная ретроспектива о фунте 1992 года
Материал недоступен в данном канале; ссылка сохранена как исходная вторичная ретроспектива. Не использован как первичная выписка, подтверждающая личный выигрыш или процент доходности Сороса.
- ESMA: исторические данные о CFD, март 2018
Свежо прочитаны выбранные части сообщения от 27 марта 2018 года. Диапазон 74–89% относится к приведенным историческим анализам розничных счетов CFD в европейских юрисдикциях, не к мировому прогнозу на следующий год.
- Penguin Random House: The Man Who Solved the Market
Старый адрес 566197 недоступен; найдена и прочитана издательская страница той же книги 557104: название, автор, описание и сведения об издании. Не вся книга, не аудиокнига, не независимый аудит Medallion и не действующие документы допуска в фонд.
- KNF: материалы и годовые отчеты по Forex
Старый pakiet_cfd перенаправляет в поиск с сообщением об отсутствии пути. Прочитана официальная навигационная страница с отдельными годами и ссылками на отчеты. Не все связанные отчеты, не перепись всех Forex-трейдеров и не средняя доходность верхнего дециля.
- ESMA: историческая методика предупреждения, приложение II
Прочитаны выбранные пункты приложения II: пересчет каждые три месяца за предыдущие 12 месяцев, учет расходов и исключение внешних пополнений либо изъятий. Методика исторического документа не объявлена единым действующим правом всех стран.
- Банк Англии: денежная политика июля–сентября 1992 года
Прочитано введение к материалу, опубликованному 1 декабря 1992 года: приостановка участия фунта в ERM 16 сентября. Это контекст события, не подтверждение личной прибыли Сороса, номинала его позиции или результата Quantum Fund.
Группы и все результаты примеров вымышлены. Восемь отдельных счетов имеют один период, результаты после расходов до налога и не имеют пополнений либо изъятий. Исходная группа начинает с одинаковых 10,000 USD; только новый вариант задает A 100,000 USD и другим по 10,000 USD. Сохраненные в новом варианте проценты — условие, не доказательство масштабируемости стратегии. Счета не являются последовательными периодами. Данные ESMA относятся к историческому европейскому контексту 2018 года, KNF — к польским материалам; это не единое российское право или мировая вероятность убытка. Личные доходы знаменитостей, доступ к частному фонду и обычная доходность лучших 10% не установлены.