Плечо 1:500: маржа, объем и граница принудительного закрытия
Условный счет с текущими средствами 200 EUR и одним стандартным лотом EUR/USD имеет экспозицию 100 000 EUR. При точном отношении 1:500 простая модель требует 200 EUR маржи: до расходов свободного обеспечения нет. Пипс стоит 10 USD, а его стоимость в EUR требует конвертации. Принудительное закрытие зависит от оставшихся средств и правил счета и может начаться до их обнуления.
Что означает множитель 1:500
Не смешивайте два отношения. Максимальный номинал относительно требуемой маржи характеризует условия обеспечения. Фактическая экспозиция относительно текущих средств счета показывает использованное плечо. Для одной позиции в точной учебной модели маржа равна номиналу, деленному на 500: ровно 0.2%, а не «немного меньше». При точном 1:30 требуется 3⅓%, то есть в 16⅔ раза больше обеспечения для той же позиции. Более высокая маржа сама не ограничивает возможный убыток.
Предложения 1:500, 1:1000 или 1:2000 могут создавать впечатление, будто небольшой капитал превращается в большое состояние. Например, обладатель 500 USD может воспринимать разрешенный номинал как собственные деньги. Но повышенный лимит не улучшает торговый метод. Он снижает требуемое обеспечение и облегчает чрезмерное увеличение позиции. Это механизм риска при таком выборе объема, а не доказательство мотива каждого брокера или вероятности потери на конкретном счете. Определение плеча на английском отделяет эти отношения.
При той же марже меняется сама позиция
Здесь намеренно фиксируем маржу 200 USD и сравниваем два разных номинала. Предполагаем линейную длинную позицию в USD, маржу как номинал / лимит и полное закрытие после точно заданного падения цены на 1%. Не учитываем расходы, конвертацию, изменение требований и более раннее закрытие. Средства всего счета не заданы, поэтому процент потери счета не вычисляется.
На узком экране прокрутите схему по горизонтали.
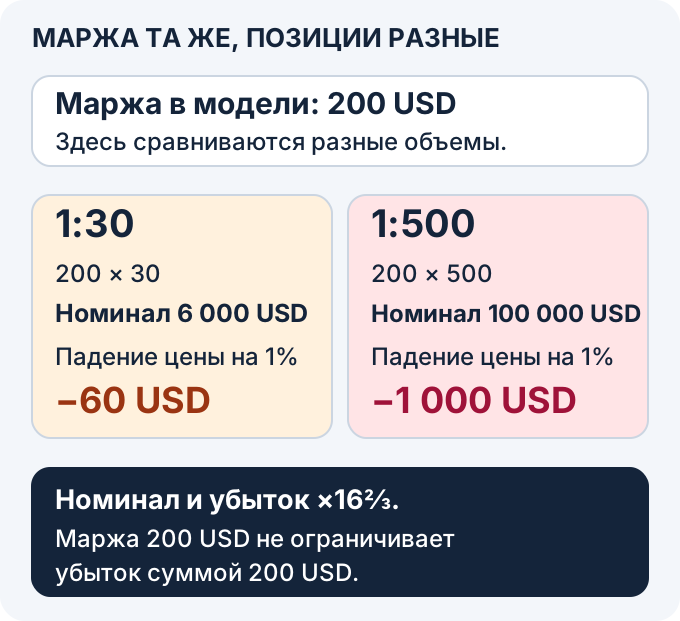
200 × 30 = 6 000 USD, а 200 × 500 = 100 000 USD. Один процент этих номиналов составляет 60 и 1 000 USD. Расхождение не вызвано изменением стоимости одной и той же позиции: позиции различны. Это учебная арифметика, а не предложение 1:500 польскому розничному клиенту; отдельно см. решение KNF 2019 года.
Объем позиции и оставшиеся средства
Начните с объема позиции, текущих средств и денежного убытка при заданном неблагоприятном движении. Затем отдельно проверьте маржу и условие принудительного закрытия. Больший разрешенный лимит допускает больший объем при том же обеспечении, но не заставляет его брать и не задает единственного расстояния до закрытия.
Прокрутите таблицу по горизонтали, чтобы прочитать все столбцы. С клавиатуры перейдите к таблице клавишей Tab и используйте стрелки влево и вправо.
| Показатель | Расчет |
|---|---|
| Экспозиция | 100 000 EUR |
| Маржа при точном 1:500 | 200 EUR |
| Один пипс до конвертации | 10 USD |
| Убыток после 10 пипсов против позиции | 100 USD / 1.1000 ≈ 90.91 EUR |
| Оставшиеся средства до возможного закрытия | 109.09 EUR; уровень маржи ≈ 54.55% |
Позиция и пересчет заданы для упражнения; фактическое принятие ордера при нулевом запасе свободного обеспечения не обещается. Даже небольшой для цены ход здесь расходует значительную долю счета. Однако распределение будущих цен не задано: вероятность разорения «как при монетке» и время, за которое рынок пройдет двадцать пипсов, из этих чисел не следуют.
Плечо само не определяет убыток одной позиции при движении цены — его определяет объем и спецификация. Ловушка возникает, когда доступную маржу принимают за приемлемый риск и увеличивают объем. Сравнение плеча и маржи разбирает первое различие, а материал о маржин-колле и стоп-ауте — условия принудительного закрытия.
Одна позиция при двух требованиях маржи
Теперь другой, независимый счет: текущие средства 10 000 USD, один стандартный лот EUR/USD по 1.1000. Номинал равен 110 000 USD. В заданной простой модели требуемая маржа — 110 000 / 30 ≈ 3 666.67 USD при точном 1:30 либо 220 USD при 1:500. Прочие корректировки исключены. Это не утверждение, что любой режим расчета MT5 берет номинал в USD: способ и валюту маржи задает спецификация.
Неблагоприятные 50 пипсов по тому же лоту дают 500 USD убытка при обоих множителях. Меняется обеспечение, но не стоимость пипса этой позиции. Если вместо одного взять 45 лотов, те же 50 пипсов дадут 22 500 USD ценового убытка. Принудительное закрытие может начаться раньше, а разрыв цен нарушает ожидаемую цену выхода. Защита от отрицательного баланса ограничивает обязательства только в применимой сфере продукта, компании и категории клиента.
Проверка до внесения денег. Посчитайте бюджет ценового убытка по планируемому объему в валюте счета, расходы и сценарий худшего исполнения. Средства / стоимость пипса дают лишь условное расстояние до нулевых средств при постоянном курсе, отсутствии затрат и более раннего закрытия. Это не расстояние до маржин-колла и не универсальный минимум 50 пипсов.
Иностранный адрес не описывает всю защиту
Сопоставляйте предложение 1:500 с фактическим юридическим лицом, продуктом и категорией клиента. В пределах обычных европейских ограничений розничных CFD такой множитель превышает разрешенный. Но одной рекламы или адреса недостаточно, чтобы установить применимые правила. Следующие страны — направления для проверки, не одинаковая характеристика всех зарегистрированных там компаний.
- Сейшелы. Установите договорную компанию, ее разрешенные виды деятельности и условия счета. Адрес регистрации сам не доказывает инвестиционную лицензию или объем защиты.
- Вануату. Проверьте разрешение конкретного провайдера, право обслуживать клиента в вашей стране, правила отрицательного баланса и рассмотрения жалоб.
- Сент-Винсент и Гренадины (SVG). Регистрация компании сама по себе недостаточна для подтверждения разрешения на предложенную услугу. Заявленную лицензию сверяют у названного органа, а не выводят из регистрационного номера.
Выясните, разрешена ли услуга в вашей ситуации, какие правила действуют для клиентских денег и отрицательного баланса, доступна ли компенсационная схема и куда подается жалоба. Не переносите защиту одной компании группы на другую. Зарубежный адрес не доказывает ни полного отсутствия надзорных обязанностей, ни полной защиты. Проверка признаков недобросовестного посредника на английском помогает разобрать заявления.
Историческое вмешательство ESMA
В 2018 году ESMA согласовала временные меры для розничных CFD в ЕС. В сообщении от 27 марта приведен исторический диапазон 74–89% убыточных счетов по исследованиям национальных органов разных юрисдикций. Это не текущий показатель каждого брокера и не доля потерь при конкретном плече 1:500. Материал о статистике результатов на английском отдельно рассматривает данные KNF и ESMA последующих лет.
Прокрутите таблицу по горизонтали, чтобы прочитать все столбцы. С клавиатуры перейдите к таблице клавишей Tab и используйте стрелки влево и вправо.
| Базовый инструмент | Предел в схеме 2018 года |
|---|---|
| Основные валютные пары, например EUR/USD | 1:30 |
| Пары вне регуляторного списка основных и золото | 1:20 |
| Основные фондовые индексы | 1:20 |
| Другие товары и неосновные фондовые индексы | 1:10 |
| Отдельные акции и иные базовые активы | 1:5 |
| Криптоактивы | 1:2 |
В этой схеме категории различались по волатильности, но текущую сферу устанавливают применимые национальные меры и классификация клиента. Решение KNF от 1 августа 2019 года, например, отдельно различает обычного и опытного розничного клиента; его процентные нормативы не подменяются точными отношениями учебных моделей выше. Обзор регулирования на английском и разбор предела 1:30 дают контекст. Лицензия сама не устанавливает множитель и оставшиеся гарантии. Профессиональный статус не следует считать единственным объяснением предложения; условия перехода и защиты проверяют отдельно, без обхода правил через иностранную компанию.
Маленький капитал не оправдывает большой объем
Повышенный предел разрешает больше экспозиции при той же марже, но не увеличивает средства и не создает преимущество стратегии. Выбирайте объем по бюджету возможного убытка и спецификации, а не по максимальному ордеру, который принимает платформа. Даже 500 USD не задают универсально достаточный или недостаточный капитал без этих условий.
На небольшом счете минимально разрешенный объем может оказаться слишком большим для выбранного бюджета с учетом контракта, расходов и риска исполнения. Проверьте это ограничение, не устанавливая единый минимум счета для всех. Можно продолжить учебную практику или не открывать позицию. Больший баланс и более низкое разрешенное плечо тоже не гарантируют сохранения денег.
Что проверить перед следующим ордером
- Разделите маржу и убыток. Используйте планируемый объем, спецификацию, текущие средства, пересчет валют и расходы. Узнайте правило закрытия. Свободное обеспечение / стоимость пипса не является универсальным расстоянием до маржин-колла.
- Установите договорную компанию. Сверьте точное название и лицензию в реестре нужного регулятора, а также право обслуживать клиента в вашей стране. Прочитайте правила клиентских денег, отрицательного баланса и жалоб.
- Проверьте предупреждения. Официальное предупреждение — основание разобраться до перевода средств. Отсутствие компании в списке, как и сама регистрация, не доказывает защиту от потерь или мошенничества.
- Выберите фактический объем по плану. Более низкий лимит способен ограничить доступную экспозицию, но не гарантирует, что движение или разрыв цены не исчерпают средства. Не занимайте всю доступную маржу только потому, что это технически возможно.
Порог закрытия и нулевые средства — разные границы
Дополнительная условная проверка первого счета: 200 EUR текущих средств, уже заданный один лот, постоянная маржа 200 EUR, курс пересчета 1.1000 USD за EUR. Расходов и других позиций нет. Только для этого упражнения зададим условие проверки закрытия: уровень маржи строго ниже 50%. Цена фактического закрытия не задана.
После 11 неблагоприятных пипсов убыток равен 110 USD / 1.1000 = 100 EUR, оставшиеся средства — 100 EUR, уровень — ровно 50%. Условие «ниже 50%» в этой точке еще не выполнено. После 12 пипсов убыток 120 / 1.1000 ≈ 109.09 EUR, средства ≈ 90.91 EUR, уровень ≈ 45.45%: условие уже выполнено. Гипотетическая граница нулевых средств при тех же допущениях — 22 пипса. Это не обещание удержания до нее или исполнения точно на пороге. На реальном счете правило, платежи, конвертация и исполнение могут изменить исход.
Дальнейший шаг: плечо и требуемая маржа
Далее отделите фактическое плечо от требуемой маржи в расчете счета.
Плечо и маржа: разные отношения и разные суммыПроверьте понимание
Почему при той же марже 200 USD модель дает убыток 1 000 USD при 1:500, а при 1:30 — 60 USD?
Ответ и объяснения без JavaScript
Правильный ответ: При той же марже разрешен больший номинал.
Сам лимит меняет стоимость одной и той же позиции.
В сравнении разные номиналы. При неизменной позиции ее ценовой результат не меняется от одного лимита маржи.
200 USD — наибольший возможный убыток.
Маржа обеспечивает экспозицию, но не устанавливает максимальный ценовой убыток.
При той же марже разрешен больший номинал.
200 × 30 = 6 000 USD, а 200 × 500 = 100 000 USD. Поэтому заданное движение на 1% дает разные суммы.
Вопросы и ответы
Допустимо ли 1:500 для розничного клиента в ЕС?
Для CFD в пределах обычных европейских мер розничного вмешательства 1:500 превышает допустимый множитель. Проверьте национальный режим, компанию, продукт и категорию клиента; реклама и одно резидентство не описывают весь договорный путь. Профессиональный статус не возникает автоматически, а иностранный адрес не отменяет все надзорные обязанности.
Сколько пипсов обнуляют счет при 1:500?
Одного множителя недостаточно. В условном счете 200 EUR с экспозицией 100 000 EUR один пипс равен 10 USD. При фиксированном 1.1000 USD за EUR это около 9.09 EUR за пипс; десять неблагоприятных пипсов дают около 90.91 EUR убытка. Лишь расчет нулевых средств без расходов и более раннего закрытия дает 22 пипса. Время, вероятность такого движения и фактическая цена закрытия не определены.
Что означает регистрация брокера на Сейшелах или Вануату?
Адрес регистрации не равен инвестиционной лицензии. Сверьте точную компанию, разрешенную деятельность и официальный реестр вместе с договором счета. Правила клиентских денег, отрицательного баланса и жалоб различаются по странам и услугам. По одному адресу нельзя выводить ни полную защиту, ни ее полное отсутствие.
Разве при маленьком капитале высокое плечо не необходимо для ощутимой прибыли?
Большой лимит не увеличивает средства и не доказывает преимущество метода. Проверьте минимальный объем, контракт, расходы и худшее исполнение относительно выбранного бюджета убытка. Для конкретного плана счет может быть недостаточен, но универсального порога нет. Учебная практика и отказ от позиции доступны; низкое плечо и больший баланс также не гарантируют сохранение капитала.
Источники и пределы применения
- ESMA: согласованные меры по розничным CFD, 27 марта 2018 года
Историческое сообщение о временных мерах, группах плеча и диапазоне убыточных счетов. Не текущая статистика любого провайдера.
- KNF: решение DAS.456.2.2019 от 1 августа 2019 года
Польское решение: определение продукта, требования к обеспечению, закрытию и отрицательному балансу; обычный и опытный розничный статус различаются.
- KNF: официальный список публичных предупреждений
Публикация сведений об уведомлениях о подозрении на преступление и некоторых производствах; отсутствие записи не освобождает от самостоятельной проверки.
- ESMA: предупреждение провайдерам CFD от 12 июля 2019 года
Историческое разъяснение о недопустимости обхода мер через побуждение к профессиональному статусу и переводу в компанию третьей страны.
- MetaTrader 5: расчет маржи
Разные методы и валюты обеспечения, конвертация и требования по позициям и ордерам. Простые формулы статьи явно заданы как учебные модели.
- CFTC: риски внебиржевой валютной торговли
Американский контекст проверки регистрации и рисков розничного OTC forex. Американские требования не объявляются правилами любого счета на русском языке.
ESMA 2018 и KNF 2019 даны с датами и сферами розничных CFD; национальный режим, компания и категория клиента требуют отдельной проверки. Американский материал CFTC — отдельный контекст. Русский язык не определяет применимые правила.