Можно ли жить с Forex: сценарии капитала и бытовой резерв
Доход от валютной торговли теоретически возможен, но нет суммы капитала или числа лет учебы, гарантирующих жизнь за счет Forex. Бытовые расходы отделяют от средств под риском постоянной потери, а результат оценивают после всех торговых расходов. Счета за жилье не следуют за изменчивой прибылью. Ниже — сценарная арифметика и движение резерва, а не замена зарплаты обещанным процентом.
Что говорят и чего не говорят доли убыточных счетов
В сообщении ESMA от марта 2018 национальные органы анализировали розничные CFD: убыточными были 74–89% счетов в рассмотренных данных. Это исторический европейский контекст, не нынешняя мировая годовая вероятность. В проверенной редакции британского COBS 22.5.6R на 1 июля 2026 предусмотрен расчет доли убыточных счетов конкретного поставщика каждые три месяца за предшествующие 12. Само регуляторное требование не доказывает независимого аудита каждого числа.
Убыточный счет не обязательно ликвидирован полностью. Прибыльный счет не обязательно приносит достаточно для жизни. По доле счетов нельзя получить медианную доходность нового участника без капитала, расходов, горизонта и размера риска. Сравните Forex и азартную игру; объяснение структуры и дисциплины не отменяет опасности потерь.
Капитал в сценарии, а не безопасный порог
Зададим бытовые расходы 4,000 USD в месяц, то есть 48,000 USD за год после налога. Условная плоская ставка 20% на чистую торговую прибыль без зачетов и внешних доходов требует 48,000/0.80 = 60,000 USD прибыли до налога. Торговые спреды, комиссии и финансирование уже исключены из этой прибыли. Медицинское обеспечение, пенсионные взносы и личный резерв нужно учитывать отдельно.
Разделим цель 60,000 на предполагаемую годовую доходность после торговых расходов, но до налога. Ни одна ставка не заявлена обычной или достижимой:
| Ставка за год | Расчет капитала | Капитал |
|---|---|---|
| 5% | 60,000 / 0.05 | 1,200,000 USD |
| 10% | 60,000 / 0.10 | 600,000 USD |
| 20% | 60,000 / 0.20 | 300,000 USD |
Повышение заданной ставки уменьшает ответ модели, но не доказывает возможности ее получить. Формула предполагает ровный годовой результат и не решает, можно ли оплачивать каждый месяц. Налог 20% — вход упражнения, не ставка для всех стран. Бытовой запас хранят отдельно от средств под риском.
Изъятие 1,900 USD из счета 2,000 USD требует 95% месячного прироста лишь для восполнения суммы до налогов и расходов; это не доказательство повторяемости. Даже условные постоянные 5% в месяц при капитализации дают 1.05¹² − 1 ≈ 79.6% в год. Не подменяйте годовой показатель месячным. См. результаты известных трейдеров (на английском) для оценки охвата доказательств результатов.
Просадка, сложный процент и изъятия
Прибыль не обязана поступать ровным месячным потоком. Простое среднее процентов не показывает, какую сумму можно регулярно изымать: важны капитализация, последовательность и момент выплат. Снятие после убытка уменьшает рабочие средства, которыми счет участвовал бы в возможном восстановлении.
Потеря 35% оставляет 65% капитала, поэтому возврат к началу требует 35/65 ≈ 53.85%. При потере 50% нужен прирост 100%. Здесь нет изъятий и расходов; при их наличии нужен другой расчет. Большая позиция может усилить ценовой убыток — разберите финансовое плечо, прежде чем включать его в бытовой план. Выплата на жизнь — отдельный денежный отток; положительное среднее не обеспечивает одинакового платежа каждый месяц.
Прибыльный период может не покрыть бытовые расходы
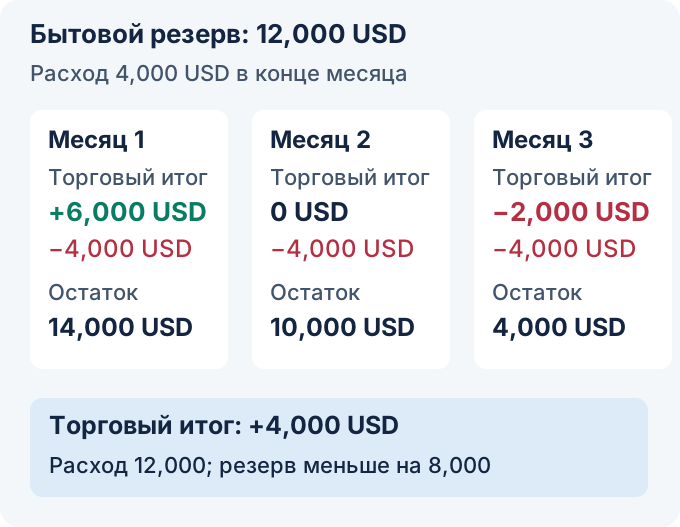
| Месяц | Торговый поток | Бытовой расход | Конец резерва |
|---|---|---|---|
| 1 | +6,000 | −4,000 | 14,000 |
| 2 | 0 | −4,000 | 10,000 |
| 3 | −2,000 | −4,000 | 4,000 |
Суммарная торговая прибыль +4,000 USD меньше расходов 12,000 USD. Резерв уменьшается на 8,000: 12,000 + 6,000 + 0 − 2,000 − 3 × 4,000 = 4,000 USD. Это не фактический заработок автора или клиента и не доходность счета, чей капитал не задан. Нельзя одновременно повторно вычесть из этих чистых торговых потоков уже учтенные комиссии.
Одинаковый конец не означает одинаковый запас по дороге
В новой отдельной проверке переставим те же заданные долларовые торговые результаты: −2,000, 0, +6,000 USD. При том же начальном резерве 12,000 и расходе 4,000 в конце каждого месяца остаются 6,000, 2,000, 4,000 USD. Конец совпадает с исходной последовательностью +6,000, 0, −2,000, но наименьший месячный остаток иной: 2,000 вместо 4,000. Если в этой проверке заранее требуется не опускаться ниже условных 3,000 USD на концах месяцев, новая последовательность нарушает условие во втором месяце, исходная — нет. Порог придуман для сравнения, не рекомендация. Это перестановка денежных сумм, а не процентных доходностей: одинаковый конец следует из одинаковой суммы потоков. Внутримесячная ликвидность, налог, торговый капитал, маржа и кредит не моделируются; фактическая возможность вывести прибыль или покрыть убыток не гарантируется.
| Месяц | Торговый поток | Бытовой расход | Конец резерва |
|---|---|---|---|
| 1 | −2,000 | −4,000 | 6,000 |
| 2 | 0 | −4,000 | 2,000 |
| 3 | +6,000 | −4,000 | 4,000 |
Нагрузка и обязательства отличаются от торговли в свободное время
Регулярный доход из другого источника может позволить не открывать позицию при отсутствии подходящего условия. Необходимость покрывать аренду рынком создает иное давление и может побуждать к лишним сделкам. Это причина проверить план, а не диагноз каждого занятого или свободного трейдера.
Интенсивный экранный режим может утомлять и не соответствовать работе или семейным обязанностям. Протестируйте расписание анализа, исполнения и разбора; сравните торговлю параллельно с работой (на английском) и выгорание трейдера (на английском). Личный счет сам не дает трудовых льгот. Страхование, пенсия, болезнь и бытовые обязанности — отдельный бюджет. Документы, которые требует кредитор, зависят от страны, учреждения и вида дохода; единого срока аудированных записей нет.
Нет установленного срока до устойчивой прибыли
Не существует проверенного универсального расписания, после которого доход от торговли обеспечивает жизнь. Календарь сам не подтверждает положительный результат после расходов. Нужны полные записи, отделение пополнений от прибыли и оценка чувствительности к условиям. Благоприятная выборка может оставаться слишком ограниченной для отказа от надежного дохода.
Демо помогает проверить платформу и модель расходов, но исполнения и списания могут отличаться. Оно не подвергает собственный внесенный капитал фактической потере. Сопоставьте различия демо и реального счета и условия поставщика до увеличения позиции. Даже прежний положительный результат не гарантирует будущих выплат.
Четыре проверки вместо обязательного увольнения
- Задайте отдельный предел потерь. Отделите деньги под риском от бытового запаса и оцените последствия полной потери. См. капитал для начала. Выбор бюджета сам не дает гарантии соблюдения при исполнении.
- Проверьте нулевые и отрицательные сценарии. Сопоставьте годовые расходы с длительной просадкой и возможным отсутствием вывода прибыли. Избегайте плана, который выполняется только при желаемой доходности.
- Различайте работу в фирме и коммерческое испытание. В испытании возможны плата и моделируемый счет; возврат, лимиты и последующие выплаты зависят от договора. Оплата не гарантирует дохода или доступного капитала. Выбор поставщика на ForexMechanics (на английском) дает вопросы к договору, не удостоверяет каждого предложения.
- Оцените учебную услугу. Программа, полная цена и подтвержденные заявления. Доход от курса не доказывает и не опровергает результат продавца на рынке. Обещанию зарплаты нужны полные записи и допущения; цену сравнивают с учебным бюджетом.
Следующий шаг
Далее разберите отчет UKNF: доля прибыльных клиентов не показывает, хватает ли их дохода для жизни.
Проверьте понимание
Условный резерв 12,000 USD получает месячные торговые потоки +6,000, 0 и −2,000. После каждого месяца расходуют 4,000. Сколько осталось, без налога и иных потоков?
Ответ и объяснения без JavaScript
Правильный ответ: 4,000 USD
16,000 USD
12,000 + 6,000 − 2,000 = 16,000 пропускает три расхода по 4,000. Положительный торговый итог не отменяет выплат.
8,000 USD
8,000 — уменьшение резерва: 12,000 расходов минус 4,000 торговой прибыли. Конец равен исходным 12,000 минус 8,000, то есть 4,000.
4,000 USD
12,000 + 6,000 + 0 − 2,000 − 3 × 4,000 = 4,000 USD. Торговая прибыль положительна, но меньше бытовых расходов.
Вопросы и ответы
Сколько капитала нужно, чтобы жить с Forex?
Расчет требует допущений о доходности после расходов, бытовых платежах, налоге, изъятиях и резерве. Условные 60,000 единиц до налога за год при заданных 10% требуют 600,000 единиц капитала. Это сценарий, не прогноз достижимости или безопасный порог.
Сколько лет до стабильной прибыльности?
Проверенного срока, гарантирующего стабильную прибыль, нет. Проверка навыков, полнота записей и оценка неопределенности важнее числа лет. Прибыльный период сам не устанавливает устойчивого денежного потока для жизни.
Платное испытание prop-фирмы дает безрисковый капитал?
Нет. Проверяйте плату, моделируемый или реальный режим, правила убытков, возврата и выплат. Прохождение испытания не гарантирует последующего договора или вывода денег; это не автоматически оплачиваемая работа.
Как учитывать риск при основной работе?
Определите необходимые действия метода и сопоставьте их с реальным временем. Старший период графика, уведомление или отложенный приказ не убирают автоматически риск наблюдения и исполнения. Демо или отсутствие реальной сделки тоже возможны.
Источники и пределы применения
- ESMA: исторический контекст потерь розничных CFD
Выбранный текст 27 марта 2018 перечитан в этой сессии для статьи о наставнике, связанный отчет указан в доказательствах. Исторические 74–89% счетов не являются текущей мировой вероятностью или медианной доходностью.
- BIS: валютное обследование апреля 2022
Исходный PDF-адрес перенаправляет на официальную статью; прочитаны выбранные пункты 517–529. Это исторический апрель 2022, не самые свежие данные и не доказательство способности получать бытовой доход.
- GUS: исходная категория статистики оплаты труда
Прямой запрос завершился таймаутом. Сохранена исходная категория; актуальная медианная зарплата и индивидуальный необходимый доход по ней не установлены.
- KNF: исходная ссылка на результаты розничных клиентов 2023
Адрес недоступен через использованный канал. Сохранен след исходного отчета; полного текста не прочитано и исторический диапазон не объявлен вновь проверенной мировой статистикой.
- FCA: COBS 22.5.6R, проверенная редакция на 1 июля 2026
Свежая официальная индексированная редакция содержит расчет конкретного поставщика каждые три месяца за предыдущие 12. Основной прямой адрес требует JavaScript, запрос редакции 31 октября недоступен. Полного текущего Handbook и независимого аудита процентов не заявляется.
- FCA: контекст розничных CFD в Великобритании
Выбранные пункты 258–272 и 303–325 описывают риск продукта, организацию договора и предупреждения поставщика. Это британский контекст, не универсальное правило российского читателя.
Все USD-примеры условны. В годовом сценарии 20% — иллюстративный налог, доходность после торговых расходов до налога задана, не обещана. В месячной модели налог и иные потоки игнорируются, результаты после торговых расходов переводятся в конце месяца; резерв также покрывает торговую потерю, капитал счета и маржа не заданы. Порог 3,000 в новом сравнении не рекомендация. ESMA — исторический европейский контекст 2018, FCA — указанный британский; универсального права, гарантированной зарплаты или срока прибыльности не установлено.