Корреляция валютных пар: данные, экспозиция и проверка арбитража
Представим вымышленный портфель с покупками EUR/USD и GBP/USD. Разные названия пар еще не доказывают диверсификацию: обе позиции имеют компонент в USD и могут одновременно терять стоимость при его укреплении. Коэффициент корреляции описывает выбранные наблюдения. Валютные суммы описывают позиции. Для оценки риска нужны оба описания и условия исполнения.
Проверьте даты до интерпретации коэффициента
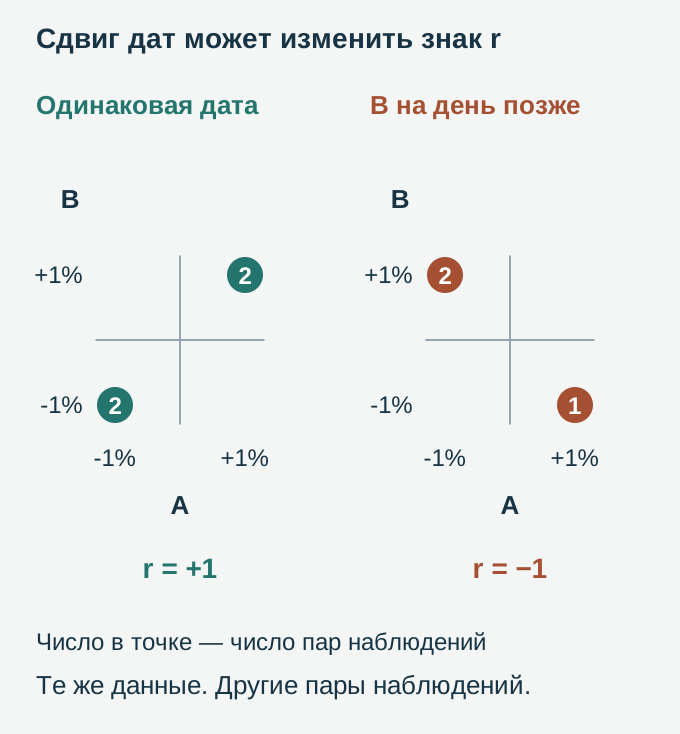
Зададим четыре вымышленные дневные доходности A и B: −1%, +1%, −1%, +1%. При правильном сопоставлении одинаковых дней B = A и r = +1. Если ошибочно соединить A за дни 1–3 с B за дни 2–4, получится B = −A и r = −1. Значения исходных рядов не изменились.
На узком экране прокрутите схему по горизонтали, чтобы увидеть оба графика.
| День | Доходность A | Доходность B |
|---|---|---|
| 1 | −1% | −1% |
| 2 | +1% | +1% |
| 3 | −1% | −1% |
| 4 | +1% | +1% |
Неверные пары — (−1; +1), (+1; −1), (−1; +1). Смена знака вызвана ошибкой сопоставления, а не изменением рынка или появлением арбитража. Справочник NIST рассчитывает коэффициент по соответствующим парам. До расчета сравните дату, время, часовой пояс и интервал доходности.
Что измеряет корреляция валютных пар
Коэффициент Пирсона измеряет линейную связь между парными наблюдениями. При ненулевой дисперсии обоих рядов он лежит от −1 до +1. Отрицательная единица означает точную отрицательную линейную зависимость, а не обязательно одинаковые по размеру движения. Ноль означает отсутствие измеренной линейной связи и сам по себе не доказывает независимость. Для постоянного ряда коэффициент не определен: знаменатель формулы равен нулю.
Для доходностей нужны одинаковые периоды. Совместный тренд уровней цен может дать иной результат, чем корреляция их изменений. Общая валюта создает общий компонент позиции, но не навязывает определенный коэффициент. Сначала запишите валюты, знаки и номинальные суммы, затем считайте доходности на согласованных наблюдениях в явно указанном окне.
Общая валюта и знак коэффициента
В EUR/USD и GBP/USD доллар — котируемая валюта. Две покупки содержат короткий компонент в USD, но их измеренная корреляция зависит от выборки и интервала доходности. Здесь не приведен текущий коэффициент этих рыночных пар. Не принимайте +0.9 за постоянное свойство этих пар: в этой статье их коэффициент по рыночным данным не рассчитывался.
В EUR/USD и USD/CHF доллар стоит по разные стороны. Отрицательная связь их доходностей возможна, однако движения EUR относительно CHF и изменения политики также важны. Нельзя вывести текущие −0.9 из одного названия пар. Сопоставьте датированные доходности, а валютные суммы проверяйте отдельно.
Отдельный вымышленный пример показывает разницу между связью и амплитудой: A = (−2%, −1%, +1%, +2%), B = (−4%, −2%, +2%, +4%). Здесь B = 2A и r = +1, хотя амплитуда B вдвое больше. Для B = −2A получится r = −1 при том же различии амплитуд. Четыре числа демонстрируют арифметику, а не устойчивость реальной рыночной связи.
Валютные суммы и суммарный запланированный риск
На условном счете 10 000 EUR две позиции с запланированными потерями по 100 EUR дают в сумме 200 EUR, или 2%, если оба стопа исполнятся по принятым ценам. Это сложение не зависит от корреляции. Коэффициент не определяет одновременное срабатывание стопов, фактическую величину потерь или удвоение долларового номинала. Разрывы цен и издержки могут изменить результат; 200 EUR здесь не гарантированный максимум потерь.
Рассмотрим отдельную модель позиций, эквивалентных обмену валют, без спреда и финансирования. Покупка 10 000 EUR по 1.1000 USD за EUR дает +10 000 EUR и −11 000 USD. Покупка 10 000 GBP по 1.2500 USD за GBP добавляет +10 000 GBP и −12 500 USD. Вместе получается −23 500 USD при сохраняющихся разных рисках в EUR и GBP.
Если вместо покупки GBP продать 8 800 GBP по 1.2500, поступит +11 000 USD. Исходные долларовые суммы взаимно погасятся, но останутся +10 000 EUR и −8 800 GBP. Портфель не стал безрисковым. Для покупки USD/CHF в качестве другой части хеджирования также надо согласовать сумму USD; одинаковые числа лотов сами по себе этого не обеспечивают. Условия инструмента, оценка позиций и расходы остаются частью риска портфеля.
Окно, нелинейная зависимость и изменения политики
Коэффициент относится к выбранной выборке. Укажите даты, частоту, сторону цены и то, что считаете: уровни или доходности. Простая доходность за период равна P(t) ÷ P(t−1) − 1. Другое окно может дать другую оценку, но не обязано ее изменить. Таблица брокера понятна только вместе с определением данных и расчета. Неизменное число не гарантирует будущей устойчивости.
Еще один вымышленный набор записан числами в процентных пунктах: A = (−2, −1, 1, 2), B = (4, 1, 1, 4). Здесь B = A². Средние равны 0 и 2.5; сумма произведений отклонений равна −3 + 1.5 − 1.5 + 3 = 0. Обе дисперсии ненулевые, поэтому r = 0 при точной нелинейной зависимости этих четырех значений. Пример не описывает реальные валютные доходности и ничего не доказывает о пятом наблюдении.
Изменения политики можно включать в датированные сценарии. 15 января 2015 года Швейцарский национальный банк объявил об отмене минимального курса 1.20 CHF за EUR. Официальное сообщение устанавливает этот факт, но не дает сравнения коэффициентов корреляции и не доказывает, что в любом кризисе они становятся равны единице. Материал о межрыночном анализе (на английском) дает дополнительный контекст; общие экспозиции и стресс-сценарии проверяйте отдельно от линейного коэффициента.
Треугольный обмен и торговля на сближение цен
Треугольный цикл возвращает средства в исходную валюту через три исполнимых обмена. При продаже базовой валюты используется Bid, при покупке — Ask. Расхождение прямого и синтетического средних курсов не доказывает прибыль завершенного цикла. Зададим одновременные вымышленные котировки с достаточным объемом: EUR/USD 1.1000/1.1002, GBP/USD 1.2500/1.2502 и EUR/GBP 0.8801/0.8803; везде порядок Bid/Ask.
| Обмен | Нужная сторона | Полученная сумма |
|---|---|---|
| Продать 10 000 EUR за GBP | EUR/GBP Bid 0.8801 | 8 801 GBP |
| Продать все GBP за USD | GBP/USD Bid 1.2500 | 11 001.25 USD |
| Купить EUR на все USD | EUR/USD Ask 1.1002 | Около 9 999.3183 EUR |
До отдельных сборов потеря составляет около 0.68 EUR. При этом прямой средний EUR/GBP равен 0.8802, а отношение средних долларовых пар — примерно 0.88001. Спред уже включен в Bid/Ask, его не надо вычитать повторно. Для положительного валового результата именно этого направления Bid EUR/GBP должен быть строго выше 1.1002 ÷ 1.2500 = 0.88016. При равенстве валовой результат нулевой; комиссии и риск исполнения добавляют условия.
Работа Fenn и соавторов 2008 года различает индикативные и исполнимые цены, видимое отклонение и фактическое завершение всех частей. Ее исторические данные и симуляции имеют собственные периоды и допущения о заполнении, ликвидности и потерях при незавершении. Это не универсальный замер нынешней задержки розничного клиента. Проверьте время котировок, доступный объем, сборы и остаток при частичном исполнении. Три CFD не превращаются автоматически в три поставочных обмена валют. Справочные курсы ЕЦБ публикуются для информации; ЕЦБ настоятельно не рекомендует использовать их для сделок.
Парная торговля рассчитывает на изменение относительной оценки двух инструментов, но не гарантирует сближения. Задайте спред, веса, условия входа и выхода, горизонт оценки. Высокая корреляция доходностей не проверяет стационарность выбранной комбинации цен. Коинтеграция относится к подходящей стационарной комбинации нестационарных рядов, а не просто к похожим краткосрочным движениям.
Цитируемое исследование Gatev, Goetzmann и Rouwenhorst формирует пары акций за 12 месяцев и торгует ими следующие 6 месяцев по заранее заданным правилам. Оно учитывает завершение торгового периода без схождения и обсуждает расходы. Это не подтверждение прибыли произвольных пар Forex. Парная торговля — один пример более широкого семейства статистического арбитража; риск расхождения и исполнения сохраняется.
Что записать перед следующим расчетом
- Для каждой позиции запишите валюты, знаки, базовую валюту, номинальные суммы, курсы и условия расчетов. Сложите общие компоненты.
- Сопоставьте даты, часовые пояса и интервалы доходности. Зафиксируйте окно, пропуски и случаи постоянного ряда.
- Посчитайте общий запланированный риск по стопам и остаточную экспозицию. Выбор порога корреляции +0.7 не означает, что уменьшение обеих позиций вдвое восстанавливает определенный риск счета.
- Сравнивайте датированные окна и сценарии по заранее выбранному правилу. Универсальное еженедельное обновление или одно макрособытие не гарантируют изменения связи.
- Для обменного цикла используйте исполнимые Bid/Ask, объем и все расходы. Сохраняйте записи о незавершенных частях и оставшихся валютах наряду с полными циклами.
Для проверки стратегии нужны правила, выбранные на одном отрезке, и оценка неизменных правил на последующих данных. Учитывайте неудачное схождение и расходы, а не только успешные случаи. Вымышленные примеры здесь объясняют арифметику и ошибки данных; они не измеряют текущие корреляции, качество исполнения брокера или будущую прибыль.
Следующий шаг
После проверки дат сравните общие валюты, окна данных и остаточную экспозицию в практическом разборе корреляций.
Корреляции валютных пар на практике (на английском)Проверьте понимание
Доходности не изменились, но A за дни 1–3 сопоставили с B за дни 2–4 вместо одинаковых дат. Что это показывает?
Ответ и объяснения без JavaScript
Правильный ответ: Один сдвиг сопоставления может изменить знак r.
Рынок сменил положительную корреляцию на отрицательную.
Нового рынка или последующего ряда не вводили. Изменилось только сопоставление наблюдений.
Отрицательная корреляция доказывает возможность гарантированного арбитража.
Коэффициент получен по несовпадающим датам и не описывает исполнимую сделку.
Один сдвиг сопоставления может изменить знак r.
Верно. При правильных датах B = A; при сдвиге B = −A. Сначала исправьте интервалы.
Вопросы и ответы
Гарантирует ли доллар по разные стороны отрицательную корреляцию?
Нет. Для EUR/USD и USD/CHF важны также изменения EUR относительно CHF. Нужна датированная выборка согласованных доходностей, а не число −0.9 из названий пар. Даже r = −1 обозначает точную отрицательную линейную связь, а не одинаковую амплитуду или полный хедж. Отдельно согласуйте валютные суммы, остаток, расходы и курсы пересчета.
Дают ли две коррелированные пары диверсификацию?
Общие компоненты могут концентрировать риск, но две пары не становятся автоматически одной удвоенной позицией. В вымышленном примере покупки 10 000 EUR по 1.1000 и 10 000 GBP по 1.2500 дают −23 500 USD при разных рисках EUR и GBP. Два запланированных стоп-убытка по 100 EUR складываются в 200 EUR независимо от корреляции; ни одновременное срабатывание, ни этот максимум фактических потерь не гарантированы. Размеры берутся из полного плана, а не автоматически уменьшаются вдвое по порогу r. Подробнее — по ссылке «Корреляции валютных пар на практике» в следующем шаге.
Может ли розничный трейдер заработать на треугольном арбитраже?
Одного расхождения курсов недостаточно. В нашем вымышленном цикле 10 000 EUR превращаются примерно в 9 999.3183 EUR до отдельных комиссий: важны правильные стороны Bid/Ask. Историческая работа Fenn различает исполнимые цены и полное завершение цикла в рамках собственных допущений. Нужны объем, согласованные метки времени, сборы и учет остатка при частичном исполнении. Здесь не установлены универсальная длительность возможностей, задержка клиента или гарантированный доступ.
Как часто меняется корреляция?
Коэффициент относится к заданным наблюдениям и окну. Другое окно может изменить оценку, но не обязано; прежнее число не доказывает будущей устойчивости. Сначала согласуйте периоды: сдвиг даты на схеме меняет r с +1 на −1 без изменения доходностей. Также проверяйте нелинейную зависимость и общие валютные суммы. Универсального еженедельного требования или кризисного коэффициента нет. Термины межрыночного анализа см. по ссылке в разделе об окне данных, нелинейной зависимости и изменениях политики.
Источники и пределы применения
- BIS: оборот валютного рынка в апреле 2022 года
Сохраненная историческая ссылка и нынешний официальный переход. Используется только как датированный контекст структуры OTC; не текущая корреляция или оценка оборота 2026 года.
- BIS: высокочастотная торговля на FX, 2011 год
Прочитаны официальная страница и ее содержательное описание отчета. Полный 37-страничный PDF не прочитан; универсальные нынешние задержки и запрет прибыли розницы из него не выводятся.
- ЕЦБ: справочные валютные курсы
Прочитано назначение рядов, время публикации и предупреждение против использования для сделок. Ряды не скачивались, реальные коэффициенты не рассчитывались.
- NIST: коэффициент корреляции Пирсона
Формула по соответствующим наблюдениям, линейная связь и одинаковое число элементов. Наборы данных статьи вымышлены; Dataplot не запускался.
- Fenn и соавторы: треугольный арбитраж, 2008 год
Прочитаны нужные части об исполнимых ценах, правильных сторонах обмена, исторических выборках и допущениях заполнения. Не вся статья с графиками, не исходные данные и не повторение симуляций.
- Gatev, Goetzmann, Rouwenhorst: парная торговля, февраль 2006 года
Прочитаны обложка, аннотация, нужные части о коинтеграции и методике 12/6 месяцев, выходах и несхождении. Исторические акции; не полный 47-страничный документ или подтверждение стратегии Forex.
- NIST: исходная страница справочника 1997 года
Исходная ссылка внутри статьи сохранена. Прочитан текст одной страницы; ясная формула проверена по HTML-справочнику. Не заявлено визуальное чтение PDF.
- ШНБ: сообщение от 15 января 2015 года
Прочитан полный текст одностраничного сообщения об отмене минимального курса 1.20 CHF за EUR. Документ не измеряет коэффициенты корреляции до и после события.
Статистические и обменные примеры вымышлены. Сведения о ШНБ и исследованиях имеют собственные исторические даты. Нет проверки лицензий, доступности продукта читателю, реальных котировок или рекомендации сделки.