CVaR: средняя потеря в хвосте и границы оценки
VaR — квантиль заданного распределения потерь, а не гарантия результата следующего месяца. CVaR, или ожидаемые потери в хвосте (Expected Shortfall, далее ES), усредняет худшую заданную долю вероятностной массы. Для дискретных данных важно правильно учесть вес на границе. Рассмотрим небольшие вымышленные модели отдельно от банковских требований к капиталу.
Порог VaR и средняя потеря в хвосте
Будем считать L = −доходность: положительное значение означает убыток, отрицательное — прибыль. VaR95 — наименьшее значение потери, при котором накопленная вероятность модели достигает 95%. В непрерывном распределении над ним остается хвост 5%. В дискретном распределении сама граница может иметь ненулевой вес. Исторический квантиль не доказывает будущую частоту; среди 12 равновзвешенных наблюдений ровно 95% наблюдений не получится.
Если на границе нет вероятностной массы, ES можно записать как среднюю потерю за VaR. Для отдельных сценариев или эмпирической выборки нужно набрать ровно требуемую массу хвоста, при необходимости взяв часть веса граничного значения. Простое усреднение только потерь строго выше VaR может дать другой результат.
Проверка: два распределения могут иметь одинаковый VaR95 и разные средние потери в худших 5%. Одного самого плохого наблюдения для сравнения недостаточно: задайте все значения хвоста и их веса.
ES в историческом стандарте банковского капитала
Стандарт Базельского комитета от января 2019 года пересмотрел версию 2016 года, сохранив применение ES во внутренних моделях рыночного риска банков. Раздел MAR33 задает односторонний уровень 97.5%, базовый горизонт ликвидности 10 дней с дополнительными корректировками и калибровку на стрессовый период. VaR остается, например, в требованиях к обратной проверке модели и риску дефолта. Это банковский документ: он не устанавливает размер розничной позиции или актуальные сроки внедрения во всех странах.
Для дискретной выборки сначала определите массу хвоста и обращение с равенствами на границе. Одних наблюдений строго хуже VaR может оказаться недостаточно. При общем распределении потерь, горизонте и уровне доверия ES субаддитивна: ES(LA + LB) ≤ ES(LA) + ES(LB). Это свойство меры, а не предел фактических потерь портфеля. Для VaR оно в общем случае не выполняется.
Сначала сложите потери в одном сценарии
Отдельные хвосты не описывают совместные потери. Одинаковые распределения отдельных позиций могут дать разные хвосты их суммы.
Прокрутите схему по горизонтали, чтобы увидеть ее целиком.
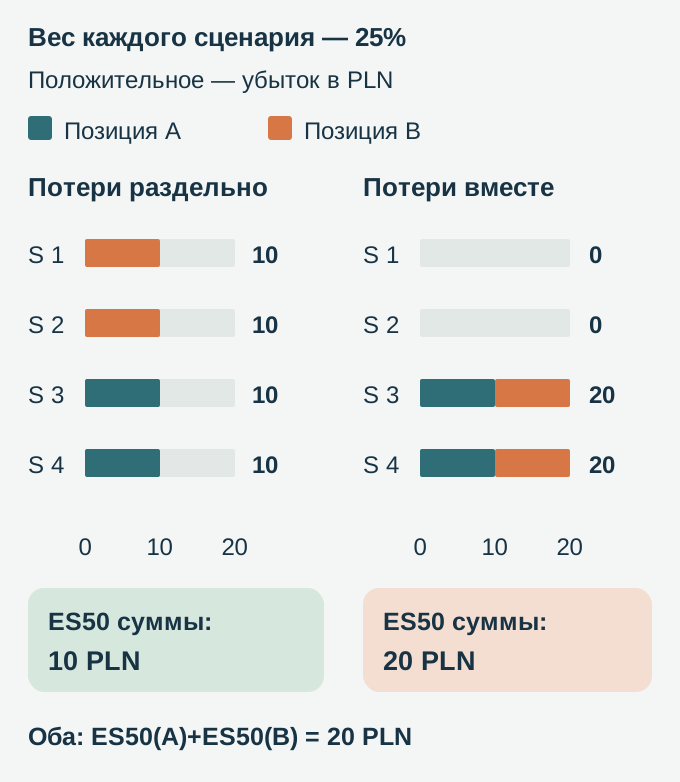
В каждой позиции худшие исходы равны 10 и 10 PLN, поэтому ее ES50 — 10 PLN. Сумма двух отдельных ES равна 20 PLN, но не обязательно равна ES портфеля. Сначала сложите потери в совпадающих сценариях. Слева получаем (10 + 10) ÷ 2 = 10 PLN, справа (20 + 20) ÷ 2 = 20 PLN. Определение CVaR для дискретных сценариев и работа Rockafellar и Uryasev об общей форме CVaR поясняют вес на границе. Схема не доказывает устойчивую зависимость реальных инструментов или будущую границу потерь.
Двенадцать месяцев: что означает среднее 11.5%
Считайте следующие вымышленные месячные доходности равновзвешенными сценариями. Единица данных — месячный процент. Начальный баланс 50 000 USD — только фиксированная база для отдельного денежного примера, а не неизменный знаменатель каждой фактической месячной доходности.
На узком экране таблицу можно прокрутить по горизонтали.
| Положительные доходности | +4%, +3%, +6%, +2%, +5%, +1%, +7% |
|---|---|
| Отрицательные доходности | −2%, −3%, −9%, −14%, −6% |
| Худшие 2 из 12 потерь | 14% и 9%; масса хвоста 2/12 = 16⅔% |
| ES при α = 10/12 = 83⅓% | (14% + 9%) ÷ 2 = 11.5% потери. На отдельной фиксированной базе 50 000 USD это 5 750 USD. |
| Смысл | Среднее двух худших — не ES95, не максимум потери и не указание размера позиции. |
При 95% нужна масса хвоста 5%, тогда как вес каждого из 12 наблюдений равен 8⅓%. Берем только 5% массы худшей потери 14%; эмпирический ES95 равен 14%. Он определен математически, но целиком зависит от единственного крайнего наблюдения. Показанные 11.5% относятся к α = 10/12. При 40 равновзвешенных наблюдениях в хвосте 5% будет ровно два наблюдения; само количество не доказывает надежность оценки.
Маленькая выборка чувствительна к крайним значениям. Месячная доходность включает итоговое влияние гэпов и внутридневных движений на капитал в конце месяца, но может скрывать потери, восстановленные до этой даты. Проверяйте более частые значения капитала и просадки отдельно. Изменение рыночного режима также может сделать старый хвост непредставительным.
Бюджет сделки и хвост портфеля — разные вопросы
Выбранная доля на сделку задает модельный денежный бюджет потери. ES портфеля описывает распределение на определенном горизонте, который не обязан быть месячным. Ни настройка 1%, ни ES не гарантируют предела фактических потерь; у расчетов разные исходные данные. Их можно показывать рядом без объявления универсальной доли.
Месячная хвостовая средняя 11.5% сама по себе не определяет результат долларового шока или причину риска. Для нескольких позиций задайте общие сценарии, сложите потери внутри каждого, затем выберите хвост суммы. Проверяйте экспозицию, расходы и зависимость; автоматическое уменьшение плеча из одного значения не следует.
Частые ошибки
- Путать доверительный уровень и будущую частоту. ES95 — среднее худших 5% массы модели, а не обещание определенного убытка в 95% будущих периодов. Учет дискретной границы остается обязательным.
- Механически переносить дневной хвост на месяц. Масштабирование волатильности по корню из времени требует допущений о дисперсии и зависимости во времени. Для VaR и ES нужны также распределительные допущения; независимые нормальные приращения — один из частных вариантов. Знание числа торговых дней не разрешает умножать эмпирический CVaR по готовой формуле.
- Принимать оценку за гарантию. Она описывает выбранную эмпирическую модель. Будущий убыток может быть больше, а существенные сценарии — отсутствовать в данных.
- Забывать о доходности и пути капитала. CVaR не доказывает качество стратегии. Коэффициент Шарпа (на английском) и коэффициент Сортино (на английском) отвечают на другие вопросы о доходности и риске.
Как оформить расчет
- Укажите горизонт, знак потерь, метод квантиля и окно. Для 12 равновзвешенных наблюдений хвост 5% берет часть веса худшего значения. Среднее двух худших подпишите как хвост 2/12; ни одна подпись не подтверждает будущую вероятность.
- Отделите ES от максимальной просадки и бюджета сделки: средняя потеря на горизонте не равна снижению от текущего максимума капитала.
- Сопоставьте потери позиций по общим сценариям. Корреляция сама по себе не задает размер потери или зависимость в хвосте; сумма отдельных ES обычно не равна ES суммы.
- Пересчитывайте оценку в одинаково определенном окне. Более глубокий хвост доходности становится отрицательнее; величина положительной потери, наоборот, растет. Изменение может отражать новые данные, волатильность, экспозицию или шум выборки, а не только две заранее выбранные причины.
- Историческая симуляция методом Монте-Карло (на английском) создает дополнительные пути в рамках модели зависимости, но не новые независимые сведения о неизвестных шоках.
Дробь веса на границе: 28 USD вместо двух неверных фильтров
Отдельная вымышленная модель задает убытки 0, 10 и 100 USD с весами 90%, 9% и 1%. Выбираем уровень 95% и ту же квантильную конвенцию: VaR равен 10 USD, поскольку накопленный вес при 0 равен 90%, а при 10 — 99%. Для ES95 нужны ровно 5% худшей вероятностной массы: все 1% при убытке 100 USD и 4% из 9% при убытке 10 USD. Получаем (100 × 1 + 10 × 4) ÷ 5 = 28 USD. Фильтр «строго больше VaR» оставит только 1% и даст 100 USD; фильтр «не меньше VaR» возьмет все 10% и даст 19 USD. Оба отвечают на другие вопросы, а не на среднюю потерю в худших 5% заданной модели. Дробится вес сценария на границе, а не реальная сделка или денежный убыток. Веса вымышлены; ни 28 USD, ни VaR 10 USD не ограничивают будущие потери.
Банковский контекст и другие темы риска собраны в разделе управления риском (на английском).
Следующий шаг
Опишите общую валютную экспозицию, не принимая корреляцию за величину совместных потерь. Общая сила валют и валютная экспозиция (на английском)
Проверьте понимание
В левой модели ES50 каждой позиции равен 10 PLN. Каков ES50 их суммы?
Ответ и объяснения без JavaScript
Правильный ответ: 10 PLN: сумма потерь в каждом сценарии равна 10.
20 PLN: складываем отдельные значения ES.
20 — сумма отдельных мер. В этой модели позиции теряют в разных сценариях.
10 PLN: сумма потерь в каждом сценарии равна 10.
Худшая половина содержит 10 и 10; среднее равно 10.
0 PLN: потери происходят раздельно.
Раздельные потери не означают нулевые: в каждом сценарии одна позиция теряет 10.
Вопросы и ответы
В чем разница между CVaR и VaR в одном предложении?
VaR — квантиль заданного распределения потерь; ES усредняет худшую указанную вероятностную массу. Для дискретных значений включают нужную часть веса на границе, а не только потери строго выше VaR. Ни одна мера не гарантирует распределение будущих потерь.
Достаточно ли 30 месяцев для осмысленного CVaR?
Эмпирическую величину можно вычислить при явной конвенции, но 5% от 30 равных весов — лишь 1.5 наблюдения. Возьмите худшую потерю с весом 1 и вторую с весом 0.5, затем разделите на 1.5. Такой маленький хвост чувствителен к крайним значениям; универсальный порог в 60 наблюдений не устанавливает надежность.
Заменяет ли CVaR правило 1% для размера позиции?
Нет. Выбранная доля на сделку задает модельный бюджет ценовой потери; ES усредняет потери портфеля на заданном горизонте и в заданной модели. ES не обязан быть месячным, а обе величины не ограничивают фактические потери исполнения. Доли 1% и 0.5% — оцениваемые параметры, не универсальное требование.
Почему в Basel FRTB применили Expected Shortfall?
Исторический стандарт января 2019 года сохраняет подход 2016 года с ES для внутренних моделей рыночного риска банков. MAR33 задает односторонний уровень 97.5%, стрессовую калибровку и корректировки горизонта ликвидности. VaR остается в других требованиях. Документ не устанавливает розничный размер позиции или сегодняшние сроки внедрения по странам.
Источники и пределы применения
- BIS / BCBS: стандарт рыночного риска, январь 2019 года
Прочитана официальная историческая страница: версия 2019 пересматривает стандарт 2016 и сохраняет ES во внутренних моделях. Ее заявленная дата не считается текущей датой национального внедрения.
- BIS / BCBS: историческая версия 2016 года
Прочитано официальное описание перехода к стрессовому ES; страница помечает стандарт как замененный. Полный 92-страничный PDF не прочитан.
- BIS / BCBS: консультация 2013 года
Прочитано официальное описание предложения заменить VaR на ES. Историческая консультация; полный 127-страничный PDF не прочитан.
- Expected shortfall: историческая справочная ссылка
Сохранена исходная библиографическая ссылка. Это не первоисточник определения; математическая часть проверена по работе авторов ниже. Свежая полная проверка этой справочной статьи не заявлена.
- Rockafellar и Uryasev: CVaR для общих распределений потерь
Прочитаны определение квантиля, определение хвостового распределения, вес на граничном атоме и нужная часть о субаддитивности. Версия 28 ноября 2001 года; не полный 34-страничный документ и не повторение его оптимизационных расчетов.
- BCBS: текст стандарта 2019 года, MAR33
Прочитаны нужные MAR33.1–33.5 о 97.5%, базовых 10 днях и стрессе, а также MAR32.5 и MAR33.20 о VaR в обратной проверке и риске дефолта. Банковский исторический стандарт, не правила счета читателя. Полный 136-страничный документ не прочитан.
Все сценарии и вероятности вымышлены. Исторические документы BCBS относятся к банковскому капиталу, не к текущим правилам розничного счета или национальным срокам. Лицензия, право на услугу и доступность инструмента не оцениваются.