Математическое ожидание: средний результат, риск R и границы вывода
Доля прибыльных сделок не определяет прибыльность без размеров результатов и расходов. В условной модели 70% выигрышей по 50 USD и 30% убытков по 200 USD дают среднее −25 USD на сделку. Математическое ожидание — среднее заданного распределения результатов; журнал дает оценку по выбранным прошлым сделкам. Положительная оценка сама по себе не доказывает будущую прибыльность или рост капитала при реинвестировании.
Что именно измеряет математическое ожидание
Для известных вероятностей формула имеет вид: вероятность выигрыша × средний выигрыш − вероятность проигрыша × средний убыток. Убыток в этой записи берется положительной величиной. Для журнала используйте частоты и средние чистых результатов; эквивалентно сложите подписанные результаты и разделите на число всех сделок. Сделки с нулевым результатом после расходов остаются в знаменателе. Подробнее — математическое ожидание (на английском) и безубыточный результат (на английском).
При 70% выигрышей по одной единице и 30% убытков по три единицы получается 0.7 − 0.9 = −0.2 единицы до дополнительных расходов. Ни формула, ни число 100 не обещают, что случайные колебания исчезли. Для описания прошлой выборки можно вычислить среднее и по меньшему числу наблюдений; надежность вывода о будущем — другой вопрос.
Три условные стратегии: частота и размер результата
Предположим одинаковый начальный счет 10 000 EUR и пару EUR/USD. Следующие распределения заданы для упражнения; это не результаты реальных стратегий. Все суммы пока приведены до отдельно неучтенных расходов.
| Модель | Доля выигрышей | Средний выигрыш / убыток | Среднее на сделку |
|---|---|---|---|
| A | 70% | 50 /100 EUR | 0.7×50−0.3×100 =5 EUR |
| B | 50% | 100 /50 EUR | 0.5×100−0.5×50 =25 EUR |
| C | 60% | 80 /120 EUR | 0.6×80−0.4×120 =0 EUR |
У B среднее в пять раз выше, чем у A, несмотря на меньшую долю выигрышей. Нулевое среднее C не означает, что любая конечная серия завершится ровно в ноль. Сравнение «бесконечно лучше нуля» не дает полезного коэффициента.
Если еще не учтенные расходы в каждой модели составляют в среднем 6 EUR на сделку, чистые средние равны −1 EUR, +19 EUR и −6 EUR соответственно. Если журнал уже содержит чистые результаты, повторно вычитать те же расходы нельзя. Налоговый результат рассчитывается отдельно по применимым к человеку правилам, а не как универсальная плата с каждой сделки. Связанные темы: поиск торгового преимущества и отношение результата к риску (на английском).
Результаты в единицах первоначального риска R
В подходе Ван Тарпа R — первоначально запланированная денежная величина риска конкретной сделки. Разделите ее подписанный результат на собственный R, последовательно учитывая расходы. R не обязан равняться 1% или 2% капитала, а фактическая потеря может превысить −1R. Нормировка позволяет сравнить масштабы, но не уравнивает исполнение, состав расходов и распределения разных систем. Если R меняется, сначала вычислите каждое отношение, затем их среднее.
При 50% выигрышей со средним +2R и 50% убытков по −1R условное ожидание равно 0.5×2−0.5×1 =0.5R. При 40% выигрышей оно составляет 0.4×2−0.6×1 =0.2R. Если среднее заданного распределения остается 0.5R, ожидаемая сумма 100 сделок равна 50R. При неизменном риске 100 EUR на сделку это 5 000 EUR до расходов, отсутствующих в определении исходов. Это ожидаемая сумма модели, а не обещанный итог серии.
При пересчете риска от меняющихся средств денежный размер R тоже меняется. В специальной двоичной модели с неизменными долями риска итог можно получить из числа каждого исхода; при разных выплатах, расходах и ограничениях объема нужны данные отдельных сделок. Порядок результатов влияет на просадку. См. правило одного процента и подбор объема.
Например, результат +200 USD при R=100 USD равен +2R, а −100 USD при R=200 USD равен −0.5R. Среднее этих отношений равно +0.75R. Отношение среднего денежного результата 50 USD к среднему риску 150 USD дает примерно 0.3333 — другую величину. Поэтому «сначала разделить, затем усреднить» нельзя заменять обратным порядком.
Диапазоны средних не являются оценкой качества стратегии
Значения ниже — описательные диапазоны средней величины выбранной выборки. Они не устанавливают отраслевой стандарт, надежность системы или разрешение увеличить капитал. Укажите состав расходов и определение R.
- Выше 0.5R: большое положительное среднее в указанной выборке; устойчивость к будущим режимам этим не доказана.
- От 0.3R до 0.5R: положительное среднее; проверьте расходы и неопределенность оценки.
- От 0.1R до 0.3R: положительное среднее; если исходы уже чистые, эти расходы в нем уже учтены.
- От 0R до 0.1R: нулевое или небольшое положительное среднее; покрытие расходов зависит от их включения, а не от самого диапазона.
- Ниже 0R: выбранная выборка имеет отрицательное среднее; отдельные прибыльные периоды возможны, а вывод о будущем требует дополнительных предположений.
Одно среднее не раскрывает серии убытков, редкие потери или максимальную просадку. Два распределения могут иметь одинаковое среднее при разном разбросе. Положительное среднее процентных доходностей также не гарантирует роста капитала.
Средняя доходность и итог капитала
Проверяйте единицы и базу каждого процента. Доля меняющегося капитала не является неизменной денежной суммой.
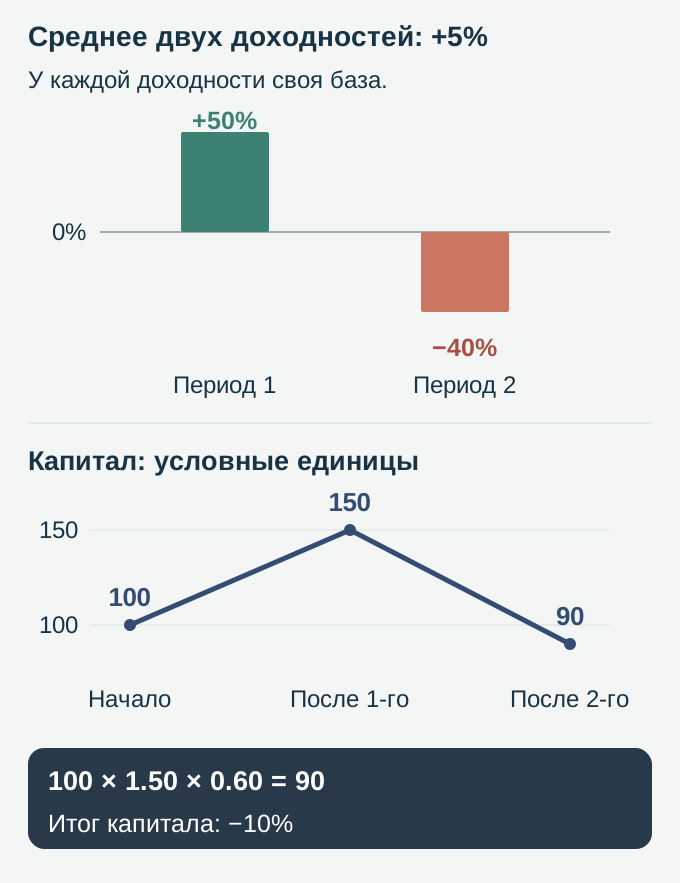
Среднее(50%−40%)/2 =+5%. Итог капитала:100×1.50×0.60 =90, то есть −10%. Денежные результаты +50 и −60 дают среднее −5 условных единиц. Здесь нет противоречия: +5% и −5 единиц имеют разные базы и единицы. Их нельзя подменять друг другом в журнале или прогнозе реинвестирования.
Границы вывода по прошлым результатам
Чтобы использовать прошлое среднее для вывода о будущем, нужно обосновать отбор наблюдений, постоянство правил и подходящую модель зависимости и расходов. Одной стабильности волатильности или корреляции недостаточно. Записывайте изменения правил и тарифов, сравнивайте окна с одинаковыми определениями. Подробнее — торговая статистика и показатели журнала.
Размер выборки и неопределенность
Среднее десяти сделок описывает эти десять исходов, но обычно слабо оценивает будущее ожидание. Укажите небольшой объем и разброс, не превращая короткую серию выигрышей в доказательство устойчивого преимущества.
- 30 сделок: число наблюдений само по себе не превращает 0.3R в доверительный интервал 0.15R–0.45R. Нужны разброс и модель зависимости.
- 100 сделок: при сопоставимом отборе дают больше информации, чем 30. Для независимых наблюдений с общей дисперсией стандартная ошибка меняется как 1/√n.
- 500 сделок: при тех же предположениях стандартная ошибка составляет примерно 44.72% от ошибки при 100 наблюдениях. Это не универсальный порог сравнения вариантов.
- Большие выборки: в независимой модели с устойчивой конечной дисперсией для уменьшения стандартной ошибки вдвое нужно вчетверо больше наблюдений. Даже 1 000 сделок не задают автоматически погрешность±5%.
Для независимых одинаково распределенных наблюдений с конечной дисперсией σ² стандартная ошибка среднего равна σ/√n, обычно оцениваемая как s/√n. Для доверительного интервала нужны также предположения о распределении и критическое значение. Больший разброс увеличивает неопределенность; группировка зависимых исходов и смещенный отбор могут сделать простую формулу неприменимой. Нет математического порога 100 сделок, после которого увеличение капитала обосновано автоматически. Короткая запись может выявить ошибку, а длинная оставаться нерепрезентативной. См. основы управления риском.
Порядок работы с собственным журналом
- Задайте выборку закрытых сделок и запишите ее размер. Рассчитайте средний чистый результат, сохраняя нулевые исходы и одинаковый учет расходов.
- Вычислите R-кратное каждой сделки по ее первоначальному риску, затем усредните подписанные значения. При разном риске деление двух средних может дать иной результат.
- Используйте знак и величину для диагностики вместе с разбросом и просадкой. Порог 0.3R не разрешает автоматически увеличить объем; уменьшение частоты сделок само по себе не улучшает ожидание.
- Выберите и запишите график пересмотра. Например, проверка через 50 сделок может быть вашим организационным правилом, но не универсальным сроком статистической годности. Новое среднее бывает шумным и не определяет точный момент окончательной утраты преимущества.
Дополнительный пример: разные способы усреднения дают разные ответы
Отдельная условная запись: первая сделка дала +120 USD при первоначальном R=60 USD, вторая −60 USD при R=30 USD. Их R-кратные равны +2R и −2R, среднее 0R. Денежная сумма при этом +60 USD, средний результат +30 USD. Деление 30 на средний риск 45 дает 2/3, примерно 0.6667, но не среднее R-кратное.
Разница появляется из-за разных денежных весов: прибыльная сделка имела вдвое больший R. Сохраните в журнале и денежные итоги, и средние индивидуальных R, обозначив каждую величину. Эти два исхода не устанавливают вероятности или будущее преимущество.
Та же сумма, но другое среднее
Практика с калькулятором: около 2 минут. В отдельной условной выборке 30 выигрышей в среднем по 200 USD чистыми, 50 убытков по 100 USD и 20 сделок с точно нулевым результатом после расходов. Итог 1 000 USD приходится на 100 сделок, среднее 10 USD. Доля выигрышей среди ненулевых исходов 37.5%, отношение общей прибыли к общему убытку 1.2. Измените только число нулевых сделок с 20 на 40: что изменится?
Проверить нулевые исходы в калькуляторе журнала (на английском)
Ответ и объяснение
30×200−50×100 =1 000 USD по-прежнему. Всего 120 сделок, среднее 1 000/120 ≈8.33 USD. Доля выигрышей без нулевых исходов 30/80 =37.5%, отношение 6 000/5 000 =1.2 не меняются: у показателей разные знаменатели.
Это описание введенной выборки, не прогноз. Калькулятор использует чистые денежные суммы, а не среднее процентов или R-кратных. Выход по цене входа при отдельной комиссии (на английском) не дает нулевого чистого результата. Общая передача данных между страницами проверяется отдельно.
Дополнительное чтение: управление риском, подбор объема, показатели журнала.
Проверьте понимание
После +50% капитал 100 стал 150. Следующий результат −40% от текущего капитала. Что остается?
Ответ и объяснения без JavaScript
Правильный ответ: 90:150×0.60=90.
110: складываем +50−40=+10.
Сложение предполагает неизменную базу. Вторые −40% относятся к 150, а не к 100.
90:150×0.60=90.
Вторая потеря равна 60; от 150 остается 90, несмотря на среднюю доходность +5%.
105: средняя доходность +5%.
Средняя доходность не является итогом двух периодов. Нужно применить оба множителя капитала.
Вопросы и ответы
Что такое математическое ожидание в трейдинге?
Это среднее результата в заданном распределении. Оценка по выборке — сумма всех чистых результатов, деленная на все сделки, включая нулевые. Равнозначно используйте частоты выигрышей и проигрышей с их средними суммами. Вывод о будущем требует обоснованных предположений; в формуле нет минимального числа ровно 100 сделок.
Как посчитать на конкретных числах?
В трех условных моделях до расходов A дает 0.7×50−0.3×100=5 EUR, B дает 0.5×100−0.5×50=25 EUR, C дает 0.6×80−0.4×120=0 EUR. Если средние еще неучтенные расходы равны 6 EUR, чистые средние равны −1 EUR, +19 EUR и −6 EUR. Из уже чистых результатов те же расходы повторно не вычитаются.
Что такое R-кратное Ван Тарпа?
Подписанный результат сделки, деленный на ее первоначальный планируемый риск. +200 USD при R=100 USD дают +2R, −100 USD при R=200 USD дают −0.5R; среднее +0.75R. Деление денежного среднего 50 на средний риск 150 дает примерно 0.3333 — другую меру. Определяйте риск и расходы последовательно; реальная потеря может превысить −1R.
Какое среднее считается хорошим?
Универсального диапазона качества или разрешения увеличить капитал нет. Чистое среднее 0.3R описывает выбранную выборку, но не доказывает устойчивость будущего преимущества. Для валовых исходов расходы нужно учесть один раз. Рассматривайте также разброс, зависимость, просадку, отбор и отдельные проверочные данные.
Источники и пределы применения
- Ван Тарп: исходная ссылка на книгу
Библиографическая ссылка на книгу. Полный текст книги здесь не проверялся; определения R дополнительно сверены с открытым учебным материалом Van Tharp Institute ниже.
- ESMA: исторические меры по CFD
Сохранена библиография исторического сообщения об ограничениях для розничных CFD в ЕС; это не текущая доля убыточных счетов и не правило для всех русскоязычных читателей.
- BIS: обзор валютного оборота за апрель 2022
Исторический обзор масштаба рынка, а не доказательство устойчивости отдельной торговой выборки или текущий показатель оборота.
- Van Tharp Institute: риск R и результаты в R
Официальный учебный материал определяет первоначальный риск и подписанные R-кратные. Описание игры и ее предполагаемых вероятностей не подтверждает доходность реальной системы.
- NIST/SEMATECH: доверительные границы среднего
Официальное пояснение использует среднее, стандартное отклонение, объем выборки и критическое значение. Одно число сделок не задает погрешность.
- MetaTrader 5: выполнение сделок и состав сумм
Официальная справка помогает различать результат, комиссию, баланс и средства. Конкретные проводки определяются условиями счета.
- Исходная внешняя редакционная ссылка русского материала
Сохранена история ссылки прежнего текста на соотношение риска и результата. Это не первичный источник определения вероятностей или доказательство качества стратегии; текущая статья использует явно заданные модели.
Учебные вымышленные выборки, не инвестиционная рекомендация. EUR, USD и русский язык не определяют юрисдикцию читателя. Налоговый результат не рассчитывается. Историческая ссылка ESMA относится к мерам розничных CFD в ЕС; она не устанавливает текущую защиту или доступность счета.