Коэффициент Калмара: годовая доходность, просадка и денежные потоки
Условная история за три года: доходности +18%, −4% и +23%, без внешних взносов и выводов. Итоговый множитель капитала равен 1.393344, среднегодовой темп сложного роста — примерно 11.69%. При отдельно заданной максимальной просадке средств 20% коэффициент Калмара в принятом здесь определении составляет примерно 0.585. Просадка — дополнительное условие о траектории: одних годовых закрытий для ее определения недостаточно.
Что измеряет коэффициент Калмара
В этой статье коэффициент Калмара (Calmar Ratio) равен среднегодовому темпу сложного роста капитала (CAGR), деленному на положительную величину максимальной просадки (MDD) за тот же период. Morningstar приводит определение через сложную годовую доходность. Документация PerformanceAnalytics называет традиционным трехлетний ряд, но сама функция не обрезает входные данные до трех лет. Поэтому в отчете нужно явно указать числитель, окно наблюдения и обработку денежных потоков; одного названия показателя недостаточно.
Знаменатель — наибольшее наблюдавшееся процентное снижение от предшествующего пика средств, а не стандартное отклонение доходностей. Отношение описывает прошлую доходность относительно прошлой просадки. Оно не обещает денежную прибыль на каждую единицу будущего убытка. При нулевой просадке деление в выбранном здесь определении не выполняется: отсутствие просадки в выборке не означает отсутствия риска.
| Предположенные CAGR / MDD | Отношение | Граница вывода |
|---|---|---|
| 12% / 15% | 0.8 | Годовая сложная доходность относительно просадки |
| 20% / 25% | 0.8 | То же отношение, другая траектория и суммы |
| 9% / 5% | 1.8 | Меньшая прошлая просадка не доказывает меньший будущий риск |
| 30% / 15% | 2 | Еще один условный набор, без рейтинга качества |
| 50% / 25% | 2 | Отношение одинаково, денежные риски могут различаться |
| 20% / 5% | 4 | Не доказательство большей безопасности |
Формула и совместимость исходных данных
Calmar = CAGR / MDD. Без внешних потоков CAGR = (конечные средства / начальные средства)1 / число лет − 1. Оба процента берутся в одинаковых единицах. Для положительного MDD результат больше 1 означает лишь, что процент CAGR больше процента этой исторической просадки. Это не сравнение денежных прибылей и убытков на одной постоянной базе капитала.
Если суммарный рост за ровно три года составляет точно 39%, CAGR = 1.391/3 − 1 ≈ 11.6019%. Это отдельный случай. Набор +18%, −4%, +23% дает рост 39.3344% и CAGR примерно 11.6913%; округленное «39%» нельзя подставлять как точный множитель этого набора.
MDD ищут по упорядоченному ряду средств: для каждой точки берут ее снижение от уже наблюдавшегося максимума, затем выбирают наибольшее снижение. Незавершенная просадка также учитывается. Назовите частоту наблюдений, учет открытого результата, комиссий и внешних потоков. Сведения о средствах счета — в исходном пояснении на английском; определение просадки — в английском словаре. Дополнительное пояснение просадки на ForexMechanics также на английском.
При сравнении с отчетом, называющим отношение MAR, проверьте его окно и числитель. Расчет по скользящему окну и расчет с начала истории могут сохранять разные эпизоды просадки. Даже если старый эпизод остается в истории, годовая доходность и новые максимальные снижения могут меняться. Название не заменяет описание метода.
Рост за два года и годовая доходность
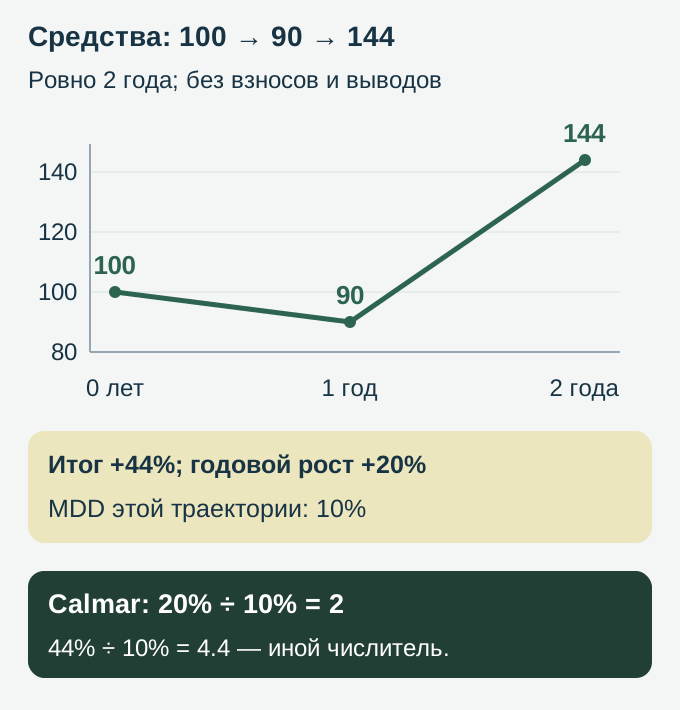
Условные средства: 100 в начале, 90 через один год и 144 через два. Между этими тремя точками вся траектория предполагается линейной, внешних взносов, выводов и дополнительных расходов нет. Тогда MDD равен 10%, от 100 до 90. Рост за весь период равен 44%, но CAGR равен √1.44 − 1 = 20%. Коэффициент по нашему определению равен 20 / 10 = 2. Деление 44 / 10 = 4.4 использует другой числитель; увеличение показателя не улучшает сам ряд. Вывод о MDD 10% относится к объявленной траектории, а не к неизвестным внутридневным значениям.
Именно определение через сложную годовую доходность приведено в справке Morningstar. Оно не требует, чтобы каждый фактический год принес одинаковые 20%.
Два условных трехлетних набора
Для первого набора отдельно задана максимальная просадка 20% во втором году. С этим условием совместима, например, последовательность средств 100 → 118 → 94.4 → 113.28 → 139.3344, где 118 соответствует концу первого года, 113.28 — второго, а 139.3344 — третьего; промежуточные отрезки считаются линейными. Годовые доходности сами по себе не раскрывают точку 94.4.
| Показатель первого набора | Значение | Проверка |
|---|---|---|
| Первый / второй / третий год | +18% / −4% / +23% | Без внешних потоков |
| Общий множитель | 1.18 × 0.96 × 1.23 = 1.393344 | Рост 39.3344% |
| CAGR | Примерно 11.6913% | Кубический корень множителя минус 1 |
| Отдельно заданный MDD | 20% | Падение 118 → 94.4 |
| Calmar | 11.6913 / 20 ≈ 0.585 | Без оценки пригодности стратегии |
| Арифметическое среднее | (18 − 4 + 23) / 3 ≈ 12.3333% | Деление на 20 дает примерно 0.617, иной числитель |
Во втором условном наборе доходности равны +42%, +28% и +35%, а MDD отдельно задан равным 12%. Арифметическое среднее равно 35%, но множитель капитала равен 1.42 × 1.28 × 1.35 = 2.45376. CAGR составляет примерно 34.8789%, поэтому Calmar с этим числителем равен примерно 2.9066. Значение 35 / 12 ≈ 2.9167, округляемое до 2.92, получено арифметическим средним. Это разные расчеты, а не доказательство уровня какого-либо фонда. Возможная линейная траектория для отдельного предположения MDD 12%: 100 → 142 → 124.96 → 181.76 → 245.376; промежуточное падение не выводится из трех годовых процентов.
Для положительных множителей геометрическое среднее не больше арифметического. Ни один вариант отношения не гарантирует следующих доходностей или просадок.
Сравнение с коэффициентами Шарпа и Сортино
| Показатель | Что используется для оценки риска | Что еще раскрыть |
|---|---|---|
| Шарпа | Стандартное отклонение доходностей | Частоту, базу сравнения и годовое приведение |
| Сортино | Отклонения доходности ниже выбранной цели | Саму цель и способ расчета отклонений |
| Калмара | Максимальное наблюдавшееся падение от пика | Ряд средств, окно и частоту наблюдений |
Дополняющие показатели показывают разные стороны одного ряда. Рост числа метрик не делает плохие исходные данные надежными. Сортино не следует сводить только к отрицательным сделкам: отклонение измеряется относительно объявленной цели, которая не обязана быть нулевой.
Числовые диапазоны без рейтингов качества
Следующие интервалы — описание величины отношения, а не проверенные отраслевые оценки. Утверждения о типичном Calmar индекса, фондов или сигналов требуют именованного набора данных, окна, учета полной доходности, расходов и наблюдений просадки. В этой статье такого сравнительного набора нет.
| Calmar при положительном MDD | Арифметический смысл | Ограничение |
|---|---|---|
| Ниже 0.5 | CAGR меньше половины MDD | Не автоматический вердикт о пригодности |
| От 0.5 до 1.0 | От половины до всей величины MDD | Пограничные значения нужно оговорить |
| От 1.0 до 2.0 | От одной до двух величин MDD | Не цель для всех частных трейдеров |
| От 2.0 до 5.0 | От двух до пяти величин MDD | Не доказательство класса фонда |
| Выше 5.0 | CAGR больше пяти величин MDD | Короткое окно могло исключить трудный эпизод |
Период наблюдений не гарантирует надежности
Один год может не включать тяжелые события, но такой расчет не становится автоматически бессмысленным. Три года — документированное традиционное окно, а не гарантия всех рыночных фаз. Пять лет дают более длинную наблюдаемую историю, но не являются абсолютным минимумом достоверности. Десять лет добавляют наблюдения, но не охватывают все будущие потрясения. Указывайте длительность, расходы, денежные потоки и частоту измерений рядом с числом.
Условный Calmar 1.2 за два года или отдельный условный 2.5 за два года описывает выбранный двухлетний расчет. Он не обещает сохранения отношения. Скользящее окно может исключить старую просадку; сравнивать значения до и после такого изменения без раскрытия периода нельзя.
Что включить в отчет
Сохраните CAGR, MDD, показатели Шарпа и Сортино с их определениями, Calmar, длительность истории и сведения о частоте измерений. Добавьте долю прибыльных сделок — исходное пояснение на английском и отношение совокупных прибылей к совокупным убыткам. Эти числа описывают выборку, но не объясняют качество каждого входа и не доказывают будущего преимущества. Выбранное окно или пропущенный плохой квартал могут улучшить отдельное число без улучшения торговли. Единая таблица помогает проверять согласованность, а регулярное обновление не исправляет неверные исходные данные.
Новая проверка: пополнение не является доходностью
Новый пример показывает влияние пополнения. В начале счет имеет средства 100 условных денежных единиц. Для учета зададим 100 расчетных долей по 1 единице; это только способ вычисления индекса, не реальная покупка долей фонда. Через год средства равны 90, долей по-прежнему 100, стоимость доли 0.9. Ровно через два года, непосредственно до пополнения, средства снова 100, долей 100 и стоимость доли 1. В этот же момент владелец вносит еще 100; по текущей стоимости 1 учет добавляет 100 долей. После взноса средства 200 и долей 200, стоимость доли остается 1. Других внешних потоков и дополнительных расходов нет; между указанными моментами стоимость доли меняется линейно. Индекс стоимости доли, начатый со 100, идет 100 → 90 → 100: итоговая доходность 0%, CAGR 0%, MDD 10%, Calmar 0 / 10 = 0. Если ошибочно взять сырые средства счета 100 → 200 за два года, получится CAGR √2 − 1 ≈ 41.4214%, а при том же наблюдавшемся снижении 10% — число примерно 4.1421. Оно засчитывает взнос как доход. Расчетные доли здесь явно отделяют собственный денежный поток от изменения стоимости. Это заданный учебный метод, а не заявление о соответствии профессиональному стандарту отчетности.
| Момент или метод | Заданные суммы | Вывод |
|---|---|---|
| Начало | Средства 100; расчетных долей 100 | Стоимость доли 1; индекс 100 |
| Через один год | Средства 90; долей 100 | Стоимость 0.9; индекс 90 |
| Через два года до взноса | Средства 100; долей 100 | Стоимость 1; индекс 100 |
| Взнос 100 в тот же момент | Средства 200; долей 200 | Стоимость остается 1; индекс остается 100 |
| Правильный индекс этого примера | CAGR 0%; MDD 10% | Calmar 0 |
| Ошибка: сырые суммы счета | 100 → 200 за два года | CAGR 41.4214%; ложное отношение 4.1421 |
Практическая проверка следующего отчета
Соберите наблюдения средств, а не только закрытые сделки: выгрузка сделок может пропустить открытые и внутридневные просадки. Выберите учет потоков и расходов, затем рассчитывайте числитель и знаменатель на одном окне. Проверьте формулы в журнале и даты обновления. Например, их можно пересчитывать еженедельно, а согласованность всего отчета проверять ежемесячно; это организация учета, а не гарантия надежности.
Отделяйте правило пересмотра плана от исторической метрики. Можно описать собственное условное правило: при просадке 15% или снижении Calmar ниже 1 начать проверку стратегии. Эти числа здесь лишь пример формулировки действия, не универсальные допустимые уровни. Правило проверки не ограничивает убыток исполнения и не устанавливает обязательный порог 0.5. Продолжите чтение: Шарп — исходная статья на английском, Сортино — исходная статья на английском, максимальная просадка — исходная статья на английском.
Проверьте понимание
Средства выросли со 100 до 144 за ровно два года. Какая доходность нужна в числителе Calmar по принятому здесь определению?
Ответ и объяснения без JavaScript
Правильный ответ: 20%: 1.20 × 1.20 = 1.44
44% — весь прирост за период
44% — рост за два года. Здесь числитель требует сложную годовую доходность.
22%: разделим 44% на два
Простое деление не учитывает сложный рост. Два прироста по 22% превращают 100 в 148.84, а не в 144.
20%: 1.20 × 1.20 = 1.44
Такой CAGR соответствует начальным и конечным средствам за два года. Это не означает, что каждый фактический год принес ровно 20%.
Вопросы и ответы
Как рассчитывается коэффициент Калмара?
В принятом здесь определении CAGR делят на положительную величину MDD того же окна. Например, 12% / 15% = 0.8. Назовите учет потоков и частоту наблюдений. При MDD 0 отношение в этом определении не вычисляется.
Чем Calmar отличается от Шарпа и Сортино?
В знаменателе Calmar находится максимальное наблюдавшееся снижение от пика. Шарп использует стандартное отклонение доходностей, Сортино — отклонения ниже выбранной цели. Их нельзя считать одинаковыми измерителями риска или гарантией результата.
Есть ли универсальные хорошие значения Calmar?
Числа 0.5, 1, 2 и 5 описывают величину отношения, но без набора данных не являются рейтингами фондов или целями трейдера. Сопоставьте окно, расходы, потоки и измерения просадки. Прошлое высокое число не устанавливает будущую безопасность.
Почему длительность истории важна?
Окно определяет, какие эпизоды входят в расчет. Три года — традиционная конвенция, а не гарантия надежности. Один, пять или десять лет тоже нужно описывать через фактические данные и ограничения, а не через универсальную оценку качества.
Почему после пополнения в новом примере Calmar не вырос?
Взнос 100 увеличил средства и число расчетных долей одновременно. Стоимость доли осталась 1. Индекс 100 → 90 → 100 имеет CAGR 0% и MDD 10%, поэтому отношение равно 0. Сырые суммы счета ошибочно приняли бы взнос за доход.
Источники и пределы применения
- Calmar: сложная годовая доходность к максимальной просадке
Прочитано краткое определение формулы. Оно не устанавливает универсальные рейтинги или достаточный срок истории.
- CalmarRatio: определение окна и функция
Прочитаны описание традиционных трех лет и функция с заданным рядом доходностей. Код не обрезает ряд автоматически; исполнения R здесь не заявляется.
- Return.annualized: геометрический и арифметический способы
Прочитаны формула и функция: геометрическое соединение задано по умолчанию; арифметический вариант — отдельная настройка.
- maxDrawdown: снижение от предшествующего пика
Прочитаны определение и функция максимальной просадки. Положительная величина — настройка представления; более редкие наблюдения не раскрывают скрытую внутридневную траекторию.
Учебные траектории и расчетные доли без профессиональной аттестации или обещания результата. Все суммы — условные денежные единицы, проценты берутся на объявленных окнах. Рыночная пригодность, защита счета и правовой режим не устанавливаются.