Анти-мартингейл: доля капитала, округление и путь счета
В условном сравнении трейдер сохраняет объем 0.3 лота при изменении капитала. При той же дистанции стопа и стоимости пипса в валюте счета денежный плановый убыток не меняется, но его доля растет после просадки и снижается после роста счета. Фиксированная доля пересчитывает объем по выбранному проценту капитала. Это правило масштаба, а не улучшение входа или гарантия восстановления.
Что представляет собой анти-мартингейл
Правило анти-мартингейла увеличивает заданную ставку после выигрыша и уменьшает после потери. При фиксированной доле денежный бюджет потери следует за текущим капиталом. Например, неизменные 100 USD составляют 1% от 10 000 USD и 1.25% от 8 000 USD. Пересчет позволяет сохранить выбранную долю в модели, но не доказывает преимущество входа или меньшую просадку.
Размер меняет экспозицию. Разрывы, расходы, ограничения исполнения и пригодность стратегии остаются отдельными вопросами. При фиксированном распределении результата на единицу и размере, не зависящем от будущих исходов, масштабирование не превращает отрицательное ожидание на единицу в положительное. В более сложной модели денежное ожидание и геометрический рост зависят также от связи размера с исходами. Само название метода не гарантирует рост.
Мартингейл и анти-мартингейл
| Аспект | Что происходит |
|---|---|
| Удваивающий мартингейл | После убытка ставка растет: 100, 200, 400 EUR — в надежде вернуть потери одним выигрышем. |
| Анти-мартингейл | После выигрыша размер увеличивается, после потери уменьшается по объявленному правилу. |
| Шесть удвоенных потерь | 100 + 200 + 400 + 800 + 1 600 + 3 200 = 6 300 EUR. Исчерпание счета зависит от капитала и ограничений; вероятность серии не задана. |
| Геометрический рост | Положительное арифметическое ожидание не гарантирует положительное ожидаемое изменение логарифма капитала. |
| Поведение | Оба правила могут выполняться механически. Импульсивное увеличение из мести и заранее заданное правило — разные вещи. |
| Сравнение | Сверяют формулу, риск, ограничения объема и полную кривую счета. Утверждение о профессиональном стандарте их не заменяет. |
Округление меняет итог последовательности
В идеальном процентном расчете перестановка одинаковых доходностей не меняет конечное произведение. В конкретной дискретной модели это может измениться. Прокрутите схему по горизонтали.
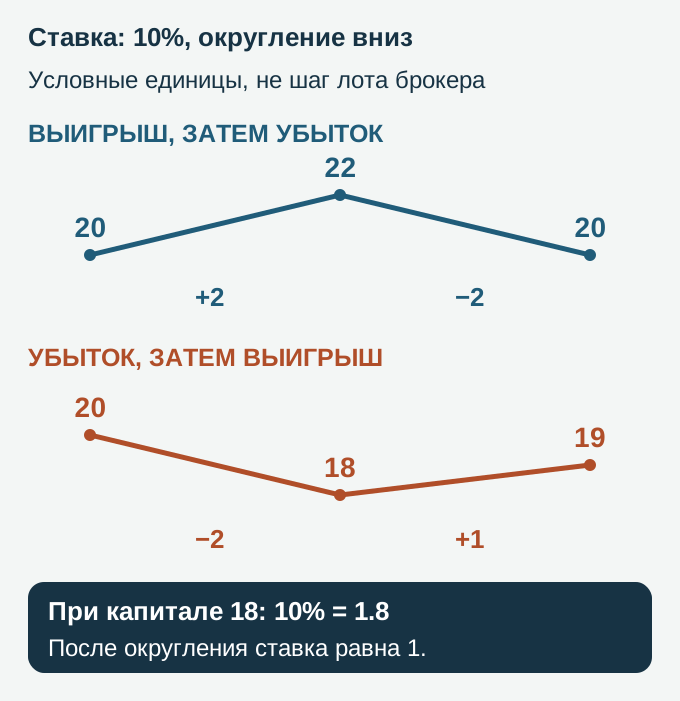
После первой потери остается 18. Следующие 10% равны 1.8, после округления — 1, поэтому выигрыш дает 19. В обратном порядке выигрыш дает 22, следующая ставка 2.2 округляется до 2, и потеря возвращает капитал к 20. Без округления оба порядка дали бы 20 × 1.1 × 0.9 = 19.8. После добавления дискретных ограничений одинаковое число выигрышей и потерь не обязано давать одинаковый итог.
Фиксированная доля текущего капитала
Выберите базу — баланс или текущие средства счета — и процент модельного бюджета потери. Объем зависит также от расстояния стопа, стоимости единицы, конвертации, расходов и разрешенного шага. Постоянный процент бюджета не сохраняет весь профиль риска и не гарантирует совпадение фактической потери с расчетом.
Для условных 10 000 USD и 2% бюджет равен 200 USD. Пусть EUR/USD имеет стоимость 10 USD за пипс одного стандартного лота, стоп исполняется точно в 50 пипсах, расходов нет. Потеря на лот — 500 USD; объем — 200/500 = 0.40 лота. При базе 12 000 USD получается 0.48, при 8 000 USD — 0.32. Для счета EUR нужна явная конвертация долларовой стоимости пипса. Шаг объема и расходы проверяют отдельно.
| Заданная доля | Денежная величина до сделки |
|---|---|
| 0.5%–1% | 50–100 USD; входные значения, не совет новичку. |
| 1%–2% | 100–200 USD; выигрышная история не делает диапазон универсальным. |
| 2%–3% | 200–300 USD; оценивают размер потерь и зависимость исходов, не только долю выигрышей. |
| 5% | 500 USD перед первой модельной сделкой; ниже показаны последствия серии, не ее вероятность. |
Дополнительная проверка: шаг объема и предел бюджета
В отдельном упражнении сохраним базу 10 000 USD и бюджет 2%, но зададим стоп 75 пипсов, 10 USD за пипс лота, нулевые расходы и шаг 0.01 лота. Непрерывный расчет дает 200/(75 × 10) = 0.2666… лота. Округление вниз до 0.26 дает плановую потерю 195 USD, а вверх до 0.27 — 202.50 USD, на 2.50 больше бюджета. Если дополнительно минимальный разрешенный объем равен 0.30, его плановая потеря 225 USD: положительного разрешенного объема в пределах бюджета здесь нет. Это условная спецификация, а не правило любого брокера. Стоп и здесь не ограничивает фактическую потерю гарантированно.
Арифметика серии потерь
В модели каждая потеря точно равна доле r капитала непосредственно перед сделкой. Без расходов, разрывов, денежных потоков и округлений остаток после n потерь равен начальному капиталу × (1 − r)n. Условия серии заданы; формула не оценивает ее вероятность или приемлемую глубину просадки.
- 2% на десяти потерях: 1 − 0.9810 ≈ 18.29% просадки.
- 2% на двадцати: около 33.24%.
- 2% на тридцати: около 45.45%.
- 5% на десяти: около 40.13%; на двадцати — 64.15%, остаток 35.85% начального капитала.
- 10% на двадцати: около 87.84% просадки. Для возврата от остатка к начальной сумме потребовался бы рост примерно на 722.53%.
Метод фиксированного коэффициента Райана Джонса
Метод фиксированного коэффициента (fixed ratio), связанный с книгой Райана Джонса The Trading Game 1999 года, добавляет единицы по накопленной закрытой прибыли и выбранной дельте. При старте с одной единицы переход с n на n + 1 требует дополнительной прибыли n × delta. Накопленный порог для n единиц равен delta × n(n − 1)/2. Правило само не учитывает расстояние стопа или текущие средства. Отдельно задайте бюджет потери и уменьшение размера при отступлении прибыли.
| Накопленная закрытая прибыль | Объем по заданным порогам |
|---|---|
| От 0 до менее 2 000 EUR | 1 лот |
| От 2 000 до менее 6 000 EUR | 2 лота |
| От 6 000 до менее 12 000 EUR | 3 лота |
| От 12 000 до менее 20 000 EUR | 4 лота |
В этой таблице новый объем доступен при достижении нижней границы интервала. Порог прибыли управляет добавлением единиц, а расстояние стопа продолжает определять плановую денежную потерю. Из формулы не следует общий перевес темпа роста над фиксированной долей.
Критерий Келли и ограничения модели
Критерий Келли максимизирует ожидаемое логарифмическое изменение капитала при заданном распределении исходов. В двоичной модели вероятность выигрыша p, чистый выигрыш равен b ставкам, потеря — одной ставке. Тогда доля f = (pb − (1 − p))/b. Нужны известные устойчивые вероятности и выплаты; выборочные оценки не делают вычисленную долю безопасной рекомендацией.
Для идеального примера p=0.6, выигрыш +2 ставки, потеря −1: полный Келли f=(0.6 × 2 − 0.4)/2 = 0.4. Ожидаемый логарифмический рост за испытание равен 0.6 ln(1 + 2f) + 0.4 ln(1 − f). Половина Келли f=0.2 дает около 75.92% логарифмического роста полного Келли в этом примере. Это не универсальная доля роста или сокращение просадки вдвое либо на 75%. Ошибка оценивания, расходы и зависимость исходов меняют вывод. Значения 40% и 20% здесь — математическое упражнение, не размер реальной позиции.
После изменения средств сначала пересчитайте денежный бюджет, затем стоп и стоимость пипса. Меньший процент может давать большую денежную потерю, если база выросла. Уменьшение объема не создает преимущество входа.
Как сделать правило проверяемым
- Задайте вариант и долю; назовите баланс или текущие средства и проверяемые ограничения бюджета.
- Отделите подбор параметров от оценки. Используйте репрезентативные данные, расходы и отдельный период. Положительная выборочная средняя не подтверждает будущее ожидание.
- В калькулятор объема включите базу, долю, стоп, стоимость в валюте счета, расходы и допустимый шаг.
- В журнале сохраняйте размер позиции: это позволяет проверить фактическое выполнение правила.
- Обновляйте в объявленный момент. Текущие средства перед каждым входом и еженедельная база — разные правила.
- Сравнивайте полные кривые счета на тех же входах и выходах, включая денежные потоки, просадку, пересекающуюся экспозицию и округление.
- Записывайте изменения и проверяйте их на других данных. Гладкая прошлая кривая сама не обосновывает повышение доли.
Ошибки применения
- Постоянный лот без связи с базой. При одинаковом стопе и стоимости пипса тот же объем на 5 000 и 15 000 EUR дает втрое большую долю плановой потери на меньшем счете. Без этих входных данных нельзя назначить точные проценты.
- Наращивание после потери из мести. Оно отличается от заранее выбранной формулы.
- Смешение просадки и вероятности разорения. Последствие заданных потерь не определяет вероятность серии или границу операционного отказа.
- Гарантия из положительной выборочной средней. Проверьте расходы, неопределенность оценивания и другие периоды.
- Устаревшая база. Баланс и текущие средства различаются при открытых позициях; используйте объявленную величину в нужный момент.
- Подмена входа масштабированием. В модели независимого от будущих исходов размера отрицательное ожидание на единицу не меняет знак от одного масштабирования.
- Незаписанная смена метода. Иначе результат нельзя отнести к реально использованному правилу.
- Игнорирование общей стороны валют. Несколько длинных XXX/USD имеют короткую сторону USD, но разные базовые валюты, стоимости и корреляции; это не автоматически одна идентичная позиция.
- Игнорирование волатильности и исполнения. На фоне NFP, CPI и решений центробанков условия могут измениться. Проверка стопа по ATR — возможная часть анализа, а не гарантия подходящего объема.
- Произвольное отступление после двух выигрышей. Увеличение «по ощущению» меняет формулу и требует отдельной записи.
Что дает пересчет небольшому счету
Держите входы и выходы одинаковыми и сравните объем по текущим средствам с постоянным объемом. До сравнения задайте начальный баланс, стопы, стоимость пипса и расходы. Фиксированная доля уменьшает следующий плановый денежный бюджет после потери при том же проценте. Но меньшая максимальная просадка зависит от всей последовательности; сам метод не устанавливает измеренное улучшение годовой прибыли.
Пересчет не улучшил ни один вход. Ранее рассказанные годовые результаты без полного журнала не становятся проверкой метода. Здесь нет подтвержденной карьеры конкретного трейдера или обещания роста счета за пять лет. Сравнивать нужно воспроизводимые траектории с полной спецификацией.
Что проверить самостоятельно
- На одной последовательности сравните две модели объема. Пересчитайте весь путь с расходами и округлением; сообщите, выросла или снизилась просадка, не предполагая улучшение заранее.
- Создайте таблицу размера позиции по EUR/USD с текущими средствами, заданной долей, например 1.5%, стопом и стоимостью пипса в валюте счета. Не пропускайте шаг и допустимый минимум объема.
- Запишите полное правило бюджета, базы, общей экспозиции и реакции на потери. Сокращение после трех потерь — отдельный вариант для проверки, не всеобщая инструкция.
По теме: ловушка мартингейла на английском, критерий Келли на английском, объем при разных стопах на английском и раздел риска ForexMechanics на английском.
Проверьте понимание
После первой потери в модели осталось 18 единиц. Сколько добавит следующий выигрыш по заданному правилу?
Ответ и объяснения без JavaScript
Правильный ответ: 1 единицу.
1 единицу.
10% от 18 равно 1.8. Округление вниз дает ставку 1, поэтому капитал возрастает до 19.
1.8 единицы.
Это величина до округления. В этом упражнении разрешены только целые единицы ставки.
2 единицы.
Это прежняя ставка при капитале 20. Ее нужно пересчитать по текущим 18.
Вопросы и ответы
Чем анти-мартингейл отличается от удвоения после потери?
Удваивающий мартингейл увеличивает ставку после убытка; анти-мартингейл обычно увеличивает после выигрыша и уменьшает после потери. Фиксированная доля — один вариант с выбранной долей текущего капитала. Шесть удвоенных потерь со стартом 100 EUR дают 6 300 EUR до расходов. Это не означает отказ любого счета после шести потерь или гарантированное выживание при обратном правиле.
Как считают объем при фиксированной доле?
Денежный бюджет выбранной базы и доли делят на плановую потерю единицы объема. При 10 000 USD и 2% это 200 USD; точный стоп 50 пипсов по 10 USD на лот дает 0.40 лота до расходов и округления. Разрыв, конвертация и другой стоп означают, что фактический риск не обязан сохраняться. Допустимый минимум может не позволить положительный объем в пределах бюджета.
Чем фиксированный коэффициент отличается от Келли?
Фиксированный коэффициент добавляет единицы по порогам накопленной прибыли и дельте, не определяя сам риск стопа. Келли оптимизирует ожидаемый логарифмический рост при заданных вероятностях и выплатах. Для p=0.6 и выплат +2/−1 полный Келли равен 0.4, половинный 0.2. Последний дает около 75.92% модельного логарифмического роста, но не всеобщую гарантию половинной просадки или трех четвертей роста.
Какие ошибки нужно проверить при внедрении?
Базу капитала, стоп, конвертацию, расходы, округление и одновременную экспозицию. Устаревшие средства нарушают выбранную формулу. Большая доля усиливает данную серию потерь, но вероятность разорения требует вероятностной модели и порога отказа. Ни всеобщий недельный пересчет, ни профессионально безопасный процент здесь не установлен.
Источники и пределы применения
- Ральф Винс: библиография The Mathematics of Money Management
Сохраненная издательская ссылка исходника, не заявление о прочтении книги целиком или подтверждение эффективности оптимального f.
- Ван Тарп: библиография Trade Your Way to Financial Freedom
Сохраненная библиографическая ссылка, не прочитанная целиком книга и не доказательство универсальной доли риска.
- Джек Швагер: библиография Market Wizards
Сохраненная издательская ссылка о сборнике интервью. Непроверенные дословные цитаты и статистика профессиональной практики не импортированы.
- Дж. Л. Келли: исходная работа 1956 года, копия
Копия исходной математической работы об ожидаемом логарифмическом росте при заданных вероятностях. Не прогноз рыночных исходов и не совет размера позиции.
- Adaptrade: руководство Market System Analyzer 3
Официальное руководство Adaptrade, версия 3.5.0 декабря 2015 года: фиксированная доля, коэффициент и приближение Келли. Это не документация AmiBroker и не исследование превосходства методов.
- MetaTrader 5: спецификация инструмента
Поля спецификации, стоимости и шага объема проверяются у конкретного инструмента. Учебные значения статьи не заменяют действующие условия счета.
Условные USD и EUR расчеты не определяют страну читателя, доступность продукта или право счета. Копия работы Келли 1956 года и документация Adaptrade 2015 года относятся к своим математическим или программным условиям.