Валютные опционы: колл, пут и результат после премии
Покупатель опциона платит премию за предусмотренное договором право. У колла (call) и пута (put) разные права; различаются также сроки исполнения и расчеты. Положительная выплата по опциону сама по себе не означает прибыль: вычтите премию и отдельные расходы.
Какое право дает валютный опцион
Для указанных базового актива и способа котировки колл дает право купить, а пут — продать по цене исполнения, или страйку. Европейский стиль допускает исполнение при истечении, американский — также раньше согласно договору. Эти названия описывают порядок исполнения, а не страну торговли.
До расчета определите базовый актив, номинальную сумму, валюту премии, срок и вид расчета. Опцион на валютный фьючерс относится к этому фьючерсу; он не тождественен опциону с денежным расчетом по обменному курсу. Исполнение может создать другую позицию и обязательства. Ограничение убытка премией для отдельной купленной опционной позиции не описывает все риски возникшей после исполнения позиции.
Обычные, экзотические и бинарные контракты
Обычный колл или пут, также называемый ванильным опционом, имеет иной профиль выплат, чем фиксированная бинарная выплата или договор, зависящий от касания барьера. Читайте точное определение продукта. Временная мера ESMA 2018 года запрещала предложение бинарных опционов розничным клиентам ЕС на три месяца с 2 июля. Это не постоянный всемирный запрет, созданный в тот день. Позже национальные меры заменили прежние временные меры ESMA. Сегодня проверяйте юрисдикцию, определение продукта и категорию клиента.
От чего зависит премия
На цену могут влиять курс базового актива, страйк, время, волатильность и условия финансирования. Тета и вега описывают чувствительность модельной цены к времени и подразумеваемой волатильности при прочих неизменных параметрах. Это не гарантия ежедневного снижения полной рыночной цены или обязательного обвала волатильности после любой новости. Изменения факторов могут компенсировать друг друга.
В отдельном сравнении курс 1.0900 и страйк 1.0850 различаются на 0.0050 USD/EUR, или 50 пипсов при единице 0.0001 USD/EUR. Эта разность не является полной премией и не оценивает рыночную цену опциона до истечения.
Допустим, куплен условный европейский колл на EUR с денежным расчетом: номинал 10,000 EUR, страйк 1.1000 USD за EUR, премия 100 USD. При конечном курсе 1.1200 выплата равна max(1.1200 − 1.1000, 0) × 10,000 = 200 USD, результат после премии +100 USD. При 1.1100 результат нулевой; при 1.1000 и ниже — −100 USD. Других расходов и конвертации здесь нет.
Пут выигрывает в выплате от более низкого курса
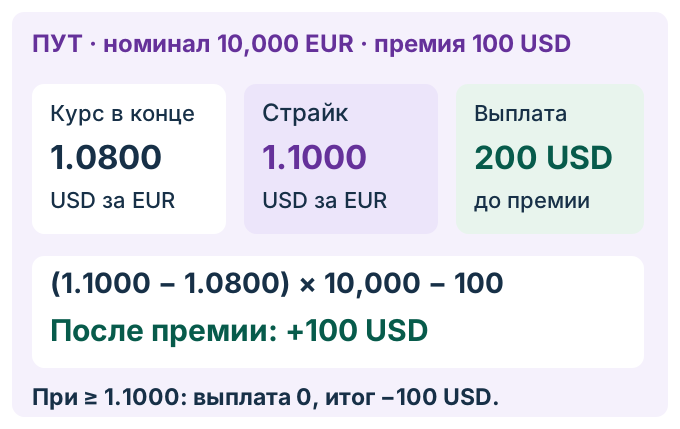
Для сравнения возьмем отдельный условный европейский пут с денежным расчетом при истечении: страйк 1.1000 USD/EUR, номинал 10,000 EUR, премия 100 USD и конечный курс 1.0800. Выплата равна max(страйк − конечный курс, 0) × номинал. Прокрутите схему по горизонтали для полного чтения.
Выплата пута равна 200 USD, после уже уплаченной премии остается +100 USD. При конечном курсе 1.1000 или выше выплата нулевая, а результат −100 USD. Формула при истечении не оценивает цену опциона до этой даты.
Это условный контракт, не спецификация биржевого продукта. Другие комиссии, налоги и конвертация из USD в валюту счета исключены. Материал CME об основах опционов на фьючерсы (на английском) объясняет права и премию, но его базовый актив — фьючерс; здесь прямо задан обменный курс.
| Конечный курс USD/EUR | Колл: выплата | Колл: после премии | Пут: выплата | Пут: после премии |
|---|---|---|---|---|
| 1.0800 | 0 USD | −100 USD | 200 USD | +100 USD |
| 1.0900 | 0 USD | −100 USD | 100 USD | 0 USD |
| 1.1000 | 0 USD | −100 USD | 0 USD | −100 USD |
| 1.1100 | 100 USD | 0 USD | 0 USD | −100 USD |
| 1.1200 | 200 USD | +100 USD | 0 USD | −100 USD |
В каждой колонке результата премия 100 USD вычитается один раз. Это сравнение отдельных покупок, а не одновременная покупка двух опционов за общие 100 USD. Для исходных моделей порог безубыточности колла — 1.1100, пута — 1.0900 USD/EUR при истечении.
Положительная выплата может не покрыть премию и комиссии
В новом условном варианте тот же пут имеет номинал 10,000 EUR, страйк 1.1000 USD/EUR и премию 100 USD. Дополнительно заданы 2 USD комиссии при покупке и 3 USD при окончательном расчете. Если конечный курс 1.0950, выплата равна 50 USD. Это положительная выплата, но результат после премии −50 USD, а после двух комиссий −55 USD. Для нулевого результата надо получить 100 + 2 + 3 = 105 USD. Поэтому порог конечного курса равен 1.1000 − 105 / 10,000 = 1.0895 USD/EUR. При 1.0894 результат +1 USD, при 1.0896 — −1 USD. Комиссии добавляются один раз каждая; все суммы выражены в USD.
| Курс USD/EUR | Выплата | Премия и комиссии | Конечный результат |
|---|---|---|---|
| 1.0894 | 106 USD | 105 USD | +1 USD |
| 1.0895 | 105 USD | 105 USD | 0 USD |
| 1.0896 | 104 USD | 105 USD | −1 USD |
Комиссии нового примера вымышлены, не взяты из тарифов CME, Saxo или Interactive Brokers. Они не добавляются к исходной схеме, где иные расходы исключены. В новом варианте также нет налогов, конвертации, дисконтирования, промежуточных денежных потоков или расчета рыночной цены до истечения.
Как проверять доступ к продукту
Доступность зависит от юридического лица, резидентства, разрешений и точного инструмента. Interactive Brokers (на английском) — пример поставщика для проверки, а не гарантия допуска любого читателя. Прочитайте спецификацию, правила исполнения, возможное назначение обязательств продавцу и требования к обеспечению. Наличие CFD у бренда не определяет весь его каталог опционов.
Какие задачи решают опционы
Опцион может уменьшать выбранную экспозицию или выражать взгляд на направление курса либо волатильность (на английском). Для защиты надо согласовать сумму, срок и расчет; остаточный риск и стоимость премии остаются. Покупка защитного опциона не ограничивает любую потерю по несвязанной базовой позиции.
В отдельном примере продажи до истечения исходный колл куплен за 100 USD, а теперь доступная цена продажи задана как 70 USD, хотя базовый курс поднялся до 1.1050. Продажа дает −30 USD до иных расходов. Благоприятное направление курса не вернуло премию. Цена 70 USD задана для примера, не рассчитана как прогноз оценки опциона.
Какие заблуждения особенно опасны
- Путать выплату до расходов с прибылью после премии.
- Использовать формулу при истечении как рыночную цену до истечения.
- Считать, что любой опцион можно исполнить раньше срока.
- Переносить ограничение убытка покупателя премией на продавца опциона. Продавец может потерять больше полученной премии; профиль зависит от опциона и базового актива. Не у каждого проданного опциона убыток неограничен.
- Считать одного прогноза курса достаточным, игнорируя уплаченную цену, срок и волатильность.
Что проверить перед расчетом сделки
- Определите точное право и способ расчета. Отдельно сравните CFD.
- Посчитайте выплату покупателю и результат после премии для курсов ниже страйка, на страйке и выше него.
- Прочитайте правила исполнения, обязанности продавца при назначении, комиссии и требования к позиции, которая может возникнуть.
- Проверьте совместную экспозицию по руководству по управлению риском. Ни один пример хеджирования не является универсальной рекомендацией купить опцион.
Следующий шаг
Сравните спот, форвард, фьючерс и CFD, чтобы отличать опционное право от других условий поставки и расчетов.
Проверьте понимание
В условном европейском путе с денежным расчетом конечный курс изменен на 1.0900 USD/EUR. Страйк 1.1000, номинал 10,000 EUR, уплаченная премия 100 USD. Каков результат при истечении без иных расходов?
Ответ и объяснения без JavaScript
Правильный ответ: 0 USD
+100 USD
100 USD — выплата до премии: (1.1000 − 1.0900) × 10,000. После уплаченной премии 100 USD результат равен нулю.
0 USD
Выплата равна (1.1000 − 1.0900) × 10,000 = 100 USD. Вычитаем премию 100 USD и получаем ноль. 1.0900 — порог безубыточности исходной модели при истечении.
−100 USD
Такой убыток был бы при нулевой выплате. Курс 1.0900 ниже страйка пута, поэтому выплата 100 USD покрывает премию.
Вопросы и ответы
Чем различаются валютные колл и пут?
Колл дает держателю предусмотренное договором право купить указанный базовый актив по страйку, пут — продать. Европейский стиль предусматривает исполнение при истечении, американский допускает более раннее исполнение на своих условиях. Выплата не равна чистой прибыли: вычтите премию и расходы, проверьте расчет и возникающие обязательства.
Из чего складывается премия валютного опциона?
По принятой для продукта оценочной конвенции ее можно анализировать как внутреннюю и временную стоимость. На нее влияют базовая цена, страйк, срок, ставки и подразумеваемая волатильность. Это не гарантирует большего размера премии при каждом более далеком сроке или обязательного падения волатильности после новости.
Что означал запрет бинарных опционов ESMA в 2018 году?
Это была временная мера защиты розничных клиентов ЕС; позднее национальные меры заменили прежние меры ESMA. Проверяйте действующую юрисдикцию, определение продукта и категорию клиента. Предложение вопреки применимому запрету — предупреждающий признак, но одно название не устанавливает правовой статус всех продуктов и фирм мира.
Как проверить розничный доступ к реальным валютным опционам?
Проверьте юридическую компанию, каталог, допустимое резидентство, торговые разрешения, базовый актив и расчет. Название может обозначать опцион на валютный фьючерс, а не опцион с поставкой валюты. Бренд сам по себе не подтверждает доступность или пригодность инструмента для вас.
Источники и пределы применения
- ESMA: меры по CFD и бинарным опционам, 1 июня 2018 года
Прочитаны выбранные части сообщения: применение запрета бинарных опционов с 2 июля 2018 года и срок три месяца. Не бессрочный всемирный запрет и не проверка всех действующих национальных норм.
- BIS: историческое исследование OTC Forex 2022
Адрес перенаправляет на официальный комментарий к исследованию апреля 2022 года. Прочитаны выбранные сведения о периоде, охвате и категориях инструментов. Исторический оборот не выдан за текущую статистику; цифра 304 млрд из старого текста не воспроизведена.
- Black и Scholes: The Pricing of Options and Corporate Liabilities (1973)
Получены библиографические сведения и дата публикации; запрос аннотации завершился тайм-аутом. Полная статья и доказательство модели не прочитаны. Расчеты здесь — заданные выплаты при истечении, не реализация этой модели оценки.
- CME: исходная страница валютных опционов
Прямой материал не получен в данном канале; исходная ссылка сохранена. Отдельно приведен прочитанный материал CME об опционах на фьючерсы, который не является спецификацией условного денежного опциона этой статьи.
- Saxo: валютные опционы, международная страница
Прочитаны выбранные сведения о европейских ванильных опционах, зависимости условий от страны и вариантах расчета либо перехода в спот-позицию. Не все условия 421 строки, не персональный допуск, не обещание фиксированного минимального депозита или тарифа.
- CME: основы опционов на фьючерсы
Прочитаны выбранные определения колла и пута, права покупателя, обязанности продавца, премия и европейский либо американский стиль. Базовый актив материала — фьючерс. Определение пута взято из явного пункта о праве продать, а не из непоследовательной строки сравнительной таблицы.
- CME: премия и взаимодействие опционных чувствительностей
Прочитан текст о совместном изменении факторов и условном примере. Это объяснение чувствительностей; видео не просмотрено, заданная цена продажи 70 USD не рассчитана этим материалом.
- ESMA: временные и национальные меры вмешательства
Прочитаны выбранные части о трехмесячном сроке ESMA, национальных мерах и замене прежних мер в 2019–2020 годах. Не полный перечень действующих ограничений для каждой страны, компании и категории клиента.
Примеры задают отдельные европейские опционы с денежным расчетом по курсу USD за EUR, номиналом 10,000 EUR и премией 100 USD. Это не спецификация биржевого контракта или доступный всем продукт. В исходных примерах нет других расходов, налогов и конвертации; только новый вариант явно добавляет 2 и 3 USD комиссий. Цена продажи 70 USD до истечения задана, не прогнозируется формулой. Меры ESMA 2018 года рассматриваются исторически и в контексте ЕС; национальные действующие нормы и доступ конкретного клиента требуют отдельной проверки. Это не универсальное российское право, индивидуальная рекомендация или гарантия полного хеджирования.