EUR/CHF: прежняя граница SNB, обратный курс и риск счета
EUR/CHF показывает количество швейцарских франков за один евро. Репутация защитной валюты и память о политике SNB не делают long EUR/CHF безрисковым. Прежняя минимальная граница 1,20 CHF за EUR — историческая мера, а не сегодняшняя гарантия цены или исполнения.
Как прочитать цену и единицы
EUR — базовая валюта, CHF — валюта котировки. Снижение цены означает ослабление евро относительно франка. Условный pip этого урока равен 0,0001 CHF/EUR. Разрядность отображения, минимальный шаг и размер контракта следует проверить отдельно в спецификации. Для одинакового размера результат движения сначала рассчитывается в CHF, после чего применяют условия валюты счета.
Что дает произведение EUR/USD и USD/CHF
При согласованных времени и единицах ориентир EUR/CHF = EUR/USD × USD/CHF. В независимом вымышленном примере рост EUR/USD не мешает снижению кросса, если франк укрепляется сильнее. Цены ниже — учебные ориентиры без спреда, комиссий и задержек.
| Условие | Расчет или запись | Что следует |
|---|---|---|
| Исходный ориентир | 1,10 USD/EUR × 0,85 CHF/USD = 0,9350 CHF/EUR | Цены согласованы по времени |
| EUR/USD +1%, USD/CHF −2% | 1,111 × 0,833 = 0,925463 | Кросс −1,02%, хотя EUR/USD вырос |
| Проверка доходностей | 1,01 × 0,98 − 1 = −0,0102 | Обе валютные ноги имеют значение |
Идентичность не доказывает доступность всех цен на одном объеме. Средняя цена и исполнимые Bid/Ask решают разные задачи. Для прогноза нужны факторы обеих валют, а не только взгляд на франк.
Два центральных банка и условный защитный спрос
Политика ECB, экономика еврозоны и ожидания ставок влияют на евро; швейцарская инфляция, политика SNB и потоки капитала — на франк. Защитный спрос зависит от эпизода и позиции инвесторов, поэтому «риск вырос — CHF обязательно укрепился» не универсальное правило. Стабильность на выбранном участке также не доказывает постоянный узкий диапазон или низкий будущий риск.
Зачем SNB покупает или продает валюту
6 сентября 2011 года SNB объявил минимальный EUR/CHF 1,20, связывая решение с переоцененностью франка и риском дефляции; тогда он заявлял о готовности покупать иностранную валюту без количественного ограничения. 15 января 2015 года SNB отменил эту границу. В том сообщении он объяснил решение расхождением политики крупных валютных зон и изменением курсов. Эти заявления относятся к конкретным историческим датам.
Интервенция не всегда означает ослабление франка. В содержательном резюме речи 9 апреля 2024 года описаны покупки иностранной валюты при низкой инфляции и последующие продажи для ужесточения условий и сдерживания импортируемой инфляции. В оценке от 24 сентября 2026 года SNB вновь указал готовность действовать на валютном рынке при необходимости; это заявление не восстанавливает границу 1,20 и не задает новую числовую границу.
Обратная цена меняет направление неравенства
Только для положительного S в CHF/EUR прежнее S ≥ 1,20 равносильно 1/S ≤ 5/6 EUR/CHF. При обращении меняются и единица, и направление неравенства. Три цены ниже вымышлены; это упражнение об историческом условии, не исторические рыночные наблюдения.
| Условие | Расчет или запись | Что следует |
|---|---|---|
| Условная цена 1,15 CHF/EUR | 1 / 1,15 ≈ 0,869565 EUR/CHF | Не выполняет прежнее S ≥ 1,20 |
| Граница 1,20 CHF/EUR | 1 / 1,20 = 5 / 6 EUR/CHF | Равенство на обеих осях |
| Условная цена 1,25 CHF/EUR | 1 / 1,25 = 0,8 EUR/CHF | Выполняет прежнее условие |
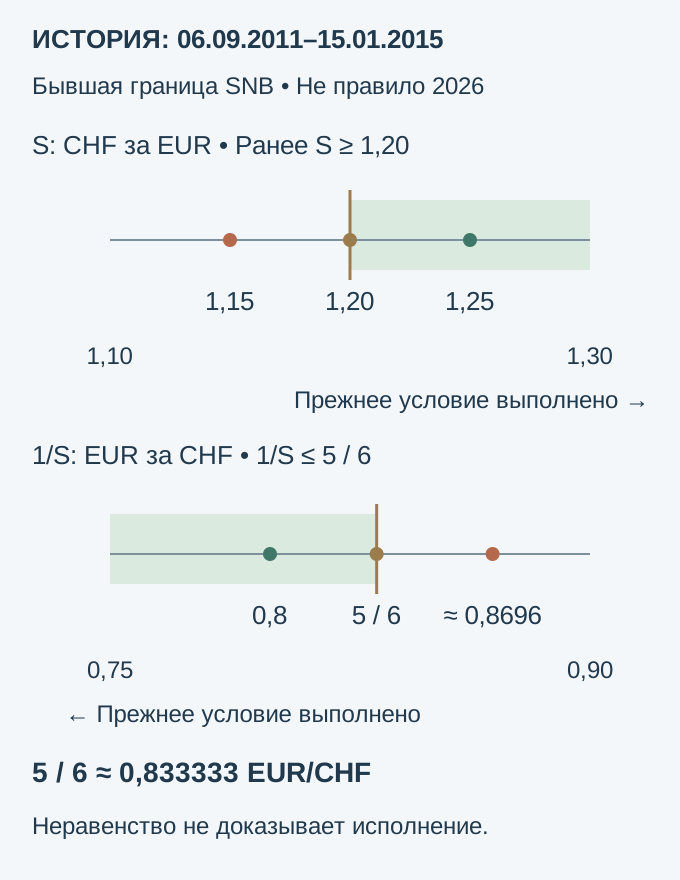
Две линейные оси на схеме отдельно показывают соответствующие области, а цвета связывают одинаковые случаи. Расстояния на них нельзя читать как одинаковые процентные движения. Алгебраическая граница не является гарантией реального исполнения и не действует как правило 2026 года.
Риск смены режима и область защиты счета
Смена политики может обесценить статистику стратегии, настроенной на предыдущий режим. Следующая последовательность полностью придумана: единица R имеет фиксированный денежный размер, все исходы заданы уже в R, а расходов вне них нет. Она не реконструирует события января 2015 года.
| Условие | Расчет или запись | Что следует |
|---|---|---|
| Прежний вымышленный режим: 100 сделок | 99 × (+1R) + 1 × (−1R) = +98R | Среднее +0,98R |
| Новый вымышленный режим: 10 сделок | 9 × (+1R) + 1 × (−20R) = −11R | Среднее −1,1R |
| Объединение: 110 сделок | +87R / 110 ≈ +0,790909R | Положительное общее среднее скрывает новый режим |
| Доля прибыльных сделок вместе | 108 / 110 ≈ 98,1818% | Высокая доля не описывает размер хвостового убытка |
Общее положительное среднее и доля побед 98,1818% не устраняют отрицательный результат нового режима. Из этих придуманных частот нельзя получить вероятность следующего события. Для оценки стратегии отдельно проверяют изменения условий, издержки и величину возможных редких потерь.
Защита от отрицательного баланса требует точного правового и договорного охвата. Например, в Великобритании область COBS 22.5 охватывает определенных поставщиков при продаже соответствующих спекулятивных продуктов розничным клиентам в стране или из нее. Правила 22.5.17–19 ограничивают ответственность средствами соответствующего счета по совокупности таких инвестиций, а не суммой одного stop. Это не все валютные операции, не все профессиональные клиенты и не универсальное правило для России или всего ЕС. Проверьте юридическое лицо, статус клиента и применимое правило; сама защита не предотвращает потерю выделенных на счет средств.
Pip, финансирование и альтернативные выходы
| Условие | Расчет или запись | Что следует |
|---|---|---|
| 100000 EUR | 100000 × 0,0001 = 10 CHF | Стоимость принятого pip |
| 10000 EUR | 10000 × 0,0001 = 1 CHF | Размер учебного long |
| 1000 EUR | 1000 × 0,0001 = 0,1 CHF | Без конверсии в другую валюту |
Long 10000 EUR по Ask 0,95000, запрошенный обычный stop 0,94700, прочие суммарные расходы 4 CHF. Финансирование исключено. Все цены и расходы вымышлены; условный курс 4,50 PLN/CHF применяется ко всему результату вместе с указанными расходами без отдельного сбора. Следующие три выхода альтернативны.
| Условие | Расчет или запись | Что следует |
|---|---|---|
| Выход Bid 0,94700 | 10000 × (0,947 − 0,95) − 4 = −34 CHF | По 4,50 PLN/CHF: −153 PLN |
| Выход Bid 0,94400 | 10000 × (0,944 − 0,95) − 4 = −64 CHF | По 4,50 PLN/CHF: −288 PLN |
| Выход Bid 0,90000 | 10000 × (0,900 − 0,95) − 4 = −504 CHF | По 4,50 PLN/CHF: −2268 PLN |
Ценовые потери до 4 CHF расходов равны 30, 60 и 500 CHF. При капитале 1000 CHF полные потери 34 и 504 CHF составляют 3,4% и 50,4%; это иллюстрация, не рекомендуемый бюджет риска. Для тех же единиц и фактических цен результат не меняется от предложенного плеча. Плечо меняет обеспечение и может изменить ход принудительного закрытия; маржа не равна максимальному убытку.
Ask входа и Bid выхода уже включают спред. Условия overnight проверяют по счету, направлению, дням и единицам, а не выводят из одной политической ставки. Справка IG UK о рисках отдельно предупреждает о проскальзывании обычного stop; гарантированный stop — специальное договорное условие с ограничениями и стоимостью.
Новый случай: обратить Bid/Ask без перестановки — ошибка
Все числа нового случая вымышлены. Положительные Bid 0,9498 и Ask 0,9502 CHF/EUR относятся к одному моменту и достаточному объему. Обратную котировку получаем математически из той же пары цен, а не из другой рыночной площадки. Комиссии, финансирование, задержки и дополнительные расходы исключены; дроби сохраняем до последнего округления.
| Условие | Расчет или запись | Что следует |
|---|---|---|
| Прямая котировка CHF за EUR | Bid 0,9498; Ask 0,9502 | Один синхронный вымышленный снимок |
| Обратная котировка EUR за CHF | Bid = 1 / 0,9502; Ask = 1 / 0,9498 | При обращении стороны меняются местами |
| Продажа 10000 EUR за CHF | 10000 × 0,9498 = 9498 CHF | Используем прямой Bid |
| Продажа полученных CHF за EUR | 9498 / 0,9502 ≈ 9995,79036 EUR | Используем обратный Bid |
| Круговой результат до прочих издержек | 9498 / 0,9502 − 10000 ≈ −4,20964 EUR | Это эффект заданного спреда |
| Спред обратной котировки | 1 / 0,9498 − 1 / 0,9502 ≈ 0,0004432133 EUR/CHF | Не равен 1 / 0,0004 |
Прямой Ask используется как знаменатель обратного Bid: продавая франки и покупая евро, получаем евро по исходной цене покупки евро. Если просто обратить каждую сторону без перестановки, обратный Bid окажется выше Ask — ошибочная запись создаст мнимую выгоду. Разница обратных значений не равна обратной величине прямого спреда. Этот случай показывает цену двух конверсий в заданной модели, не возможность арбитража и не условия реального CFD.
Как проверить диапазон или тренд
У стратегии диапазона задайте условие выхода из прежнего режима, а у трендового подхода — сценарий обратного движения. Прежде чем сравнивать результаты, определите период, цены Bid/Ask, издержки, удержание и доступность объема. Торговые окна сохраняйте с датой и зоной; фиксированные часы, узкий спред или репутация «спокойной пары» не гарантируют качества исполнения.
Отдельное исходное упражнение: при вымышленном изменении S с 0,95 до 0,90 франка за евро изменение цены евро равно (0,90/0,95 − 1) × 100 ≈ −5,263158%. Франк в обратной котировке дорожает на (0,95/0,90 − 1) × 100 ≈ 5,555556%. Проценты не равны по модулю из-за разных баз. Это не тот же расчет, что круговая конверсия со спредом.
Проверка перед открытием позиции
Прочитайте свежие решения ECB и SNB, отделяя их дату от текущей котировки. Проверьте единицу, pip, контракт, фактический Bid/Ask и несколько сценариев исполнения. Сохраните расходы и правила счета, отдельно уточните область защиты от отрицательного баланса. Историческая граница 1,20 и высокая доля удачных прошлых сделок не заменяют эту проверку.
Проверьте понимание
Как преобразуется прежнее S ≥ 1,20 CHF/EUR при обращении положительного S?
Ответ и объяснения без JavaScript
Правильный ответ: 1/S ≤ 5/6 EUR/CHF: только историческое упражнение.
1/S ≥ 5/6 EUR/CHF: меняется только единица.
Для положительных величин обращение меняет направление неравенства. Получается верхняя граница обратного курса.
1/S ≤ 5/6 CHF/EUR: единица сохраняется.
Направление верно, но обратная единица — EUR за CHF. Сохранять CHF/EUR при обращении нельзя.
1/S ≤ 5/6 EUR/CHF: только историческое упражнение.
Верны и направление, и единица. Эта алгебра не устанавливает границу 2026 года и не гарантирует исполнение.
Вопросы и ответы
Существует ли сейчас прежний минимум 1,20?
Историческая мера была введена 6 сентября 2011 года и отменена 15 января 2015 года. Готовность SNB действовать на валютном рынке в сообщении 24 сентября 2026 года не означает восстановление той границы.
SNB всегда стремится ослабить франк?
Нет. В резюме речи 9 апреля 2024 года описаны и покупки иностранной валюты против дефляционного риска, и последующие продажи для сдерживания инфляции. Направление операции зависит от условий и цели политики.
Обычный stop ограничивает потери точно его уровнем?
Нет. В вымышленных альтернативных выходах одного long итог с заданными расходами равен −34, −64 или −504 CHF. Достигнутый уровень stop и фактическое исполнение — разные события; специальные гарантии проверяют по договору.
Защита от отрицательного баланса относится ко всем валютным сделкам?
Нет. Здесь приведен ограниченный британский пример COBS 22.5 для соответствующих продуктов, поставщиков и розничных клиентов. Ограничение касается средств связанного счета в совокупности и не предотвращает их потерю. Для другой юрисдикции и классификации требуется отдельная проверка.
Как правильно обратить Bid и Ask?
Для положительных цен обратный Bid = 1 / прямой Ask, обратный Ask = 1 / прямой Bid. В новом вымышленном случае обмен 10000 EUR на 9498 CHF и обратно дает примерно 9995,79036 EUR до иных исключенных расходов. Стороны меняются местами, а спред не обращается как единое число.
Источники и пределы применения
- SNB: введение минимума 6 сентября 2011
Прочитаны текст и изображение единственной страницы исторического сообщения.
- SNB: отмена минимума 15 января 2015
Прочитаны текст и изображение единственной страницы; исторические ставки не представлены текущими.
- SNB: резюме речи 9 апреля 2024
Прочитано содержательное HTML-резюме о покупках и продажах иностранной валюты; полный PDF речи не заявляется прочитанным.
- SNB: оценка 24 сентября 2026
Прочитан содержательный HTML. Используется датированная готовность действовать на FX, а не числовая гарантия курса.
- FCA: COBS 22.5, Великобритания
Проверены область 22.5.1 и защита 22.5.17–19. Не весь справочник, не все юрисдикции, счета и валютные операции.
- IG UK: обычные и гарантированные stop
Проверен выбранный первичный абзац: обычный stop допускает проскальзывание при разрыве. Не универсальная гарантия продукта.
Исторические факты SNB привязаны к прочитанным датированным документам. Правовая иллюстрация ограничена применимостью британских COBS 22.5.1 и 22.5.17–19; она не утверждает охват иных стран, профессиональных клиентов и всех FX-продуктов. Все количественные торговые случаи вымышлены. Материал не является индивидуальной инвестиционной или юридической рекомендацией.