ATR: истинный диапазон, сглаживание и модель объема
Представьте условного трейдера, который переносит стоп в тридцать пипсов с EUR/USD на GBP/JPY без проверки диапазонов. Одинаковая дистанция может составлять разные доли ATR этих пар. Для вывода нужны текущие данные и спецификация, а не предполагаемое постоянное соотношение волатильности. Сначала разберем диапазон, затем отдельную модель стопа и объема.
Что измеряет средний истинный диапазон
Average True Range (ATR), или средний истинный диапазон, усредняет меру размаха с учетом предыдущего закрытия. TradingView связывает индикатор с книгой Дж. Уэллса Уайлдера 1978 года, в которой также представлены RSI, ADX и Parabolic SAR. ATR описывает историческую волатильность без направления. Это не сумма всех тиковых движений и не граница следующего бара. Одинаковый диапазон возможен при росте и падении.
Запишите инструмент, единицы цены, интервал, период, начальное значение и сглаживание. Распространенное значение 14 можно менять; на H1 оно относится к часовым барам, на D1 — к дневным. ATR=0,0030 на EUR/USD равен 30 пипсам при пипсе 0,0001 или 300 платформенным пунктам при пункте 0,00001. Для другого символа эти преобразования не предполагаются. ADX оценивает другую характеристику — силу тренда.
Диапазон не считает все пройденное расстояние
Условная траектория A:100→110→100, сумма абсолютных изменений 20. Траектория B дважды проходит тот же путь:100→110→100→110→100, сумма 40. В обеих свечах O=C=L=100, H=110, предыдущее C=100; TR=10. При предыдущем ATR=10 и n=3 обновление (2×10+10)/3 тоже дает 10. Дополнительное колебание не изменило экстремумы или предыдущее закрытие.
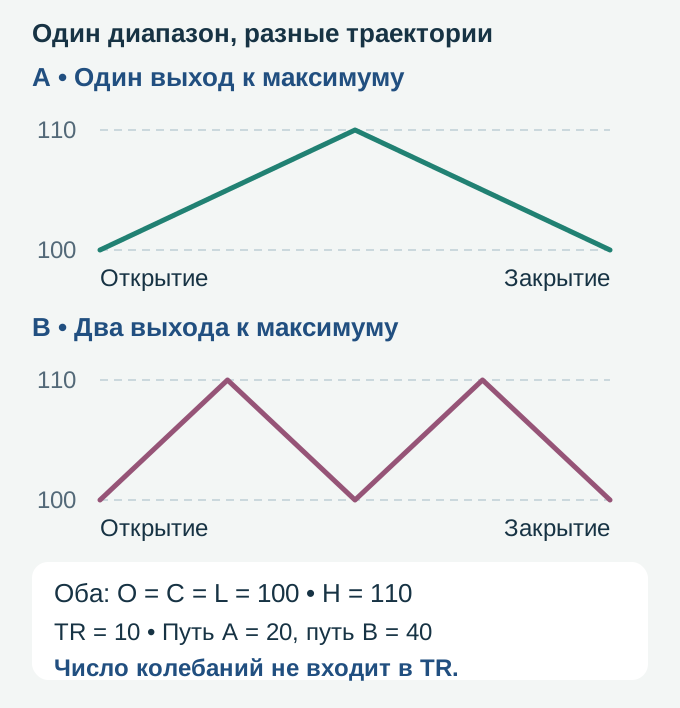
Открыть схему целиком. Единицы цены условные; отрезки непрерывные. Путь — сумма изменений между нарисованными точками, а не TR. Формула сглаживания приведена в справке Fidelity об ATR.
Расчет TR и сглаживания
Для одного бара TR=max(H−L,|H−C пред|,|L−C пред|). H и L — максимум и минимум текущего бара, C пред — предыдущее закрытие. Берите наибольшее расстояние, не сумму. Если C пред внутри H–L, TR равен размаху; если снаружи, расстояние до экстремума может быть больше. Само O прямо в формулу не входит.
Четыре последовательных закрытых бара одного условного потока цен Bid EUR/USD; перед первым C пред=1,1000, пипс=0,0001. Это учебные цены, не рыночная выборка.
| Бар | O | H | L | C | TR |
|---|---|---|---|---|---|
| 1 | 1,1000 | 1,1020 | 1,0990 | 1,1010 | 0,0030 |
| 2 | 1,1050 | 1,1060 | 1,1040 | 1,1050 | 0,0050 |
| 3 | 1,1050 | 1,1060 | 1,1020 | 1,1030 | 0,0040 |
| 4 | 1,1030 | 1,1035 | 1,1025 | 1,1030 | 0,0010 |
Первый бар сравнивает 0,0030;0,0020;0,0010 и дает 30 пипсов. У второго размах 20 пипсов, а расстояния от предыдущего C=1,1010 —50 и 30, поэтому TR=50. Разрыв открытия 40 пипсов не прибавляется механически к размаху 20. У третьего TR=40, у четвертого 10 пипсов. Поэтому и одни лишь слова «диапазон 65 плюс разрыв 10» не доказывают TR=75 без точных H, L и C пред.
В явно заданной модели ATR(3) со сглаживанием Уайлдера начальное среднее первых трех TR=(0,0030+0,0050+0,0040)/3=0,0040, или 40 пипсов. Следующее ATR=[(n−1)×ATR пред+TR тек]/n=(2×0,0040+0,0010)/3=0,0030, или 30 пипсов. Скользящее SMA(3) вместо этого дает (0,0050+0,0040+0,0010)/3≈0,003333, или 33,33 пипса. Предыдущее среднее сохраняет более раннюю информацию; расчет не ограничен последними тремя TR. Здесь ATR(3), не ATR(14).
Период, метод и сборка баров
TradingView по умолчанию сглаживает ATR методом RMA и позволяет выбрать SMA, EMA либо WMA. Более короткий период меняет вес нового наблюдения, но не отменяет усреднение и не задает постоянную задержку в неделю. Период 14 — настройка, а не универсальный оптимум или достаточный размер проверки стратегии.
При предыдущем C=100 бары O/H/L/C=100/102/99/101 и 101/101/98/100 каждый имеют TR=3. Объединенный бар 100/102/98/100 имеет TR=4; сумма меньших TR равна 6, их среднее 3. Для крупного интервала сначала соберите OHLC и пересчитайте TR. Умножение часового ATR на 24 не создает дневной ATR.
Как сравнивать волатильность
ATR использует единицы цены инструмента. Сравнивайте его с историей того же инструмента либо нормируйте, например в процентах цены. Фиксированное число пунктов индекса само по себе не определяет кризис. При сглаживании Уайлдера вес нового TR равен 1/N; большой диапазон может поднять ATR, а последующие малые уменьшают его постепенно.
ATR сам по себе не доказывает расширение спреда или обычное проскальзывание. Пересчитайте выбранную дистанцию и объем по актуальной спецификации. Правило уменьшать объем вдвое при превышении выбранного порога надо проверять как параметр стратегии, не объявлять универсальной реакцией на рост ATR. Число 50 предыдущих сессий или рост на 50% не заменяют такую проверку.
Условная модель дистанции стопа
Множитель задает предполагаемую дистанцию, не гарантированную защиту от шума. При условном ATR EUR/USD 80 пипсов множители 1,5 и 2 дают 120 и 160 пипсов; при условном ATR GBP/JPY 200 —300 и 400 пипсов. Это не сегодняшние типичные диапазоны. Для длинного EUR/USD от 1,0850 при пипсе 0,0001 уровни равны 1,0730 и 1,0690. Дистанция кратна выбранному ATR, а не обязательно доле фактического диапазона дня.
Обычный стоп не гарантирует цену исполнения или максимальный убыток. Отдельно оцените правило, расходы и проскальзывание. Кандидат на графике еще не отправленная защитная заявка.
От дистанции к объему
Условный счет 10 000 USD, плановый бюджет ценового убытка 1%=100 USD. Для EUR/USD заданы контракт 100 000 EUR на лот, пипс 0,0001, стоимость 10 USD за пипс на лот и дистанция 120 пипсов. Объем без округления 100/(120×10)=0,08333…лота. При шаге 0,01 округление вниз дает 0,08 лота и 96 USD планового ценового убытка. Добавьте комиссию и другие расходы, учтите возможное проскальзывание. Для другой пары или валюты счета нужна ее стоимость пипса с преобразованием валюты; значение 10 EUR нельзя автоматически подставлять вместо 10 USD. Стоп не превращает плановую сумму в гарантированный предел.
Уровень на графике и стоп с односторонним подтягиванием
Трейлинг требует опорной цены и точного правила обновления. StockCharts описывает стандартный Chandelier Exit, приписанный Чарльзу Ле Бо: для длинной позиции максимум H за 22 бара минус 3×ATR(22), для короткой минимум L за 22 бара плюс 3×ATR(22). Это конкретная настройка, а не обязательные множители для любого стиля.
Когда ATR растет, расстояние может расшириться, когда падает — сжаться. Укажите, можно ли ослаблять защиту. Стоп, который только подтягивается в выгодную сторону, не отодвигается лишь потому, что ATR вырос. Ни такой стоп, ни фиксированная дистанция не гарантируют прибыльный выход.
Дополнительный пример: условный максимум 110, ATR=2 и множитель 3 дают кандидата 104. При неизменном максимуме и ATR=3 кандидат снижается до 101. Если ранее принят стоп 104 и правило запрещает ослабление, уровень остается max(104,101)=104, а не 101. Зеркальный пример для короткой позиции: минимум 90, ATR=2 дают 96; при ATR=3 новый кандидат 99, но односторонний стоп остается min(96,99)=96. Все цены условные; это различие алгоритмов обновления, не фактическая заявка брокеру.
Четыре проверки на следующем занятии
- Используйте зафиксированный набор закрытых баров без реального счета. Запишите инструмент, поток цен, интервал, период, сглаживание, инициализацию и единицы; сравнивайте одинаковые настройки.
- Получите TR из H, L и предыдущего C. Если предыдущего C нет, явно задайте начальное правило; не вставляйте ноль молча и не смешивайте максимумы Ask с минимумами Bid.
- Для модели объема задайте стоп, денежный бюджет и стоимость пипса в валюте счета. Отделите расходы от планового ценового убытка.
- Повторите расчет после следующего закрытого бара. Порог или сокращение объема оценивайте по заранее указанным данным, а не как обязательную реакцию на ATR.
Продолжение: модель бюджета 1% имеханизм трейлинг-стопа. Определения английского источника: пипс,ATR,спред,объем позиции. Сохраненные разделы русской версии: технический анализ,управление риском,основные понятия;дополнительный справочник волатильности.
Проверьте понимание
Модель B делает два колебания, но имеет те же H, L и предыдущее C, что A. Что будет с TR?
Ответ и объяснения без JavaScript
Правильный ответ: Истинный диапазон одинаков.
У B истинный диапазон вдвое больше.
Сумма абсолютных движений удвоилась, но TR не складывает все колебания: он берет экстремумы и предыдущее закрытие.
Истинный диапазон одинаков.
Те же три расстояния дают тот же результат. Число движений между экстремумами в формулу не входит.
Для TR нужен каждый тик.
Тики нужны для точного пути; для TR достаточно H, L и предыдущего C.
Вопросы и ответы
Почему часто выбирают 14?
Это распространенная настраиваемая длина, не доказанный оптимум для всех рынков. Интервал, метод и начальное значение нужно задать явно.
TR — это размах плюс разрыв открытия?
Нет, это максимум трех расстояний от H,L и предыдущего C. Во втором заданном баре размах 20 пипсов, разрыв 40, а TR=50, не 60.
ATR(3) равен среднему последних трех TR?
Не при указанном сглаживании Уайлдера после инициализации. Четвертое значение 30 пипсов, тогда как скользящее SMA дает 33,33.
Можно умножить H1 ATR на 24?
Это не создает D1 ATR. Объедините OHLC и пересчитайте TR: в примере два TR=3 дают у объединенной свечи TR=4, не 6.
ATR показывает сторону сделки?
Нет. Его формула не содержит знака направления. Правило входа и его результат проверяют отдельно.
Дистанция 120 пипсов и объем 0,08 гарантируют убыток не выше 96 USD?
Нет. 96 USD — плановый ценовой убыток при заданной стоимости пипса и исполнении. Комиссия, другие расходы и проскальзывание могут изменить итог.
При росте ATR защитный стоп должен отойти дальше?
Не обязательно. Кандидат индикатора может отойти, но правило одностороннего подтягивания запрещает ослабление уже принятого уровня.
Источники и пределы применения
- TradingView: истинный диапазон и сглаживание
Исходный URL сохранен; актуальная страница с другим окончанием адреса указана отдельно.
- StockCharts: ATR и процентный ATR
Сохраненная библиография исходника. Новое прочтение этой страницы не заявлено.
- Fidelity: расчет ATR
Проверены 29 октября 2026 строки 245–262: рекурсия с весом 1/N и максимум трех расстояний.
- Текущая документация ATR
Прочитаны определение, история, формула, методы сглаживания и настройка периода: RMA по умолчанию, альтернативы SMA/EMA/WMA, распространенный период 14. Не гарантия торгового результата.
- Chandelier Exit: формулы длинной и короткой позиции
Прочитаны разделы определения и расчета: Чарльз Ле Бо, максимум/минимум 22 баров и 3×ATR(22). Это настройка конкретного показателя, а не обязательный стоп.
- Исполнение стопов в MT5
Прочитан раздел постановки стоп-заявок: активация отправляет рыночную заявку, цена может быть хуже. Это не гарантия для каждого брокера или символа.
Учебная математика; все числа, траектории, счет USD и дистанции условные. Нет универсального периода, нормального диапазона или гарантированного предела убытка. Язык не определяет страну счета или доступность продукта.