ADX: сила движения, расчет и границы порога
ADX обобщает силу направленного движения в предшествующих ценах. Он не выбирает сторону сделки и не измеряет вероятность прибыли. Значение 30 не означает ни вероятность 30%, ни движение на 30 пипсов. Сначала разделим DM, DI, DX и сглаженный ADX, а затем рассмотрим фильтр стратегии.
Что измеряет ADX
Дж. Уэллс Уайлдер представил систему направленного движения в книге New Concepts in Technical Trading Systems 1978 года, вместе с ATR, RSI и Parabolic SAR. ADX — средний индекс направленного движения, показатель силы без знака направления. При корректных положительных знаменателях DX и сглаженный ADX находятся в диапазоне 0–100. Период 14 означает 14 исходных баров, а не обязательно 14 дневных сессий. Статистика редкости значений выше 60 для всего Forex здесь не задана.
Относительный размер +DI и −DI сообщает знак направленного дисбаланса, но не число покупателей или продавцов. ADX этот знак отбрасывает: перестановка входных DI не меняет DX. Проверяйте название реализации и легенду. Отдельный ADX в TradingView не показывает DI, а DMI показывает все три линии. По одному цвету нельзя узнать, какая величина перед вами.
| Автор и дата | Дж. Уэллс Уайлдер, 1978 |
|---|---|
| Распространенный период | 14 исходных баров |
| Назначение | Сила направленного движения, без выбора его стороны |
| Диапазон | 0–100 при корректной инициализации и знаменателях |
| Разные линии | ADX для силы, +DI и −DI для направленного дисбаланса |
| Отображение | Проверить реализацию; TradingView DMI показывает ADX и DI |
Цвет тела свечи не определяет DM
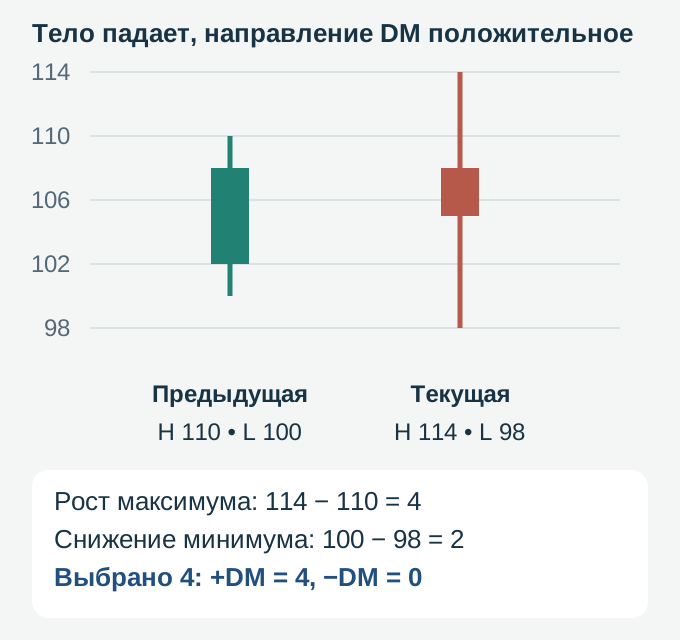
Тело сравнивает открытие с закрытием. DM сравнивает экстремумы соседних баров. На узком экране прокрутите схему по горизонтали.
Откуда берутся +DI и −DI
Для двух соседних баров вычислите рост максимума: текущий High − предыдущий High, и снижение минимума: предыдущий Low − текущий Low. Сохраните +DM, только если рост максимума положителен и больше снижения минимума. Сохраните −DM при обратном строгом превышении и положительном снижении. Иначе соответствующая величина равна нулю; при равных приращениях не выбирают ни одно. На схеме 114 − 110 = 4 против 100 − 98 = 2, поэтому +DM = 4, −DM = 0, хотя 105 ниже открытия 108.
Затем сглаживают DM и истинный диапазон TR. +DI и −DI равны отношениям сглаженных DM к сглаженному TR, умноженным на 100. Для их нормированного различия используют DX = 100 × |(+DI) − (−DI)| / ((+DI) + (−DI)). ADX сглаживает DX. Если знаменатель нулевой, нужно знать соглашение конкретной реализации; нельзя молча подставлять универсальное число.
В двух независимых завершенных состояниях оставим сглаженные +DM=0.6 и −DM=0.2. При сглаженном TR=2 получаем +DI=30, −DI=10. При TR=4 получаем 15 и 5. В обоих случаях DX равен 50: 100 × |30 − 10|/(30 + 10) = 100 × |15 − 5|/(15 + 5). При положительных TR и сумме DM общий нормирующий множитель сокращается. Снижение обеих DI не обязывает ADX падать. Состояния заданы, история OHLC по ним не восстанавливается.
Уровни и изменение ADX
Fidelity описывает значения ниже 20 и выше 25 как традиционные трактовки слабого и сильного тренда. Они не являются доказанными границами положительного математического ожидания. Полоса 20–25 не доказывает обязательное формирование нового тренда, а низкое значение не гарантирует удержание между поддержкой и сопротивлением (разбор на английском). Выбранный порог фиксируют до теста полной стратегии.
Рост или снижение ADX описывает изменение его сглаженной меры направленного движения. Падение с высокого уровня само по себе не предсказывает коррекцию или разворот. Значения 20, 25, 30, 35 и 40 не выбирают прибыльное действие автоматически. Нужны инструмент, интервал, определение стратегии и проверка расходов.
Фильтр режима рынка
Можно проверить вариант, допускающий трендовые условия только при ADX > 25. Фильтр меняет состав наблюдений, но не доказывает положительное ожидание или удаление только убыточных сигналов. Сравните полное правило с фильтром и без него на согласованных данных; сохраните исключенные случаи, включая потенциальные выигрыши.
Стратегия диапазона или возврата к среднему требует собственного определения и оценки. ADX < 20 не подтверждает стабильные уровни или будущий отскок. Материал о режимах рынка на английском рассматривает способы классификации. ADX обобщает дисбаланс, но сам не говорит «купить» или «продать».
Память сглаживания и отдельный ADXR
В принятом варианте Уайлдера первое ADX — среднее начальных DX. Далее ADX′ = ((n − 1) × ADX + DX)/n. Предыдущие состояния сохраняют влияние, поэтому пересечение порога не обязано совпадать с началом движения и не доказывает уменьшение числа ложных сделок. При сравнении зафиксируйте период, интервал, инициализацию и длину истории.
ADX и ADXR — разные величины. В соглашении Fidelity ADXR усредняет текущий ADX со значением на n баров раньше, а не все промежуточные ADX. Текущий 24 и ADX=18 четырнадцать баров назад дают ADXR(14) = (24 + 18)/2 = 21. Сверьте соглашение о задержке в реализации. Несколько индикаторов, построенных из той же цены, не дают автоматически независимых свидетельств или лучших чистых результатов.
ADX и ATR: сила, направление и дистанция
ATR, средний истинный диапазон, сглаживает диапазон с учетом разрывов и выражается в единицах цены. ADX безразмерен. ATR=0.0080 на EUR/USD равен 80 пипсам при размере пипса 0.0001, тогда как ADX=24 не задает расстояния. Ни один показатель отдельно не определяет вход, объем или оптимальный стоп. В старом условном сценарии ADX пересекал 28 при +DI выше −DI: это описание состояния, а не обязательная длинная позиция.
Возьмем три независимых заданных состояния, n=14. Это один шаг обновления, не реконструкция индикатора из OHLC. При DI 30/10 и предыдущем ADX 22 имеем DX = 100 × 20/40 = 50; новое ADX = (13 × 22 + 50)/14 = 24. Перестановка DI на 10/30 дает те же 50 и 24 при обратном направлении дисбаланса. При DI 22/18 и предыдущем ADX 38 имеем DX=10 и новое ADX=(13 × 38 + 10)/14 = 36. Высокое сглаженное значение может сохраняться при слабом текущем дисбалансе.
Отдельный выбранный множитель ATR 1.5 × 80 дает дистанцию 120 пипсов. Это не оптимальный параметр и не гарантия максимальной потери: обычный стоп может исполниться за ценой активации. ATR в 100 или 40 пипсов и ADX 20 или 40 относятся к разным измерениям; ни «дальше», ни «сильнее» не определяют размер позиции без правил счета и риска.
Дополнительная проверка: ровно на пороге
Зададим отдельные состояния: предыдущий ADX=24, n=14, правило допуска строго ADX′ > 25. При текущем DX=38 получаем (13 × 24 + 38)/14 = 25. Значение растет, но строгий порог не пройден. При DX=39 получаем 351/14 ≈ 25.07143, и правило допуска выполнено. Если сначала округлить второй результат до целого 25, вывод ошибочно изменится. Зафиксируйте, сравниваете ли точное значение или заранее выбранное округление. Ни один из двух допусков не является обещанием прибыльной сделки; DI и прошлый ADX здесь заданы как состояния, а не восстановлены из недостающей истории.
Что проверить самостоятельно
- Сохраните название реализации, период и исходные бары. Сопоставляйте закрытые показания с ценой, различая ADX, DI и ADXR.
- Для теста ADX > 25 сравните одинаковые стратегии с фильтром и без. Сохраняйте допущенные и исключенные случаи; ADX < 20 не доказывает безопасный диапазон.
- Записывайте уровень и изменение ADX. Проверяйте правило управления позицией по заранее составленному плану: падение ADX само не устанавливает приближение коррекции.
- На заданных состояниях переставьте DI и проверьте неизменность DX. Затем сравните единицы ADX и ATR и не путайте цвет тела свечи с направлением DM.
- Укажите обработку нулевых знаменателей, инициализацию и историю. Выбирайте параметры на одной выборке, проверяйте другие данные после расходов. Двести сделок сами по себе не подтверждают период или универсальный порог.
Далее: основы ATR на английском, системы следования за трендом на английском и общий раздел технического анализа ForexMechanics на английском. Ссылки описывают дополнительные материалы, а не доказанную эффективность данной комбинации.
Проверьте понимание
Текущая свеча закрывается ниже открытия, ее максимум вырос на 4, а минимум снизился на 2. Что выбирает правило DM Уайлдера?
Ответ и объяснения без JavaScript
Правильный ответ: +DM = 4, −DM = 0.
+DM = 4, −DM = 0.
Сравнивают приращения экстремумов: положительные 4 больше 2. Падающее тело не меняет этот выбор.
+DM = 0, −DM = 2.
Такой выбор следует цвету тела, а правило использует максимумы и минимумы двух свечей, не открытия и закрытия.
+DM = 4 и −DM = 2.
Правило оставляет одно большее положительное приращение, а не оба одновременно.
Вопросы и ответы
Чем ADX отличается от +DI и −DI?
DI сопоставляют сглаженные выбранные движения экстремумов со сглаженным TR. Их относительный размер дает направленный дисбаланс, не личность участников. DX нормирует абсолютное различие DI их суммой, ADX сглаживает DX. DI 30/10 и 10/30 дают DX50; при предыдущем ADX22 и n14 обновление в обоих случаях дает 24. Отдельный ADX TradingView не показывает DI, DMI показывает все три линии.
Почему порог ADX равен 25, а не 20 или 30?
Это традиционные уровни трактовки, а не доказанные границы положительного ожидания. Смена порога меняет выбранные наблюдения, но не устанавливает их качество, соотношение результата к риску или прибыльность. Фиксируйте полное правило и расходы до проверки отдельной выборки. Двести сделок не дают универсальной гарантии. При строгом ADX>25 значение ровно25 не проходит.
Можно ли открывать позиции по одному ADX?
Значение не задает сторону и полное правило входа или выхода. Высокий ADX совместим с положительным и отрицательным дисбалансом, но из этого не следует, что автоматическая покупка ошибочна ровно в половине случаев. Отдельно определите направление, вход, выход, объем и расходы. Добавление индикаторов цены не обеспечивает независимое подтверждение или лучший чистый результат.
Чем ADX отличается от ATR?
ADX — безразмерная мера направленного движения. ATR — сглаженный истинный диапазон в единицах цены. ATR 0.0080 на EUR/USD равен 80 пипсам при пипсе 0.0001; ADX 24 не задает стоп. Множитель ATR — отдельный параметр. Оба индикатора не обязательны для любой стратегии и не гарантируют подходящую дистанцию, исполнение или положительное ожидание.
Источники и пределы применения
- Дж. Уэллс Уайлдер: библиография книги 1978 года
Библиографическая ссылка исходника. Книга здесь не выдается за прочитанную целиком; формулы сверены с открытой документацией.
- StockCharts: система направленного движения ADX
Выбор одного большего положительного приращения DM, нормировка DI/DX и сглаживание Уайлдера. Интерпретации не гарантируют результат стратегии.
- TradingView: ADX и отображение линий DMI
Платформенная документация различает отдельное отображение ADX и DMI; проверять название ряда и расчет.
- Investopedia: исходный дополнительный обзор ADX
Сохраненная вторичная ссылка для дополнительного чтения; она не используется как новое независимое подтверждение чисел, эффективности или универсальной нормы.
- Fidelity: DMI, сглаживание и ADXR
Традиционные уровни 20/25, обновление ADX и ADXR как среднее текущего и n-баров-раньше ADX. Состояния статьи условные, не исследование эффективности.
Методы индикаторов и условные EUR/USD расчеты не устанавливают право счета или пригодность продукта для страны по языку читателя.