Стоп по ATR: кандидат, память и принятое изменение
Предположим, длинная позиция GBP/USD накопила существенную незакрытую прибыль. Поджатие стопа может уменьшить отдаваемую часть, но может и закрыть позицию при откате. Правило по ATR связывает дистанцию с измеренной волатильностью. Результат зависит от пути цены, параметров и исполнения. Для проверки нужен полный алгоритм, а не обещание поймать тренд.
Постоянная дистанция и дистанция ATR — разные правила
Задайте интервал, момент активации и порядок обновления до сравнения. Стоп в 30 пипсах равен 1.5 ATR при ATR=20 пипсов, но 0.375 ATR при ATR=80. Это сравнение масштаба, а не прогноз отката или доказательство преждевременного выхода. Встроенный скользящий стоп MT5 использует расстояние в пунктах платформы и обновляется в терминале. Алгоритм ATR требует отдельной реализации. Линия индикатора еще не стала принятым защитным заявкой.
Проверьте единицы, источник, период и интервал ATR. Сначала сохраните значение в единицах цены, затем переводите в пипсы или деньги. Одинаковый 30-пипсовый буфер может составлять разную долю ATR у разных пар. Для золота отдельно проверяют размер контракта и пункт провайдера. Исторический диапазон не гарантирует сегодняшнюю волатильность. Объяснение стоп-лосса ForexMechanics на английском описывает механизм, не устанавливая точную цену исполнения.
ATR измеряет диапазон без направления. TR = max(High − Low, |High − предыдущее Close|, |Low − предыдущее Close|). В рекурсии Уайлдера после инициализации ATR нового бара при n=14 равен (13 × прежний ATR + новый TR)/14. В TradingView по умолчанию используется сглаживание RMA, но доступны другие типы. Простая средняя может отличаться, хотя не обязательно в каждой точке. Фиксируйте метод и исходную историю.
Chandelier Exit и отдельное правило удержания
Документация TradingView связывает Chandelier Exit с Чарльзом Лебо. В определенном окне берется ценовой экстремум и расстояние в нескольких ATR. Это правило индикатора, не гарантия брокера или лучших выходов. Не смешивайте окно экстремума, период ATR и правило памяти стопа.
| Авторство | Чарльз Лебо, атрибуция индикатора |
|---|---|
| Длинная позиция | Наибольший максимум последних 22 баров − 3 × ATR(22) |
| Короткая позиция | Наименьший минимум последних 22 баров + 3 × ATR(22) |
| Опорная цена | Экстремум окна, не обязательно последнего бара |
| Множитель | 3 в этой формуле; другие значения требуют отдельного теста |
| Удержание длинного стопа | max(прежний стоп, новый кандидат) |
Сырой кандидат может снизиться, если из окна ушел старый максимум или ATR вырос. Для стопа длинной позиции, который сдвигается только в благоприятную сторону, нужно отдельно задать максимум прежнего уровня и кандидата. Широкая дистанция может пережить один откат и отдать больше прибыли на другом пути. Итоговый выход не обязан отстоять ровно на три ATR от исторической вершины сделки: окно и ATR меняются, правило памяти может быть добавлено, а исполнение — отклониться.
Множители 2, 3 и 4 как параметры теста
Проверяйте множитель вместе с окном, периодом ATR, активацией и моментом обновления. Само его изменение не определяет частоту срабатываний или лучший результат. Условные варианты: 1.5–2 × ATR(14), 2 × ATR(14), 3 × ATR с явно выбранным периодом, 4 × ATR(20), 5 × ATR(30). Это разные входные условия, а не обязательные настройки скальпинга, дня, свинга или инвестирования.
В условном часовом EUR/USD ATR(14)=18 пипсов и множитель 2 дают 36 пипсов; 3 и 4 при той же величине дают 54 и 72. В отдельном дневном примере ATR(22)=80 и множитель 3 дают 240 пипсов. Это арифметика, не наблюдение типичной длины тренда. Для сравнения сохраняйте остальные данные, расходы и условия исполнения, проверяя также просадку. Поджатие в исходном примере меняет выход; полезность определяется последующим путем.
Условная длинная позиция XAU/USD
Зададим контракт: один лот — 100 унций, поэтому 0.15 лота — 15 унций. Все цены ниже в USD за унцию. Стопы приняты и исполняются точно, расходов и разрывов нет; ATR остается 9 USD на всем показанном пути. Это пример алгоритма, не общая спецификация золота. В отличие от скользящего 22-барового окна выше, здесь максимум хранится с момента входа.
| Вход | Покупка по 2 010 USD за унцию |
|---|---|
| ATR(14), H4 | Заданные 9 USD за унцию, сглаженный TR |
| Начальный стоп | 2 010 − 1.5 × 9 = 1 996.50 USD |
| Активация | После прохождения выше 2 023.50 USD: движение 1R от входа |
| После активации | Кандидат на 3 × ATR ниже максимума с момента входа; удержание через max |
| Пик пути | 2 080 USD после десяти торговых дней |
| Кандидат на пике | 2 080 − 27 = 2 053 USD |
| Закрытие | Заданное точное исполнение стопа по 2 053 USD |
| Результат до расходов | +43 USD за унцию × 15 унций = 645 USD |
Начальный стоп и условие активации — отдельные части. Если первый кандидат ниже прежнего длинного стопа, сохраните прежний. На границе 2 023.50 кандидат при постоянном ATR=9 равен 1 996.50, как исходный стоп. На пике он равен 2 053; откат к 2 062 без нового максимума при тех же 9 оставляет стоп 2 053. Изменившийся ATR дал бы другой кандидат. Поэтому правило «только новый максимум меняет стоп» без этих условий было бы слишком широким.
Для второго, отдельно заданного пути допустим активный и принятый фиксированный трейл 15 USD: после максимума 2 035 он стоит на 2 020. Точное закрытие там дает 10 USD за унцию, или 150 USD на 15 унций. Разность с первыми 645 равна 495 USD. Это условное сравнение двух путей и правил, не доказательство всеобщего преимущества ATR. Утверждение о 6 450 USD для 0.15 лота при данном контракте было бы десятикратной ошибкой: здесь правильный результат 645.
SAR и подтвержденные экстремумы
Альтернативные опоры — Parabolic SAR и подтвержденные локальные максимумы или минимумы. SAR использует предыдущий уровень, экстремум и коэффициент ускорения, меняя сторону после пересечения. Нужны параметры и правило разворота; точка индикатора рядом с вершиной не доказывает реальный выход по этой цене или лучший результат, чем ATR.
Структурное правило может ставить длинный стоп ниже подтвержденного минимума, короткий — выше максимума. Определите время доступности экстремума и буфер, иначе тест использует будущие данные. Совмещение этой опоры с расстоянием ATR — отдельный алгоритм, не всеобщий минимум 1.5 ATR. Любую линию нужно превратить в фактически принятый ордер.
Для продажи меняется и правило памяти
Недостаточно заменить максимум цены минимумом: для короткой позиции нужна операция min. Прокрутите схему по горизонтали.
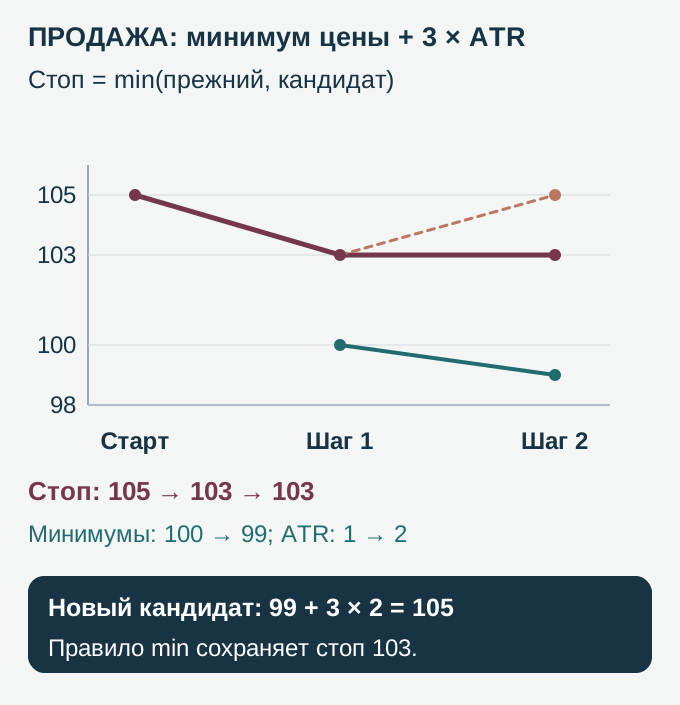
Начальный короткий стоп равен 105. При минимуме 100 и ATR=1 кандидат 100 + 3 × 1 = 103 понижает стоп до 103. Далее минимум 99 и ATR=2 дают 99 + 3 × 2 = 105. Правило min(103, 105) сохраняет 103. Применение длинного правила max подняло бы уровень до 105 и изменило бы алгоритм. Бордовый цвет показывает стоп, зеленый — минимумы, пунктир — кандидаты. Fidelity описывает диапазон без направления; правило удержания задается отдельно и не гарантирует цену исполнения.
Дополнительная проверка: изменение не принято
В отдельном продолжении короткого примера прежний принятый стоп остается 103. Новый заданный минимум 98 и ATR=1 дают кандидата 101. Программа запросила 101, но сервер отклонил модификацию; последующая проверка состояния подтверждает прежний стоп 103. Предположим, что позиция еще открыта, а в момент запроса текущая цена была 100.5, то есть предложенный короткий стоп находился выше нее. Причина отказа не устанавливается этой арифметикой. Следующий расчет при минимуме 98 и ATR=2 дает кандидата 104: min(103,104)=103, если память основана на подтвержденном уровне. Записать непринятый 101 как действующий стоп означало бы приписать счету защиту, которой проверенное состояние не подтверждает. Журнал должен отдельно хранить расчет, запрос, ответ и фактический уровень.
Ошибки, меняющие алгоритм
- Незаписанное поджатие. Дискреционное изменение меняет проверявшееся правило; фиксируйте время и причину, не предполагая улучшение или ухудшение заранее.
- Неопределенная активация. Задайте начало и взаимодействие с начальным стопом. Старт прямо при входе — возможный вариант. Длинный кандидат ниже опорного максимума, а не выше; ранний старт не означает неизбежную потерю в размер спреда.
- Всеобщий множитель. Нормировка ATR не делает 3 для основных пар или 4 для кроссов доказанным требованием. Проверяйте инструменты и расходы.
- Неописанная защита до активации. Еще не включившийся алгоритм не заменяет исходный защитный ордер. Проверьте, где выполняются обновления: в терминале, на сервере или в отдельной программе.
- Забытые разрывы. Обычный стоп может исполниться дальше уровня, если там нет доступной котировки. Гарантированный стоп, где предложен, имеет собственные условия; линия ATR гарантии не дает.
Сырой Chandelier для длинной позиции способен снизиться. Односторонний стоп требует отдельного сравнения нового кандидата с предыдущим принятым уровнем.
Механическое правило и журнал
Разделите четыре события: данные доступны, кандидат рассчитан, запрос отправлен, уровень принят. Записывайте каждое. Алгоритм уменьшает свободу решений только при заданных реализации и исключениях; это само не доказывает психологическое или финансовое улучшение.
Сохраняйте версию на каждой сделке, ручные поправки, расходы и отказы. Фиксированное правило может быть подогнано под историю, а меняющееся правило может иметь корректно записанную кривую счета. Отделяйте подбор от последующей оценки, не принимая определенное число сделок за доказательство.
Что проверить самостоятельно
- На демо различите встроенный пунктовый трейл MT5 и отдельную программу ATR. Линия не отправляет защитный ордер автоматически. Проверьте место исполнения обновлений и поведение при отключении терминала. В документированном MT5 прежний установленный Stop Loss сохраняет свою роль, хотя терминальный трейл выключен.
- Составьте карточку: интервал, сглаживание ATR, множитель, ценовая опора, активация, правило памяти для покупки и продажи. Каждый множитель — входной параметр теста.
- На согласованной выборке сохраняйте стоп, ATR, правило входа и исход, включая сделки без срабатывания стопа. Сравните варианты с отдельной проверкой. Десять закрытий по стопу не доказывают необходимость минимум 2.5 ATR в будущем. При расширении стопа пересчитайте объем.
Связанные материалы на английском: механика скользящего стопа, механика ATR, индикаторы волатильности. Это отдельные объяснения, не доказательство результата комбинации.
Проверьте понимание
Прежний короткий стоп 103, новый кандидат 105. Что сохраняет заданное правило?
Ответ и объяснения без JavaScript
Правильный ответ: 103, меньший уровень.
105, потому что он новее.
Это только кандидат. Правило памяти сравнивает его с прежним стопом, чтобы не повышать короткий уровень.
103, меньший уровень.
min(103,105)=103. Рост ATR не отменяет прежнее благоприятное изменение.
99, новый минимум цены.
99 — входные данные. Кандидат прибавляет 3 × ATR, затем правило памяти выбирает стоп.
Вопросы и ответы
Какой множитель ATR выбрать для скользящего стопа?
Всеобщего лучшего значения для интервала нет. При заданном ATR 18 пипсов множители 2, 3, 4 дают 36, 54, 72 пипса. Сравнивайте полные правила на отдельных данных с расходами, просадками и фактически принятыми изменениями. Больший буфер может избежать одного отката и отдать больше прибыли на другом пути.
Чем Chandelier отличается от простого стопа по ATR?
Опорой служит максимум или минимум указанного окна, не обязательно последнее закрытие. Кандидат длинной позиции может снижаться при росте ATR или уходе старого максимума. Для одностороннего удержания добавляют max(прежний стоп,кандидат); для продажи используют min. Правило памяти не следует автоматически из названия индикатора.
Заменяет ли трейл начальный стоп?
Задайте защиту от входа и условие активации. В примере золота исходный стоп 1 996.50 USD, активация после движения 1R. Если первый длинный кандидат ниже прежнего принятого стопа, сохраните прежний. Возможен и старт сразу при входе. Программа и платформа определяют отправку изменений; общего нативного условного ордера для MT5, cTrader, TradingView здесь не предполагается.
Когда SAR лучше, чем стоп по ATR?
SAR использует экстремум и ускорение, ATR-трейл — расстояние по диапазону от выбранной опоры. Лучший выход зависит от пути цены, параметров и исполнения. Сравнивайте одинаковые условия на данных, не использованных при подборе; ни один метод по определению не ловит вершину.
Источники и пределы применения
- Чак Лебо: библиография Computer Analysis of the Futures Markets
Сохраненная книжная ссылка исходника; книга не выдается за прочитанную целиком. Непроверенная дословная цитата и даты создания метода не импортируются.
- Дж. Уэллс Уайлдер: библиография New Concepts in Technical Trading Systems
Сохраненная библиографическая ссылка на книгу 1978 года. Формулы сверены с открытой документацией, не заявлено прочтение книги целиком.
- TradingView: ATR, исходный адрес
Исходная ссылка справки ATR сохранена рядом с полным адресом ниже.
- TradingView: расчет и сглаживание ATR
Максимум трех величин TR, сглаживание RMA по умолчанию и доступные альтернативы. Период не является всеобщим торговым правилом.
- TradingView: расчет Chandelier Exit
Экстремумы окна, множитель ATR, отдельные параметры окна и длины ATR. Одностороннее удержание уровня нужно описать отдельно.
- MetaTrader 5: стопы, трейл и состояния ордеров
Условия стопов по Bid/Ask, обновление трейла в терминале и отдельные статусы. Принятая заявка не гарантирует точную цену исполнения.
- Fidelity: диапазон ATR без направления
Рекурсия сглаживания TR и различие диапазона и направления. Правило удержания уровня и результат стратегии не следуют из одного значения ATR.
- MetaTrader 5: механизм Parabolic SAR
Экстремум, предыдущее значение, ускорение и смена стороны при пересечении. Документация алгоритма не доказывает лучший выход или исполнение по нарисованной точке.
Условные GBP/USD, EUR/USD и XAU/USD не выбирают страну читателя или спецификацию реального счета. Документация платформ описывает конкретные механизмы, не общий ордер всех провайдеров.