ATR на практике: дистанция стопа, валюта и шаг объема
Средний истинный диапазон (Average True Range, ATR) описывает наблюдавшиеся размахи и может быть входом выбранного правила дистанции стопа. Сам по себе он не измеряет денежный убыток и не гарантирует, что цена останется внутри диапазона. Здесь связываются единицы цены, размер позиции из исходного английского словаря, пересчет валют и дискретный шаг объема. Расчет отделен от условий исполнения и расходов.
От пипсов к заданному правилу
Записывайте символ, таймфрейм, период, метод сглаживания и время наблюдения. Условный ATR 0.0080 на EUR/USD равен 80 пипсам при пипсе 0.0001. ATR 2.00 на GBP/JPY равен 200 пипсам при пипсе 0.01. Это назначенные показания, а не постоянные типичные размахи пар. ATR(14) на H1 относится к часовым свечам, а не к четырнадцати дням.
Определение ATR на английском и основы TR и начального расчета на английском раскрывают построение показателя. По умолчанию TradingView сглаживает TR методом RMA; настройки позволяют другие методы. Значение ATR выражает размах цены, а не деньги риска. Правило может выбрать дистанцию «множитель × ATR», затем отдельно рассчитать денежную потерю для объема. Множитель не гарантирует сохранение позиции при обычных колебаниях. Условия входа, выхода и объема задавайте до проверки результата после расходов.
Более дальний стоп увеличивает плановый убыток
Сравниваются две дистанции от одной цены входа. Новый ATR сам не меняет объем уже открытой позиции.
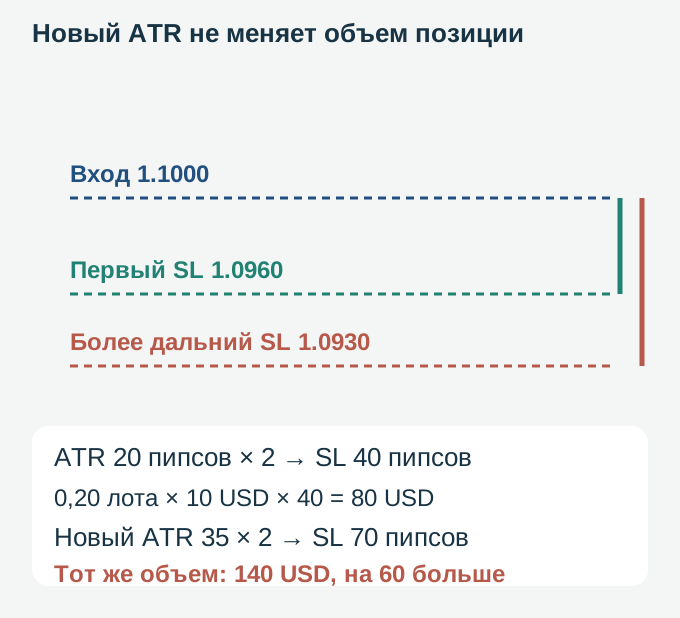
При том же объеме более широкий стоп означает больший модельный убыток. В схеме 0,20 лота дают 2 USD на пипс: 40 × 2 = 80 USD, затем 70 × 2 = 140 USD, на 60 USD больше.
Дистанция по ATR — кандидат правила
Для планируемой покупки вычтите выбранную дистанцию из входа; для продажи прибавьте. Проверьте сторону Bid/Ask, шаг цены и минимальную допустимую дистанцию стопа провайдера. Постоянная дистанция и дистанция по ATR — два варианта для сравнения, а не универсальная ошибка и гарантированное исправление. Используйте одни предположения о входе и выходе на графике и в денежном расчете.
При условном дневном ATR 80 пипсов множители 1,5 и 2 дают 120 и 160 пипсов. При 200 пипсах — 300 и 400. Эти множители не являются установленными оптимальными настройками для всех стилей. Выбирайте и проверяйте полное правило для инструмента, интервала и срока удержания.
Объем, валюта и округление
Базовая модель: допустимая потеря от дистанции / (дистанция в пипсах, пояснение на английском × стоимость пипса одного лота в валюте счета). При неизменных остальных входах более широкий стоп дает меньший неокругленный объем. Расходы, курс, минимум и шаг могут помешать точному равенству сумм. Общий контекст: управление рисками на ForexMechanics.
Отдельная USD-модель. Полный бюджет 100 USD включает фиксированный резерв 6 USD на все дополнительные расходы; на ценовую дистанцию остается 94 USD. Предположены 100 000 базовых единиц на лот, шаг 0,01 лота и множитель 1,5. На EUR/USD пипс 0.0001 дает 10 USD на лот. На GBP/JPY пипс 0.01 дает 1 000 JPY; при заданном неизменном USD/JPY = 150 делим на 150 и получаем 6,666… USD на пипс одного лота. Не округляйте этот курс заранее.
- EUR/USD: ATR 80 пипсов дает дистанцию 120. Объем 94/(120 × 10) ≈ 0,07833 лота. Округление вниз до 0,07 дает 84 + 6 = 90 USD; следующий шаг 0,08 дал бы 96 + 6 = 102 USD и превысил бюджет.
- GBP/JPY: ATR 200 пипсов дает дистанцию 300. Объем 94/(300 × 1 000/150) = 0,047 лота. Округление вниз до 0,04 дает 80 + 6 = 86 USD; 0,05 дали бы 100 + 6 = 106 USD.
Результаты после округления различаются и не используют весь бюджет. Если расчетный объем меньше разрешенного минимума, округление вверх может нарушить лимит; допустимым решением остается отсутствие новой заявки. Резерв 6 USD и фиксированный курс — условия упражнения, а не гарантия того, что расходы, проскальзывание или изменение курса в них уложатся.
Небольшое изменение ATR — целый шаг объема. Сохраняются 94 USD на дистанцию, множитель 1,5, стоимость 10 USD на пипс одного лота и шаг 0,01. При ATR 78,3 пипса объем 0,08 дает 78,3 × 1,5 × 10 × 0,08 + 6 = 99,96 USD. При ATR 78,4 допускается только 0,07: 78,4 × 1,5 × 10 × 0,07 + 6 = 88,32 USD. Граница для 0,08 — 94/(1,5 × 10 × 0,08) = 78,333… пипса. Итоговая плановая сумма снижается на 11,64 USD, хотя стоп шире. Это эффект дискретного объема, а не качество торгового сигнала.
Тот же ATR, но другой резерв расходов
Дополнительная модель плана новой, еще не открытой позиции: бюджет 100 USD, ATR 20 пипсов, множитель 2, стоимость пипса 10 USD на лот, допустимы объемы 0,01; 0,02; …; 1,00 лота. При фиксированном резерве расходов 20 USD объем 0,20 лота дает 40 × 10 × 0,20 + 20 = 100 USD; следующий 0,21 — 104 USD. Если оценка резерва увеличилась до 21 USD, прежние 0,20 дают уже 101 USD. По той же сетке 0,19 лота дают 76 + 21 = 97 USD, а следующий шаг снова превышает бюджет. ATR не изменился; изменился другой вход расчета. Это не совет уменьшать уже открытую позицию и не гарантия, что фактические расходы уложатся в резерв.
ATR не является потолком цели
ATR не задает максимальное дневное движение и не считает оставшийся запас размаха. Вычитание сегодняшнего диапазона из ATR не прогнозирует дальнейший путь цены. Дистанция цели в один, два или четыре ATR сама не сообщает вероятность ее достижения. Задайте правила цели и стопа вместе, затем проверьте фактическую частоту и чистые результаты при явно выбранных расходах и исполнении.
Изменение размахов и сравнение наблюдений
Сравнение с заранее заданным окном может описать изменение измеренных размахов. Условный текущий ATR 0.0120 / опорный 0.0080 = 1,5. Одно это отношение не устанавливает режим, спред из английского словаря или вероятность проскальзывания. Сопоставляйте таймфрейм, поток данных, сглаживание и заданное время дня. Вывод об одной сессии не относится автоматически ко всем парам и провайдерам.
Пороги 0,7 или 1,5 от выбранного среднего нужно заранее определить и проверять для конкретной стратегии. Сравнение со средним пятидесяти сессий — возможная настройка окна, а не доказательство доходности или правило обязательного уменьшения объема вдвое. Высокий ATR с тем или иным ADX тоже сам по себе не устанавливает ликвидность, будущие расходы или нужное действие.
Процентная нормализация размаха
Можно определить процент как 100 × ATR / соответствующая цена закрытия. Условные EUR/USD ATR 0.0080 и закрытие 1.1000 дают примерно 0,7273%; GBP/JPY ATR 2.00 и закрытие 190.00 — примерно 1,0526%. Знаменатель должен быть положительным и ненулевым; для сравнения нужны одинаковые частота, период и сглаживание.
Код TA-Lib версии 0.6.4 описывает такую нормализацию в NATR, но не делает все реализации платформ взаимозаменяемыми. Проверяйте настройки и особые ветви реализации; здесь рассчитывается только указанное отношение при положительном закрытии, а не воспроизводится вся библиотека. Процент масштабирует исторический размах, но не измеряет денежную потерю позиции и отличается от стандартного отклонения доходностей и подразумеваемой волатильности.
Ограничения показателя и открытой позиции
ATR реагирует на наблюдавшиеся размахи. При сглаживании Уайлдера новый TR входит с весом 1/n, а прежняя информация остается в предыдущем среднем. На незакрытой свече значение может расти или уменьшаться; укажите, какое значение использует тест. Малый прошлый ATR не обеспечивает тихую следующую свечу, а большой сам не доказывает излишнюю ширину выбранного стопа.
Отделяйте исходное правило от последующих изменений. Перенос стопа дальше от входа без изменения объема может увеличить плановую потерю, как в схеме. Новый ATR не изменяет объем уже открытой позиции. Ни стоп по ATR, ни резерв расходов не гарантируют, что конечный убыток не превысит расчетную сумму; обычный стоп может исполниться за выбранным уровнем.
Практика на следующий день
- Запишите ATR одной закрытой свечи вместе с символом, источником, единицами, таймфреймом и сглаживанием. Сравнивайте только согласованные наблюдения.
- Если изучаете правило стопа, заранее выберите множитель. Разделяйте расчетную дистанцию и фактически допустимый уровень.
- Посчитайте объем из бюджета после заданных расходов и неокругленного курса. Примените разрешенный минимум и шаг, затем заново проверьте сумму.
- Вычислите процентную нормализацию с соответствующим закрытием. Ликвидность, расходы, номинал и другие позиции портфеля учитывайте отдельно.
- До условного входа задайте правила дальнейших изменений. Продвинутый трейлинг по ATR на английском разбирает кандидаты уровней и запрет их обратного ослабления, а не гарантированную защиту прибыли.
Проверьте понимание
Стоп расширен с 40 до 70 пипсов при том же объеме и стоимости 2 USD на пипс. Каков новый убыток при идеальном исполнении?
Ответ и объяснения без JavaScript
Правильный ответ: 140 USD
80 USD
80 USD относились к прежней дистанции.
140 USD
70 × 2 = 140 USD.
60 USD
60 USD — увеличение, а не полный новый убыток.
Вопросы и ответы
Какой множитель ATR выбрать для SL?
Универсально оптимального множителя для стиля нет. Дистанции 1,5 или 2 ATR — параметры для проверки, а не доказательство защиты от колебаний. Задайте инструмент, интервал, вход, выход и расходы, затем сравните полное правило на неиспользованных данных. Сто сделок не являются универсальным порогом надежности. Обычный стоп может исполниться хуже заданного уровня.
Почему ATR влияет на объем позиции?
Только через выбранное правило дистанции. Делите доступный бюджет ценовой потери на произведение дистанции в пипсах и стоимости пипса одного лота в валюте счета; учитывайте расходы, курс и шаг. В модели 100 USD с резервом 6 USD EUR/USD дает 0,07 лота и 90 USD всего, GBP/JPY — 0,04 и 86 USD при USD/JPY = 150. Суммы не равны и не гарантируют конечный предел потери.
Что означает ATR в процентах?
Заданная нормализация делит ATR в единицах цены на соответствующую положительную цену закрытия и умножает на сто. При 0.0080 и 1.1000 получается около 0,7273%. Согласуйте частоту, период, поток данных и сглаживание. Это не денежный риск, ликвидность, спред или зависимость позиций. Удвоение процента само по себе не доказывает смену режима; проверяйте конкретную реализацию.
Каковы главные ограничения ATR?
Он обобщает наблюдавшиеся размахи без направления и будущего верхнего предела. Входы текущей свечи могут меняться до закрытия. Множитель не задает гарантированной частоты срабатываний, а расширение стопа тем же объемом может увеличить плановый убыток. Денежный расчет зависит от контракта, курса, расходов и исполнения. Задайте предположения до теста; результат может обосновать отказ от варианта.
Источники и пределы применения
- TradingView: Average True Range
Прочитаны 29 октября 2026 разделы 34–48 и 76–89: TR, RMA по умолчанию, другие способы сглаживания и настройка периода. Это описание платформы, а не подтверждение доходности правила стопа.
- Fidelity US: Average True Range
Прочитаны 29 октября 2026 строки 243–262: размах без направления, пример множителя 1,5 и сглаживание Уайлдера. Пример множителя не объявлен универсальным оптимумом; услуги и счета читателя не проверялись.
- StockCharts: исходная ссылка ATR и ATRP
29 октября 2026 исходный адрес перенаправил к текущей странице ATR; прочитаны разделы 7–39 о TR, начальном среднем и последующем сглаживании. На полученной странице нет прежнего раздела ATRP; процентная формула в статье сверена отдельно с кодом TA-Lib.
- CFI: исходный адрес материала ATR
Историческая библиографическая ссылка сохранена. При чтении 29 октября 2026 наблюдались перенаправления к материалу Equities и к архиву Capital Markets. Она не считается стабильным прямым подтверждением формулы; актуальный прямой материал добавлен отдельно.
- MetaTrader 5: Обзор рынка и спецификация
Прочитаны 29 октября 2026 свойства 307–315 о шаге цены и режиме исполнения. Для реального инструмента значения и ограничения надо читать отдельно; шаг не гарантирует прием или цену стопа.
- MQL5: допустимые объемы операций
Прочитаны 29 октября 2026 строки 72–81 о минимуме, максимуме, шаге и размере контракта. Пример вывода скрипта не принят за реальные условия какого-либо счета; код здесь не запускался.
- TA-Lib v0.6.4: исходный код NATR
Прочитаны 29 октября 2026 строки 209–319: нормализация ATR/Close × 100, инициализация, сглаживание и особые ветви периода/нулевой цены. Проверяется только явно заданное положительное закрытие; это не запуск скомпилированного C и не обещание совпадения всех реализаций.
- CFI: прямой материал Average True Range
Прочитан 29 октября 2026 раздел 128–139: TR, начальный средний и дальнейшая формула 14 периодов. Прогнозные торговые советы этого источника не переносятся в учебные расчеты.
Вымышленные EUR/USD и GBP/JPY, в каждом примере отдельно заданы единицы и валюта. Ни показания ATR, ни курс 150, ни резерв не являются текущими рыночными или брокерскими данными. Документация платформ и материалы Fidelity US не устанавливают юрисдикцию, лицензию или доступность счета читателя. Модели не гарантируют прием или цену исполнения и не устанавливают предел конечного убытка.