Банк Японии: ставки, валютный риск и состояние портфеля
Политика Банка Японии влияет на условия финансирования в иенах, но одна ставка не определяет USD/JPY. Разделяйте денежно-кредитную политику: английский словарь, ожидания и валютные интервенции Министерства финансов. Изменение режима в марте 2024 года — историческое событие; его операционная цель не является сегодняшней доходностью вклада, ставкой кредита или свопом брокера.
Укажите меру политики и ее дату
Совет по денежно-кредитной политике принимает решения при цели 2% для годового изменения потребительских цен. Решение, прогноз, краткое изложение мнений (Summary of Opinions) и протокол — разные документы с разными датами публикации. Запишите конкретный показатель, дату решения и вступления в силу. Для действующих параметров обратитесь к последнему официальному выпуску, а не к историческому примеру ниже.
Прежняя ставка −0,1% применялась к определенным остаткам Policy-Rate Balances финансовых учреждений в Банке Японии. Она не была единой ставкой всех вкладов, кредитов и государственных облигаций и не давала любому инвестору возможности без ограничений занимать иены под отрицательный процент.
Контроль кривой доходности и отрицательные ставки
21 сентября 2016 года Банк Японии ввел количественное и качественное смягчение с контролем кривой доходности — QQE with Yield Curve Control (YCC). Первоначальный долгосрочный ориентир предполагал покупки японских государственных облигаций (JGB) для удержания доходности десятилетних бумаг примерно около нуля, вместе с отдельной краткосрочной ставкой. Цель не фиксировала доходность каждой срочности или цену кредита любого предприятия. Сам режим со временем менялся.
Ставка политики, рыночная доходность облигации, доходность вклада и фактическая плата за финансирование — разные величины. Сопоставляйте одинаковые инструменты и сроки, учитывая валютное хеджирование и расходы. Номинальная иностранная доходность сама по себе не превращается в привлекательную реальную доходность или результат после изменения курса.
Разрыв ставок и расчет валютного заимствования
Повышение японской ставки может сузить сопоставимый разрыв, если другая ставка не меняется. Это не гарантирует снижения USD/JPY: важны ожидания, другая экономика, риск и закрытие позиций. Более высокий USD/JPY означает больше иен за доллар, то есть более слабую иену относительно USD.
Возьмем отдельную вымышленную денежную модель на один год, а не CFD или предложение кредита. Заем 1 500 000 JPY под 1% обменивается по 150 JPY за USD на 10 000 USD и размещается под 4%. Заданы простой процент, фиксированные ставки и погашение в конце года; нет хеджирования, спреда, комиссии, налога или кредитного риска. Инвестиция вырастает до 10 400 USD, долг — до 1 515 000 JPY.
| Итоговый USD/JPY | Вложение, JPY | Долг, JPY | Разность, JPY |
|---|---|---|---|
| 150 | 1 560 000 | 1 515 000 | +45 000 |
| 145 | 1 508 000 | 1 515 000 | −7 000 |
| 140 | 1 456 000 | 1 515 000 | −59 000 |
При неизменном курсе результат составляет 3% первоначального займа; при 140 убыток равен примерно 3,93% займа. Это не доходность собственных средств инвестора на маржинальном счете. Безубыточный курс до исключенных расходов равен 1 515 000 / 10 400 ≈ 145,6731 JPY за USD. Процентное преимущество может сосуществовать с валютным убытком.
Быстрая проверка. Сопоставьте доходности американских и японских государственных облигаций одинаковой срочности за одни даты. Записывайте как совпадения, так и расхождения с USD/JPY. Сравнение графиков не доказывает единственную причину, опережающий сигнал или устойчивое торговое преимущество. Укажите информацию, доступную до каждого решения.
Валютные интервенции Министерства финансов
В Японии решение об интервенции принимает министр финансов, а Банк Японии исполняет его указания как агент. Продажа долларов для покупки иен отличается от установки процентной ставки. Резкое движение цены само по себе не подтверждает интервенции и не раскрывает ее размера: проверяйте опубликованные записи Министерства.
Исторический ряд Министерства сообщает 97 885 единиц по 100 миллионов иен за апрель–июнь 2024 года, то есть 9 788,5 миллиарда JPY, и 55 348 единиц за июль–сентябрь, то есть 5 534,8 миллиарда. Сумма — 15 323,3 миллиарда JPY. Это итоги операций за кварталы, а не гарантированный эффект в пипсах, порог курса для интервенции или срок разворота тренда.
Всегда ли покупки увеличивают портфель?
Прокрутите схему по горизонтали, чтобы увидеть ее полностью →
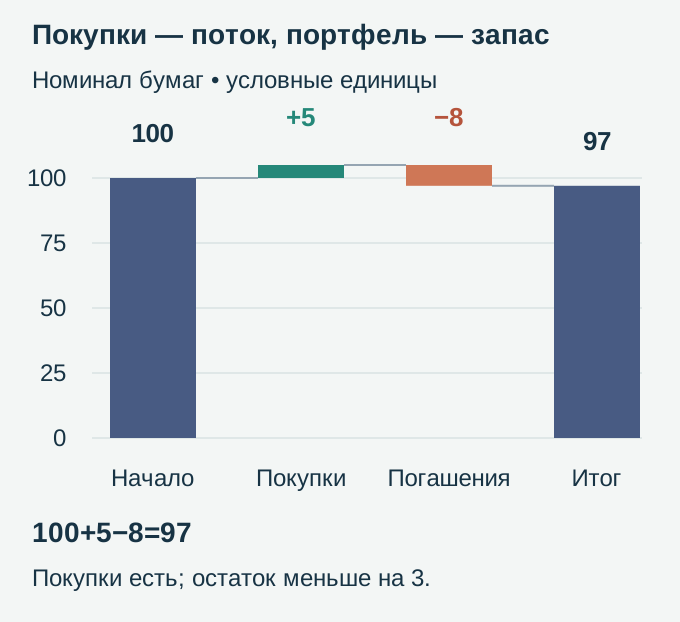
Покупки за период — поток, а итоговое количество бумаг — запас на дату. Расчет 100 + 5 − 8 = 97 включает погашения, поэтому положительные покупки могут сочетаться с уменьшением номинала. Проверяйте, идет ли речь о новых покупках, их темпе или остатке портфеля. Отрицательное изменение номинала само по себе не определяет реакцию иены или изменение рыночной стоимости.
Что изменило решение марта 2024 года
Решение от 19 марта 2024 года завершило QQE с YCC и политику отрицательной ставки. Цель необеспеченной однодневной ставки межбанковского рынка была установлена примерно на 0–0,1%, с вступлением в силу 21 марта. Банк оценил устойчивое достижение цели 2% как ставшее обозримым к концу прогнозного периода; это не удостоверяло, что каждое следующее значение инфляции: английский словарь останется выше 2%. Покупки JGB предполагалось продолжать в целом прежним объемом.
В заявлении прежний режим был оценен как выполнивший свою роль, а главным инструментом нового режима названы краткосрочные процентные ставки. Отдельно проверяйте покупки, их планируемый темп и остаток портфеля. Учебные 100 + 5 − 8 = 97 не восстанавливают баланс банка и не прогнозируют JPY. Для контекста сохранены материалы о наблюдении за ФРС, ЕЦБ и BoJ на английском и решениях ФРС на английском, а также прежний русский раздел фундаментального анализа.
Официальный архив разделяет заседание 18–19 марта 2024 года, решение 19 марта, краткое изложение мнений от 28 марта и протокол от 2 мая. В условном анализе 20 марта можно использовать решение, но не два последующих документа. На 29 марта краткое изложение уже доступно, а протокол — еще нет. Для внутридневной проверки сохраните точное время и часовой пояс; общее название «мартовское заседание» не делает поздние сведения доступными раньше.
Керри-трейд и риск внезапного закрытия позиций
Валютная стратегия carry trade, или керри-трейд, предполагает заем в валюте с низкой ставкой и размещение в другой ради процентного преимущества. Итог зависит также от курса, цены финансирования и хеджирования. Укрепление иены способно перекрыть процентный доход, поэтому разрыв ставок не является доходом, независимым от валютного риска.
Бюллетень BIS об августе 2024 года описывает, как сокращение позиций с заемным финансированием усилило первоначальную реакцию на негативные американские макроэкономические данные. Это исторический эпизод, а не доказательство укрепления иены при любом падении акций или одинакового результата всех участников. Проверяйте финансирование, обеспечение, валютную экспозицию и условия принудительного закрытия. Материалы о керри-трейде на USD/JPY на английском и о паритете процентных ставок на английском различают денежную модель, форвардные соотношения и валютный риск. Сохранены прежний раздел валютных пар и английское определение ForexMechanics. Финансирование розничного CFD зависит от договора, направления и календаря, а не только от вычитания ставок центральных банков.
Номинал и рыночная оценка могут двигаться по-разному
Расширим только условную схему: начальный номинал 100 и единая назначенная цена 1 дают рыночную оценку 100. После покупок и погашений номинал равен 97. Если единая цена оценки на конечную дату задана как 1,05 на номинальную единицу, стоимость равна 97 × 1,05 = 101,85. Номинал снизился на 3%, а оценка остатка выросла на 1,85%. Это не полная прибыль за период: денежные платежи за покупки, погашения, купоны и расходы здесь не заданы для расчета доходности. Это не цены JGB и не бухгалтерский баланс Банка Японии; пример лишь отделяет количество, цену и рыночную оценку остатка.
Что делать дальше
- Определите показатели. Сравнивайте одинаковые сроки, инструменты и даты, сохраняя периоды расхождения доходностей и курса.
- Разделите документы. В календаре отдельно фиксируйте решение, дату его действия, краткое изложение мнений и протокол. Пресс-конференция не всегда важнее текста решения.
- Пересчитайте валютный результат. Сначала переведите все вложение вместе с процентом, затем погасите долг. Запишите расходы, обеспечение и неблагоприятные курсы. Положительный разрыв ставок не гарантирует прибыль.
- Проверьте доказательства. Отличайте записи Министерства об интервенциях от подозрения по графику, а исторические выводы BIS — от своей модели. Отдельные стрессовые дни не доказывают постоянного правила «валюты-убежища» или защиты от неожиданности.
Проверьте понимание
Начальный номинал портфеля — 100 условных единиц, покупки — 5, погашения — 8; других изменений нет. Каков конечный остаток?
Ответ и объяснения без JavaScript
Правильный ответ: 97, несмотря на покупки.
105, потому что покупки положительны.
105 — состояние после покупок, но до погашений. Затем 8 номинальных единиц выбывают.
97, несмотря на покупки.
100 + 5 − 8 = 97. Погашения превышают покупки.
92: нужно вычесть погашения.
Так пропущены 5 купленных единиц. Учитывайте оба потока.
Вопросы и ответы
Что такое контроль кривой доходности?
Режим YCC сентября 2016 года сочетал краткосрочную ставку с ориентиром доходности десятилетних JGB первоначально около нуля. Это не нулевая ставка для любого заемщика и не неизменный навсегда коридор. В марте 2024 года режим завершили, сохранив покупки JGB в целом прежним объемом. Цель доходности и величина покупок — разные элементы.
Почему японские ставки были отрицательными?
Режим был направлен на цель инфляции 2%. Ставка −0,1% относилась к определенным остаткам финансовых учреждений в Банке Японии, а не ко всем вкладам или кредитам каждого заемщика. В марте 2024 года банк оценил устойчивое достижение цели как ставшее обозримым и изменил режим. Это историческая оценка, а не подтверждение любой будущей инфляции выше цели.
Как валютные интервенции влияют на USD/JPY?
Решение принимает министр финансов, исполнение как агент осуществляет Банк Японии. Официальные итоги второго и третьего кварталов 2024 года суммарно равны 15 323,3 миллиарда JPY. Из них не следуют фиксированный эффект в сотни пипсов, известный уровень интервенции или гарантированный длительный разворот. Резкого движения цены недостаточно; проверяйте записи Министерства.
Что такое керри-трейд и почему с ним связывают иену?
Денежная модель предполагает заем в одной валюте и вложение в другой ради процентного преимущества, сохраняя валютный риск и цену финансирования. В вымышленном примере 10 400 USD при конечном курсе 145 дают 1 508 000 JPY против долга 1 515 000 JPY, то есть −7 000 до исключенных расходов. Благоприятный разрыв ставок не устраняет зависимости от курса. Финансирование и маржа CFD требуют отдельной спецификации.
Источники и пределы применения
- Банк Японии: официальный сайт и выпуски
Исходная точка официальной навигации сохранена. Для конкретных утверждений использованы датированные документы ниже; текущая ставка из главной страницы не переносилась.
- Министерство финансов Японии: валютные интервенции
Прочитана структура месячных и квартальных выпусков, отдельно получен официальный исторический CSV и прочитаны строки 2024 года с единицей 100 миллионов иен. Это суммы операций, не эффект на курс.
- BIS: исторический обзор валютного рынка 2022 года
Исторический адрес исходной библиографии сохранен для контекста валютного рынка. Полный обзор заново не прочитан, новые данные об обороте не добавлены; эпизод августа 2024 года подтверждается отдельным бюллетенем ниже.
- Банк Японии: смена режима 19 марта 2024 года
Выбранные разделы PDF и HTML: завершение прежнего режима, цель однодневной ставки 0–0,1%, дата действия 21 марта и продолжение покупок JGB. Приложение с полной макроэкономической оценкой отдельно не воспроизводилось.
- Банк Японии: исполнение валютных интервенций
Прочитаны разделы о полномочиях министра финансов и роли Банка Японии как агента, указаниях и исполнении. Это сфера операций Японии, не всемирное правило или прогноз курса.
- Банк Японии: архив заседаний и дат публикации
Прочитана строка марта 2024 года: заседание 18–19 марта, краткое изложение мнений 28 марта, протокол 2 мая. Доступность документа не подменяется датой заседания.
- Банк Японии: первоначальный режим YCC, 21 сентября 2016 года
Прочитаны первые два листа: отдельные остатки со ставкой −0,1% и первоначальная цель доходности десятилетних JGB около нуля. Весь 11-страничный документ и последующие изменения коридора отдельно не проверялись.
- BIS: рыночные потрясения и сворачивание керри-трейда августа 2024 года
Прочитаны дата 27 августа 2024 года и ключевые выводы об усилении первоначальной реакции сокращением позиций с заемным финансированием. Полная восьмистраничная работа не прочитана; оценка размера рынка в статью не перенесена.
- Минфин Японии: официальный исторический CSV интервенций
Прочитаны заголовок единицы и два квартальных итога 2024 года: 97 885 и 55 348 единиц по 100 миллионов иен. Дневные записи 59 185 + 38 700 и 31 678 + 23 670 независимо совпали с итогами. Полный исторический ряд не исследовался.
Документы Банка Японии и Министерства финансов относятся к их функциям в Японии; язык статьи не определяет резидентство читателя. Исторические решения не являются текущим тарифом кредита или CFD.