Решение ФРС: целевой диапазон, ожидания и EFFR
Заявление ФРС, индивидуальные прогнозы участников и ответы председателя поступают как отдельные части информации. Вымышленное движение EUR/USD на 30 пипсов с последующим разворотом на 80 показывает, почему первый заголовок не описывает все событие. Это не восстановленная рыночная реакция; ниже разделены решение, ожидания и порядок сообщений.
EFFR: взвешенная медиана не равна среднему
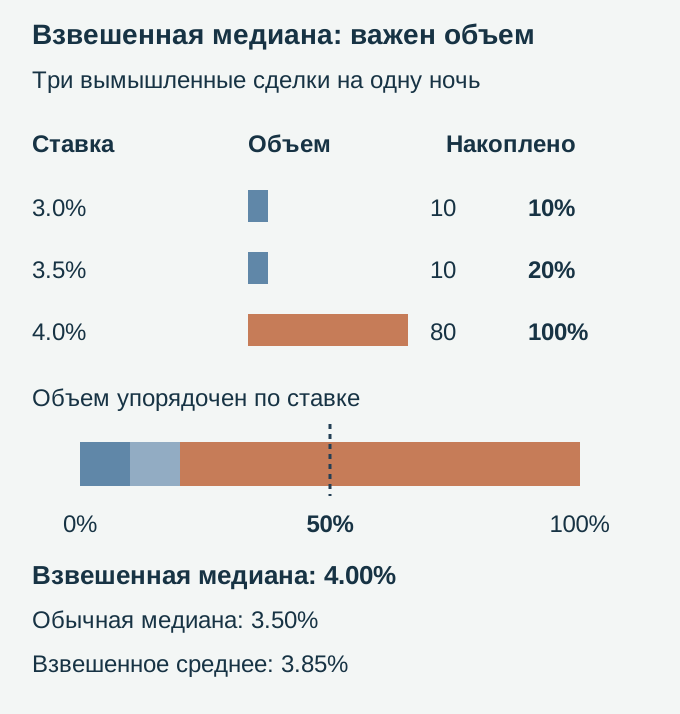
NY Fed определяет эффективную ставку федеральных фондов, EFFR, как медиану ставок определенных однодневных сделок, взвешенную по их объему. Следующие три вымышленные сделки имеют годовые ставки и объемы в одинаковых условных единицах одной валюты. Это иллюстрация определения, а не полное восстановление данных FR 2420 или текущей ставки.
| Годовая ставка | Объем | Накопленная доля |
|---|---|---|
| 3.0% | 10 | 10% |
| 3.5% | 10 | 20% |
| 4.0% | 80 | 100% |
Прокрутите схему для полного изображения.
Объемы 10 + 10 + 80 = 100. В порядке ставок накопленные доли равны 10%, 20%, 100%; половина объема находится внутри группы 4%, без пограничной ничьей. Обычная медиана дает каждой записи одинаковый вес и выбирает среднюю ставку 3.5%. Взвешенное среднее: (3 × 10 + 3.5 × 10 + 4 × 80) / 100 = 3.85%. Взвешенная медиана ищет середину объема, а не усредняет ставки. Ни одна из этих трех операций не является решением FOMC о целевом диапазоне.
Обычная медиана зависит и от разбиения записей
В дополнительной модели разбиваем только запись с объемом 80 при ставке 4% на восемь записей по 10 при той же ставке. Получается десять записей: одна 3%, одна 3.5% и восемь 4%, все объемом 10. Общий объем 100 и его распределение по ставкам не меняются. Поэтому медиана, взвешенная по объему, остается 4%, взвешенное среднее — 3.85%. Но обычная медиана записей теперь равна 4%: пятая и шестая записи обе 4%, тогда как у исходных трех записей она была 3.5%. Изменился способ разбиения записей, а не распределение денежных объемов. Это вымышленное преобразование списка, не утверждение о разбиении реальных банковских сделок, обработке FR 2420 или изменении политики ФРС.
Какие материалы публикует FOMC
Федеральный комитет по открытым рынкам, FOMC, обычно проводит восемь плановых заседаний в год и может действовать между ними. Он задает целевой диапазон ставки федеральных фондов в рамках денежно-кредитной политики. Календарь проверяют официально, не объявляя любое действие очередным плановым заседанием. Целевой диапазон, рыночная EFFR и договорная ставка финансирования CFD — разные величины.
Решение, заявление, прогнозы и последующая конференция читаются отдельно. В календаре отмечены четыре обычных заседания с Summary of Economic Projections, SEP, как правило в марте, июне, сентябре и декабре. Нет вечного рейтинга «наименее интересной» цифры или единственного поля, определяющего курс.
- Заявление: сохраните диапазон, оценку экономики, риски, голоса и условия. Сравнивайте целые положения с прежней версией, а не одно слово.
- SEP и точечная диаграмма, dot plot: участники, включая президентов резервных банков без голоса на данном заседании, представляют индивидуальные оценки подходящей политики при своих предпосылках. Медиана — сводная характеристика, не официальное обещание комитета, голосование, рыночная вероятность или гарантированный путь.
- Пресс-конференция: сохраняйте более поздние ответы и их время. Условное рассуждение о перспективах не фиксирует следующее решение и не гарантирует разворота цены.
Последовательность и датированное время
Плановое заявление FOMC относится к 14:00 US Eastern, конференция председателя — примерно к 14:30. Переводите оба события для даты заседания: Eastern меняется между EST и EDT, а ваш пояс и сервер брокера могут следовать иным правилам. В Варшаве при разнице шесть часов это 20:00 и 20:30, при пяти — 19:00 и 19:30. Это два события с разной информацией.
Время до заявления или между ним и конференцией не обязано быть спокойным. Новости, позиции и ликвидность могут меняться в любой момент. Сохраняйте наблюдаемую последовательность вместо схемы «сначала тишина, потом более сильная волна». Более поздние протоколы нельзя считать сведениями, уже доступными при заявлении.
Вероятный исход и среднее ожидание различаются
CME FedWatch получает подразумеваемые вероятности из цен фьючерсов 30-Day Federal Funds с предпосылками о шагах ставки и связи EFFR с целевым диапазоном. Это датированные выходы модели, не гарантированные решения. Месячный контракт относится к средней ежедневной EFFR месяца, а не просто к ставке после заседания. Положение изменения внутри месяца важно. В определении самой EFFR используем текущую методологию администратора NY Fed: в старом пояснении CME встречается слово «среднее», но оно не заменяет определение взвешенной медианы.
В вымышленной модели прежний диапазон 4.25–4.50%, середина 4.375%. Зададим 70% снижению на 25 базисных пунктов до 4.00–4.25%, середина 4.125%, и 30% сохранению. Ожидаемая середина: 0.70 × 4.125 + 0.30 × 4.375 = 4.200%. Если произошло снижение, изменение против прежнего значения −25 базисных пунктов, отличие от наиболее вероятного исхода ноль, отличие от взвешенного ожидания −7.5 пункта. Это разные ориентиры, не реальные показания FedWatch и не полная мера неожиданности политики. Один базисный пункт равен 0.01 процентного пункта.
Отдельный условный месячный контракт с ценой 96.00 означает среднюю EFFR 4.00% по правилу 100 минус цена. Модельный месяц содержит 30 календарных дней. В следующей таблице старая EFFR задана как 4.25%, независимо от предыдущего примера середины целевого диапазона.
| Дней до изменения | Прежняя EFFR | Оставшихся дней | Новая EFFR x |
|---|---|---|---|
| 15 | 4.25% | 15 | 3.75% |
| 25 | 4.25% | 5 | 2.75% |
(15 × 4.25 + 15 × 3.75) / 30 = 4.00%; (25 × 4.25 + 5 × 2.75) / 30 = 4.00%. Это не полный расчет вероятностей FedWatch и не прогноз величины решения. Нельзя перенести одну месячную цену прямо в конечную ставку, игнорируя календарные веса и остальные предпосылки.
Интерпретация политики не задает направление валюты
«Ястребиный» и «голубиный» описывают относительную интерпретацию сообщений вместе с условиями и прежней информацией, а не надежный ранг неожиданности или реакции.
- Более жесткая неожиданная политика может поддержать USD через пересмотр относительных доходностей. Направление и величина также зависят от премий за риск, одновременных новостей и уже учтенной информации.
- Более мягкая неожиданность может давить на USD, но EUR/USD не обязан расти в каждом случае.
- Неизменная ставка может сопровождаться неожиданно жестким сообщением. Ее реакция не обязательно меньше реакции на изменение ставки.
- Ожидаемое решение может сочетаться с новыми прогнозами и другими новостями. Проверенная частота почти нулевой реакции или «самого редкого» сценария здесь не установлена.
Паритет процентных ставок связывает спот, форвард и сопоставимые ставки при заданных предпосылках. Он не доказывает, что высокая ставка политики обязательно укрепляет валюту. Ожидания ставок и доходностей могут влиять на спот вместе с риском и другими новостями; реальные ограничения арбитража и стоимость хеджирования также важны.
Поздняя информация и вторая валюта
Сохраняйте смысл, причины и условия последующих ответов, а не один оттенок тона. Ни один этап общения не назначается автоматически главным источником волатильности. Если в той же вымышленной вероятностной модели середина остается 4.375%, изменение ставки ноль, но отличие от ожидания 4.200% равно +17.5 базисного пункта. Это отсутствие ожидаемого снижения, а не повышение и не прогноз пипсов.
Вторая валюта может изменить вывод. Условные согласованные справочные котировки EUR/PLN 4.40 и EUR/USD 1.10 дают USD/PLN = 4.40 / 1.10 = 4.00. Снижение только EUR/USD на 2% до 1.078 при неизменном EUR/PLN дает около 4.0816 USD/PLN. Если EUR/PLN тоже снижается на 2% до 4.312, отношение остается 4.00. Исключены спреды, затраты и доступные для исполнения предложения. Это тождество котировок, не прогноз эффекта ФРС на PLN.
В старом русскоязычном тексте упоминалось заседание 14 июня 2023 года. Официальное заявление подтверждает сохранение диапазона 5.00–5.25% в тот день; описание конкретного движения EUR/USD, величины неожиданности и причин по исходным котировкам здесь не воспроизводится. Вымышленные 30 и 80 пипсов в начале отделены от этого исторического факта. Непроверенная цитата из книги не используется как доказательство универсального валютного механизма.
Что записать к следующему заседанию
- Источник ожидания, время сохранения, предпосылки модели и исходы. Наиболее вероятный сценарий и взвешенное среднее могут различаться.
- Бюджет риска и реальные условия исполнения для позиций, отложенных заявок и автоматических стратегий. Возраст счета и окончание конференции не устраняют риск.
- Заявление, прогнозы и последующие ответы отдельно, с временем публикации и датами применения решения.
- Тип цены и окна наблюдения, выбранные заранее, вторая валюта и затраты, включая противоположные случаи. Несколько заседаний не устанавливают надежное предсказание разворота.
Материалы и определения
- NY Fed: определение EFFR — на английском
- Денежно-кредитная политика
- Ликвидность
- CME FedWatch — на английском
- Ястребиная и голубиная интерпретация
- Публичные выступления председателя ФРС
Дополнительные исходные материалы
- Как читать точечную диаграмму ФРС
- Как использовать экономический календарь — на английском
- CME FedWatch — на английском
- Ястребиная и голубиная коммуникация
- Паритет процентных ставок — на английском
- ForexMechanics: раздел фундаментального анализа — на английском
- Выступления председателя ФРС
Дальнейший шаг
Далее отделите официальные записи решений и индивидуальные прогнозы от эффективных ставок рыночных сделок.
Протоколы центральных банковПроверьте понимание
Три ставки равны 3%, 3.5% и 4%, объемы — 10, 10 и 80. Чему равна медиана, взвешенная по объему, в исходной модели?
Ответ и объяснения без JavaScript
Правильный ответ: 4%.
3.5%.
Это средняя запись при равном весе каждой сделки. В нашей модели объемы различаются.
4%.
До группы 4% накоплено только 20% объема. Порог 50% лежит внутри этой группы.
3.85%.
3.85% — взвешенное среднее. Взвешенная медиана определяет середину объема в упорядоченном списке.
Вопросы и ответы
Что показывает точечная диаграмма ФРС?
Индивидуальные оценки подходящей политики при предпосылках участников, включая президентов резервных банков без голоса на каждом заседании. Для диапазона точки обозначают его середину на указанный конец года или в долгом периоде. Медиана обобщает представления, не является обещанным путем комитета, голосованием или рыночной вероятностью. Сопоставляйте одинаковые горизонты и определения, не переводя сдвиг автоматически в USD.
Что добавляет пресс-конференция председателя?
Более поздние ответы поясняют условия и риски рядом с заявлением и прогнозами. Тон, время и окончание конференции не гарантируют размера, знака или устойчивости движения. Сохраняйте отметки: поздний ответ не был доступен сразу после заявления. Читайте целые положения, а не фразу как обещание следующего действия.
Сколько раз в год ФРС решает вопрос о ставке?
Восемь обычных плановых заседаний и дополнительные встречи или действия по необходимости. Календарь отмечает заседания SEP, обычно март, июнь, сентябрь и декабрь. Заявления, детали применения, прогнозы и конференции — отдельные материалы. Дополнительные прогнозы не гарантируют более сильной реакции Forex; не используйте поздние протоколы как раннее знание.
Влияет ли решение ФРС на польский злотый?
USD/PLN зависит от обеих валют. В справочной модели 4.40 EUR/PLN ÷ 1.10 EUR/USD = 4.00 USD/PLN. Снижение только знаменателя на 2% дает около 4.0816; одинаковое снижение обеих величин на 2% оставляет 4.00. Спреды и затраты исключены, реакция на публикацию не прогнозируется. Ястребиный ярлык и окно первого часа не определяют направление PLN.
Источники и пределы применения
- ФРС: календарь FOMC, заявления и протоколы
Восемь плановых заседаний, дополнительные действия, отмеченные заседания SEP и более поздние протоколы. Не текущая ставка или гарантия валютной реакции.
- CME: FedWatch и подразумеваемые вероятности
Инструмент вероятностей по ценам фьючерсов. Динамические текущие значения здесь не используются; 70% и 30% заданы нами.
- BIS: исторический обзор валютного оборота 2022 года
Исходная библиография о рынке Forex; из оборота не выводится частота разворотов после решения или направление USD.
- CME: методологическое объяснение FedWatch 2023 года
Выбранные предпосылки шагов ставки и месячных календарных весов. Старое описание EFFR как среднего не используется: актуальное определение администратора — взвешенная медиана. Полный вероятностный расчет не воспроизводится.
- NY Fed: эффективная ставка федеральных фондов
EFFR — медиана определенных однодневных ставок из FR 2420, взвешенная объемами, отдельно от целевого диапазона FOMC. Три записи примера не реконструкция полного набора.
- ФРС: определения индивидуальных прогнозов SEP, сентябрь 2025 года
Индивидуальные предпосылки подходящей политики, середины диапазонов на конец года и смысл медианы. Числовые прогнозы 2025 года не выдаются за нынешние ожидания.
- NY Fed: дополнительная методология EFFR
Выбранное определение середины долларового объема и округления опубликованной ставки. Пример не воспроизводит фильтры, исправления, резервные источники и все процедуры администратора.
- ФРС: историческое заявление 14 июня 2023 года
Сохранение диапазона 5.00–5.25%, время 14:00 EDT. Не подтверждает конкретный путь EUR/USD, консенсус или причины каждого изменения цены.
- BIS: покрытый процентный паритет и валютный базис
Выбранное объяснение связи спот, форварда и ставок при хеджировании, а также ограничений арбитража. Исторический материал 2016 года не обещает укрепления спот-валюты при высокой ставке политики.
Денежно-кредитная политика США и выбранные определения администратора EFFR. Все вероятности, ставки моделей и кросс-курсы вымышлены; историческое решение 2023 года отделено от них. Не персональная рекомендация или правило исполнения любого CFD.