ECN и маркет-мейкер: договор, хеджирование и полные расходы
Название ECN не сообщает, кто является стороной вашего CFD — контракта на разницу цен. Разделите три вопроса: договор с клиентом, управление риском фирмы и тариф. Узкий спред с отдельной комиссией не доказывает агентскую роль, а роль маркет-мейкера сама по себе не доказывает нарушение. Проверяйте документы именно своего продукта и сопоставимые исполнения.
Как маркет-мейкер исполняет заявку
Маркет-мейкер выставляет цены покупки и продажи и готов заключать сделки на определенных условиях. Процесс может быть автоматическим: отдельный ручной дилерский стол не обязателен. Если фирма действует по CFD как принципал, то есть от своего имени и за свой счет, она является стороной договора клиента. Условная длинная позиция клиента на 100000 EUR означает для фирмы противоположную экспозицию по этому договору до учета хеджирования.
Фирма может сохранять риск, закрывать его внешней сделкой или сочетать эти подходы по своей политике. Внешний хедж и клиентский договор не становятся одним договором. Хедж уменьшает направленный риск, но остаются разница цен, время, издержки и непокрытая часть. У нехеджированного договора прибыль клиента является обязательством фирмы, а убыток клиента может улучшать результат именно этого договора. Итог всей фирмы зависит также от остальных договоров, хеджей и расходов.
Доля убыточных клиентских счетов не раскрывает книгу хеджей и не доказывает прибыльность поставщика. В пресс-релизе ESMA 2018 года приводились исторические исследования: 74–89% розничных счетов CFD были убыточными, средний убыток на клиента в исследованных выборках — 1600–29000 EUR. Это сведения тех исследований, не сегодняшняя статистика каждой фирмы и не доказательство ее дохода. Внутреннее сведение встречных клиентских потоков может предшествовать внешнему покрытию остаточного риска; BIS описывает такой механизм, а не обязательное устройство каждого счета.
Что означают ECN и STP
ECN (Electronic Communication Network) — электронная сеть сведения заявок. STP (Straight Through Processing) описывает сквозную обработку или передачу. Названия розничных счетов не определяют юридическую роль фирмы. В договоре выясните, действует ли она как принципал, агент или совмещает роли по разным услугам. Отдельно прочитайте базу комиссии (на английском), ее минимумы и порядок начисления за каждую сторону.
Агентское вознаграждение может не зависеть от направления результата клиентской позиции. Однако ярлык ECN не доказывает именно такой источник дохода и отсутствие всех конфликтов интересов. Внешняя передача тоже допускает отказ, частичное исполнение или проскальзывание: это не гарантия получения указанной цены.
Равные размеры не делают цены одинаковыми
В условной модели клиент покупает экспозицию 100000 EUR по 1.1000, а фирма открывает равный по размеру внешний хедж по 1.1002. Оба договора закрываются по 1.1010. Для клиента: 100000 × (1.1010 − 1.1000) = +100 USD. По внешнему хеджу: 100000 × (1.1010 − 1.1002) = +80 USD. Для фирмы клиентская прибыль — выплата: −100 + 80 = −20 USD.
На узком экране прокрутите схему вправо. С клавиатуры: Tab до рамки, затем стрелка вправо.
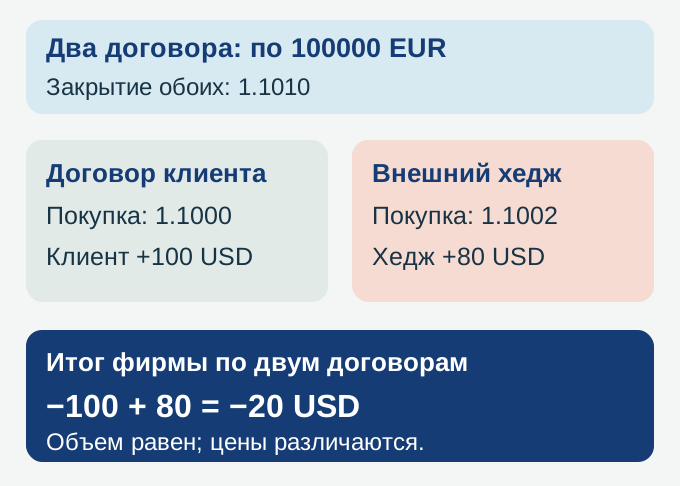
Предпосылки: вымышленные CFD и внешний хедж с одинаковыми номиналами; размер после открытия не меняется. Нет комиссий и финансирования. Указаны уже цены исполнения, поэтому дополнительный спред к ним не прибавляется. Это арифметика двух договоров, а не отчет о результатах реального брокера. Политика конфликтов IC Markets (EU) Ltd (на английском), раздел 4, рассматривает роль по CFD/OTC и хеджирование отдельно от агентского исполнения по акциям. Документ не гарантирует одинаковые цены клиентского договора и хеджа и не показывает фактическую текущую книгу рисков фирмы.
Где возникает конфликт интересов
Оценка нужна при любой модели: сохранение рыночного риска, вознаграждение за оборот и стимулы при выборе маршрута отличаются. Раскрытие и надзор важны, но не доказывают, что конфликт исчез или нарушение экономически невозможно. Адрес в другой стране тоже не устанавливает отсутствие надзора либо манипуляцию.
Для охваченных услуг в ЕС статья 27 MiFID II предусматривает обязанности по исполнению и предоставлению информации о политике исполнения. Это относится к своей области действия и не заменяет проверку законодательства другой страны. Наличие обязанности не доказывает ее соблюдение в конкретной сделке. Установите юридическое лицо, разрешение на услугу, роль по договору и порядок рассмотрения претензий. Разбор механики срабатывания стопов (на английском) помогает отделить ценовое событие от доказательства неправомерных действий.
Большая часть валютной торговли происходит вне биржи, на рынке OTC. Это не единая центральная котировка для всех участников. У CFD выясните, как поставщик формирует Bid и Ask для соответствующего продукта. Разница двух графиков еще не доказывает злоупотребление: сначала сопоставьте описание инструмента, сторону котировки и время.
Какой тариф дешевле при заданных условиях
Следующая таблица — условное сравнение двух тарифов, а не классификация юридических моделей. EUR/USD, счет USD, полный оборот одной позиции на 100000 EUR: открытие и закрытие. Пипс равен 0.0001, его стоимость при таком размере — 10 USD. Спред каждого тарифа неизменен между входом и выходом, средняя котировка не движется, нет финансирования и проскальзывания.
| Статья | Расчет и расход |
|---|---|
| A: спред 1.2 пипса, без комиссии | 1.2 × 10 = 12 USD |
| B: спред 0.2 пипса | 0.2 × 10 = 2 USD |
| B: комиссия за обе стороны | 7 USD за весь оборот, не за каждую сторону |
| B: полный расход | 2 + 7 = 9 USD |
| Разница | 12 − 9 = 3 USD в пользу B |
Порог равных расходов A: 0.2 + 7/10 = 0.9 пипса; при таком спреде A обе стороны стоят 9 USD. Разница спредов в этом равенстве составляет 0.7 пипса, а не полный спред A. Здесь безубыточность означает только равенство расходов двух тарифов, а не прибыль стратегии.
Сто сопоставимых оборотов того же размера и по неизменным тарифам дают условную разницу 100 × 3 = 300 USD. Это накопленные издержки, не наблюдавшаяся инвестиционная доходность. При линейных комиссиях и отсутствии минимума меньший размер пропорционально уменьшает обе суммы. Само уменьшение числа сделок не делает A дешевле: уменьшается общая разница. Минимальная комиссия, округление, финансирование и разные цены исполнения способны изменить сравнение. Подробнее: спред и скальпинг (на английском).
Почему минимум комиссии меняет сравнение малого объема
Дополнительный условный тариф сохраняет спреды A: 1.2 и B: 0.2 пипса и линейную комиссию B: 7 USD за полный оборот одного лота, но вводит новое условие: минимум 1 USD комиссии за каждую отдельную сделку туда-обратно. Это вымышленное изменение тарифа, которого не было в предыдущей таблице. При 0.10 лота стоимость пипса равна 1 USD: A стоит 1.20 USD, B — 0.20 + max(0.70, 1) = 1.20 USD, то есть расходы равны. При 0.01 лота стоимость пипса равна 0.10 USD: A стоит 0.12 USD, B — 0.02 + max(0.07, 1) = 1.02 USD. Теперь A дешевле на 0.90 USD за такой оборот. Изменился результат из-за минимума комиссии и объема, а не из-за меньшего числа сделок или названия модели исполнения. Для этих расчетов по-прежнему нет движения средней котировки, изменения спреда, финансирования и проскальзывания; не добавляйте к ним еще один спред.
Что проверять вместо названия счета
Некоторые фирмы сочетают внутреннее управление риском и внешнее хеджирование. Их доли и правила различаются; прибыльность клиента или размер его позиции сами по себе не устанавливают маршрут отдельной заявки. Названия Raw, Pro, Standard, ECN и обещание нулевого спреда не доказывают агентскую роль. Разделяйте три проверки:
- Полные расходы: спред в соответствующем расчете один раз, комиссия за обе стороны, финансирование и конвертация по фактическому договору.
- Исполнение: запрошенная цена, подтвержденные цены и количества, частичные исполнения, отказы и сопоставимые периоды. Не только средняя скорость.
- Прозрачность: юридическое лицо, разрешенные услуги, роль, политика исполнения и конфликтов, процедура претензий.
Продолжения: спред без отдельной комиссии или спред с комиссией (на английском), время исполнения заявки и раздел выбора брокера (на английском).
Четыре шага проверки
- Прочитайте документы продукта. Определите роль принципала или агента, места исполнения, расходы и конфликты. Проверьте применимые обязанности и предоставляемую информацию; правило ЕС не является правилом всех стран.
- Пересчитайте тариф. Используйте реальный размер, комиссию за каждую сторону и минимумы, период удержания, финансирование и конвертацию. Вычисленная дешевизна не доказывает юридическую модель или качество живого исполнения.
- Проверьте организацию и разрешения. Документ фирмы может описывать управление риском без раскрытия точного текущего объема хеджей. Не делайте из отсутствия такого числа вывод о конкретной сделке.
- Сопоставьте имеющиеся записи. Сохраните номера заявок, источники котировок, время, размеры, каждое исполнение и отказ. Запросите объяснение документированных расхождений. Несколько сделок вокруг новостей не удостоверяют честность; открывать сделки ради этой статьи не требуется.
Проверьте понимание
Фирма выплачивает клиенту 100 USD, а ее внешний хедж приносит 80 USD. Каков итог по двум договорам?
Ответ и объяснения без JavaScript
Правильный ответ: −20 USD до дополнительных расходов.
0 USD: размеры совпадают.
Равные размеры не стирают разные цены входа двух договоров.
−20 USD до дополнительных расходов.
С точки зрения фирмы: −100 + 80 = −20 USD.
+180 USD.
Прибыль клиента — обязательство фирмы перед ним, а не прибыль самой фирмы.
Вопросы и ответы
Всегда ли ECN дешевле маркет-мейкера?
Сравнивайте тариф, а не название. В условном примере с 10 USD за пипс тариф B стоит 0.2 × 10 + 7 = 9 USD за полный оборот. Для A без комиссии равенство наступает при полном спреде 0.9 пипса; разница спредов тогда 0.7. Комиссия 7 USD — пример. Минимумы, объем, финансирование и исполнение проверяются отдельно.
Всегда ли маркет-мейкер торгует против клиента?
В договоре CFD, где фирма действует как принципал, она остается контрагентом клиента и при сохранении риска, и при внешнем хедже. Внешняя сделка не обязательно передает клиентский договор другой стороне. Она снижает направленный риск, но разница цен, время и расходы сохраняются. Нельзя считать установленным, что большинство фирм немедленно хеджируют каждую позицию.
Что означает STP и чем отличается от ECN?
STP описывает автоматическую обработку или передачу, ECN — электронную сеть сведения. Ни один ярлык не устанавливает агентскую роль, отсутствие конфликтов или прохождение цены без изменений. Например, Dukascopy Bank в своем FAQ описывает ECN/STP-технологию SWFX и одновременно указывает, что банк является контрагентом сделок клиентов SWFX. Это пример конкретного швейцарского банка, не вывод о другой организации с похожим названием и не проверка доступности услуги.
Как проверить модель конкретного брокера?
Прочитайте договор, политики исполнения и конфликтов именно своего юридического лица и продукта. Найдите роль принципала или агента, условия внешней передачи и хеджирования. Raw, Pro, Standard, отдельная комиссия или нулевой рекламный спред сами по себе ничего из этого не доказывают. Разрешение на услугу, юридическая роль, измеренные расходы и исполнения отвечают на разные вопросы.
Источники и пределы применения
- ESMA: историческое сообщение от 27 марта 2018 года
Прочитаны 29 октября 2026 строки 208–236: исторические исследования 74–89% и 1600–29000 EUR, временная мера для розничных CFD. Это не нынешний результат клиентов каждой фирмы и не данные о ее книге рисков.
- FCA: розничные CFD
Прочитаны 29 октября 2026 строки 258–278 актуальной страницы: область розничных CFD, высокий риск и соответствие продажи клиенту. Британский надзорный контекст, не перенос всех обязанностей на любую страну.
- BIS: обследование оборота 2022 года
Исходный URL сохранен. Соответствующие фрагменты перехода к отчету апреля 2022 года прочитаны 29 октября 2026 при подготовке связанной статьи OTC; оборот не используется как доказательство исполнения, хеджирования или прибыли брокера.
- IC Markets (EU) Ltd: политика конфликтов, апрель 2026
Прочитаны 29 октября 2026 титульная страница версии 3.0, апрель 2026, введение и раздел 4 на странице 5 из 40: роли по CFD/OTC и агентская роль по акциям. Не прочитаны все 40 страниц; текущий реестр, лицензия, доступность и фактическая книга хеджей не проверены.
- FCA CP16/40: консультация декабря 2016 года
Прочитаны 29 октября 2026 релевантные пункты 2.1 и 2.9 на страницах 13–14: историческое описание принципала и разных способов хеджирования. Консультация 2016 года, не действующее универсальное правило и не современная доля всех фирм.
- BIS: внутреннее сведение валютных потоков, декабрь 2016
Прочитаны 29 октября 2026 строки 509–521. Определение внутреннего сведения встречных потоков, неоднородность и банковские/небанковские участники относятся к описанию и данным 2016 года. Старые доли не представлены нынешним состоянием всех брокеров.
- ESMA: статья 27 MiFID II об исполнении
Прочитан 29 октября 2026 текст пунктов 1, 4–5 и 7–8: факторы исполнения, полные расходы розничного клиента, информация о политике, контроль и подтверждение соблюдения. Только область охваченных услуг ЕС; наличие нормы не доказывает исполнение конкретной сделки.
- Dukascopy Bank: SWFX, автоматическая обработка и контрагент
Прочитаны 29 октября 2026 строки 331–364: описание ECN/STP, банк как контрагент клиентов SWFX, отдельные собственные хеджирующие операции и признание возможности конфликтов. Это описание швейцарского банка; лицензия и доступность для читателя не проверялись. Не переносится на Dukascopy Europe IBS AS.
Учебные CFD, внешний хедж и тарифы вымышлены; реальные заявки и результаты фирмы не исследовались. MiFID II рассматривается только для охваченных услуг ЕС, документы FCA — в британском контексте. Примеры IC Markets (EU) Ltd и Dukascopy Bank относятся к указанным разным юридическим лицам и продуктам. Их лицензии, доступность для читателя, точная книга рисков и соблюдение норм в конкретной сделке не проверены. Русский язык не устанавливает место проживания и право на услугу.