Forex как рынок OTC: количество, цена исполнения и контрагент
На внебиржевом валютном рынке OTC (over-the-counter) нет одной центральной биржи и единой обязательной котировки EUR/USD. Сделки заключаются через отношения дилеров и разные площадки. При этом валютные фьючерсы могут торговаться на бирже, а отдельные внебиржевые продукты — проходить центральный клиринг. Определите конкретный договор, прежде чем переносить на него свойства другого инструмента.
По обследованию BIS за апрель 2022 года средний дневной мировой валютный оборот составлял 7.5 трлн USD. Это историческая оценка совокупного оборота, а не сегодняшняя глубина котировок вашего терминала.
Что означает внебиржевая структура
Нет одной глобальной книги заявок, охватывающей весь Forex. Есть прямые отношения с дилерами, локальные книги заявок и запросы котировки. Участник может видеть поток цен, доступный только в рамках определенной площадки, кредитного отношения и размера сделки. Ликвидность (на английском) относится к возможности совершить нужную сделку на заданных условиях.
Место листинга акции не обязательно совпадает с местом исполнения: биржевая акция тоже может обращаться в разных торговых центрах. В валютном договоре отдельно выясняйте место исполнения, юридического контрагента, клиринг и окончательные расчеты. Наличие общего программного интерфейса не делает их одной функцией.
| Показатель | Значение и границы |
|---|---|
| Мировой дневной оборот | 7.5 трлн USD, после устранения местного и трансграничного двойного счета: база net-net. |
| Местонахождение торговых подразделений | Великобритания около 38%, США около 19%, Сингапур около 9%; база net-gross. Эти доли не следует механически умножать на мировой итог с другой базой. |
| Группы контрагентов обследования | Отчитывающиеся дилеры, другие финансовые организации и нефинансовые клиенты. Это не фиксированный список из десятка банков. |
| Единый обязательный EUR/USD | Отсутствует: проверяйте предложение конкретного поставщика и доступный объем. |
Участники и пути исполнения: сеть вместо обязательной лестницы
Банки, небанковские поставщики ликвидности и клиенты используют разные способы торговли: прямую связь, анонимную книгу заявок, площадку нескольких раскрытых дилеров или систему одного дилера. BIS описывает такую раздробленную сеть. Нет правила, по которому каждая розничная заявка обязана последовательно пройти все ее уровни, а каждый посредник добавляет предсказуемую надбавку.
Доступ через прайм-брокера — один из вариантов организации отношений. Дилер может сводить встречные клиентские потоки внутри своей системы или переносить риск наружу. Его собственное хеджирование и его договорная роль перед клиентом — разные вопросы. Подробнее: кто участвует в Forex (на английском) и крупные маркет-мейкеры (на английском).
Лучший Ask не покрывает любое количество
Записывайте рядом с ценой доступный номинал сделки. На условной площадке одновременно доступны 2000 EUR по Ask 1.1000 и еще 3000 EUR по 1.1003. Заявка на покупку 5000 EUR полностью исполнена только на этих двух уровнях.
На узком экране прокрутите схему по горизонтали. С клавиатуры: перейдите к рамке схемы клавишей Tab и нажмите стрелку вправо.
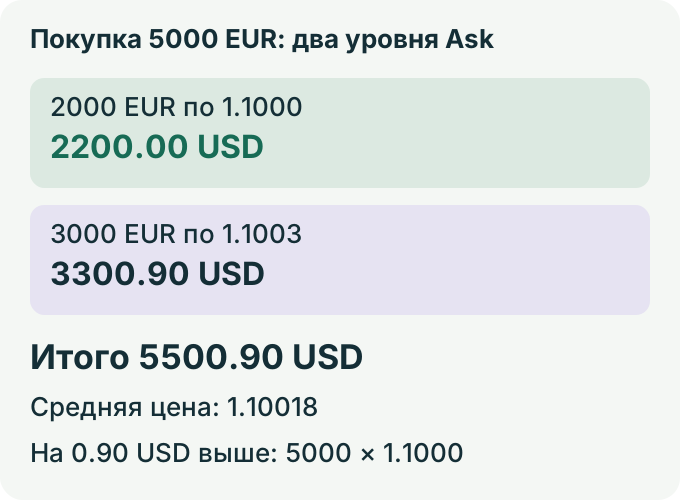
Средняя цена = (2000 × 1.1000 + 3000 × 1.1003) / 5000 = 1.10018. Всего уплачено 5500.90 USD вместо условных 5500 USD, которые потребовались бы при доступности всех 5000 EUR по 1.1000. Это схема исполнения, а не снимок глобальной книги заявок.
Предпосылки: EUR/USD, счет в USD, полное исполнение по точно заданным ценам и количествам. Нет комиссий, изменения цен и других предложений. При иной политике исполнения заявка могла бы быть отклонена или исполнена частично. Справка MetaQuotes о глубине рынка (на английском) различает биржевые объемы и внебиржевой стакан по котировкам брокера; если объемы не предоставлены, показанная сетка уровней сама по себе не доказывает наличие предложений на каждом уровне.
Те же цены с другими количествами
Дополнительный условный снимок содержит те же две цены Ask и тот же общий объем 5000 EUR, но иные доступные количества: 4000 EUR по 1.1000 и 1000 EUR по 1.1003. Обе части полностью исполнены одновременно, без комиссий и изменения цены. Первая стоит 4400 USD, вторая — 1100.30 USD; всего 5500.30 USD, средняя цена 1.10006. Доплата к 5000 EUR по лучшему Ask теперь 0.30 USD, а не 0.90 USD. Простое среднее двух цен равно 1.10015 и при умножении на 5000 дает 5500.75 USD: оно неверно в обоих примерах с неравными количествами. В журнале сохраняйте каждое исполненное количество и его цену; число уровней и лучший Ask не заменяют веса. Это два вымышленных снимка, а не обещание доступной ликвидности или способ получить такой результат на реальном счете.
Объединение котировок и сравнение цен
Агрегатор может объединять предложения нескольких источников. Это возможная организация ценообразования, а не обязательный маршрут каждой заявки. В условном примере поставщик выбирает доступный Ask 1.08510, добавляет 0.00005 и показывает 1.08515. Эти числа не устанавливают типичную надбавку, минимальную банковскую сделку, число поставщиков или время исполнения.
Сравнивайте обе стороны Bid и Ask, один и тот же продукт, количество и момент времени. Затем сверяйте подтвержденные исполнения и отдельно начисленные расходы. Спред уже отражается в ценах покупки и продажи: при расчете по фактическим ценам его нельзя автоматически вычитать второй раз. У разных источников могут отличаться котировки и доступный объем; универсальной разницы в десятые доли пипса нет. См. также ликвидность на Forex (на английском) и понятие спреда (на английском).
Нет единой непрерывной ленты всех мировых сделок FX. Обследование BIS дает периодическую совокупную статистику. Тиковый объем считает обновления выбранного потока; некоторые символы также передают объем совершенных сделок. Ни одно из этих полей не является полным оборотом всего раздробленного рынка.
Клиринг и риск контрагента
В договоре OTC определите, кто обязан выполнить обязательства перед вами. У розничного CFD это может быть поставщик, обязанный рассчитывать денежную разницу по договору. Нельзя из этого заключать, что любой валютный договор устроен так же или что за каждой клиентской позицией стоит отдельная встречная позиция другого инвестора.
При центральном клиринге центральный контрагент (CCP) становится стороной сделок по правилам своей системы. LCH ForexClear обслуживает определенные валютные продукты, включая беспоставочные форварды и допустимые поставочные продукты. Значит, утверждение «у OTC никогда нет клиринга» неверно. Но участие CCP не гарантирует цену исполнения и не устраняет рыночный риск. Сопоставляйте условия именно того продукта и допуска к клирингу, о котором идет речь.
У неклирингуемого двустороннего договора есть риск неисполнения контрагентом. Банкротство поставщика и неблагоприятное движение цены — разные события. Договор, порядок хранения денег, требования к контрагенту и условия компенсации определяют возможные требования при несостоятельности; текущий баланс счета сам по себе не доказывает возмещение.
Практический вывод: отдельно установите контрагента, правила исполнения, клиринг и защиту клиентских активов. Надпись OTC в терминале не отвечает за все четыре вопроса.
Какая защита относится к конкретному клиенту
Европейский пример имеет ограниченную область: меры ESMA 2018 года для охваченных ими розничных CFD включали плечо до 30:1 по основным валютным парам, закрытие при недостатке маржи на уровне счета, защиту от отрицательного баланса и стандартные предупреждения. В приведенных тогда национальных исследованиях убыточными были 74–89% розничных счетов CFD. Это исторические данные, а не сегодняшняя доля убыточных клиентов любого брокера.
В заявлении от 24 февраля 2026 года ESMA поясняет, что первоначальные временные меры были заменены национальными мерами. Поэтому проверяйте нынешние правила конкретной страны, юридическое лицо, продукт и категорию клиента. Решение KNF 2019 года — отдельный польский пример, с различиями категорий клиентов; оно не устанавливает универсальное плечо для каждого читателя. Русский язык статьи не означает, что человек живет в определенной стране или имеет право на конкретную защиту.
Требуемое обособление клиентских денег предназначено для отделения их от средств фирмы. Оно не обещает отсутствие недостачи или немедленный возврат при банкротстве. Например, британское руководство FCA FG21/4 отдельно рассматривает недостачу, расходы на возврат и условия возможной компенсации FSCS. Это пример британской процедуры, а не автоматическая гарантия для клиента другой организации или страны. Условия любой компенсации проверяются отдельно.
Ни защита от отрицательного баланса, ни компенсация не гарантируют исполнение стоп-заявки по ее уровню. В политике IC Markets (EU) Ltd версии 4.0 отдельно описаны проскальзывание, ограничения количества и возможность отсутствия исполнения. Это пример документа европейского юридического лица по CFD, а не проверка его лицензии, доступности для вас или условий всех брокеров. После разрыва котировки обычный стоп может исполниться хуже; правомерность конкретного исполнения оценивают по действующему договору и применимым правилам, а не по одной этой статье.
Как сравнивать OTC и биржевой контракт
Сравнивайте конкретные инструменты. Биржевые валютные фьючерсы имеют стандартизированные условия и центральный клиринг; их котировки также зависят от Bid/Ask, времени и количества. На OTC используются разные торговые механизмы, а некоторые продукты тоже допускают центральный клиринг. Ни одна структура сама по себе не обещает более узкий спред, одинаковые исполнения всем участникам или отсутствие риска.
Три действия перед выбором доступа
- Определите контрагента и роль поставщика. Прочитайте договор и правила исполнения: кто выставляет цену, кому адресована заявка, как устроено внешнее хеджирование. Названия ECN/STP не доказывают исполнение каждой заявки в отдельном банке. Продолжение: сравнение ECN и маркет-мейкера (на английском).
- Проверьте разрешение и применимость защиты. Для организации под надзором KNF, CySEC или FCA нужны проверка фактического разрешения на услугу, категории клиента и юрисдикции, а не только адрес. Официальный реестр и публичные предупреждения — начальные проверки, а не гарантия. Доступность услуги здесь не установлена.
- Записывайте ликвидность и расходы. Для нужного продукта сопоставляйте время, объем, Bid/Ask и фактические исполнения, включая события новостей. Нельзя выводить гарантированный спред или прибыль стратегии из времени суток. Введение в устройство рынка (на английском) дает дополнительный контекст.
Полезно отдельно сравнить обмен валюты и брокерский договор (на английском). Поставочный спот часто предполагает расчет T+2; календарь допустимых расчетных дней и условия пары могут менять дату. Пример NAB описывает два рабочих дня для своего спот-продукта, а также отдельные расчеты сегодня и завтра. Не переносите T+2 на каждый CFD или иной валютный контракт. Продолжение: расчеты по споту T+2 и перенос позиции (на английском) и закрытые торговые пулы на Forex.
Проверьте понимание
На условной площадке куплено 1000 EUR по 1.1000 и еще 1000 EUR по 1.1004, без комиссий. Какова средняя цена?
Ответ и объяснения без JavaScript
Правильный ответ: 1.1002: исполненные количества одинаковы.
1.1000: достаточно лучшего Ask.
Лучшая цена покрыла лишь половину покупки. Другая половина исполнена дороже.
1.1002: исполненные количества одинаковы.
(1000 × 1.1000 + 1000 × 1.1004) / 2000 = 1.1002. Веса — количества купленных евро.
2.2004: нужно сложить цены.
Сумма курсов не является средней ценой. Сначала сложите суммы в USD, затем разделите на купленные EUR.
Вопросы и ответы
Что означает внебиржевой рынок Forex?
Нет одной центральной биржи и глобальной книги всех валютных заявок. Сделки используют прямые отношения дилеров и разные площадки. Это не означает, что каждый валютный продукт лишен центрального клиринга: отдельные внебиржевые продукты допускают его, а фьючерсы обращаются на биржах. Определите договор, контрагента, исполнение и расчеты отдельно.
Есть ли обязательная пирамида участников Forex?
Банки, небанковские поставщики и клиенты связаны сетью площадок и договорных отношений. Дилеры могут сводить потоки внутри системы или передавать риск наружу. Нет обязательной цепочки из десятка банков и всех названных посредников для каждой заявки. Нельзя заранее приписать каждому уровню постоянную надбавку.
Почему котировки EUR/USD у двух поставщиков различаются?
Могут различаться источники, правила ценообразования, объем и время. Сопоставляйте Bid и Ask одного продукта для одинакового количества в один момент. Затем проверяйте исполнения и отдельные расходы. Средняя цена нескольких исполнений взвешивается по количествам. Спред, уже учтенный в фактических ценах покупки и продажи, не вычитают автоматически еще раз.
Что защищает клиента, если нет центральной биржи?
Защита зависит от продукта, контрагента, страны и категории клиента. Для охваченных европейских розничных CFD действуют соответствующие национальные меры, а хранение денег и компенсация требуют отдельных проверок. Они не страхуют рыночный убыток и не гарантируют цену исполнения. Нельзя переносить правила CFD на каждый OTC-договор или считать российскую юрисдикцию установленной по языку статьи.
Источники и пределы применения
- BIS: валютный оборот в апреле 2022 года
Прочитаны 29 октября 2026 соответствующие фрагменты актуального перехода с исходного URL: 7.5 трлн USD за апрель 2022 года на базе net-net и география торговых подразделений 38/19/9% на базе net-gross. Дата исторических данных не заменена текущей.
- ESMA: историческая страница вмешательства в продукты
Исторический URL сохранен из исходной библиографии. Прямой запрос 29 октября 2026 вернул 404; страница не объявляется прочитанной или действующей. Ниже добавлены фактически прочитанные официальные документы 2018 и 2026 годов с собственной областью.
- KNF: решение 2019 года по CFD
Прочитаны 29 октября 2026 страницы 1–3 из 47: область решения, условия розничных CFD и различия категорий клиентов. Это польское решение 2019 года; весь документ и его нынешний статус со всеми изменениями не проверялись. Не универсальное правило для русскоязычного читателя.
- CME: биржевые валютные продукты
Прочитан актуальный переход исходного URL, строки 4–27: биржевые валютные фьючерсы и опционы с центральным клирингом. Рекламные превосходные степени и доступность услуги читателю не подтверждаются.
- BIS: способы исполнения по обследованию 2025 года
Прочитаны 29 октября 2026 строки 508–522: раздробленность, дилеры, небанковские участники, прямые отношения, книги заявок и площадки разных типов. Это описание структуры по обследованию 2025 года, а не гарантия маршрута розничного заказа.
- IC Markets (EU) Ltd: политика исполнения, версия 4.0
Прочитаны 29 октября 2026 релевантные части версии 4.0: страницы 3–5, 6–9 и 11–13 по факторам исполнения, расходам, проскальзыванию, размеру и передаче заявок. Пример европейского юридического лица по CFD; не проверка реестра, лицензии, доступности или фактического исполнения на счете.
- LCH ForexClear: организация клиринга
Прочитаны 29 октября 2026 строки 22–51: согласование и передача сделки, принятие в клиринг и замена контрагента LCH. Это отдельный процесс после заключения сделки; он не обещает определенную цену исполнения.
- MetaTrader 5: глубина рынка
Прочитаны 29 октября 2026 строки 95–127: биржевой и внебиржевой стакан, объемы или расчетная сетка без объемов, исполнение по нескольким предложениям. Наши цены и количества вымышлены, не скопированы как рыночные данные.
- ESMA: сообщение от 27 марта 2018 года
29 октября 2026 прочитан полный текст четырех страниц: исторические исследования 74–89%, временная мера для розничных CFD, 30:1 по основным парам, закрытие по марже на уровне счета и защита от отрицательного баланса. Не текущая доля потерь всех клиентов.
- ESMA: заявление от 24 февраля 2026 года
29 октября 2026 прочитан полный текст трех страниц: временные меры 2018 года заменены национальными мерами; фактические свойства договора определяют область CFD. Не автоматическое применение ко всякому валютному продукту или месту проживания.
- LCH ForexClear: допустимые валютные продукты
Прочитаны 29 октября 2026 строки 16–43 о беспоставочных форвардах и расширении на определенные поставочные продукты. Не заявление, что любой OTC-контракт допускается к этому клирингу.
- FCA FG21/4: активы клиентов при несостоятельности
Прочитаны 29 октября 2026 релевантные пункты 75–83 на страницах 15–17: требования клиентов, недостача, расходы на возврат и условная возможность FSCS. Британская процедура; не гарантия или юридическое заключение для других стран.
- NAB: виды валютных расчетов
Прочитаны 29 октября 2026 строки 83–123 и 174–185: поставочный спот в два рабочих дня и отдельные расчеты сегодня/завтра, согласуемая дата и поставка. Это пример продуктов банка, не календарь всех пар и не утверждение доступности услуги.
Механика исполнения показана на вымышленных ценах и количествах EUR/USD, без комиссий и изменения котировок. BIS 2022 — историческая статистика. ESMA/KNF и FCA рассматриваются только как европейские, польский и британский примеры с собственной областью; язык не определяет место жительства, разрешение услуги или право на защиту. Лицензии, доступность брокеров, счет, маршрутизация реальных заявок и полнота всех действующих правовых норм не проверялись.