Тёмные пулы на Forex: видимость данных, фиксинг и остаток ордера
Тёмный пул ограничивает видимость торговой информации, но не гарантирует анонимность, исполнение или отсутствие влияния на цену. У Forex нет одной мировой книги заявок, однако термин от этого не становится бессмысленным. BIS описывает менее прозрачные пулы валютной ликвидности, включая dark pools, наряду с интернализацией и другими способами исполнения. Вопрос в том, какие цены, объемы и стороны раскрывает конкретная площадка.
Что скрывает тёмный пул на рынке акций
Разделите три вопроса: видны ли цены и количества до сделки, известен ли контрагент и публикуются ли уже совершенные сделки. FINRA объясняет, что американские тёмные пулы, работающие как альтернативные торговые системы (ATS), публично не показывают котировки, но их сделки с листинговыми акциями передаются в отчетность и публикуются в консолидированной ленте. Это разные этапы раскрытия информации. Правила ценных бумаг США нельзя автоматически переносить на любой валютный продукт.
Различие касается видимости информации, а не обязательного существования одной центральной биржи. На рынке может быть несколько площадок и разные режимы отчетности. Для валютного сравнения установите, что показывают перед сделкой и что сообщают после нее.
Какие сведения недоступны на внебиржевом Forex
Нет одной центральной биржи, общей книги заявок или единой ленты всех сделок мирового OTC FX в реальном времени. Банки, брокеры, фонды и электронные площадки взаимодействуют через разные отношения и видят определенные потоки цен и инструкций. Механика внебиржевого рынка на английском объясняет эту структуру.
Фрагментация не исключает менее видимых валютных площадок. BIS различает пулы по анонимности и раскрытию цен, глубины и контрагентов. Глобальный внебиржевой оборот изучают периодическими обследованиями, а не получают из единой текущей ленты. Руководство по участникам рынка на английском помогает отделить эти отношения. Обследования 2019 и 2022 годов — исторические источники структуры, а не текущие показатели конкретной площадки.
Интернализация, сопоставление по фиксингу и last look
Интернализация позволяет дилеру покрывать встречные клиентские потоки внутри своих отношений. Она не обязательно означает мгновенное сведение одинаковых ордеров или отсутствие остаточного риска. Условный дилер сначала продал одному клиенту 1 000 000 EUR, затем купил у другого 600 000 EUR. Других позиций и хеджей нет: дилер остается с короткой экспозицией 400 000 EUR. Это расчет объема, не гарантированная прибыль от спреда и не данные реального брокера. Отдельно выясните, действует ли компания как сторона сделки или как посредник.
Сопоставление по будущему фиксингу — другая схема. В описании CME сервиса EBS eFix встречные инструкции сопоставляются до расчета бенчмарка. Сопоставленная часть обязательна к исполнению, информация о контрагенте на этом этапе скрыта, а цена фиксинга присваивается позже. Неисполненный остаток может возвращаться для другого исполнения. Это не обещание купить весь объем по середине текущей экранной котировки. Last look — финальная возможность принять или отклонить запрос по объявленным условиям — относится к иному этапу.
Суммарный объем и средняя цена не раскрывают разбиение на сделки. Для оценки концентрации сохраняйте размер каждого исполнения.
Среднее не определяет крупнейшую сделку
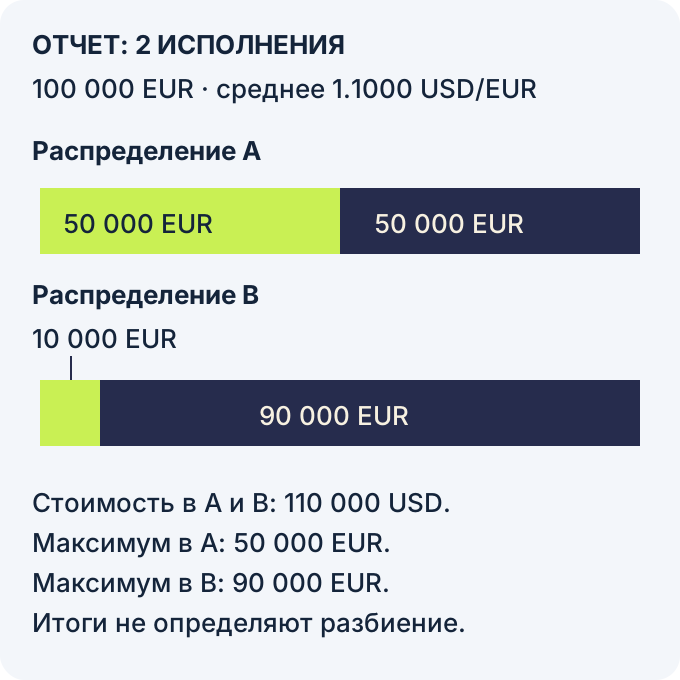
Заданы два вымышленных разбиения одного отчета: ровно две покупки EUR, общий объем 100 000 EUR, все цены 1.1000 USD за EUR, комиссий нет. Каждая сделка посчитана один раз, источник и окно отчета одинаковы. Это не наблюдения реального пула и не описание его обязанностей по отчетности.
На узком экране прокрутите схему по горизонтали.
| Вариант | Исполнение | Номинал EUR | USD за EUR | Стоимость USD |
|---|---|---|---|---|
| A | 1 | 50 000 | 1.1000 | 55 000 |
| A | 2 | 50 000 | 1.1000 | 55 000 |
| B | 1 | 10 000 | 1.1000 | 11 000 |
| B | 2 | 90 000 | 1.1000 | 99 000 |
| A — итог | 2 сделки | 100 000 | Среднее 1.1000 | 110 000 |
| B — итог | 2 сделки | 100 000 | Среднее 1.1000 | 110 000 |
В обоих распределениях средняя с весами по объему равна 110 000 USD / 100 000 EUR = 1.1000 USD за EUR. Максимальная сделка в A — 50 000 EUR, в B — 90 000 EUR. Одни итоги не выбирают между вариантами; возможны и другие. Нужны отдельные исполнения. Отчет BIS об алгоритмах исполнения описывает различия информации о ценах, объемах и контрагентах. Учебная арифметика отдельно проверяет пределы агрегирования. Недостающие данные не доказывают участие определенного учреждения или манипуляцию.
Что это меняет для розничного читателя
Проверьте источник и единицу индикатора объема, разбор на английском. Число записанных тиков отличается от сообщенного торгового количества. Ни один ярлык сам не доказывает охват всего мира. Структура MQL5 MqlRates содержит отдельные поля tick_volume и real_volume; платформа не обязана поддерживать только один тип. Тиковый счетчик не является глобальным валютным номиналом, а торговый объем одной площадки не равен всему внебиржевому рынку. Укажите инструмент, поле, единицу и охват. Материал о межбанковском рынке на английском разбирает отношения провайдеров.
Даже середина котировки может потерять преимущество после оплаты. Заданы одновременные Bid 1.1000 и Ask 1.1002 USD за EUR, их середина 1.1001. Полная покупка 100 000 EUR стоит 110 020 USD по Ask либо 110 010 USD по середине до иных расходов. Если только вариант по середине имеет дополнительную плату 12 USD, его итог 110 022 USD на 2 USD дороже покупки по Ask. При плате 7 USD итог 110 017 USD, на 3 USD дешевле. Все цены и полные исполнения заданы, это не тариф провайдера.
Сохраним отдельный условный пример сравнения котировок: Анна увидела EUR/USD 1.0850 у одного провайдера и 1.0851 у другого. Разность 0.0001 равна одному пипсу при заданном размере пипса 0.0001. Эти два числа сами не доказывают, что один источник ошибается, и не устанавливают причину различия. Нужны совпадающие моменты времени, одна сторона котировки, источник и условия инструмента. Наблюдение в течение одного часа не заменяет такую синхронизацию.
Как проверить заявление о валютном тёмном пуле
Попросите назвать площадку и уточнить, какая информация скрыта. Интернализация, непоказываемый ордер и last look — разные механизмы. Фрагментация объясняет, почему публичный график не показывает весь OTC FX, но не доказывает ни наличия, ни отсутствия манипуляции.
Бенчмарк относится лишь к сопоставленной части. В условной покупке 100 000 EUR в пуле совпали 60 000 и 10 000 EUR; оставшиеся 30 000 возвращены. Зададим позднейший фиксинг 1.1000 USD за EUR и отдельную последующую покупку остатка по 1.1020. Комиссий нет. Это не наблюдения CME и не гарантия последующей цены.
| Часть | EUR | USD за EUR | Стоимость USD |
|---|---|---|---|
| Сопоставленная | 70 000 | 1.1000 | 77 000 |
| Отдельно купленный остаток | 30 000 | 1.1020 | 33 060 |
| Вся покупка | 100 000 | Среднее 1.1006 | 110 060 |
Общий расход 110 060 USD дает среднюю цену 1.1006, хотя сопоставленные 70% получили точно 1.1000. Фиксинг не присвоен неверно: остаток прошел другой путь. Проверьте сопоставленную долю, ее цену и судьбу остатка. Название «по бенчмарку» не описывает весь ордер без данных о полном завершении.
Практическая проверка записи исполнения
- Определите поле объема. Запишите инструмент, источник,
tick_volumeилиreal_volume, единицу и охват. Записанный тик не является обмененной денежной суммой. - Сопоставьте одинаковые данные. Сравнивайте одну пару у двух брокеров по совпадающим меткам времени и одной стороне котировки. Сохраните источник, спред и условия исполнения. Короткое наблюдение может выявить расхождение измерений, но не установить причину или весь мировой рынок.
- Прочитайте политику исполнения. Найдите last look, основания отказа и нужную статистику. Запросите разъяснение неясного и запишите неизвестное. Неполный ответ ограничивает оценку, но сам не доказывает нарушение.
- Сверьте одну существующую запись. Сохраните номер ордера, время и часовую зону, символ, сторону, количество, запрошенную и исполненную цену, платежи и условия. Сравните Bid с Bid или Ask с Ask в один момент и сохраните объяснение конкретного расхождения.
Что меняет отдельно заданный минимальный размер
Дополнительная учебная граница того же отчета: ровно две строго положительные покупки, общие 100 000 EUR, каждая кратна 1 000 EUR и все цены 1.1000. Это новое условие упражнения, не минимальный объем реального пула. Первая сумма может быть 1 000, 2 000, …, 99 000 EUR; вторая — остаток до 100 000. Получаются 99 упорядоченных пар.
Крупнейшая сделка не меньше 50 000 EUR: иначе две сделки не набрали бы сумму 100 000. Она не больше 99 000 EUR, потому что вторая обязана быть не меньше 1 000. Возможны 50 разных максимумов с шагом 1 000: от 50 000 до 99 000 EUR включительно. Средняя цена и стоимость для всех этих вариантов прежние. Границы получены из добавленного ограничения, а не восстановлены из исходных итогов. Без него верхнюю границу 99 000 применять нельзя.
Проверьте понимание
В отчете две покупки, общий объем 100 000 EUR и средняя с весами по объему 1.1000 USD за EUR. Все цены могли быть 1.1000. Можно ли узнать крупнейший отдельный объем?
Ответ и объяснения без JavaScript
Правильный ответ: Нет: оба распределения подходят, но максимумы различаются.
Да, обязательно 50 000 EUR.
Сумма, деленная на число сделок, дает средний объем, а не максимум. 10 000 + 90 000 EUR имеют те же итоги и другой максимум.
Да, обязательно 90 000 EUR.
Такой вариант подходит, но 50 000 + 50 000 EUR тоже подходит. Один совместимый пример не доказывает, что был именно он.
Нет: оба распределения подходят, но максимумы различаются.
Оба варианта дают 100 000 EUR, стоимость 110 000 USD и среднюю цену 1.1000. Для максимума нужны отдельные исполнения.
Вопросы и ответы
Существуют ли на Forex тёмные пулы, как на рынке акций?
BIS использует этот термин для менее видимых валютных пулов. Отсутствие единой мировой книги не делает их невозможными. Проверьте площадку и раскрытие цен, глубины и контрагентов. FINRA отдельно описывает котировки и отчетность тёмных ATS по листинговым акциям США; эти правила не являются универсальным определением FX. Внебиржевой характер, анонимность и скрытый ордер — разные признаки.
Что такое интернализация и чем она похожа на тёмный пул?
Дилер может покрывать встречные клиентские потоки внутри своих отношений, не хеджируя каждую сделку сразу вовне. Это не обязательно одинаковые одновременные ордера, агентская роль или безрисковый спред. В модели продажа 1 000 000 EUR и покупка 600 000 оставляют короткие 400 000 EUR. Проверьте роль, остаточный риск и раскрытие. Один механизм не определяет всю отчетность и качество исполнения.
Почему объем платформы не равен всему рыночному обороту?
Единой ленты всего мирового OTC FX нет. MqlRates различает tick_volume и real_volume; смысл ряда зависит от инструмента, поставщика и поля. Число тиков не является обмененным валютным номиналом, а торговый объем отдельного источника не доказывает глобальный охват. Запишите единицу и источник, не считая все индикаторы объема одним измерением.
Что означает last look и как это связано со скрытой ликвидностью?
Это финальная возможность поставщика принять или отклонить запрос по своей котировке. Она описывает условие исполнения, а не определяет тёмный пул. Политика должна объяснять использование, сроки и критерии принятия в своей сфере. Не задавайте единый интервал всем провайдерам и не выводите обработку розничного ордера из названия. Сравните записи запроса и ответа с условиями; расширение спреда или чужая свеча сами не объясняют отказ.
Источники и пределы применения
- BIS: Sizing up global foreign exchange markets, декабрь 2019 года
Историческое обсуждение фрагментации и интернализации; не текущие доли оборота или состояние конкретного брокера.
- BIS Markets Committee: FX execution algorithms and market functioning, октябрь 2020 года
Выбранная вставка D и словарь различают прозрачность пулов, интернализацию и last look. Не описание всех услуг под одним названием.
- BIS: трехлетнее обследование валютного рынка 2022 года
Периодическое обследование внебиржевого рынка. Числа 2022 года здесь не выдаются за текущий оборот.
- BIS Quarterly Review: сентябрь 2019 года
Историческая исходная библиография о структуре и концентрации рынка, без переноса прежней статистики на текущую площадку.
- FINRA: Where Do Stocks Trade?
Американские листинговые акции: тёмные ATS не показывают котировки, но сделки публикуются в консолидированной ленте. Правила этого рынка не переносятся автоматически на Forex.
- CME Group: обзор сервиса eFix Matching
Сопоставление до расчета фиксинга, обязательность совпавшей части, последующее присвоение цены и возврат остатка для другого исполнения. Учебные цены и объемы статьи не являются наблюдениями CME.
- MQL5: структура исторических данных MqlRates
Отдельные поля tick_volume и real_volume. Они не устанавливают глобальный охват данных конкретного инструмента.
FINRA описывает отдельный американский рынок ценных бумаг, BIS — валютную структуру, CME — свою услугу. Русский язык не определяет доступность площадки или правила счета.