Межбанковский рынок: котировки, доступ и книга дилера
Котировка EUR/USD приходит из децентрализованной сети дилеров и площадок через модель ценообразования вашего поставщика. Нет одной исходной цены, которую обязаны точно воспроизводить все платформы. Разделяйте источник котировки, место исполнения и юридического контрагента: ими могут быть разные организации.
Что называют межбанковским рынком
Это часть оптового валютного рынка, где банки торгуют друг с другом. Более широкий междилерский сегмент включает также небанковских поставщиков ликвидности. Отношения и площадки образуют сеть, а не единую биржу и не одинаковый доступ для каждого участника.
Декабрьский обзор BIS 2025 года сообщает средний мировой дневной оборот внебиржевых валютных операций 9,5 трлн USD за апрель 2025 года, включая спот и производные инструменты. Это датированная статистика потока сделок, не текущая исполнимая ликвидность и не объем только межбанковских операций. Клиенты и другие дилеры относятся к разным категориям контрагентов.
Дилер может выступать принципалом: становится второй стороной клиентской сделки, затем управляет риском своей книги. Он может сопоставить встречные клиентские потоки и вывести наружу только остаток. Клиентская сделка поэтому не доказывает немедленного равного внешнего хеджа.
Кто предоставляет котировки
Крупные банковские дилеры, региональные банки и небанковские поставщики имеют разные модели и клиентские потоки. Место в коммерческом рейтинге зависит от опрошенной клиентуры, инструментов, даты и методики. Его долю нельзя автоматически назвать долей всего мирового валютного оборота.
Большой разнообразный поток помогает внутреннему сопоставлению риска, но не создает единой десятки, назначающей обязательную цену всем. Региональный банк может брать внешние котировки, обслуживать своих клиентов и часть риска удерживать внутри. Его статус и отчетные отношения различаются; BIS использует определенные категории и устранение двойного счета, а не правило «все учитывается через старший банк».
Дилер хеджирует остаток, а не копирует две заявки
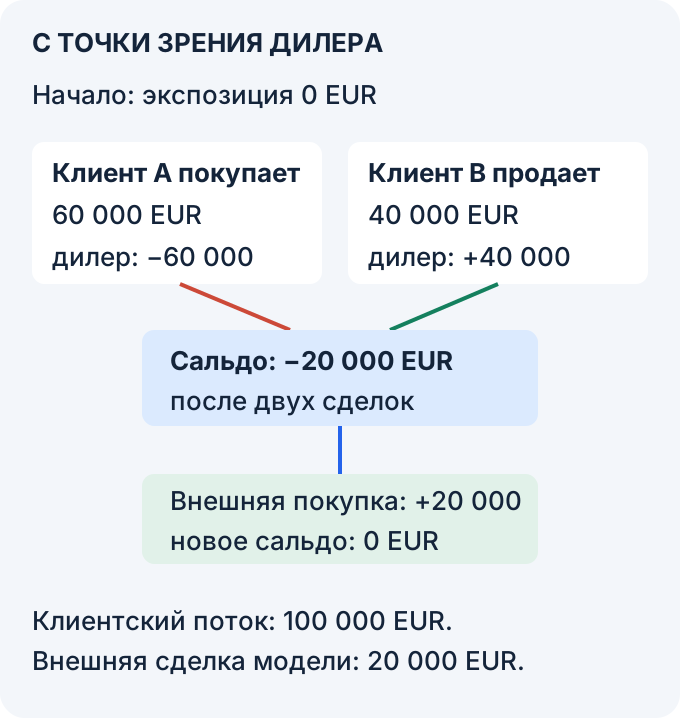
Весь следующий пример вымышлен. Начальная экспозиция одной книги равна 0 EUR. A покупает у дилера 60000 EUR, B продает ему 40000 EUR. На рисунке знаки относятся к дилеру. Цены, издержки, расчеты и риск между исполнениями здесь пока исключены.
| Условие | Расчет или запись | Что следует |
|---|---|---|
| Начало | 0 EUR | Одна книга, нет иных позиций. |
| Клиент A покупает у дилера 60000 EUR | Изменение дилера −60000 EUR | После первой сделки −60000 EUR. |
| Клиент B продает дилеру 40000 EUR | Изменение дилера +40000 EUR | После двух сделок −20000 EUR. |
| Правило модели: внешняя покупка 20000 EUR | −20000+20000=0 EUR | Валовой клиентский поток 100000 EUR не равен внешней сделке 20000 EUR. |
Покупка остатка наружу — заданное правило модели, не обязательная политика любого дилера. Видимая внешняя покупка 20000 EUR не раскрывает автоматически число и размеры прежних клиентских сделок. Две клиентские заявки также не доказывают две внешние сделки. Их обработку проверяют по отчетам и соответствующим условиям исполнения.
Каналы исполнения и доступ
BIS различает голосовое и электронное исполнение, а внутри — прямое, основанное на отношениях, и косвенное с третьей стороной. Электронные площадки могут раскрывать контрагентов или использовать анонимное взаимодействие. Первичные площадки участвуют в обнаружении цены, но не дают обязательную исполнимую цену каждому продукту, размеру и участнику.
Кредитные лимиты, разрешенные инструменты, объем и условия исполнения ограничивают доступ даже к видимой цене. Прайм-брокеридж может предоставлять доступ через согласованные кредитные отношения с допустимыми дилерами. Это один маршрут, а не единственный возможный для каждого небольшого участника. Видимая котировка не отменяет лимитов и приемки сделки.
FX Global Code описывает международные хорошие практики оптового рынка, дополняя применимое право и не заменяя его. Принцип 41 относится к контролю разрешений и кредитных лимитов в прайм-брокерских отношениях. Это не утверждение, что любая пара участников обязана взаимно предоставить прямые двусторонние кредитные линии.
Вымышленная покупка 100000 EUR, цены — USD за EUR. A на экране дешевле, но недоступен этому участнику и показывает лишь 50000 EUR. B и C доступны. Предположены неизменные цены исполнения и отсутствие комиссий.
| Условие | Расчет или запись | Что следует |
|---|---|---|
| A:1,1000 USD/EUR; объем 50000 EUR | Недоступен этому участнику | Видимая цена не является исполнимой заявкой на 100000 EUR. |
| B:1,1001 USD/EUR; доступно 70000 EUR | Покупка 70000 EUR стоит 77007 USD | Доступность и объем заданы условиями модели. |
| C:1,1003 USD/EUR; доступно 100000 EUR | Покупка оставшихся 30000 EUR стоит 33009 USD | Из C взята только необходимая часть. |
| Итого за 100000 EUR | 110016 USD; средняя 1,10016 USD/EUR | На 16 USD больше неисполняемой подстановки 100000×1,1000. |
Разность 16 USD объясняется заданным доступом и объемами. Ее нельзя автоматически назвать комиссией или ошибкой брокера. Умножение всей заявки на лучшую видимую цену A описывает другую, недоступную операцию.
От сети котировок к вашей платформе
Розничный поставщик может собирать внешние цены, управлять риском внутри или сочетать способы. На доступные цены влияют инвентарь, кредит, размер, условия рынка и конкуренция банковских и небанковских участников. Это сложнее фиксированной цепочки перепродажи одной цены.
Спред не является прозрачной суммой наценок заданных ступеней. Ночное финансирование CFD определяется условиями конкретного инструмента и счета; универсальной формулы «оптовые swap-пункты плюс одна маржа» для всех счетов нет. Юридический контрагент CFD может отличаться от банка, чья котировка использовалась как вход.
Скорость электронного обмена не доказывает маршрута вашей заявки. Она может исполниться против брокера, уйти наружу или обрабатываться иначе по его раскрытой политике, включая применимые условия last look. Свежая экранная цена не гарантирует цену сделки и не подтверждает отправку внешнему агрегатору.
Новый случай: одинаковый остаток скрывает разный путь риска
Все условия придуманы. Начальные EUR и USD равны нулю, других позиций нет. В момент t1 курс 1,1000 USD/EUR, в t2 —1,1020. Количества A и B остаются прежними:60000 и 40000 EUR. После двух клиентских сделок дилер покупает остаток 20000 EUR в t2. Исключены комиссии, финансирование, задержки расчетов и прочие потоки. Сравниваем только порядок двух исполнений.
| Условие | Расчет или запись | Что следует |
|---|---|---|
| t1:дилер продает A 60000 EUR по 1,1000 | EUR−60000; USD+66000 | Промежуточная короткая экспозиция. |
| t2:дилер покупает у B 40000 EUR по 1,1020 | EUR−20000; USD 21920 | Накопленные USD:66000−44080. |
| t2:внешняя покупка 20000 EUR по 1,1020 | EUR 0; USD−120 | Финальный учебный денежный итог. |
| Условие | Расчет или запись | Что следует |
|---|---|---|
| t1:дилер покупает у B 40000 EUR по 1,1000 | EUR+40000; USD−44000 | Промежуточная длинная экспозиция. |
| t2:дилер продает A 60000 EUR по 1,1020 | EUR−20000; USD 22120 | Накопленные USD:−44000+66120. |
| t2:внешняя покупка 20000 EUR по 1,1020 | EUR 0; USD+80 | Внешний объем тот же, денежный итог отличается на 200 USD. |
В обоих случаях валовой поток 100000 EUR, после клиентов сальдо −20000 EUR, внешний объем 20000 EUR, финальная экспозиция EUR нулевая. Однако учебные денежные итоги −120 и +80 USD различаются на 200 USD. Между исполнениями книга была короткой в первом случае и длинной во втором. Конечный нетто-объем не восстанавливает время, цены и промежуточный риск; эти две вымышленные траектории не описывают реальный доход дилера.
Как проверить цену и издержки
Сравнивайте один продукт, размер, счет, провайдера и момент. Сохраните Bid, Ask, котируемый объем, отчет исполнения и часовой пояс. Одна разница спредов не определяет единственную причину и не доказывает участие названного внешнего банка.
Еще один отдельный вымышленный пример при неизменных ценах:10000 EUR, pip 0,0001 USD/EUR. Вход Ask и немедленный выход Bid уже учитывают спред. Две модели счета дают:
| Условие | Расчет или запись | Что следует |
|---|---|---|
| 10000 EUR; pip 0,0001 USD/EUR | Стоимость pip=1 USD | Без проскальзывания, финансирования и конверсии. |
| Счет A:спред 0,8 pip; комиссии 0 | Купить Ask и сразу продать Bid:−0,80 USD | Цена неизменна между двумя исполнениями. |
| Счет B:спред 0,4 pip; комиссия за обе стороны 0,60 USD | −0,40−0,60=−1,00 USD | Более узкий спред дороже на 0,20 USD в этой модели. |
Если результат посчитан по фактической покупке Ask и продаже Bid, второй раз спред не вычитают. Комиссию, финансирование, конверсию и проскальзывание добавляют лишь по применимым условиям и данным; в этой модели они явно исключены, кроме указанной комиссии B.
Для сравнения дневных окон сохраняйте дату, время и свою зону: «поздний вечер» зависит от местоположения. Само расширение спреда не устанавливает конкретную причину во внешней сети. Дальше изучите роли участников рынка, отличая источник цены, доступ и юридическую сторону сделки.
Проверьте понимание
Дилер начинает с 0 EUR, продает A 60000 EUR и покупает у B 40000 EUR. Какая внешняя сделка обнуляет экспозицию в этой модели?
Ответ и объяснения без JavaScript
Правильный ответ: Купить 20000 EUR.
Купить 20000 EUR.
После двух потоков книга короткая на 20000 EUR:−60000+40000. Покупка добавляет +20000 и обнуляет остаток.
Продать 20000 EUR.
Остаток уже отрицательный. Продажа добавит еще −20000 и увеличит короткую экспозицию.
Купить 100000 EUR, хеджируя валовой поток.
100000 EUR — сумма размеров встречных сделок. После сопоставления в этой модели остается лишь −20000 EUR.
Вопросы и ответы
Межбанковский рынок — единая биржа?
Нет. Это отношения, где банки торгуют с банками; более широкий междилерский рынок включает небанковских поставщиков. Котировки различаются по объему, доступу и условиям. Мировой OTC-оборот не равен только межбанковскому.
Можно ли трактовать рейтинг банков как доли всего FX?
Только в пределах охвата и методики самого исследования. Дата, респонденты и инструменты коммерческого опроса не обязаны представлять весь мировой или междилерский оборот.
Почему видимая лучшая цена может быть недоступна?
Важны лимиты, разрешения, соглашения, количество и приемка. Прайм-брокеридж — один вариант доступа для подходящего клиента, не универсальная гарантия исполнения любой экранной цены.
Каждая клиентская сделка немедленно идет во внешний рынок?
Нет. Дилер может сопоставлять встречный риск внутри. В исходной модели два потока 60000 и 40000 EUR дают остаток −20000 EUR, который закрывает одна заданная внешняя покупка. Реальный маршрут проверяют по политике и отчетам.
Почему одинаковый внешний объем дал −120 и +80 USD?
В новом вымышленном случае различается порядок клиентских исполнений при цене 1,1000 в t1 и 1,1020 в t2. Финальные EUR и внешний объем одинаковы, но промежуточная экспозиция и денежные потоки различаются. Это учебный пример риска времени.
Источники и пределы применения
- BIS: окончательный обзор за апрель 2025
Прочитаны выбранные аннотация и определения:9,5 трлн USD дневного мирового OTC-оборота спота и деривативов. Не текущая доступная ликвидность и не только межбанковские сделки.
- BIS: внутреннее сопоставление клиентских потоков
Проверен выбранный первичный текст процесса. Исторические доли не представлены текущими; количественные модели свои.
- BIS: фрагментированное исполнение FX
Прочитаны выбранные введение и определения direct/indirect, voice/electronic; не весь 13-страничный документ.
- BIS: методология двойного счета
Проверены первичные определения net-net и net-gross. Предварительные уровни не смешиваются с окончательной декабрьской оценкой.
- GFXC: назначение FX Global Code
Проверен первичный фрагмент: хорошие практики оптового рынка, дополнение к праву, не замена правовых обязанностей.
- FX Global Code: принцип 41
Из 84 страниц прочитаны текст и PNG физической страницы 45 (печатная 43): разрешения, лимиты и приемка в прайм-брокерских отношениях. Не заявляется чтение всего кодекса.
Международный оптовый FX и учебное сопоставление розничных моделей. FX Global Code дополняет применимое право и сам его не заменяет. Все количественные примеры вымышлены, кроме явно датированной статистики BIS; реальные права, доступ и издержки зависят от договора и юрисдикции. Материал не является персональной инвестиционной или юридической рекомендацией.