Точечный график ФРС: медиана, точность и границы прогноза
Точечный график ФРС (dot plot) показывает индивидуальные оценки уместной процентной ставки при экономических предположениях участников. Он помогает прочитать распределение оценок, но не задает календаря решений Комитета и не прогнозирует курс доллара. Считайте медиану и разброс отдельно, сохраняя горизонт и точность исходных значений.
Что показывает график и где его найти
График входит в Сводку экономических прогнозов — Summary of Economic Projections (SEP), вместе с оценками роста экономики, безработицы и инфляции: английский словарь. Материалы собирают в связи с заседаниями в марте, июне, сентябре и декабре. Мартовские и июньские выпуски охватывают текущий и два следующих года; сентябрьские и декабрьские добавляют третий последующий год. Проверяйте заголовки, число участников и пропуски именно выбранного выпуска.
Участвующие члены Совета управляющих и президенты региональных резервных банков подают свои оценки подходящей ставки на конец указанных лет и на долгосрочный горизонт. Число оценок нельзя автоматически принимать равным полному составу. В SEP от 16 сентября 2026 года показаны 2026–2029 годы и долгосрочный горизонт. Примечание сообщает о 18 участниках; один из них не подал оценки на 2028 и 2029 годы. Анонимные точки показывают количество оценок на каждом уровне, но не имена авторов.
Точка означает середину оцениваемого целевого диапазона или целевой уровень ставки на конец года, округленный на графике до ближайшей одной восьмой процентного пункта. Это не среднегодовая ставка и не верхняя граница диапазона. У условного диапазона 3,50–3,75% середина равна 3,625%.
Сохраняйте точность до расчета базисных пунктов
Прокрутите схему по горизонтали, чтобы увидеть ее полностью →
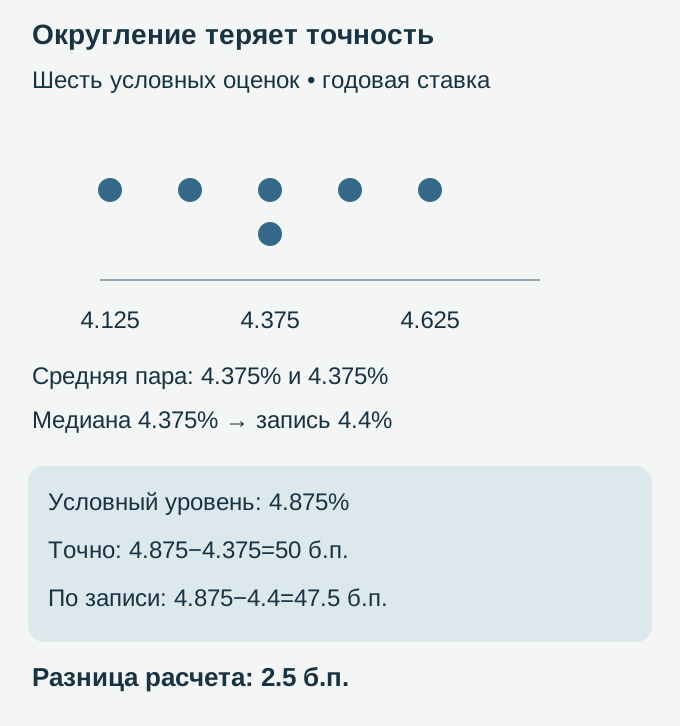
Документация SEP от 16 сентября 2026 года определяет индивидуальные оценки на конец года и округление до 1/8 процентного пункта. Дополнительное сокращение до 4,4% — прием нашей заметки. Точный расчет (4,875 − 4,375) × 100 дает 50 базисных пунктов; расчет по сокращению (4,875 − 4,4) × 100 — 47,5. Разница 2,5 базисного пункта возникла из потери точности, а не из дополнительного изменения политики.
Если источник дает лишь округленные значения, не восстанавливайте отсутствующие цифры догадкой. Сохраняйте известную точность и указывайте границы расчета. Даже точный разрыв 50 базисных пунктов между медианой и уровнем сравнения не доказывает ни двух снижений по 25 базисных пунктов, ни их дат.
Медиана и разброс — разные величины
Упорядочьте оценки для одного горизонта. При 19 значениях медиана — десятое по порядку; при четном числе это среднее двух центральных значений. Не предполагайте, что в каждом столбце обязательно 19 точек. Читайте и распределение вокруг медианы: она не обязана совпадать с выбором большинства.
Следующий набор из семи значений вымышлен и не относится к заседанию ФРС. A: 3,125; 3,375; 3,625; 3,625; 3,875; 4,125; 4,375%. В B одна оценка 3,625 заменена на 3,875. Медиана, четвертое значение, растет с 3,625 до 3,875%, то есть на 25 базисных пунктов. Минимум и максимум обоих наборов — 3,125 и 4,375%; ширина — 125 базисных пунктов. При этом лишь две из семи оценок равны медиане каждого набора.
В отдельном примере с четным числом центральные значения 3,625% и 3,875% дают медиану 3,750%, даже если никто не выбрал этот уровень. Если в A изменить крайнюю оценку 4,375 на 5,125%, медиана остается 3,625%, а ширина диапазона растет до 200 базисных пунктов. Это конкретный пример устойчивой медианы, а не доказательство ее нечувствительности к любым изменениям или обязательного положения внутри плотного скопления точек.
Узкий диапазон означает близкие поданные оценки для данного горизонта, широкий — больший разброс. Ни один не гарантирует стабильной будущей траектории: участники могут пересматривать оценки при изменении данных. Разброс точек не является доверительным интервалом будущей ставки и не подсчитывает голоса за решение.
Долгосрочная точка и нейтральная ставка
Столбец «longer run» — долгосрочный горизонт — не относится к конкретному году. Каждый участник оценивает уровень, к которому ставка сходилась бы при уместной политике и отсутствии новых потрясений. Медиана обобщает эти индивидуальные оценки; это не совместно обещанный Комитетом пункт назначения.
В записке сотрудников ФРС 2016 года долгосрочные номинальные оценки при оговоренных условиях интерпретируются как оценки долгосрочной нейтральной ставки. Авторы отдельно различают нейтральность на более коротком горизонте. Эта величина не наблюдаемая константа, не сегодняшняя реальная нейтральная ставка и не обещанный итог. Простое вычитание действующей номинальной ставки из долгосрочной точки само по себе не измеряет текущую жесткость политики.
Изменение долгосрочной медианы может отражать сдвиг оценок участников. Сопоставьте последовательные выпуски и их диапазоны. Более высокая оценка в США сама по себе не гарантирует устойчивого укрепления доллара: важны иностранные ставки, риск и уже учтенные рынком ожидания. Более широкий контекст разобран в разделе фундаментального анализа на английском.
- Где опубликован график
- Внутри SEP.
- Частота
- Четыре раза в год: март, июнь, сентябрь, декабрь.
- Число точек
- По одной на поданную оценку; проверяйте участников и пропуски каждого горизонта.
- Что читать
- Медиану каждого года, минимум, максимум и долгосрочный столбец.
- Чего он не дает
- Обещания, результата голосования или общего плана будущих решений.
Почему прогноз не является обещанием
Оценки обусловлены индивидуальными предположениями об экономике и уместной политике. Это не голоса за обязательный календарь. На пресс-конференции 12 июня 2024 года было прямо разъяснено, что проекции не являются планом или решением Комитета. Новые сведения могут изменить оценки; документ не обещает определенных скорости и направления их пересмотра.
Сохраняйте исторические определения вместе с датами. В декабре 2023 года сводная таблица показывала округленную медиану ставки на 2024 год 4,6%, тогда как 12 июня 2024 года решение все еще сохраняло диапазон 5,25–5,50%. Проекция на конец года не назначала конкретные более ранние даты снижения. В отдельном вымышленном упражнении текущая середина диапазона 4,375% минус медиана A 3,625% дает 75 базисных пунктов. При заданном размере шага 25 это эквивалент трех шагов, но не даты и не последовательность.
Не смешивайте участников проекций и голосующих. Обычный состав FOMC с правом голоса — 12: семь членов Совета управляющих, президент резервного банка Нью-Йорка и четыре других региональных президента по ежегодной ротации. Остальные региональные президенты участвуют в обсуждениях, но не голосуют на каждом заседании. Вакансии или отсутствие могут уменьшать фактическое число оценок или голосующих.
Сопоставляйте горизонты, не приписывайте точкам авторов
Сравнивайте один и тот же год в разных выпусках, записывая число участников, медиану и разброс. Год первого столбца может измениться. CME FedWatch использует цены фьючерсов, отражающих среднемесячную эффективную ставку федеральных фондов (EFFR), и дополнительные предположения для расчета вероятностей. Точка SEP — индивидуальная оценка уместной ставки на конец года. Даже совпадение даты не делает эти показатели взаимозаменяемыми; рыночную оценку фиксируйте до публикации.
Анонимные столбцы не восстанавливают индивидуальные траектории. В вымышленной модели трех участников оценки первого года — 3%, 4%, 5%, следующего — 2%, 3%, 4%. Медианы падают с 4 до 3%. Сопоставление A: 3 → 2, 4 → 3, 5 → 4 — у всех снижение на один процентный пункт. Сопоставление B: 3 → 4, 4 → 3, 5 → 2 — у одного повышение, у двух снижение. Оба дают одинаковые столбцы. Соединение упорядоченных рангов не выявляет одного и того же человека, поэтому снижение медианы не доказывает, что все ждут снижения. Наборы не прогнозируют доллар, облигации или акции.
Сопоставляйте проекции с пресс-конференцией председателя, время которой указано отдельно от сообщения и выпуска SEP. Кевин Уорш вступил в должность председателя Совета управляющих 22 мая 2026 года; прежние комментарии Пауэлла остаются историческими материалами. Проверяйте имя выступающего и время на сайте ФРС. Объяснение политики и заранее определенные правила торговли — разные этапы. Для контекста сохранены материалы о влиянии решения ФРС и фундаментальном анализе, а также прежняя ссылка на английский раздел ForexMechanics.
Медиана может сдвинуться из-за состава выборки
Зададим четыре оценки одного года: 3,00%, 3,50%, 4,00%, 4,50%. Медиана равна (3,50 + 4,00)/2 = 3,75%. В условном следующем столбце нет оценки 3,00%, а остальные три не изменились: 3,50%, 4,00%, 4,50%. Новая медиана 4,00% выше на 25 базисных пунктов, хотя ни одна сохранившаяся оценка не пересмотрена. Ширина диапазона сократилась со 150 до 100 базисных пунктов. Это отдельный заданный пример влияния пропуска, а не объяснение реального движения медианы сентября 2026 года. Из анонимной публикации нельзя установить, кто отсутствует или как изменилось мнение каждого человека.
Ваш следующий шаг
- Перепишите определения и число оценок. Запишите дату выпуска, конкретный год, центральную пару при четном числе, минимум и максимум. Разброс не является голосованием или вероятностным интервалом.
- Сохраните исходную точность. Не придумывайте недостающие цифры из округленных итоговых строк. Ошибка сокращенной записи на схеме — расчетный эффект.
- Проверьте календарь. Отметьте четыре заседания с SEP и отдельное время сообщений. Сам факт публикации не гарантирует повышенной волатильности. Сопоставьте другие события, включая инфляцию CPI; исходный английский материал CPI также сохранен.
- Отделите чтение от торгового действия. Прочитайте сообщение и последующие ответы со всеми условиями, сопоставьте рыночные показатели, учитывайте противоречащие случаи. Ожидание первой свечи или фиксированных 15 минут само по себе не гарантирует малого риска.
Проверьте понимание
Медиана 4,375%, сокращенная запись 4,4%, условный уровень сравнения 4,875%. Чем объясняется разница между 50 и 47,5 базисного пункта?
Ответ и объяснения без JavaScript
Правильный ответ: Округлением в нашей заметке.
Дополнительным решением ФРС на 2,5 базисного пункта.
Ни решение, ни оценка не изменились; изменилась лишь точность записи медианы.
Двумя гарантированными снижениями по 25 базисных пунктов.
Разрыв уровней не задает ни траекторию, ни даты. Индивидуальные проекции не являются обещанием Комитета.
Округлением в нашей заметке.
4,4 выше 4,375 на 0,025 процентного пункта, или 2,5 базисного пункта. При вычитании большей величины разрыв уменьшается.
Вопросы и ответы
Что именно показывает точечный график ФРС?
Анонимное распределение индивидуальных оценок уместной политики, включая президентов резервных банков без права голоса на данном заседании. Точка — середина целевого диапазона или целевой уровень на конец года при предположениях участника, не среднегодовая ставка. Проверяйте число оценок, горизонты и примечания. SEP выходит четыре раза в год; это не голосование и не общее обещание.
Как посчитать медиану и прочитать разброс?
Упорядочьте значения. При нечетном числе выберите центральное, при четном усредните центральную пару. Условные 3,625% и 3,875% дают 3,750%, даже если никто не выбрал этот уровень. Минимум и максимум сохраняйте отдельно. Медиана не обязана быть выбором большинства, а разброс не является доверительным интервалом будущей политики или счетом голосов.
Что означает долгосрочная точка?
Это индивидуальная номинальная оценка ставки, к которой она сходилась бы при уместной политике и отсутствии новых потрясений, без конкретного календарного года. Записка ФРС 2016 года отделяет такую долгосрочную нейтральность от нейтральности на коротком горизонте. Это не наблюдаемая константа, не сегодняшняя реальная нейтральная ставка, не обещанный пункт назначения Комитета и не гарантия укрепления доллара.
Почему точки — проекции, а не обещания?
Они зависят от личного экономического сценария и оценки уместной политики. На конференции в июне 2024 года прямо разъяснялось, что это не план и не решение Комитета. Вымышленный разрыв 75 базисных пунктов равен трем шагам по 25 лишь при назначенной величине шага; он не определяет дат, последовательности или голосов. Новые данные могут изменить оценки.
Источники и пределы применения
- ФРС: прежний общий адрес материалов SEP
Исходный адрес сохранен для прослеживаемости. При текущем веб-открытии получен ответ 404; содержимое по нему не считается прочитанным. Использованы конкретный выпуск и руководство ниже.
- ФРС: календарь заседаний и сообщения
Прочитан календарь 2026 года: заседания с SEP и отдельные ссылки на сообщения и конференции. Это не гарантия реакции рынка или постоянного времени события.
- ФРС: цель инфляции 2%, а не определение нейтральной ставки
Прочитан ответ о долгосрочной цели инфляции по PCE. Он не определяет нейтральную процентную ставку; старое заглавие источника было неточным.
- CME FedWatch: вероятности на основе фьючерсов
Прочитаны описание инструмента и отдельная методология: среднемесячная EFFR, 25-базисные шаги и условность расчетных вероятностей. Это не индивидуальные точки SEP.
- ФРС: руководство по чтению SEP
Прочитаны определения участников, медианы при четном числе, диапазона, годового горизонта и округления точек до 1/8 процентного пункта.
- ФРС: доступные материалы SEP от 16 сентября 2026 года
Прочитаны определения, годы и примечание: 18 участников, один пропуск на 2028 и 2029 годы. Выпуск используется как датированный пример; текущие ставки из него не выводятся.
- Сотрудники ФРС: нейтральная ставка и SEP, 2016 год
Записка Бонгард и Йоханнсена от 28 ноября 2016 года. Прочитаны введение и различия долгосрочной номинальной и более краткосрочной нейтральной ставки; реальная нейтральная ставка не наблюдается непосредственно. Полная эмпирическая модель отдельно не воспроизводилась.
- ФРС: состав FOMC
Прочитан состав с правом голоса: семь членов Совета, Нью-Йорк и четыре других президента по ротации. Прогнозирующие и голосующие — разные группы.
- ФРС: Кевин Уорш, дата вступления в должность
Прочитано официальное указание 22 мая 2026 года. Речь о датированном статусе; прежние выступления Пауэлла не выдаются за выступления действующего председателя.
- ФРС: декабрьские проекции 2023 года
Прочитана строка округленной медианы ставки на 2024 год — 4,6%. Это историческая проекция на конец года, не назначение дат решений.
- ФРС: решение от 12 июня 2024 года
Прочитано сохранение диапазона 5,25–5,50% и зависимость решений от данных. Это историческое решение США.
- ФРС: конференция 12 июня 2024 года
Прочитан выбранный фрагмент страниц 3–4 о том, что проекции не являются планом или решением Комитета. Вся 27-страничная стенограмма не проверялась.
- CME: методология FedWatch
Прочитаны разделы предположений и общего описания расчетов по фьючерсам на среднемесячную EFFR. Вероятности условны, отдельный текущий набор вероятностей не использован.
Документы центрального банка США и методология CME относятся к своим задачам; русский язык не задает резидентство читателя. Это учебная интерпретация, не торговая рекомендация или обещание результата.