Кросс-курсы: единицы, стороны котировки и доступный объем
Арифметика кросс-курсов переводит одну валюту в другую через третью. В обычной терминологии кроссами называют пары без USD, например EUR/JPY, GBP/CHF, AUD/NZD и EUR/GBP. Для самого вычисления можно использовать любую общую промежуточную валюту. Сначала запишите единицы: они определяют умножение, деление и обращение курса.
Расчет не обязывает проводить две сделки
В руководстве об основных, второстепенных и экзотических парах (на английском) рассмотрены рыночные названия. Расчет через USD не доказывает, что каждый прямой обмен EUR/JPY обязательно выполняется двумя долларовыми сделками. Он также не устанавливает, что спред прямого кросса должен быть шире суммы спредов двух других пар.
EUR/JPY означает JPY за EUR, а EUR/GBP — GBP за EUR. Расчетная или справочная цена отличается от предложения обменять конкретную сумму. В статистике BIS за апрель 2022 года дневной оборот всех обследованных внебиржевых валютных инструментов оценивался в 7.5 трлн USD, а USD находился на одной стороне 88% операций. Это датированный статистический контекст, не текущий оборот и не доказательство маршрута каждой сделки.
Умножайте при сокращении промежуточных единиц
В исходной модели без спреда 1.1000 USD за EUR умножаются на 150.00 JPY за USD: USD/EUR × JPY/USD = JPY/EUR, результат 165.00 JPY за EUR. Для отдельного GBP/JPY числа 1.2500 × 150.00 дают 187.50 JPY за GBP. Это учебные входные данные, не текущие уровни или ожидаемый диапазон.
| Модель | Вычисление и единицы | Предел вывода |
|---|---|---|
| EUR/JPY без спреда | 1.1000 USD/EUR × 150.00 JPY/USD = 165.00 JPY/EUR | Промежуточный USD сокращается |
| GBP/JPY без спреда | 1.2500 × 150.00 = 187.50 JPY/GBP | Другие входные числа — отдельный пример |
| EUR/GBP без спреда | 1.1000 ÷ 1.2500 = 0.8800 GBP/EUR | Обратное деление даст EUR за GBP |
| Синтетический EUR/JPY: Bid | 1.1000 × 150.00 = 165.0000 JPY/EUR | Продажа EUR через USD |
| Синтетический EUR/JPY: Ask | 1.1002 × 150.03 = 165.063006 JPY/EUR | Покупка EUR через USD |
Сохраненные ниже другие вымышленные числа относятся к отдельному упражнению без спреда. Их нельзя смешивать с исходными 1.1000 и 1.2500 или объявлять актуальными на май 2026 года:
| Отдельная пара | Условный расчет без спреда |
|---|---|
| EUR/JPY | 1.0850 × 150.00 = 162.75 JPY/EUR |
| GBP/JPY | 1.2700 × 150.00 = 190.50 JPY/GBP |
| AUD/JPY | 0.6500 × 150.00 = 97.50 JPY/AUD |
| EUR/CHF | 1.0850 × 0.9000 = 0.9765 CHF/EUR |
| GBP/CHF | 1.2700 × 0.9000 = 1.1430 CHF/GBP |
| EUR/GBP | 1.0850 ÷ 1.2700 ≈ 0.854331 GBP/EUR |
| AUD/NZD | 0.6500 ÷ 0.6000 ≈ 1.083333 NZD/AUD |
Делите две цены в одной валюте
При EUR/USD 1.1000 USD за EUR и GBP/USD 1.2500 USD за GBP отношение 1.1000 ÷ 1.2500 дает 0.8800 GBP за EUR. Единицы (USD/EUR) ÷ (USD/GBP) сокращаются до GBP/EUR. Порядок деления важен: обратное отношение имеет другие единицы. Базовая и котируемая валюты (на английском) помогают проверить запись. Если доступны только две обратные пары USD/EUR и USD/GBP, для GBP за EUR делят USD/GBP на USD/EUR. Поэтому фраза «USD стоит одинаково — дели» недостаточна без направления.
Для двухсторонней котировки меняются и стороны: обратный Bid = 1 / исходный Ask, обратный Ask = 1 / исходный Bid. В справочной модели одной цены спред отсутствует по условию; это не то же самое, что реальная середина любой книги заявок.
При делении используются разные стороны
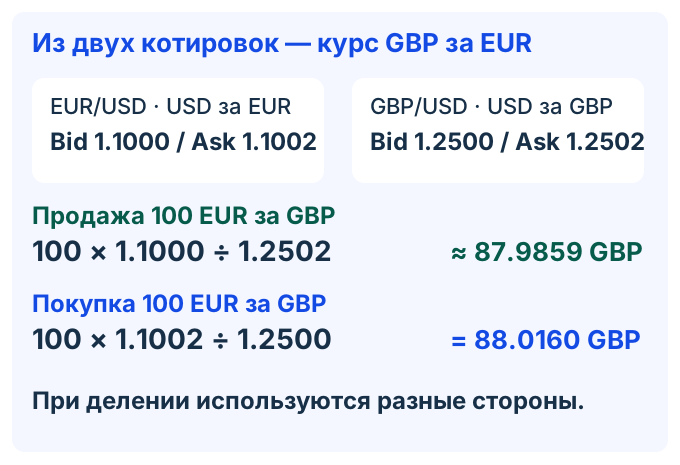
Проследите обе операции на одной и той же сумме 100 EUR.
| Направление | Расчет | Какие стороны взяты |
|---|---|---|
| Продать 100 EUR | 100 × 1.1000 ÷ 1.2502 ≈ 87.985922 GBP | EUR продаются по Bid; GBP покупаются по Ask |
| Купить 100 EUR | 100 × 1.1002 ÷ 1.2500 = 88.0160 GBP | EUR покупаются по Ask; GBP продаются по Bid |
| Продажа по расчетному Bid на 1 EUR | 1.1000 ÷ 1.2502 ≈ 0.879859 GBP/EUR | Это не исполнимый объем без проверки условий |
| Покупка по расчетному Ask на 1 EUR | 1.1002 ÷ 1.2500 = 0.880160 GBP/EUR | Котировки одновременны только по условию модели |
Принципы MetaTrader 5 (на английском) описывают покупку по Ask и продажу по Bid. ЕЦБ (на английском) отдельно указывает информационное назначение справочных курсов; они не являются предложением исполнить операцию.
Выберите сторону и согласуйте суммы
Для исходных EUR/USD 1.1000 / 1.1002 и USD/JPY 150.00 / 150.03 синтетический EUR/JPY Bid равен 165.0000, Ask — 165.063006 JPY за EUR. Здесь перемножаются Bid × Bid и Ask × Ask. При делении EUR/GBP используются противоположные стороны: Bid EUR/USD ÷ Ask GBP/USD и Ask EUR/USD ÷ Bid GBP/USD.
Собственный спред прямой котировки равен Ask − Bid. Разность прямого Ask и расчетной середины другого маршрута сама по себе не измеряет точный спред, наценку или все расходы провайдера. Например, 162.80 − 162.75 = 0.05 JPY за EUR — пять пипсов лишь при явно выбранном пипсе 0.01 JPY за EUR. На 100 000 EUR эта разность равна 5 000 JPY, а не автоматически 50 USD; для пересчета нужны отдельный курс и условия.
Объемы промежуточной валюты тоже должны совпасть. Без спреда приобретение 100 000 EUR при 1.1000 требует 110 000 USD. Вторая операция USD/JPY должна соответствовать 110 000 USD, а не автоматически 100 000 USD или такому же числу лотов. После обмена только 100 000 USD из двух расчетных потоков останется несогласованная разность 10 000 USD. Для CFD отдельно проверяют единицы контракта, валюту прибыли, обеспечение и финансирование. Основы валютного рынка на ForexMechanics (на английском) дают дополнительный контекст.
Волатильность измеряют по выбранным данным
ATR зависит от ряда, периода свечи, длины расчета и метода. Он не является постоянным свойством символа, гарантированным будущим диапазоном или вероятностью срабатывания стопа. Для условных ATR 30, 150–200, 100–120 и 60 пипсов расстояние 30 пипсов составляет соответственно 1, 0.15–0.20, 0.25–0.30 и 0.50 величины ATR. Это только арифметика заданных знаменателей; числа не объявляются текущими параметрами EUR/CHF, GBP/JPY, EUR/JPY или AUD/NZD.
Доли от 1/3 до 1/2 ATR не являются универсальным безопасным стопом. Даже одинаковое число пипсов сравнивают с учетом их определения и денежного риска. Причину выхода, предполагаемую цену и размер позиции задают отдельно; обычный стоп не гарантирует исполнение по заданной цене.
Проверьте весь маршрут, а не три середины
Добавим к исходным ценам прямой EUR/JPY 165.00 / 165.02. Покупка 1 000 EUR напрямую по Ask стоит 165 020 JPY. Продажа этих EUR через USD дает 1 100 USD по Bid EUR/USD, затем 165 000 JPY по Bid USD/JPY. Круг заканчивается потерей 20 JPY до отдельных сборов, несмотря на более высокую середину синтетического курса.
Для возможного ценового расхождения нужны одновременно доступные стороны, достаточное количество и все расходы. Последовательные исполнения могут оставить непокрытый риск. Расхождение более 10–15 пипсов само по себе не доказывает интервенцию или выгодный макросигнал. Сообщение SNB от 15 января 2015 года подтверждает прекращение минимального курса 1.20 CHF за EUR; оно не подтверждает цену 0.85, конкретное исполнение клиента или любой путь за несколько минут. Каталог исследований Федерального резервного банка Нью-Йорка не является конкретной работой или проверкой приписанной кому-либо цитаты. Здесь такая цитата не используется.
Пять проверок результата
- Запишите валютные единицы и направление. Нет постоянного правила, что EUR/JPY обязан быть около 160.
- Проверьте время каждой стороны. Курсы 12:00 и 14:00 нельзя выдавать за один одновременный рынок; даже одна минута не доказывает синхронную исполнимость.
- Не подменяйте Bid или Ask расчетной серединой; при обращении меняйте стороны.
- Проверьте суммы, остатки и доступный объем на каждом обмене. Равные лоты не доказывают нейтральный USD.
- Отделите округление отображения от исходных значений. Отсутствие предложения по EUR/CZK или TRY/ZAR не является численным значением спреда; наличие и условия EUR/CHF тоже проверяют у конкретного провайдера.
Примените расчет к спецификации
Начните с небольшого вымышленного перевода и проверьте единицы по спецификации инструмента. Не смешивайте суммы валют, стоимость спреда и пересчет результата в валюту счета. Произведение двух согласованных курсов — тождество модели, а не доказательство статистической независимости двух движений или удвоенного риска. Сравнивайте прямой и составной маршрут по исполнимым сторонам, объему и всем расходам; ни один не объявляется всегда более дешевым. Материал об управлении рисками (на английском) помогает связать выбранную экспозицию с планируемым бюджетом потери.
Исследование справочных курсов
Сравнение USD/PLN по NBP и ЕЦБ (на английском) описывает 250 общих дат 2025 года, метод объединения публикаций, месячные итоги и ограничения. Справочные публикации разных учреждений не являются синхронными Bid/Ask. Локальная учебная арифметика этой статьи не объявляется повторным воспроизведением всего исследования.
Количество меняет итог после фиксированных расходов
Новый вымышленный случай отделяет ценовую разность от результата при доступном количестве. Возьмем одновременные EUR/USD 1.1000 / 1.1002 и USD/JPY 150.00 / 150.03. Покупка EUR через USD имеет расчетную цену Ask 165.063006 JPY за EUR. В отдельном новом условии прямой EUR/JPY равен 165.10 / 165.12, а фиксированные дополнительные расходы за один полностью согласованный круг — 20 JPY. Если все три операции доступны на 1 000 EUR и исполнены по этим ценам, покупка через USD стоит 165 063.006 JPY, прямая продажа дает 165 100 JPY: разность 36.994 JPY, после расходов +16.994 JPY. Но заранее выяснилось, что на одной стороне промежуточного обмена доступно количество, соответствующее только 500 EUR. Ограничим весь согласованный круг этим объемом до начала исполнения, не открывая лишнюю половину. Тогда покупка стоит 82 531.503 JPY, продажа дает 82 550 JPY, разность 18.497 JPY; после тех же выбранных фиксированных расходов результат −1.503 JPY. Это другой случай, чем исходный маршрут с прямой котировкой 165.00 / 165.02. Положительная разность цен не гарантирует положительного результата после ограничения количества и расходов. Если же сначала исполнить больший объем, а остальные операции не завершить, останется отдельная открытая экспозиция; ее будущая оценка здесь не моделируется. Это условная арифметика с полным исполнением согласованного объема, не стратегия гарантированного дохода.
| Условие нового случая | Расчет | Предел вывода |
|---|---|---|
| Новая прямая котировка | EUR/JPY 165.10 / 165.12 | Иная, чем исходные 165.00 / 165.02 |
| Расчет на 1 000 EUR | 165 100 − 165 063.006 = 36.994 JPY | После выбранных 20 JPY расходов: +16.994 JPY |
| Ограничение полного круга до 500 EUR | 82 550 − 82 531.503 = 18.497 JPY | Количество проверено до исполнения |
| Те же фиксированные расходы | 18.497 − 20 = −1.503 JPY | Положительная ценовая разность не равна чистой прибыли |
Проверьте понимание
В условной модели EUR/USD равен 1.1000 / 1.1002, GBP/USD — 1.2500 / 1.2502. Сколько GBP стоит покупка 100 EUR через USD при полном исполнении без отдельных сборов и проскальзывания?
Ответ и объяснения без JavaScript
Правильный ответ: 88.0160 GBP.
Около 87.9859 GBP.
Это выручка от продажи 100 EUR: 100 × Bid EUR/USD ÷ Ask GBP/USD. Для покупки евро обе операции меняются на противоположные.
88.0160 GBP.
EUR покупаются по Ask 1.1002, GBP продаются по Bid 1.2500. Стоимость: 100 × 1.1002 ÷ 1.2500 = 88.0160 GBP.
88.0000 GBP.
Расчет 100 × 1.1000 ÷ 1.2500 использует неверную сторону при покупке EUR. Нужен Ask 1.1002; стоимость в модели равна 88.0160 GBP.
Вопросы и ответы
Что называют кросс-курсом?
В обычной валютной терминологии это пара без USD, например EUR/JPY или EUR/GBP. Сам расчет через третью валюту шире такого названия; он не обязывает проводить две сделки через доллар.
Когда умножать, а когда делить?
Сначала запишите единицы и направление. USD/EUR × JPY/USD дает JPY/EUR, а (USD/EUR) ÷ (USD/GBP) дает GBP/EUR. При обратных исходных котировках меняется и порядок деления.
Зачем рассчитывать кроссы?
Чтобы проверять направление, единицы, совпадение промежуточных сумм и отдельный пересчет валюты счета. Равные лоты не обязательно сокращают USD; разность от чужой середины не равна собственному спреду провайдера.
Три цены доказывают арбитражную прибыль?
Нет. Нужны правильные стороны, одновременно доступное количество и все расходы. Последовательный маршрут может оставить открытый риск; исходный полный круг дает −20 JPY до сборов.
ATR дает безопасный размер стопа?
Нет. Это измерение заданных данных и периода, а не гарантированный диапазон или вероятность. Универсальная доля ATR не гарантирует защиты, а денежный риск зависит и от объема.
Почему новый положительный разрыв дает отрицательный итог?
При ограничении всего согласованного круга до 500 EUR разность составляет 18.497 JPY. Выбранные фиксированные расходы 20 JPY дают −1.503 JPY. Неисполненная лишняя половина не считается закрытой автоматически.
Источники и пределы применения
- MetaTrader 5: основные принципы торговых операций
Выбранные разделы о покупке по Ask, продаже по Bid и проверке исполнения или отклонения заявки. Это описание платформы, не обещание цены или объема.
- ЕЦБ: справочные валютные курсы
Информационные публикации против EUR; источник предостерегает от использования как цен сделок. Текущие значения не подставлены в вымышленные примеры.
- BIS: оборот в апреле 2022 года
Датированный обзор после официального перенаправления: 7.5 трлн USD дневного оборота и участие USD на одной стороне 88% операций. Это не текущие данные и не доказательство двух обязательных обменов для каждого кросса.
- SNB: сообщение от 15 января 2015 года
Старая ссылка перенаправляет на официальную страницу сообщения; оттуда прочитан весь одностраничный PDF. Он подтверждает прекращение минимального курса 1.20 CHF за EUR, не конкретный путь котировки или исполнение клиента.
- Investopedia: справочная статья о кросс-курсах
Сохраненная вторичная ссылка исходной библиографии. Технические вычисления здесь проверены отдельно; она не служит первичным доказательством исполнения, арбитража или текущих условий.
- ФРБ Нью-Йорка: каталог исследований
Прочитано описание каталога. Эта ссылка не является отдельной работой о кроссах и не подтверждает конкретную приписанную цитату.
Все учебные котировки, объемы и сборы вымышлены. Предполагаются положительные согласованные стороны, полное исполнение выбранного согласованного количества, отсутствие иных расходов и проскальзывания. Это не текущие предложения, подтверждение доступности продукта, повторение всего исследования или стратегия гарантированного арбитража. BIS2022 и SNB2015 — датированный контекст.