FX swap: два валютных обмена, дальний курс и денежные потоки
Институциональный валютный своп (FX swap) объединяет два согласованных обмена валют на разные даты валютирования. Для каждой части отдельно запишите, какую валюту и сколько отдают и получают. Дальний курс, согласованный сегодня, отличается по смыслу от спот-курса, доступного позднее. Финансирование под названием «своп» на розничном счете CFD — другой договорный механизм.
Два обмена и две даты валютирования
Стороны согласуют обмен двух валют и обратный обмен на другую дату. Если своп начинается со спот-расчетов, ближняя часть приходится на соответствующую дату валютирования. Дата заключения сделки и дата расчетов — разные понятия. Бывают и свопы, начинающиеся позднее. Проверьте обе даты, суммы и курсы в подтверждении: ближняя часть не обязана всегда рассчитываться на T+2.
Своп-пункты — разница согласованных дальнего и ближнего курсов. Ее помогает объяснить разница процентных ставок, но рыночная цена также зависит от условий фондирования, спредов и кросс-валютного базиса. Валютно-процентный своп с периодическими процентными платежами — иная структура.
Как проходят две части корпоративного FX swap
Предположим, что у европейского производителя на ближнюю дату есть 5 000 000 USD, а через 90 дней ему снова нужна та же сумма долларов. Он временно меняет доллары на евро. В упрощенной модели зададим простые годовые ставки денежного рынка 5.25% в USD и 3.75% в EUR, долю года ACT/360 = 90/360, нулевой кросс-валютный базис, отсутствие спреда и отдельных сборов. Это условные параметры, а не текущие ставки центральных банков или рыночные котировки.
| Проверка | Заданные условия и результат |
|---|---|
| Ближняя часть | Передать 5 000 000 USD, получить 4 608 294.93 EUR по 1.0850 USD за EUR. |
| Срок между расчетами | 90 дней; 90/360 = 0.25 года. |
| Ставки в модели | USD: 5.25% годовых; EUR: 3.75% годовых. |
| Дальний курс | 1.0850 × (1 + 0.0525 × 0.25) ÷ (1 + 0.0375 × 0.25) ≈ 1.089031 USD за EUR. |
| Своп-пункты | Около +40.31 пипса при пипсе 0.0001 USD за EUR. Долларовая форвардная цена евро выше ближней. |
| Дальняя часть | Передать 4 591 237.70 EUR, получить 5 000 000 USD. Сумма рассчитана по неокругленному модельному курсу. |
Оба обмена и дальний курс согласованы заранее. Риски фондирования, расчетов и контрагента сохраняются. При записи EUR/USD в USD за EUR модель покрытого процентного паритета без базиса ставит долларовую ставку в числитель, ставку евро — в знаменатель. Более высокая заданная ставка USD поэтому повышает дальний курс EUR/USD. Направление объясняет материал CME о стоимости переноса; исследование BIS о базисе разбирает причины отклонения рыночных цен от паритета. Разница между суммами евро двух частей не равна полному результату компании: нужны все ее денежные потоки и финансирование. Форвардные пункты не прогнозируют будущий спот.
Дальний курс не прогнозирует будущий спот
Это другой вымышленный договор. В ближней части A отдает 100 000 EUR и получает 110 000 USD по 1.1000 USD за EUR. В согласованной дальней части A возвращает 110 500 USD и получает 100 000 EUR по 1.1050. Предположим, что договор не изменился, а спот на дальнюю дату равен 1.1500. Сравниваем договорный платеж с ценой нового отдельного обмена.
Если схема не помещается по ширине, прокрутите ее по горизонтали →
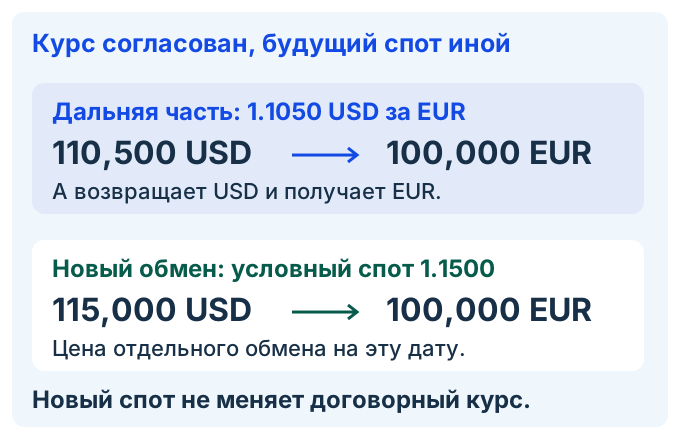
Предполагается полное своевременное исполнение неизменного договора. Спреды, расходы и остальные потоки исключены. Определение двух согласованных курсов: BIS RMA20, основные термины, пункт 15.
Оборот показывает активность, а не прибыль
Итоговая глобальная таблица BIS по инструментам за апрель 2025 года показывает средний дневной оборот FX swaps около 4.02 трлн USD, спот — около 2.95 трлн USD на базе net-net, с предусмотренным устранением двойного счета. В окончательном приложении, опубликованном в июне 2026 года, точные суммы составляют 4 015 293 и 2 951 766 млн USD. Это датированные показатели активности, а не текущая котировка, прибыль участников или число розничных счетов CFD. Их нельзя без пояснения смешивать с предварительной публикацией сентября 2025 года или историческим обзором 2022 года.
Банки и компании используют свопы, чтобы управлять валютным фондированием и датами платежей. Это не означает устранения всех рисков бизнеса: важны финансирование, исходный актив или обязательство, контрагент и организация расчетов.
Своп-линии центробанков работают по своим правилам
В долларовой системе ликвидности ФРС предоставляет доллары иностранному центральному банку, который может кредитовать учреждения своей юрисдикции. ФРС разделяет эти отношения: иностранный центробанк обязан вернуть средства ФРС и несет кредитный риск собственного местного кредитования.
В этой системе обратный валютный обмен проходит по тому же курсу, что исходный, а проценты выплачиваются отдельно. Это отличается от коммерческой модели выше, где разница ближнего и дальнего курсов выражает заданную разницу ставок. Выборка по линии — показатель фондирования, а не правило, по которому доллар обязан вырасти или упасть. Отчет H.4.1 позволяет проверять соответствующую запись за конкретную дату; он сам по себе не задает торговый сигнал.
Покрытый паритет — модель с допущениями
Для курса в USD за EUR упрощенная формула: F = S × (1 + rUSD × t) ÷ (1 + rEUR × t). Нужны сопоставимые простые ставки денежного рынка и подходящая доля года. При остальных неизменных условиях повышение заданной ставки USD увеличивает модельный дальний курс EUR/USD. Подстановка двух ключевых ставок центробанков не воспроизводит исполнимую банковскую котировку.
Исследование BIS связывает устойчивый кросс-валютный базис со спросом на хеджирование и ограничениями арбитража. Отклонение от простой формулы не является автоматически доступной безрисковой прибылью. Форвардные пункты описывают разницу договорных цен, а не ожидаемое движение спот-курса.
Розничное финансирование проверяют отдельно
Доступ, минимальная сумма, документы и обеспечение зависят от учреждения, продукта и юрисдикции. Определение FX swap не устанавливает всемирного минимума в миллион долларов или единого обязательного договора для любого участника. Здесь не оцениваются лицензия, доступность продукта конкретному читателю либо применимые к нему правовые обязанности.
На розничном счете отдельно изучите образование ставок финансирования (на английском), график начисления за несколько дней (на английском) и причины изменения ставки в течение позиции (на английском). Единицей могут быть пункты, деньги или определенная процентная база. Среда не является универсальным днем тройного начисления. Для начала прочитайте разбор розничного свопа, затем сравнивайте конкретные договорные расходы поставщиков.
Практическая проверка денежных потоков
Запишите каждую часть отдельной строкой: дату валютирования, отдаваемую валюту и сумму, получаемую валюту и сумму. Затем отдельно добавьте фондирование, сборы и предположения о досрочном закрытии. Чистая разница платежей не заменяет полный номинал, который требуется поставить при расчетах.
Сверьте термины со словарной статьей о свопе (на английском) и определите, какой смысл слова используется в вашем договоре. Пример схемы сопоставляет согласованную дальнюю часть с новой условной спот-операцией; разница курсов не равна полному результату свопа.
Следующий шаг
NDF показывает, как форвардный договор может рассчитывать разницу курсов без полной поставки обеих валют.
Проверьте понимание
В неизменном условном FX swap дальний курс равен 1.1050 USD за EUR, A получает обратно 100 000 EUR. Спот на эту дату — 1.1500. Сколько USD возвращает A в дальней части при полном своевременном исполнении?
Ответ и объяснения без JavaScript
Правильный ответ: 110 500 USD.
110 500 USD.
Согласованный курс остается 1.1050. A платит 100 000 × 1.1050 = 110 500 USD; новая спот-котировка не заменяет договорный курс.
115 000 USD.
115 000 USD — цена новой отдельной покупки 100 000 EUR по условному споту 1.1500. Вопрос касается прежнего договора по 1.1050.
500 USD.
500 USD — разница между полученными в ближней части 110 000 USD и дальним платежом 110 500 USD. Сам дальний платеж равен 110 500 USD; чистая разница его не заменяет.
Вопросы и ответы
Чем FX swap отличается от свопа на CFD-счете?
FX swap согласует два обмена валют на разные даты валютирования с обратным обменом в дальней части. Суммы и курсы задает договор; ближняя дата не всегда T+2 и не равна автоматически дню заключения. Розничная запись свопа по CFD — договорное финансирование, а не поставка обоих валютных номиналов.
Откуда берутся своп-пункты и дают ли они прибыль сами по себе?
Это разница дальнего и ближнего курсов. Упрощенный покрытый паритет использует сопоставимые ставки денежного рынка и долю года, но на рыночные цены также влияют фондирование и базис. Пункты не являются прогнозом спота или готовой арбитражной прибылью; полный результат требует всех денежных потоков.
Как устроены долларовые своп-линии центральных банков?
В системе ФРС доллары получает иностранный центральный банк, который может кредитовать местные учреждения и несет риск этого кредитования. Обратный валютный обмен использует исходный курс, проценты идут отдельно. Объем выборок показывает фондирование, а не автоматическое направление курса доллара.
От чего зависит доступ к FX swap и что проверять розничному читателю?
От учреждения, продукта, суммы, кредитных условий, документов и юрисдикции. Само определение не задает универсальный билет в миллион долларов или обязательное для всех рамочное соглашение. Розничное финансирование CFD требует своей спецификации, единиц и календаря; этот материал не подтверждает доступность институционального продукта.
Источники и пределы применения
- BIS: обзор оборотов FX за апрель 2022 года
Сохраненная историческая ссылка; перенаправляется на обзор 2022 года. Не заменяет итоговую таблицу за апрель 2025 года и не служит текущей оценкой рынка.
- ФРС: текущий статистический отчет H.4.1
При чтении доступен выпуск от 29 октября 2026 года. Использован только смысл строки ликвидных свопов, без торгового сигнала и без переноса старых утверждений о пиках.
- ЕЦБ: своп-линии и предоставление ликвидности
Сохраненная ссылка перенаправляется на страницу своп-линий. Прочитано описание механизма; иллюстрация соглашений на январь 2024 года не объявляется полной текущей проверкой.
- BIS: исследование покрытого паритета и базиса
Историческая библиографическая ссылка сохранена. Содержательные выводы проверены по нынешней официальной странице того же исследования 2016 года; не новая эмпирическая выборка.
- CME: направление квотирования и стоимость переноса
Сопоставление единиц и обратных курсов, направление ставки в модели. Старые реальные примеры не перенесены как текущие котировки.
- BIS: покрытый паритет и кросс-валютный базис
Официальная страница исследования 2016 года: спрос на хеджирование и ограничения арбитража. Не обещание доступной прибыли.
- BIS RMA20: валютные расчеты и основные термины
Раздел 20.3, пункт 15: два обмена по согласованным курсам; 20.1: риски расчетов. Не полный правовой разбор.
- ФРС: долларовые линии ликвидности
Описание исходного и обратного обмена; это отдельный механизм центральных банков, а не коммерческий пример с двумя разными курсами.
- ФРС: вопросы о своп-линиях
Раздел о кредитном риске иностранного центрального банка и неизменном курсе обратного обмена; старые вопросы о 2007–2010 не выданы за перечень нынешних условий.
- BIS: обзор 2025 и итоговые таблицы
Страница различает предварительные данные сентября 2025 и итоговые таблицы июня 2026.
- BIS: итоговое приложение к обзору 2025
Таблица 1, страница 3 PDF: FX swaps — 4 015 293 млн USD, спот — 2 951 766 млн USD в день за апрель 2025 года на базе net-net. Прочитана нужная таблица, а не весь документ из 78 страниц.
Корпоративные цены, ставки, сроки и суммы вымышлены. Данные оборотов относятся к датированному обзору BIS; система ФРС описывается отдельно. Нет оценки лицензии, правовой доступности продукта читателю или рекомендации сделки.