Валюта в пенсионном портфеле: экспозиция и будущие расходы
Пенсионная цель, будущий платеж в иностранной валюте и сделка с кредитным плечом — разные решения. Сначала определите сумму, валюту и дату обязательства, затем права и денежные потоки инструмента. Ни универсальная доля по возрасту, ни исторический процент убыточных счетов CFD не определяют подходящий портфель каждого человека.
Зачем связывают валюту и пенсионные накопления
Если доходы и сбережения выражены в одной валюте, а будущая трата — в другой, изменение курса влияет на покрытие этой траты. Иностранный актив может одновременно нести риск своей цены и риск пересчета валюты. Это не автоматическая защита от всей внутренней инфляции или снижения покупательной способности семьи. Различайте наличную валютную экспозицию и долгосрочные валютные договоры.
Почему длительный срок не отменяет условия CFD
Пока CFD открыт, сохраняются требования к обеспечению, условия финансирования и принудительного закрытия. Намерение держать позицию много лет не гарантирует, что ее удастся сохранить при любой просадке. Защита от отрицательного баланса на уровне счета не сохраняет внесенные пенсионные сбережения.
Другие активы тоже могут подешеветь. Акция не обязана платить дивиденды или вернуться к прежнему максимуму; условия облигации зависят от эмитента и договора. Процент убыточных счетов у поставщика CFD не задает многолетнюю вероятность полного разорения и не показывает сумму потерь отдельного человека. Историческую долю счетов нельзя превращать в прогноз обнуления за пенсионный горизонт.
Пенсионный счет, фонд и облигация — разные уровни выбора
Польские IKE и IKZE, британские ISA и пенсионные программы, американские пенсионные счета имеют собственные правила участия, налогов и получения денег. Налоговый режим счета отличается от свойств активов внутри него. Проверяйте конкретный счет и налоговый год: исторический польский лимит не является действующим мировым правилом. Один возраст или внесение денег еще не устанавливают право на льготу.
Валюта торгов фондом сама по себе не раскрывает всю валютную экспозицию. Нужны состав активов и политика хеджирования, то есть снижения выбранного риска. Диверсификация не устраняет рыночные потери и комиссии. Облигации с индексацией тоже имеют определенный индекс, срок и порядок выплат. Например, американские TIPS меняют основную сумму по указанному американскому индексу потребительских цен. Это не гарантия покупательной способности после налогов для каждого инвестора за пределами США.
Валютное движение действует на подверженную ему часть
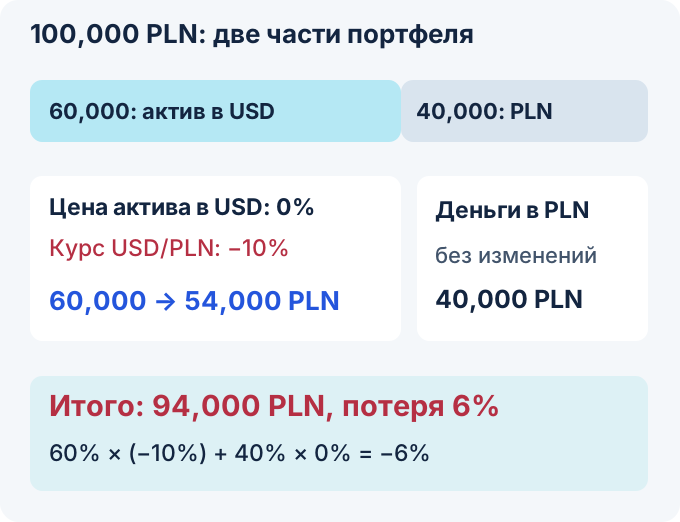
Прокрутите схему по горизонтали, чтобы прочитать ее полностью. Валюта оценки инвестора в отдельной условной модели — польский злотый.
В начале актив в USD без валютной защиты стоит 60,000 PLN, а деньги в PLN — 40,000 PLN. Долларовая цена актива не меняется, USD/PLN падает на 10%. Первая часть теперь стоит 60,000 × 0.90 = 54,000 PLN. С деньгами в PLN получается 94,000 PLN, то есть убыток 6% от начальных 100,000 PLN. Снижение курса не применяется ко всем сбережениям: 60% × (−10%) + 40% × 0% = −6%.
Начальные веса 60% и 40% здесь заданы для объяснения, а не рекомендованы для пенсии. Нет сделок, процентов, комиссий или налогов. Для настоящего фонда валюта котировки не доказывает именно 60-процентную долларовую экспозицию. Модель не воспроизводит номинал CFD и налоговый режим пенсионного счета.
Покрывает ли актив требуемую трату
Предположим, предстоит платеж 10,000 EUR, а в наличии 8,000 EUR. Нет процентов, сборов и изменения обязательства. При EUR/PLN 4.50 деньги стоят 36,000 PLN, а платеж — 45,000 PLN. При 5.00 суммы равны 40,000 и 50,000 PLN. Выраженная в злотых стоимость денег выросла, но в обоих случаях покрыты только 80% платежа. По-прежнему недостает 2,000 EUR.
| Курс | Есть в EUR | Стоимость денег | Платеж в EUR | Стоимость платежа | Покрытие |
|---|---|---|---|---|---|
| 4.50 PLN/EUR | 8,000 EUR | 36,000 PLN | 10,000 EUR | 45,000 PLN | 80% |
| 5.00 PLN/EUR | 8,000 EUR | 40,000 PLN | 10,000 EUR | 50,000 PLN | 80% |
Это отдельное сравнение обязательства, а не продолжение схемы 60/40 и не совет по распределению сбережений. Фонд, только котируемый в евро, или CFD с денежным расчетом не обеспечивают автоматически поставку евро для платежа.
Если одновременно изменилась и цена актива
В новом условном варианте те же начальные 60,000 PLN приходятся на актив в USD, а 40,000 PLN — на неизменные деньги в PLN. Теперь цена актива в долларах растет на 20%, а USD/PLN падает на 10%. Для первой части перемножаются коэффициенты: 60,000 × 1.20 × 0.90 = 64,800 PLN. Вместе с деньгами получается 104,800 PLN, прирост всего портфеля 4.8%. Сложение +20% − 10% дало бы неверные 66,000 PLN для первой части и 106,000 PLN в сумме, завысив результат на 1,200 PLN. Доходность актива в PLN равна +8%, а не +10%; с исходным весом 60% вклад в общий результат составляет +4.8%.
| Расчет | Цена в USD | USD/PLN | USD-актив в PLN | Всего с 40,000 PLN |
|---|---|---|---|---|
| Исходная валютная модель | 0% | −10% | 54,000 PLN | 94,000 PLN |
| Новый условный пример | +20% | −10% | 64,800 PLN | 104,800 PLN |
| Неверное сложение изменений | +20% | −10% | 66,000 PLN — ошибка | 106,000 PLN — ошибка |
В новом примере нет операций, пополнений, изъятий, процентов, сборов, налогов и ребалансировки. Веса 60/40 относятся только к началу периода. Это арифметика заданных изменений, не прогноз доходности, состав реального фонда или рекомендуемая пенсионная стратегия. Она показывает, почему нельзя просто сложить две процентные перемены.
Какую задачу решает валютная операция
Обмен для будущего расхода, защита существующей экспозиции и спекуляция — разные цели. Запишите свою. Хеджирование может добавить расходы и несовпадение сумм или сроков; торговая история не освобождает от риска. Материал про позиционные стратегии и carry trade (на английском) объясняет договоры, а не назначает универсальную долю торговли внутри пенсии.
Какие ошибки мешают пенсионному планированию
- Считать только прирост в валюте отчета, не сопоставляя его с валютой и размером будущей траты.
- Выводить валютную экспозицию из флага биржи или доли страны в индексе.
- Считать, что индексация на инфляцию убрала комиссии, налоги, сроки получения денег и валютный риск.
- Превращать историческую среднюю доходность в стабильный ежемесячный доход.
- Путать право на компенсацию при определенных обстоятельствах с возмещением рыночного убытка.
Что проверить следующим шагом
- Запишите расходы по валютам, суммам и датам, включая регулярные изъятия.
- Для каждой позиции проверьте право владения, ликвидность, расходы и расчеты. Сравните акции и валютные продукты.
- Прочитайте национальные правила счета и документы продукта вместо применения единой доли по возрасту.
- При кредитном плече отдельно рассчитайте размер позиции, необходимую маржу и плановый убыток. Проверьте высокое плечо и расходы на спред.
- Проверьте неблагоприятные цены и сроки изъятий. Дополнительные сбережения — внешний денежный поток. Ни терпение, ни регулярные взносы не гарантируют роста вложений.
Следующий шаг
Разберите, как финансирование и условия принудительного закрытия влияют на запланированный срок валютной позиции.
Проверьте понимание
В условном портфеле актив в USD сначала стоит 60,000 PLN, а деньги в PLN — 40,000 PLN. Цена актива в USD не меняется, USD/PLN падает на 10%. Сделок и расходов нет. Сколько стоит весь портфель в конце?
Ответ и объяснения без JavaScript
Правильный ответ: 94,000 PLN
90,000 PLN
Так снижение курса применено ко всему портфелю. Деньги в PLN здесь не меняются; указанной долларовой экспозиции подвержены только начальные 60,000 PLN.
94,000 PLN
Актив в USD стоит 60,000 × 0.90 = 54,000 PLN. Прибавив неизменные 40,000 PLN, получаем 94,000 PLN, то есть убыток всего портфеля 6%.
100,000 PLN
Неизменная цена актива в USD не означает неизменную оценку в PLN. Снижение USD/PLN уменьшает первую часть на 6,000 PLN.
Вопросы и ответы
Можно ли держать валютный продукт на пенсионном счете?
Проверьте нормы конкретной страны и перечень доступных инструментов у поставщика счета. Польский IKE или IKZE, британская программа и американский пенсионный счет не обязаны разрешать одни и те же инструменты. Валютная экспозиция фонда отличается от производного валютного договора с плечом и тоже несет инвестиционный риск.
Какой лимит взносов использовать?
Официальный лимит именно вашего счета, юрисдикции и налогового года. Исторические польские суммы для IKE или IKZE не являются действующими глобальными лимитами. Льготу определяют условия взноса и получения средств; одного возраста или депозита недостаточно.
Как сравнить индексируемые облигации и вклад?
Сравните конкретную серию облигаций и договор вклада: риск эмитента или банка, индекс инфляции, валюту, график процентов, налоги, ликвидность и расходы досрочного выхода. Польская розничная государственная облигация — продукт своей страны, а не всемирный вклад или гарантия покупательной способности каждого инвестора.
Почему сравнивают ETF на MSCI World с отдельными польскими акциями?
Широкий индексный фонд может отличаться от нескольких акций диверсификацией, расходами и составом рисков. Читайте действующие правила индекса и документы фонда, включая валютную защиту и условия класса паев. Географическая диверсификация не равна хеджированию будущего валютного платежа; ни то ни другое не убирает рыночный риск.
Гарантирована ли историческая реальная доходность акций 7%?
Историческое среднее не гарантирует будущую реальную доходность. Плановое предположение надо обозначить как условное и проверить при разных доходностях, расходах, инфляции и последовательностях изъятий. Для утверждения конкретных исторических 7% нужны подтвержденные индекс, валюта и период. В этом материале такая историческая оценка не установлена.
Источники и пределы применения
- ESMA: историческое сообщение о CFD от 27 марта 2018 года
Историческое сообщение прочитано ранее в этой сессии. Старый адрес открывает общую новостную страницу; указан точный адрес сообщения. Процент счетов с убытком не преобразуется в многолетнюю вероятность разорения.
- KNF: исходный раздел статистики CFD
Материал не получен в данном канале; исходная ссылка сохранена. Новые проценты, выборка и годовые результаты не заявлены как проверенные. Это не основание для универсальной пенсионной аллокации.
- Минфин Польши: конкретная серия облигаций EDO
Исходный корневой адрес перенаправил на старую POS0323. Поэтому указан документ конкретной серии EDO1036: прочитаны выбранные условия индексации, выплат и досрочного выхода. Текущие ставки не перенесены как предложение инвестировать и не гарантируют покупательную способность после налогов.
- ZUS: исходная ссылка на данные о заработной плате
Адрес не получен в данном канале. Он относится к справочным данным о заработной плате и не используется как подтверждение действующих лимитов IKE или IKZE; старые суммы из исходника не воспроизведены.
- NBP: исходный архив средних курсов
Архив не получен в данном канале. Исторические изменения EUR/PLN и USD/PLN в 2008–2009 или 2022 годах не восстановлены и не используются для утверждения о равном падении покупательной способности.
- Казначейство США: TIPS
Прочитаны выбранные положения об изменении основной суммы по американскому CPI, выплатах и сроке. Это условия американского инструмента, а не гарантия покупательной способности иностранного инвестора после налогов.
- Минфин Польши: конкретная серия COI
Прочитаны выбранные условия четырехлетней COI1030, годовых выплат, досрочного выхода и зависимости комиссии от выпуска. Не универсальные условия всех облигаций и вкладов.
- Министерство семьи Польши: условия IKE
Прочитаны выбранные условия договора, инструментов и получения средств. Страница с отметкой 2023 года не является проверкой всех поправок 2026 года или текущего лимита взносов; одного возраста для льготы недостаточно.
- GOV.UK: устройство ISA
Прочитаны виды ISA и налоговый год британского режима. Не все пенсионные программы и не перенос британского лимита на читателя другой страны.
- IRS: разновидности IRA
Прочитаны выбранные различия Traditional и Roth IRA, ограничения инструментов и навигация по взносам и изъятиям. Не весь налоговый кодекс, не индивидуальная пригодность и не единые международные правила.
Все суммы и изменения цен — условные учебные примеры без рекомендованной аллокации или прогноза. Валюта оценки — PLN; счета IKE/IKZE относятся к Польше, ISA — к Великобритании, IRA и TIPS — к США. Эти режимы не объявлены правилами России или всех русскоязычных стран. В модели 60/40 нет сделок, процентов, комиссий, налогов, изъятий и ребалансировки; начальные веса не устанавливают экспозицию реального фонда. Сравнение 8,000 EUR с обязательством 10,000 EUR отдельно от портфельной модели. Нет проверки персонального права на пенсионную льготу, всех действующих лимитов или компенсацию рыночных потерь.