ВВП США: выпуск, годовой пересчет и версии данных
ВВП описывает производство за определенный период. Его денежная стоимость, реальный объем и темп в годовом пересчете — разные величины. Перед сравнением с прогнозом сохраните единицы, квартал и версию оценки. Ни положительное число, ни слово «пересмотр» не задают направление доллара.
Что именно измеряет ВВП
Валовой внутренний продукт учитывает конечное производство внутри экономики без повторного сложения промежуточных товаров и услуг. Номинальная стоимость зависит и от цен, и от количества. Реальная оценка устраняет влияние изменения цен. Рост денежной стоимости сам по себе не доказывает увеличение реального выпуска.
В США квартальные и годовые оценки публикует Bureau of Economic Analysis — BEA. Оговорки ниже относятся к американским рядам. Правила публикации и представления данных другой страны проверяйте у ее статистического ведомства.
Стоимость выше, количество прежнее
Представим экономику с одним конечным товаром: в каждом из двух периодов произведено и продано внутри страны 50 единиц. Промежуточных затрат, импорта, налогов и других изменений нет. Меняется только цена: с 2 до 2,20 денежных единиц.
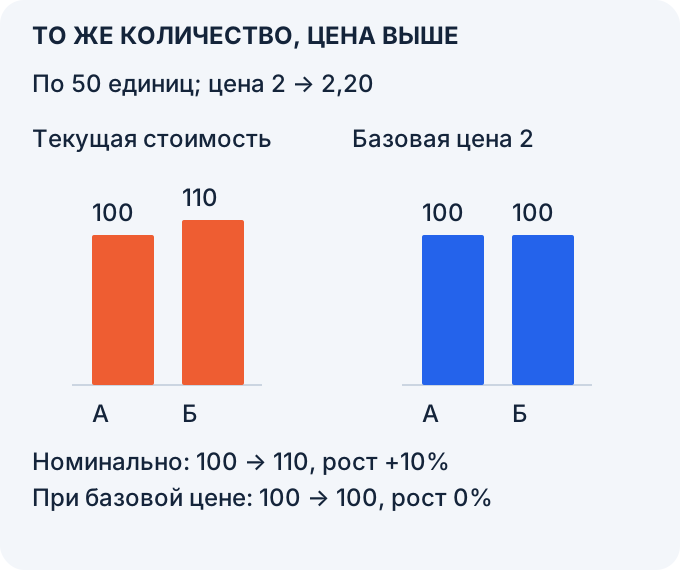
| Условие | Расчет или запись | Что следует |
|---|---|---|
| Период А: 50 единиц по 2 | 50×2=100 | Базовая цена тоже 2 |
| Период Б: 50 единиц по 2,20 | 50×2,20=110 | Номинальный рост 10% |
| Оба количества при прежней цене | 50×2=100 в каждом периоде | Реальный рост этой простой модели 0% |
Это модель с постоянной базовой ценой 2, а не воспроизведение цепного метода BEA. На рисунке номинальные столбцы различаются, столбцы при базовой цене одинаковы. Из арифметики не следует реакция валюты.
Три версии оценки одного квартала
BEA обычно выпускает advance, second и third estimates: первую, вторую и третью оценки по мере поступления исходной информации. Первые материалы могут быть неполными, затем их уточняют. Название версии не гарантирует точность и не устанавливает силу рыночной реакции.
- Первая оценка обычно появляется примерно через месяц после завершения квартала и использует доступные на тот момент данные, включая оцененные недостающие входы.
- Вторая добавляет новую информацию о том же квартале; изменение может быть направлено вверх или вниз.
- Третья использует более полные входы, однако остается открытой для последующих годовых и комплексных пересмотров.
Проверяйте фактический календарь BEA и обозначение версии. Время Eastern Time переводят по дате события, учитывая переходы на летнее время; постоянной разницы с Москвой или Варшавой на весь год нет. Схема трех американских оценок не является правилом для всех стран.
Квартальный рост и его годовой пересчет
Для сезонно скорректированных квартальных изменений BEA обычно показывает годовой пересчет, если не оговорено иное. Он отвечает на условный вопрос: что получилось бы при повторении квартального отношения четыре раза? Это не прогноз на будущий год и не изменение к тому же кварталу год назад.
Вымышленный реальный индекс 100 → 100,5 дает +0,5% к предыдущему кварталу. Годовой пересчет: ((100,5/100)⁴−1)×100%=2,0150500625%, то есть около 2,0151%. Умножение 0,5 на четыре дает лишь 2% — линейное приближение. Для изменения год к году нужен уровень соответствующего квартала прошлого года. Годовой пересчет не является исключительно американским способом представления; читайте единицы конкретного ряда.
Консенсус, GDPNow и пересмотр — отдельные сравнения
Период ВВП к публикации уже завершен, а часть месячных входов известна. Однако ВВП не равен простой сумме заголовков о рабочих местах, продажах и PMI. Определения, охват и способы агрегирования различаются.
GDPNow ФРБ Атланты — обновляемая модельная оценка на основе поступающих данных, без субъективных поправок. Это не официальный прогноз банка и не прогноз FOMC. Консенсус опроса обобщает мнения участников по правилам поставщика: например, среднее или медиану. Сохраните поставщика, время, квартал и единицы до события. Совпадение модели и опроса не гарантирует небольшую ошибку.
Все следующие числа вымышлены и заданы как реальный рост к кварталу в годовом пересчете.
| Условие | Расчет или запись | Что следует |
|---|---|---|
| Результат и заранее сохраненный консенсус | 2,5% и 3,0% | −0,5 п.п. |
| Пересмотр прошлого квартала | 1,8% вместо 1,5% | +0,3 п.п. |
| Результат и модельный прогноз | 2,5% и 2,2% | +0,3 п.п.; другая база сравнения |
Не складывайте эти разности в один «эффект» и не считайте их процентным изменением EUR/USD. Более поздний консенсус или пересмотренная история не восстанавливают сведения, которыми располагал наблюдатель до выпуска.
Компоненты и границы интерпретации
Отдельно изучайте потребление, инвестиции, государственные расходы, чистый экспорт и запасы. Рост компонента в процентах отличается от его вклада в рост ВВП в процентных пунктах. Цепные реальные строки обычно нельзя просто сложить вне базового периода.
Упрощенная вымышленная модель расходов с постоянными ценами: импортированный конечный товар за 100 добавляет 100 к потреблению C и 100 к импорту M. В C+I+G+X−M чистое изменение равно 0. Если покупатель платит 110, импорт стоит 100, а внутри страны создана распределительная добавленная стоимость 10, итог равен 10. Отмена первого приобретения убирает одновременно C и M по 100; она не прибавляет 100 к ВВП. Это учет уровней по заданным условиям, не расчет цепных вкладов в реальный рост.
Результат и пересмотры могут изменить оценку будущей политики, однако не предписывают решение ФРС или движение валюты. Два отрицательных квартала — распространенное сокращенное правило, но не автоматическое решение NBER о рецессии США: его процедура рассматривает более широкий набор показателей и свойства спада. Для двух валют также важен относительный экономический контекст.
Дополнительный случай: минус за квартал, плюс за год
Дополнительный вымышленный пример: реальный индекс в первом квартале прошлого года равен 100, затем 102, 104 и 106; в первом квартале нового года он равен 105. Падение к предыдущему кварталу: (105/106−1)×100%≈−0,9434%. Если именно этот темп условно повторять четыре квартала, годовой пересчет равен ((105/106)⁴−1)×100%≈−3,7205%. Но к тому же кварталу год назад: (105/100−1)×100%=+5%. Отрицательное квартальное изменение совместимо с положительным годовым в одном ряду. Годовой пересчет тоже не равен ни одному из них. Все уровни придуманы, сезонная обработка и определение ряда неизменны; это не данные BEA, не прогноз и не утверждение о наступлении рецессии.
| Условие | Расчет или запись | Что следует |
|---|---|---|
| Один и тот же текущий уровень 105 | Предыдущий квартал 106 | Квартал к кварталу около −0,9434% |
| Повторение отношения 105/106 четыре раза | ((105/106)⁴−1)×100% | Около −3,7205% в годовом пересчете |
| Тот же квартал год назад 100 | (105/100−1)×100% | +5%; иная база и иной горизонт |
Как подготовить запись к следующему выпуску
- Найдите актуальное событие BEA, запишите дату, время с зоной, квартал и номер версии. Переведите время для своей даты.
- До выпуска сохраните консенсус и модель отдельно: поставщик, момент сохранения, единицы и период. Не подменяйте их поздней историей.
- После выхода разделите отклонение от ожидания, изменение прежнего квартала и вклад компонентов. Проверьте, где проценты, а где процентные пункты.
- Если ведете журнал курса, укажите пару, окно наблюдения и одновременные новости. Несколько кварталов не доказывают частоту реакций и не подтверждают пригодность торговой стратегии.
Следующий шаг — сопоставить данные в общей системе фундаментального анализа, сохраняя их определения и версии.
Проверьте понимание
В модели произведено по 50 единиц, цена выросла с 2 до 2,20. Как изменяется стоимость при постоянной базовой цене 2?
Ответ и объяснения без JavaScript
Правильный ответ: На 0%.
На 0%.
В обоих периодах 50×2=100. При фиксированной цене количество не меняется.
На +10%.
Это номинальное изменение 100 → 110. Оно возникает из-за цены; оценка при базовой цене остается 100.
На +20%.
Цена выросла на 0,20 денежных единицы, а не на 20%. При неизменном количестве базовая оценка не растет.
Вопросы и ответы
Почему третья оценка ВВП не окончательная?
Она учитывает больше доступных исходных данных, но позже возможны годовые и комплексные обновления. Сохраняйте дату версии; порядок выпуска не определяет силу реакции рынка.
Годовой пересчет — это рост за прошедший год?
Нет. Он условно повторяет отношение двух соседних квартальных уровней четыре раза. Изменение год к году сравнивает текущий квартал с соответствующим кварталом прошлого года.
Чем GDPNow отличается от консенсуса?
GDPNow — математическая текущая оценка, не официальный прогноз ФРБ Атланты или FOMC. Консенсус зависит от состава опроса и способа обобщения. Сравнивают одинаковые единицы и период на заранее сохраненный момент.
Падение квартального ВВП гарантирует ослабление доллара?
Нет. Нужно разделить ожидания, пересмотры, компоненты и одновременные сведения. Показатель не задает решение ФРС или цену пары, а два отрицательных квартала не являются автоматическим решением NBER.
Как в новом примере совместимы −0,9434% и +5%?
Уровень 105 ниже предыдущего квартала 106, но выше того же квартала год назад 100. Две базы дают разные знаки. Около −3,7205% получается только при отдельном условном годовом пересчете.
Источники и пределы применения
- BEA: определение ВВП и версии оценок
Проверены определение конечного внутреннего производства и обозначения версий; текущие числовые данные не перенесены в учебные модели.
- BEA: номинальный и реальный ВВП
Проверено различие цены и количества.
- BEA: годовой пересчет квартального изменения
Проверена формула четырехкратного сложного роста; это не прогноз.
- BEA: дополнительные определения и пересмотры
Прочитаны выбранные определения, статистические соглашения и порядок последующих обновлений.
- BEA: учет импорта в расходном подходе
Официальное объяснение исключения иностранного производства из C+I+G+X−M.
- ФРБ Атланты: GDPNow
Проверен статус модели без субъективных поправок. Исходный адрес перенаправляется на этот раздел.
- NBER: вопросы о датировании делового цикла
Прямое открытие заблокировано 403; прочитан только индексированный фрагмент первичного FAQ о наборе индикаторов и ограничениях двухквартального правила, не вся страница.
- BEA: календарь выпусков
Ссылка для проверки конкретного события; извлеченный интерфейс не содержал полного расписания.
- Исходная книга Кэти Лиен, Wiley, 2016
Сохранен библиографический след старого RU. Книга и точность старой цитаты заново не проверены; цитата и ранжирование реакций не воспроизводятся.
Учебный анализ статистики США: BEA, DOL/ETA и целей ФРС. Определения других стран могут отличаться. Числовые модели и новые случаи вымышлены, если явно не указаны датированный официальный документ и его факт. Материал не определяет право на пособие и не является персональной инвестиционной рекомендацией.