Коэффициент Шарпа: доходность, ориентир и правильный знаменатель
Исторический коэффициент Шарпа описывает среднюю разность доходностей на единицу изменчивости этой же разности. Сначала вычтите доходность сопоставимого ориентира из доходности стратегии за каждый одинаковый период, затем рассчитайте среднее и стандартное отклонение полученного ряда. Высокое число не доказывает меньший будущий убыток или надежность стратегии.
Происхождение и смысл показателя
Уильям Ф. Шарп представил ранний вариант в статье Mutual Fund Performance, Journal of Business, 1966 года, назвав его отношением вознаграждения к изменчивости. В 1990 году он стал лауреатом экономической премии памяти Альфреда Нобеля за вклад, связанный с CAPM — моделью ценообразования финансовых активов. В 1994 году автор вернулся к показателю в Journal of Portfolio Management и рассмотрел также обобщенные варианты сравнения с ориентиром.
В распространенном варианте из доходности портфеля вычитают сопоставимую безрисковую доходность и делят среднее превышение на стандартное отклонение превышений. Речь о доходностях за одинаковые периоды, а не о произвольной смеси годовой котировки и месячного наблюдения.
Пусть в вымышленном примере годовых периодов средние доходности равны 30% и 50%, а стандартные отклонения — 10 и 30 п.п. При постоянном нулевом ориентире получаются 3 и примерно 1.67. Другой ориентир изменяет числители. Сравнивайте одинаковые периоды, определения и затраты. Показатель сам не учитывает корреляции с другими активами и не раскрывает все редкие крупные убытки.
Как выбрать правильный ряд
Для каждого периода образуйте d = r − b: доходность стратегии минус доходность выбранного ориентира. Исторический коэффициент = среднее(d) / стандартное отклонение(d). Назовите арифметические или логарифмические доходности, частоту и соглашение о пересчете. Правило квадратного корня времени требует предпосылок о зависимости наблюдений и агрегации; оно не подходит автоматически любому ряду.
Выбирайте ориентир в той же валюте измерения и за тот же период. Ключевая ставка центрального банка или доходность длинной облигации не становится автоматически реализованной доходностью доступного безрискового инструмента за месяц. Сохраняйте фактически использованный ряд. Деление опубликованной годовой ставки на двенадцать не подменяет проверку ее определения и периода.
Меняются ряды, но не их разность
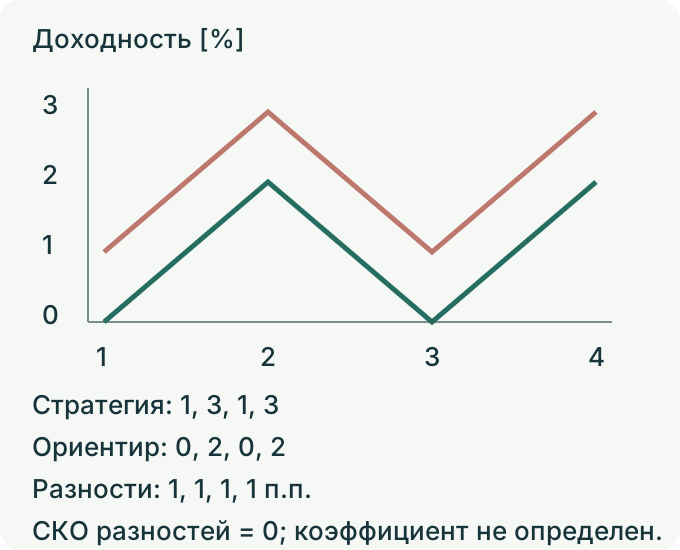
Четыре вымышленных периода: r = 1%, 3%, 1%, 3%, выбранный переменный ориентир b = 0%, 2%, 0%, 2%. Разности всегда равны 1 п.п. Это обобщенный исторический показатель с переменным ориентиром, а не случай постоянной безрисковой ставки. Прокрутите схему, чтобы прочитать подписи.
Верхняя ломаная — стратегия, нижняя — ориентир. Постоянный вертикальный разрыв показывает постоянство разностей. Среднее r равно 2%, среднее b — 1%, средняя разность — 1 п.п. Выборочное стандартное отклонение одного r составляет примерно 1.1547 п.п. Подстановка его дала бы около 0.866, но не измеряла бы изменчивость заданных разностей. Их стандартное отклонение равно нулю; коэффициент не определен. Это не доказательство идеальной стратегии и не отсутствие будущей изменчивости.
Предположения: вымышленные чистые доходности за совпадающие периоды; выборочное стандартное отклонение с делителем 3 для четырех наблюдений. Годового пересчета нет. Уильям Ф. Шарп: The Sharpe Ratio, 1994 — источник определения исторического показателя; числа примера заданы.
Чтение опубликованного числа
Значения 1, 2 или 3 не являются универсальным пропуском качества. Уточните доходности, ориентир, частоту, расходы и способ агрегации. Разные определения могут переставить стратегии в рейтинге; высокое выборочное значение совместимо с еще не наблюдавшимся хвостовым риском.
Храните числитель и знаменатель рядом с коэффициентом. Малый знаменатель способен увеличить результат без доказательства малых будущих потерь. Для переменного ориентира нельзя незаметно заменить отклонение разностей отклонением стратегии.
Число наблюдений и временная зависимость влияют на неопределенность оценки. Три года не доказывают мастерство автоматически; шесть месяцев не становятся автоматически бессмысленными. Запишите полное окно и частоту, проверьте зависимости и отбор. Фиксированное число месяцев не является статистической гарантией.
Пример заданных годовых сводок
Отдельная гипотетическая сводка годовых периодов, без пересчета месячных данных: постоянный ориентир 4% в каждом годовом периоде, сопоставимые чистые арифметические доходности. Средние и выборочные отклонения заданы, не получены из реального теста. A: (24 − 4) / 16 = 1.25; B: (12 − 4) / 5 = 1.6.
| Стратегия | Средняя доходность | Выборочное отклонение | Коэффициент |
|---|---|---|---|
| A | 24% | 16 п.п. | 1.25 |
| B | 12% | 5 п.п. | 1.6 |
Это пример вычисления отношения, не полный рейтинг риска. Если в идеальной модели без дополнительных затрат умножить весь ряд разностей на одну положительную константу, среднее и отклонение масштабируются одинаково. При умножении разностей A на 0.5 получим 10 п.п. и 8 п.п., отношение останется 1.25. Но уменьшение позиции не всегда выполняет именно такое преобразование: доход остатка денег, финансирование, расходы сделок и нелинейное исполнение важны. Утверждение о неизменности при любом изменении плеча было бы слишком широким.
Среднее ориентира не определяет путь разностей
Оставим четыре доходности стратегии 1%, 3%, 1%, 3%, но в отдельном вымышленном варианте зададим постоянный ориентир 1% за каждый тот же период. Его среднее равно 1%, как у прежнего переменного ориентира 0%, 2%, 0%, 2%. Однако новые разности равны 0, 2, 0, 2 процентных пункта. Среднее по-прежнему 1 п.п., выборочная дисперсия с делителем 3 равна 4/3, стандартное отклонение — примерно 1.1547 п.п. Коэффициент этого нового ряда равен 1 / 1.1547… ≈ 0.8660. Для исходного переменного ориентира разности постоянны, поэтому знаменатель нулевой и коэффициент не определен. Таким образом, одинаковые средние стратегии и ориентира не восстанавливают изменчивость их разностей. Число около 0.866, ошибочное при подстановке отклонения r вместо исходных разностей, становится корректным для другого, явно постоянного ориентира. Это разные определения сравнения, а не две оценки одной и той же серии. Ни один ориентир не объявляется реальной доступной безрисковой инвестицией; годового пересчета нет.
| Период | Стратегия r | Переменный b | r − переменный b | Постоянный b | r − постоянный b |
|---|---|---|---|---|---|
| 1 | 1% | 0% | 1 п.п. | 1% | 0 п.п. |
| 2 | 3% | 2% | 1 п.п. | 1% | 2 п.п. |
| 3 | 1% | 0% | 1 п.п. | 1% | 0 п.п. |
| 4 | 3% | 2% | 1 п.п. | 1% | 2 п.п. |
Три ограничения
Стандартное отклонение учитывает отклонения по обе стороны от среднего. Равные по модулю положительная и отрицательная доходности не обязательно вносят одинаковый вклад: важны их расстояния от среднего. Сортино использует недостижение заданной цели со своим соглашением о знаменателе. Материалы «коэффициент Сортино» и «сравнение с Шарпом (на английском)» рассматривают иной вопрос; ни один из показателей не описывает весь риск.
Для вычисления исторического отношения среднего к отклонению нормальное распределение не требуется. Нормальность может поддерживать определенные интерпретации, но коэффициент сам не описывает асимметрию или тяжесть редких убытков. Проверяйте распределение и сценарии потерь отдельно.
Длина выборки, частота и смена условий влияют на оценку. Шесть месяцев не автоматически бесполезны, а фиксированные 36 месяцев не устанавливают надежность. Дополняйте показатель: максимальная просадка, Кальмар, ожидание результата сделки. Высокая историческая оценка не гарантирует защиты от экстремального движения.
Что сохранить в собственном расчете
- Постройте сопоставимые чистые доходности стратегии и ориентира, корректно учитывая внешние денежные потоки. Вычтите строки друг из друга. Для выбранного здесь выборочного соглашения используйте
AVERAGE(d)/STDEV.S(d)и сначала сообщайте результат за период наблюдения, без автоматического годового пересчета. - Если результат ниже вашего заранее выбранного порога проверки, изучите все наблюдения, затраты, ориентир, частоту и последовательную корреляцию. Ни один рубеж в тридцать шесть месяцев сам не придает набору статистическую состоятельность.
- Если Сортино отличается от Шарпа, проверьте цель, соглашение о нижнем отклонении и совпадение выборки. Более высокий Сортино сам не доказывает положительных выбросов или редкости глубоких просадок. Публикуйте определения вместе с результатами.
- Храните среднюю разность, ее стандартное отклонение, число наблюдений и частоту. Для годовой оценки запишите предпосылки агрегации и временной зависимости; не смешивайте годовую доходность с месячной волатильностью.
- Перед передачей результата сообщайте полное окно измерения и ограничения. Проверьте отбор, пропуски и зависимость, дополните коэффициент траекторией средств и убытками. Более долгий календарный срок не гарантирует представительности будущих условий.
Следующий шаг
Сортино строит недостижение явной цели вместо изменчивости всех разностей.
Проверьте понимание
За четыре периода r = [1,3,1,3]%, b = [0,2,0,2]%. Каков знаменатель описанного отношения разностей доходности?
Ответ и объяснения без JavaScript
Правильный ответ: Отклонение [1,1,1,1] п.п.: ноль; коэффициент не определен.
Отклонение [1,1,1,1] п.п.: ноль; коэффициент не определен.
Разности постоянны. Подстановка стандартного отклонения другого ряда создает иной расчет.
Отклонение одного r, примерно 1.1547 п.п.
В этом обобщенном примере ориентир меняется. Знаменатель относится к r − b, а не к одному r.
Средняя доходность ориентира: 1%.
Среднее ориентира не является стандартным отклонением ряда разностей доходностей.
Вопросы и ответы
Что означает коэффициент Шарпа?
Исторический показатель — средняя разность доходностей, деленная на стандартное отклонение того же ряда. Сопоставляйте стратегию и ориентир за одинаковые периоды. Это две характеристики наблюдавшихся разностей, а не максимальный убыток или гарантия будущего результата.
Какие значения считаются хорошими?
Универсальной оценки качества нет. Перед сравнением проверьте определения, число наблюдений, зависимости, расходы и отбор выборки. Высокое число при малом знаменателе не гарантирует мастерство и защиту от редких потерь.
Как рассчитать показатель собственной стратегии?
Постройте чистые доходности стратегии и сопоставимый ориентир, вычтите строки, затем вычислите AVERAGE(d)/STDEV.S(d). Укажите выборочное соглашение и частоту. Нулевое отклонение делает частное неопределенным. Сначала сообщайте периодический результат; для годового нужны предпосылки, а не автоматическое умножение на √12.
Какие ограничения важнее всего?
Среднее и отклонение не показывают всей асимметрии, хвостов, траектории средств или корреляций с другими активами. Сама формула не требует нормальных доходностей. Выборка и последовательная зависимость меняют интерпретацию. Сортино измеряет другую сторону недостижения цели и дополняет, а не полностью исправляет все ограничения.
Источники и пределы применения
- Уильям Ф. Шарп: The Sharpe Ratio, 1994
Выбранные определения исторических разностей, пример табличного расчета, временная зависимость и ограничения двух моментов. Не утверждение предсказуемости будущей оценки.
- NobelPrize.org: биографическая страница Уильяма Шарпа
Сохраненный исходный адрес; прямое чтение ограничено ответом 403. Официальные индексированные материалы премии подтверждают контекст CAPM и 1990 года; не полная проверка всей биографии.
- CFI: исходный учебный материал о коэффициенте Шарпа
Сохранена исходная вторичная библиография. Ее условные оценки «хорошо/плохо» не приняты за статистические границы; знаменатель переменного ориентира проверяется по авторской работе.
- Дебора Кидд / CFA Institute: ограничения и варианты Сортино, 2012
Выбранные разделы о цели, соглашениях знаменателя, числе наблюдений и пересчете периодов. Сортино не является полной заменой оценки риска.
- Эндрю Ло: The Statistics of Sharpe Ratios, 2002
Прочитана первая страница о погрешности оценки и временной зависимости. Механический пересчет месячного коэффициента через √12 требует условий; эмпирические проценты работы не перенесены.
- NobelPrize.org: официальное сообщение об экономической премии 1990 года
Официальный индексированный текст относит вклад Шарпа к CAPM. Прямой запрос ограничен 403; полная биографическая статья заново не прочитана.
Учебная статистическая мера, а не норматив качества или обещание доходности. Все последовательности, годовые сводки и постоянный ориентир примеров заданы и вымышлены. Ориентир не объявляется реально доступной безрисковой инвестицией; годовой пересчет в примере не выполняется.