Forex через компанию в Польше: когда CIT требует полной модели
После этой статьи вы сможете
- Разделить личный PIT‑38 и CIT компании в Польше.
- Проверить источник дохода прежде, чем поставить ставку 9% или 19%.
- Отличить налог компании от денег, выплаченных владельцу.
Компания меняет налогоплательщика, учёт и способ распоряжения прибылью. Ни частный счёт автоматически не становится фирменным, ни открытие общества само по себе не уменьшает налог. Далее речь идёт о Польше и классическом CIT; квалификация конкретных операций зависит от договора, учётной политики и статуса компании.
Что именно сравнивают: PIT‑38 и CIT
Частное лицо с подходящим доходом от реализации прав по производным финансовым инструментам может декларировать его в PIT‑38. В обществе налогоплательщик — сама организация, а не её учредитель. Поэтому сравнение «19% PIT против 9% CIT» неполно: налоговые источники, разрешённые расходы, дальнейшая выплата владельцу и затраты учёта отличаются. Проверьте также, будет ли деятельность компании иметь требуемую правовую и регуляторную основу; само владение счётом не доказывает, что общество вправе оказывать услуги другим.
Прибыль после CIT не равна наличным владельца
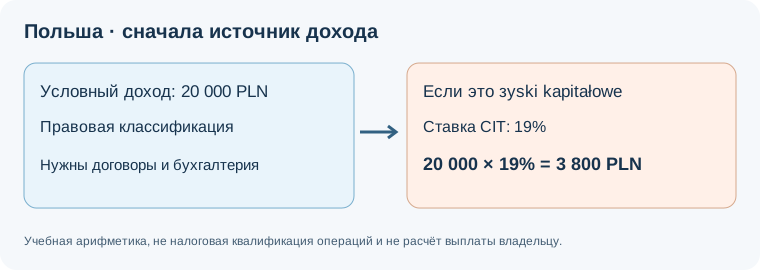
Условный пример: после квалификации источник компании составляет 20 000 PLN налогооблагаемого дохода и подпадает под 19% CIT. Сам CIT по упрощённой модели равен 3 800 PLN, в компании остаётся 16 200 PLN. Это не 16 200 PLN на личном счёте собственника: вывод средств, например дивидендом или вознаграждением, имеет отдельные правовые и налоговые последствия. Не складывайте их в одну «эффективную ставку» без конкретной формы выплаты и документов.
Почему 9% CIT нельзя приклеить к любой прибыли
Министерство финансов Польши указывает классическую ставку 19% и льготную 9% лишь для доходов иных, чем zyski kapitałowe, при дополнительных условиях для начинающего или малого налогоплательщика и лимите доходов в соответствующем году. Для источника «zyski kapitałowe» ставка остаётся 19%. Производные инструменты и сопутствующие расчёты требуют самостоятельной квалификации по документам. Поэтому реклама «спółka = 9%» не является моделью налога для любой стратегии Forex.
Даже когда 9% действительно применимо, надо отдельно проверить право do tej stawki, лимиты продаж за предыдущий год, przychody текущего года и исключения при создании общества. Ставка от базы не равна общей сумме издержек ведения компании.
Эстонский CIT: иной режим, а не универсальная отсрочка
Польский ryczałt od dochodów spółek — отдельная форма налогообложения с заявлением ZAW‑RD и условиями участия. Официальное руководство перечисляет допустимые формы общества, требования к структуре собственников, занятости и доле пассивных доходов. Выплата прибыли и другие события могут порождать налог. Для компании, основной доход которой связан с инвестициями или финансовыми правами, критерий пассивных доходов заслуживает специальной проверки. Не считайте, что отсутствие дивиденда автоматически означает отсутствие всех налоговых событий.
VAT, взносы и учёт — отдельные строки
CIT регулирует доход общества. VAT зависит от характера конкретных услуг или операций; зарплата и взносы — от отношений с работниками и собственниками. Брокерские комиссии, бухгалтерия, банковские счета и отчётность являются затратами, а возможность их налогового учёта проверяется отдельно. Для личного трейдера переход к обществу может увеличить трудоёмкость даже при том же количестве сделок.
Когда вообще есть повод моделировать компанию
Составьте два денежных потока на одинаковом горизонте: личные операции и операции реально действующего общества. Укажите предполагаемый тип контрактов, результаты, расходы, способ и дату вывода средств. Затем попросите бухгалтера и налогового консультанта классифицировать источники, а юриста — проверить предмет деятельности и договоры. Экономический смысл может возникать по организационным причинам, но он не следует из одной ставки CIT.
Три пути, которые нельзя смешивать
- Частный PIT‑38: только доход, который действительно подпадает под эту форму; сохраняйте сделки, расходы, валютные курсы и подтверждения.
- Классический CIT: отдельное юридическое лицо, учёт источников, авансовые платежи и отдельное решение о выплате владельцу.
- Ryczałt od dochodów spółek: вход, условия продолжения и события налогообложения проверяются по действующим правилам; сравнение с классическим CIT требует полной модели.
Что скрывает простая таблица ставок
Если одна модель включает личные налоги, а другая только CIT до вывода прибыли, сравнение заведомо перекошено. Так же опасно приписывать 9% прибыли от капитала, игнорировать разные даты признания дохода и расходов или принимать оборот за прибыль. Отдельно проверьте риск операций с заинтересованными лицами, подтверждение рыночного характера расходов и хранение первичных документов. Это вопросы для конкретной структуры, а не универсальное обвинение каждого общества.
Порядок действий до регистрации
- Опишите стратегию, продукт и владельца каждого счёта.
- Получите документы брокера по юрлицу и пример выписки.
- Сделайте модель доходов, затрат, вывода денег и возможных убытков для обеих форм.
- Проверьте источник CIT и право на 9% только при соответствующих фактах.
- Попросите профильного специалиста письменно перечислить допущения, которые меняют вывод.
Короткое упражнение
Условный квалифицированный доход компании от источника zyski kapitałowe равен 20 000 PLN без иных корректировок. Модель классического CIT по 19%: 3 800 PLN. Можно ли назвать оставшиеся 16 200 PLN личным доходом владельца? Нет: это средства общества до отдельного решения о выплате.
Частые вопросы
Компания всегда платит 9% на Forex?
Нет. 9% относится только к доходам вне zyski kapitałowe при соблюдении условий; квалификация сделки обязательна.
Прибыль компании после CIT можно вывести без проверки?
Нет. Правовая форма выплаты и налог владельца анализируются отдельно.
Эстонский CIT доступен каждой компании?
Нет. Официальные условия включают структуру, занятость и долю пассивных доходов.
Проверьте понимание
Условный доход компании из zyski kapitałowe 20 000 PLN. Какая ставка классического CIT указана MF для этого источника?
Ответ и объяснения без JavaScript
Правильный ответ: 19%, модель CIT 3 800 PLN.
19%, модель CIT 3 800 PLN.
Верно, если источник и база подтверждены.
Автоматически 9%.
9% не относится к zyski kapitałowe.
0%, если прибыль не выведена.
Это не правило классического CIT.
Вопросы и ответы
Компания всегда платит 9% на Forex?
Нет. Ставку определяют источник дохода и выполнение условий.
Прибыль после CIT уже принадлежит владельцу?
Нет. Средства остаются в обществе; выплата анализируется отдельно.
Эстонский CIT доступен каждой фирме?
Нет. Нужна проверка всех условий режима.
Источники и пределы применения
- Ministerstwo Finansów, klasyczny CIT — informacje podstawowe
19%, ограниченная 9%, zyski kapitałowe и условия.
- Ministerstwo Finansów, klasyczny CIT — stawki i limity
Лимиты 2026 и их отдельные условия.
- Ministerstwo Finansów, estoński CIT — informacje podstawowe
Формы, ZAW‑RD, структура, пассивные доходы и события.
- Ministerstwo Finansów, PIT‑38 brochure for 2025
Частная форма для квалифицированных производных инструментов.
Польша; классический CIT и ryczałt od dochodów spółek по действующим правилам. Пример 20 000 PLN условен; квалификация операций и выплата владельцу требуют документов.