JDG или sp. z o.o.: налоги и роли в Польше
Для польского трейдера выбор между частным PIT-38, индивидуальной деятельностью JDG и sp. z o.o. начинается с квалификации дохода. Затем считайте налог компании, выплаты владельцу, страхование и обслуживание. Заголовочная ставка 9% не решает ни вопрос доступности режима, ни итоговую сумму.
Речь идет о Польше, а не о российском ИП или ООО. Это учебное сравнение, не индивидуальная налоговая или юридическая консультация. Квалификация, право на режим и страховые основания зависят от фактов и действующих условий. До смены формы деятельности проверьте их с уполномоченным специалистом.
Три разных пути, а не три взаимозаменяемых ставки
Для обычного частного дохода по ст. 30b применяется 19% и PIT-38. JDG и компания имеют другие правила источника дохода, учета и страхования. Компания платит собственный налог, а дивиденд частному участнику может образовать отдельный налог 19%. По ст. 151 §4 участники в общем случае не отвечают по обязательствам компании. Ответственность по другим ролям и договорам исследуется отдельно.
Торговля за свой счет не исключена из бизнеса автоматически. Ст. 30b(4) предусматривает исключение для указанных операций, совершаемых в рамках предпринимательской деятельности. Регистрация, ярлык счета или большое число поручений сами не устанавливают квалификацию. Исследуйте инструменты, организацию, фактическую деятельность и применимые положения, а не универсальное требование работать с деньгами третьих лиц.
Классические 9% CIT не охватывают источник капитальных доходов. Ст. 7b включает определенные доходы от инструментов, но исключает, например, производные инструменты для хеджирования некапитальных доходов или расходов. Любое валютное поступление нельзя классифицировать по одному названию. Предоставление услуг третьим лицам и удержание прибыли имеют значение для планирования, но не являются двумя обязательными условиями создания компании.
Условная прибыль 200 000 PLN: что остается и у кого
Зададим налогооблагаемую прибыль 200 000 PLN, без убытков, других существенных доходов и операционных расходов. Частный вариант предполагает применимость ст. 30b(1). Компания использует классический CIT 19% и распределяет весь остаток польскому физическому лицу дивидендом с налогом 19%, без освобождения и зачета. Это допущения, а не доказательство взаимозаменяемости форм или полного учета страхования.
Прокрутите таблицу по горизонтали, чтобы увидеть все столбцы. С клавиатуры используйте Tab и стрелки влево и вправо.
| Вариант | Налог PLN | Условие и остаток |
|---|---|---|
| Частный доход, ст. 30b(1) | 38 000 | 162 000 после этого налога; сам PIT-38 не создает предпринимательских взносов |
| JDG, возможный линейный PIT 19% | Нужен отдельный расчет | Сначала деловая квалификация и право на режим; затем допустимые вычеты, социальные и медицинские взносы |
| Sp. z o.o., CIT 19% и весь остаток дивидендом | 38 000 + 30 780 = 68 780 | 131 220 владельцу; до бухгалтерии и индивидуального страхования |
| Почему не автоматически CIT 9% | Ставка не для источника капитальных доходов | Исследуйте инструмент, назначение и исключения ст. 7b |
| Единственный участник компании | Индивидуальные основания страхования | Сам статус включен в законодательную категорию внеаграрной деятельности |
Частный расчет: 200 000 × 19% = 38 000; после налога 162 000. Компания: CIT 38 000, остаток 162 000, дивидендный налог 162 000 × 19% = 30 780. Вместе 68 780, владельцу 131 220. Нагрузка 34.39%, а не 38%: второй налог имеет меньшую базу. Разница 30 780 — результат заданной модели, не общая рекомендация. Оставшиеся после CIT 162 000 внутри компании еще не являются личными расходуемыми деньгами.
Средства компании не равны заработанной прибыли
Отдельная вымышленная компания получает 5 000 PLN капитала и настоящий документированный заем участника 95 000. Денег 100 000, долга 95 000. Затем спекулятивный налогооблагаемый доход и равный приток денег составляют 20 000; CIT 19%, процентов и иных событий нет. Налог 3 800, денег 116 200, денег минус долг 21 200. Возврат 95 000 основного долга одновременно уменьшает деньги и обязательство: остается 21 200 денег и та же заработанная после CIT прибыль 16 200. Ст. 12(4)(1) исключает полученные займы из дохода с оговоркой о капитализированных процентах. Не рассматриваются связанные лица и личные налоги. Название «заем» не заменяет договор и учет финансирования. Сроки расчета и налоговый момент также проверяются по фактам.
Половина распределена, половина осталась
Новый отдельный пример меняет только долю распределения в исходной модели 200 000 PLN. После CIT 38 000 у компании остается 162 000. Предположим законное распределение половины этой суммы, 81 000, польскому физическому лицу с налогом на дивиденд 19%, без освобождения или зачета. Налог владельца равен 15 390, личное поступление — 65 610. Другие 81 000 остаются у компании. Совокупный налог сейчас составляет 53 390; сумма личного поступления и оставшихся средств компании — 146 610. Это не 146 610 личных денег. По сравнению с полным распределением текущая разница налога составляет 15 390, но будущая выплата остатка требует отдельного расчета; постоянная экономия не доказана. Расходов, взносов, других доходов и событий в этой условной модели нет.
Прокрутите таблицу по горизонтали, чтобы увидеть все столбцы. С клавиатуры используйте Tab и стрелки влево и вправо.
| Показатель | Полная выплата | Половина |
|---|---|---|
| CIT компании | 38 000 | 38 000 |
| Валовой дивиденд | 162 000 | 81 000 |
| Налог на дивиденд | 30 780 | 15 390 |
| Личное поступление | 131 220 | 65 610 |
| Осталось у компании | 0 | 81 000 |
| Налоги сейчас | 68 780 | 53 390 |
Примет ли налоговый орган деловую квалификацию
Ст. 30b(4) делает существенным фактическое совершение операций в предпринимательской деятельности. Собственный капитал сам по себе не отвечает на этот вопрос; обязательного обслуживания чужих денег закон здесь не устанавливает. Предоставьте полные сведения об организации, инструментах, договорах и фактической деятельности. Иное заключение может потребовать исправления налоговых и других расчетов. Ни регистрация, ни статья не дают безусловной защиты.
Индивидуальная интерпретация может касаться уже состоявшихся или будущих событий. Государственный сервис указывает 40 PLN за каждый отдельный фактический состав или будущее событие и обычный срок до трех месяцев; неполное заявление и процедурные исключения влияют на срок. Защита зависит от совпадения фактов, применения ответа и его получения до или после налогового события. Полученный после события ответ не дает такого же освобождения от доплаты, как соблюдение условий защиты будущего события. Это не всеобщий иммунитет и не обязательное условие регистрации.
Передача долей не меняет правление
Перенос долей и назначение правления — отдельные документы. Стрелка обозначает доли, не должность.
Прокрутите схему по горизонтали; с клавиатуры используйте Tab и стрелки.
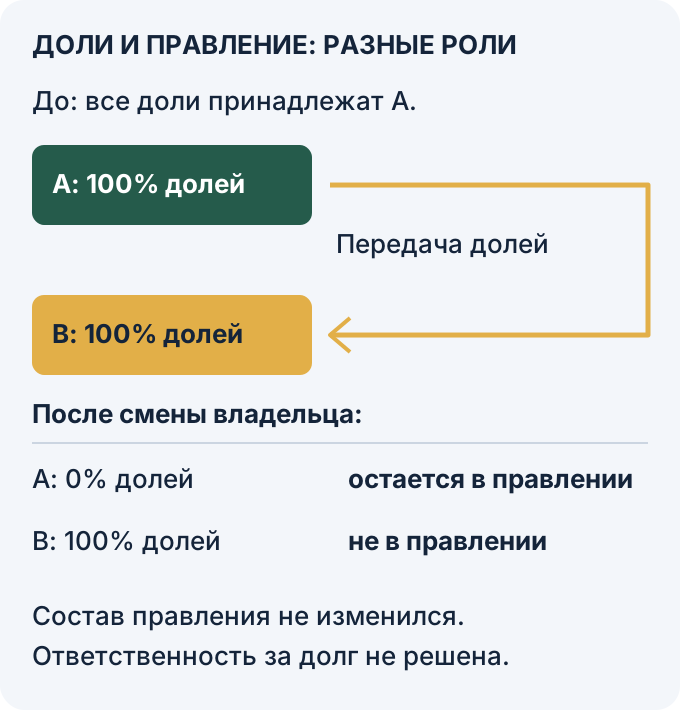
Кодекс торговых обществ: ст. 201 и 299 (на польском): ст. 201 §3 допускает членов правления вне состава участников; §4 отдельно регулирует назначение и отстранение. Ст. 151 §4 относится к роли участника, а 299 §§1–2 — к отдельным условиям ответственности правления и освобождения от нее. Долг, момент его возникновения и период должности требуют собственного исследования.
Ответственность не исчерпывается долями
JDG не создает отдельного юридического лица; предпринимательские обязательства могут затронуть личные активы. Но взыскание с совместного имущества или супруга зависит от долга, режима имущества и правовых условий. Нельзя обещать автоматическое взыскание любого актива и зарплаты супруга.
Sp. z o.o. действует от своего имени. Ст. 151 §4 в общем случае исключает ответственность участника по обязательствам компании. Члены правления оцениваются отдельно по ст. 299 при безрезультатности взыскания с компании. Предусмотрены основания освобождения, включая своевременные меры банкротства/реструктуризации, отсутствие вины или ущерба кредитору. Норма не сводится к одному пропущенному заявлению; торговля за свой счет не превращает ее в безопасную теорию. Отдельно проверьте роль участника, правления и личные договорные обязательства. Внесенный капитал — экономический риск, а не универсальный предел любой личной ответственности.
Эстонский CIT: сначала доступность и налоговые события
Подходящая компания может отложить обычное обложение удерживаемой прибыли в режиме ryczałt od dochodów spółek, называемом эстонским CIT. Но распределение обычного дивиденда — не единственное налоговое событие: ст. 28m включает скрытые прибыли, расходы вне деятельности и другие категории. Ставки и зачет участника проверяются для конкретного режима; отсутствие дивиденда само по себе не означает отсутствие налога.
По ст. 28j указанные категории доходов прошлого года, включая реализацию и отчуждение финансовых инструментов, должны составлять менее 50% общего дохода с учетом VAT, с применимыми правилами начала деятельности. Проверьте также занятость, структуру владения и прочие условия, включая специальные положения для начинающих и малых налогоплательщиков. Одного намерения реинвестировать или удерживать прибыль три года недостаточно. Историческое изменение 2020 года не заменяет текущую редакцию и проверку условий.
Постоянные расходы, которые легко пропустить
Прокрутите таблицу по горизонтали, чтобы увидеть все столбцы. С клавиатуры используйте Tab и стрелки влево и вправо.
| Форма | Какие суммы запросить |
|---|---|
| Частная декларация | Платная помощь, подготовка данных и собственное время при необходимости; самостоятельная подача не делает все сопутствующие затраты нулевыми. |
| JDG | Письменная цена бухгалтерии и индивидуальные действующие социальные/медицинские обязательства для доступного режима. |
| Компания | Отдельно регистрационные сборы, внесенный капитал, бухгалтерия, годовая отчетность и основания страхования участника/правления. |
При условном годовом доходе 60 000 PLN подставьте реальные письменные цены учета и действующие индивидуальные страховые обязательства. Эта сумма не описывает большинство розничных трейдеров. Универсальной доли прибыли, которую съедает компания, нет. Внесение капитала не тождественно плате бухгалтеру или безвозвратному регистрационному сбору.
Ошибки при выборе формы
- Игнорировать обслуживание при небольшом доходе. Считайте реальные взносы, учет, налог компании и личные выплаты; без статистики «половина прибыли».
- Принимать регистрацию за подтверждение источника дохода. Исследуйте ст. 30b(4); интерпретация относится к описанным фактам, не гарантирует любую деятельность.
- Сравнивать только заголовочные ставки. Учитывайте доступный режим, вычеты, медицинское и социальное страхование, личные обстоятельства. Общего порога перехода между шкалой и линейным PIT в 150 000 PLN здесь нет.
- Планировать эстонский CIT без теста прошлого дохода, структуры и остальных условий.
- Менять форму без полного бюджета. Получите письменные объем и цену профессиональной помощи; ее стоимость и выгода не гарантируются.
Что подготовить перед решением
- Рассчитайте средний годовой доход forex за два полных календарных года. Сопоставьте его с годовым учетом, взносами и разовыми расходами каждой формы, затем с налогами. Среднее не является прогнозом или порогом права на режим.
- Проверьте квалификацию и полномочия специалиста по налоговой классификации или представительству. Дайте доходы, расходы, договоры и планы. Бухгалтер не лишен возможности действовать по допустимой процессуальной доверенности лишь из-за названия профессии.
- При неопределенной квалификации рассмотрите индивидуальную интерпретацию: полные факты, 40 PLN за отдельный случай/будущее событие, обычные три месяца и условный охват защиты.
- Разделяйте прибыль внутри компании и выплату владельцу. Документируйте действительное основание выплаты и обе налоговые стороны. Не заменяйте дивиденд фиктивным займом.
- Храните операции в течение года и сверяйте PIT-8C с реальными записями. Проверьте обязанность именно вашего брокерского лица выдавать форму; другие счета могут требовать самостоятельного расчета. Нет универсальных пяти минут ежемесячно или фиксированного числа часов на восстановление.
Связанные материалы: польское руководство PIT, налоги выплат prop-фирмы в Польше (на английском), торговля через польскую sp. z o.o., социальные взносы трейдера JDG, доход forex, безработица и медицинское страхование и PCC и forex. Более широкий порядок записей и расчетов: раздел налогов (на английском).
Исторический связанный материал: налоги и учет на ForexMechanics (на английском). Его ссылка сохранена для происхождения; полная повторная проверка содержания не заявляется.
Следующий шаг
Добавьте полный бюджет компании к сравнению правовой формы.
Проверьте понимание
A действительным образом передает все доли B. A остается членом правления, B не назначен. Каковы их роли?
Ответ и объяснения без JavaScript
Правильный ответ: A остается в правлении; B — участник.
B автоматически заменяет A в правлении.
Передача долей меняет собственника, но не является назначением. В модели назначения не было.
У A больше нет никакой роли.
Долей у A нет, но условие прямо сохраняет должность в правлении.
A остается в правлении; B — участник.
Это разные факты. Сами по себе они не решают ответственность по конкретному долгу; нужны дополнительные условия и документы.
Вопросы и ответы
Может ли налоговая иначе квалифицировать торговлю через JDG?
Да, значение имеют инструменты и фактическая деятельность, а не одна регистрация или собственный капитал. Ст. 30 b(4) признает указанные операции в предпринимательской деятельности. Полно опишите факты до подачи. Интерпретация доступна для состоявшегося или будущего события: 40 PLN за отдельный случай, обычные три месяца с процедурными оговорками. Ее защита условна, не является общим иммунитетом.
Начиная с какой прибыли sp. z o.o. имеет экономический смысл?
Общего порога нет. В заданной модели 200 000 PLN CIT 19% равен 38 000, полный дивиденд 162 000 добавляет 30 780 налога: всего 68 780, или 34.39%. Удержанные деньги остаются у компании. Отдельно установите право на режим, страхование, учет и план выплат. Типичная цена бухгалтерии и гарантированная выгода не обещаются.
Чем эстонский CIT отличается от классического?
У них разные условия и налоговые события. Классические 9% исключают капитальный источник, с квалификацией инструмента и исключениями ст.7 b. Эстонский CIT не облагает только дивиденды: ст.28 m охватывает скрытые прибыли и неделовые расходы. По ст.28 j указанные категории доходов прошлого года должны быть ниже 50% доходов сVAT, с правилами начала деятельности и всеми остальными условиями.
Какова личная ответственность при JDG и sp. z o.o.?
JDG не создает отдельного юридического лица, но взыскание с индивидуального или общего имущества требует соответствующих условий. Ст.151§4 в общем случае исключает ответственность участника по долгам компании; капитал не ограничивает каждое личное обязательство. Правление оценивается отдельно по ст.299 при безрезультатности взыскания, с установленными основаниями освобождения. Собственная торговля не отменяет эту норму.
Источники и пределы применения
- MF: исходный раздел CIT
Исходная ссылка сохранена; отдельное текущее официальное пояснение разделяет 19% и ограниченные 9%. Это не подтверждение режима конкретной фирмы.
- MF: исходный раздел PIT
Исходная ссылка сохранена. Выбранные ст. 30b(4), 30a и 30b исследованы в отдельно связанном действующем тексте, не все материалы портала.
- Biznes.gov.pl: исходное описание sp. z o.o.
Исходный контекст создания компании сохранен. Все страницы сервиса заново не проверялись; роли и ответственность сверены по выбранным статьям Кодекса.
- ZUS: исходный раздел страховых сумм
Исходный раздел сохранен, но универсальная сумма взносов 2026 не перенесена. Статус единственного участника отдельно проверен по ст. 8(6)(4) закона.
- ISAP: историческое изменение 2020 года
Историческое происхождение изменения сохранено; старое обозначение Polski Ład не используется как доказательство текущего режима. Не выполнен полный повторный разбор всех изменений.
- CIT: опубликованный сводный текст 2026
Прочитаны выбранные ст. 28j и 28m о входных условиях и налоговых событиях. Публикация содержит состояние на 18 марта 2026, не заменяет все последующие изменения.
- Кодекс торговых обществ: текущий текст
Прочитаны выбранные ст. 151, 154, 201, 202 и 299: доли, капитал, правление и отдельные условия ответственности. Не весь документ или решение о конкретном долге.
- Государственная услуга индивидуальной интерпретации
Прочитаны выбранные порядок, 40 PLN за отдельные факты/будущее событие, обычные три месяца и различие защиты до и после события. Заявление не подавалось.
- PIT: ст. 30b и 30a
Связанный сохраненный действующий текст: выбранное исключение ст. 30b(4), обычные 19% и отдельный дивиденд. Не индивидуальная квалификация и не все страницы.
- CIT: источники и заем
В связанном тексте прочитаны выбранные ст. 7b(1)(6)(b) об инструментах и исключении хеджирования, 12(4)(1) о займах с оговоркой капитализированных процентов. Ставка 19% не устанавливает право на любую форму.
- Социальное страхование: единственный участник
Прочитана выбранная ст. 8(6)(4) о категории единственного участника sp. z o.o. Иные основания, конкуренция оснований и конкретные суммы требуют отдельной оценки; не весь закон.
- Налоговая ординация: пределы защиты интерпретации
В связанном тексте прочитаны выбранные ст. 14k, 14l и 14m: применение ответа и различие событий до/после его получения. Не безусловный иммунитет и не весь закон.
- MF: классический CIT, ставки и ограничения
Официальный индекс показал выбранное пояснение 19% и 9% для некапитальных доходов с условиями. Полное новое чтение страницы не заявлено; конкретное право на ставку не подтверждено.
Польша, учебное сравнение PIT-38/JDG/sp. z o.o., а не российские ИП/ООО. Источник дохода и доступность режима зависят от фактов. Модели 200 000 PLN и дивиденда задают классический CIT19%/дивиденд19% польскому физическому лицу без освобождения/зачета/взносов/расходов/других доходов. Деньги компании не личные деньги. Заем настоящий документированный, без процентов и иных событий. Новый пример распределяет половину остатка; текущая разница не доказывает постоянную экономию. Передача долей не назначает правление и не решает ответственность за долг. Универсальные 9%, пороги прибыли, цены бухгалтерии, суммы взносов или имущественная неприкосновенность не обещаются. Только выбранные положения актов, не все редакции, изображения PDF или индивидуальная юридическая/налоговая консультация.