Управление риском: объем, выход, окна потерь и общая экспозиция
План риска связывает размер отдельной позиции с экспозицией и способностью всего счета переносить потери. Он фиксирует предположения, пределы и действия до получения результата. Четыре области ниже упорядочивают решения, но не гарантируют прибыль или защиту от любого убытка. Раздел управления риском на английском развивает эти вопросы.
Те же убытки в разных окнах измерения
В условном журнале два чистых убытка по закрытым позициям: 100 PLN в 23:55 и 200 PLN в 00:05. Других результатов и денежных потоков нет. Одна часовая зона. В 00:10 лимит 250 PLN проверяют двумя способами: за новый календарный день либо за последние 30 минут, с 23:40 до 00:10. Название лимита без границ еще не определяет измерение.
На узком экране прокрутите схему по горизонтали.
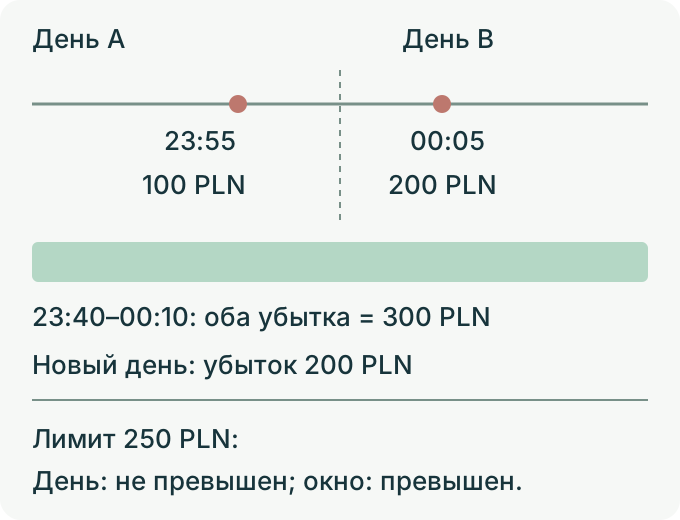
За новый день учтены 200 PLN, предел 250 не превышен. В скользящем окне оба убытка дают 300 PLN, на 50 PLN больше предела. Оба регистра верны при своих определениях. Запишите начало и конец, часовую зону и состав результата. Выражение «дневной лимит» само не устанавливает сброс в полночь. Универсальный вариант здесь не выбирается: правила согласуют до результатов.
Убыток и достижение порога разорения
Вероятность убыточной сделки отличается от вероятности достижения определенной границы разорения. Сначала задайте границу: например, невозможность выполнить обязательства или выбранный нижний уровень капитала. Один процент потери сам не определяет разорение или способность когда-либо восстановить счет.
На условном счете 10 000 EUR потеря 200 EUR равна 2%, потеря 5 000 — 50%. После второй для возвращения к прежнему балансу нужен рост оставшихся 5 000 на 100%, если денежных потоков нет. Первая потеря не обязательно мала для владельца, вторая сама не доказывает конец торговой деятельности. Их оценивают относительно обязательств и финансовой способности переносить убыток.
Проверка. Измерьте наибольшую просадку от пика до следующего минимума и сопоставьте с записанными пределами. Большая просадка — повод проверить объемы, исполнение и предположения стратегии. Ее процент сам не диагностирует, какое правило нарушено. Уровень выбирают по финансовой способности и проверенным рискам, а не по универсальному диагнозу «20%» или «50%».
Четыре взаимосвязанные проверки
Размер позиции, процедура выхода, окна измерения и совокупная экспозиция дополняют друг друга. Они описывают управление решением, а не доказывают преимущество стратегии. Четыре выполненных пункта не исключают катастрофического исхода.
- Размер позиции. Выберите и запишите долю для планирования. Рассчитайте объем по текущим средствам, расстоянию стопа, стоимости пипса и расходам. В идеализированной модели ровно 1% потери от оставшихся средств в каждой сделке десять убытков подряд оставляют 0.99¹⁰ ≈ 90.4382% начального капитала. В реальном исполнении потеря может превышать план; частота серий зависит от стратегии. Разбор правила одного процента.
- Процедура выхода. Если план использует стоп в платформе, проверьте принятие ордера, сторону котировки для триггера и механизм исполнения. Намерение закрыть вручную может не быть выполнено, но это не устанавливает частоту потери счетов. Размещение выхода относится к выбранной стратегии, а не к универсальному правилу рисунка графика.
- Пределы и окна потерь. Укажите базу капитала, календарные или скользящие границы, часовую зону и включение открытого результата. Опишите действия и для уже открытых позиций, и для ожидающих инструкций, и для новых сделок. Закрытие приложения не закрывает экспозицию счета. Порог не гарантирует остановку убытков точно на своем уровне.
- Общая экспозиция. Длинные EUR/USD, GBP/USD, AUD/USD и NZD/USD содержат короткую долларовую сторону. Но остальные валюты различаются и движения не обязаны совпадать. Запишите направление, номинал и чувствительность в валюте счета; рассмотрите совместные неблагоприятные сценарии. Несколько символов не доказывают диверсификацию. Корреляции валютных пар раскрывают различие.
В MT5 обычный стоп активирует закрывающую рыночную операцию: ее цена может отличаться от уровня, а исполнение временно не состояться. Разрывы цен и расходы увеличивают потерю сверх бюджета. Временное вмешательство ESMA 2018 года для розничных CFD включало группы плеча, закрытие по счету и защиту отрицательного баланса. Текущие национальные нормы, категория клиента и договор определяют сферу защиты. Она не гарантирует цену стопа или сохранение внесенных денег. Задавайте пределы до входа, затем сверяйте с фактическим исходом.
Разные базы просадки и восстановления
При отсутствии денежных потоков после точного относительного падения d восстановление требует роста d / (1 − d) от остатка. После потери 20%, 30%, 50% и 80% нужно соответственно 25%, около 42.86%, 100% и 400%. Снижение с 10 000 до 8 000 — 20%, а обратные 2 000 / 8 000 — уже 25%. Формула не прогнозирует вероятность и длительность восстановления.
Смена базы объясняет асимметрию. Она не выбирает универсальную красную линию 20% и не доказывает, что одна величина важнее любой цели дохода. Определите допустимый уровень по финансовой способности и полной модели риска, включая действия с открытой позицией. Измерение максимальной просадки рассматривает учет пика и минимума.
Фиксированная сумма риска и меняющаяся база
Зададим независимый условный счет 20 000 EUR: ровно 90 выигрышей по +1.5 R и 110 потерь по −1 R, без расходов. Сравним постоянную денежную единицу риска 200 EUR и пересчет риска как 1% текущих средств перед каждой сделкой. Это заданные двоичные исходы, не личная история названного трейдера и не будущая вероятность выигрыша.
При фиксированных 200 EUR результат равен 90 × 1.5 − 110 = 25 R, то есть 5 000 EUR, или 25% начальных 20 000. При точном риске 1% от текущей базы множитель для тех же исходов равен 1.015⁹⁰ × 0.99¹¹⁰: рост около 26.42%. В этих узких предположениях число исходов определяет конечные средства, а порядок меняет просадку по пути. Реальные расходы, разные размеры исходов и округление объема требуют дополнительных данных.
Какие понятия не заменяют управление риском
Различайте плановую потерю, плечо, математическое ожидание и открытый результат. Плечо описывает отношения экспозиции, капитала и маржи, а потери зависят от фактических позиций и изменения их цен. Ожидание относится к распределению исходов; ограничения риска — к способности выдерживать экспозицию. Открытый результат влияет на текущие средства и просадку, поэтому его нельзя исключать из картины риска только потому, что позиция не закрыта.
Что записать для следующего решения
- Денежный бюджет. Зафиксируйте базу и долю. Для указанной единицы лота разделите бюджет на произведение расстояния стопа и стоимости пипса, затем учтите расходы, шаг объема и другие позиции. Пример 1% не является персонально подходящей долей или гарантией предельного убытка.
- Выходную инструкцию. Сохраните триггер, принятое состояние и политику исполнения. Разберите разрыв цен и возможный отказ операции. Отправка не доказывает исполнение по требуемой цене.
- Порядок пересмотра просадки. Назовите ряд счета, пик, окно и учет денежных потоков. Выберите действия по способности переносить убыток и экспозиции, а не по универсальному порогу 20% или недельной паузе.
- Карту валютных сторон. Запишите суммы и направления наряду с символами. Общий риск USD способен увеличить потери, но движение DXY не закрывает каждый ордер автоматически. Проверяйте требования маржи и совместные сценарии: три длинные позиции не являются одной тождественной сделкой.
Включается ли событие ровно в начало окна?
Дополнительный независимый вариант: к прежним убыткам 100 PLN в 23:55 и 200 PLN в 00:05 добавлен чистый убыток 60 PLN ровно в 23:40. Время оценки 00:10, других событий нет. Только для этого сравнения зададим иной предел 325 PLN, сохраняя исходный пример с пределом 250 отдельно.
Правило A использует окно (23:40, 00:10]: левую границу не включает, правую включает. Учтено 300 PLN, предел 325 не превышен. Правило B использует [23:40, 00:10], включая обе границы: 60 + 100 + 200 = 360 PLN, превышение 35 PLN. Оба варианта измеряют последние 30 минут по заданным границам, но событие точно на старте учитывают по-разному. Запись длительности без правила включения границы недостаточна. Это упражнение по определению показателя, не универсальное правило брокера или рекомендация лимита.
Дальнейший шаг: совместная экспозиция и хвост потерь
Далее добавьте анализ совместной экспозиции и хвоста потерь к точно заданному окну.
Проверьте понимание
Чистые убытки: 100 PLN в 23:55 и 200 PLN в 00:05. В 00:10 проверьте предел 250 PLN за последние 30 минут. Каков итог?
Ответ и объяснения без JavaScript
Правильный ответ: 300 PLN, на 50 больше предела.
200 PLN: счетчик обнулился в полночь.
Это относится к новому календарному дню, а не к заданному скользящему окну, включающему 23:55.
100 PLN: второй убыток относится к завтрашнему дню.
Время 00:05 уже входит в оцениваемое окно. Этот убыток нельзя пропустить.
300 PLN, на 50 больше предела.
Окно 23:40–00:10 включает оба убытка: 100 + 200 = 300; 300 − 250 = 50 PLN.
Вопросы и ответы
Чем отличаются вероятность убытка и риск разорения?
Убыток — неблагоприятный результат. Риск разорения — вероятность достижения определенной границы неудачи или капитала при заданных предположениях. Просадка 50% требует роста остатка на 100% без денежных потоков, но один процент не определяет разорение и не доказывает возможность или невозможность восстановления.
Почему проценты просадки и восстановления несимметричны?
Рост считают от меньшей базы после потери. С 10 000 до 8 000 — падение 20%, а 2 000 / 8 000 — восстановление 25%. После 50% требуется 100%, после 80% — 400%. Это тождество не выбирает допустимую просадку и не прогнозирует восстановление.
Какие четыре области включает этот план управления риском?
Размер позиции, правила выхода, процедура измерения потерь в окнах и общая экспозиция. Опишите базу, предположения, принятое состояние ордера и действия с имеющимися позициями. Обычный стоп может исполниться хуже плана, а пары с USD имеют общую сторону, оставаясь разными позициями. Ни фиксированный дневной процент, ни четыре пункта не гарантируют защиту.
Источники и пределы применения
- Van Tharp Institute: биографическая библиография
Биографическая исходная ссылка о книгах и подходе к размеру позиции. Книги здесь не выдаются за прочитанные целиком или доказательство прибыльности.
- BIS: валютное обследование 2022 года
Исторический источник структуры и оборота, не текущая статистика результатов стратегии.
- ESMA: роль европейского регулятора
Описание роли органа; само не устанавливает условия любого счета или мировую норму риска.
- KNF: публичные предупреждения
Объяснение предупреждений и необходимости дополнительной проверки. Отсутствие компании в списке не гарантирует защиту.
- CME Group: The 2% Rule
Образовательная статья прямо называет порог 2% произвольным. Она не доказывает универсально безопасную долю или частоту серий убытков.
- MetaTrader 5: основные принципы торговли
Типы инструкций, принятые состояния, условия стопа и рыночная операция после активации. Документация не гарантирует цену исполнения и не проверяет стратегию.
- ESMA: временные меры по CFD, 1 июня 2018 года
Историческое применение с 1 августа 2018 года, группы плеча, закрытие по счету и защита отрицательного баланса. Временная сфера, не текущая всемирная норма.
Примеры EUR и PLN условные, без выбора страны для читателя. Меры ESMA 2018 года имеют историческую сферу; текущий счет определяют национальные правила, компания и договор.