Как рассчитать объем позиции: бюджет, стоп и стоимость пипса
Представим счет с 2 500 USD и позицию EUR/USD в один стандартный лот. Неблагоприятное движение на 30 пипсов означает ценовой убыток 300 USD, или 12% начальных средств, до отдельных расходов. Объем, подставленный по умолчанию в окне ордера, не является вашим бюджетом риска. Сначала определите допустимую расчетную потерю, расстояние до стопа и стоимость пипса, затем проверьте разрешенный объем.
Выбранная доля капитала — исходное условие расчета
В учебных примерах выберем 1% указанной базы капитала как бюджет ценового убытка. От 10 000 USD это 100 USD. Процент — условие модели, а не универсальная рекомендация или гарантия окончательного убытка. Укажите, используете ли вы баланс или текущие средства счета с плавающим результатом (Equity); обязательства и риск других позиций оцените отдельно.
Пусть каждый из десяти последовательных убытков точно равен выбранной доле оставшегося капитала. Пополнений, снятий и дополнительных расходов нет. При 1% останется 0.99¹⁰ ≈ 90.438% начальной суммы, просадка — 9.562%. При 5% останется 0.95¹⁰ ≈ 59.874%, просадка — 40.126%; при 10% останется 0.90¹⁰ ≈ 34.868%, просадка — 65.132%. Чтобы вернуться к исходной сумме, оставшийся капитал должен вырасти примерно на 10.573%, 67.018% и 186.797% соответственно. Это арифметика условных последовательностей, а не прогноз серии проигрышей или восстановления.
Лоты и стоимость одного пипса
Сначала установите единицы инструмента. В обычном валютном соглашении стандартный лот — 100 000 единиц базовой валюты, мини-лот 0.10 — 10 000, микро-лот 0.01 — 1 000. Название «нано» не доказывает, что доступен объем 100 единиц. Размер контракта, минимальный объем и шаг могут быть другими: сверяйтесь со спецификацией конкретного символа.
| Размер | Базовые EUR | USD за пипс всей позиции |
|---|---|---|
| Стандартный лот, 1.00 | 100 000 | 10.00 |
| Мини-лот, 0.10 | 10 000 | 1.00 |
| Микро-лот, 0.01 | 1 000 | 0.10 |
| 100 единиц, только если доступны | 100 | 0.01 |
При контракте 100 000 EUR на лот стоимость пипса одного лота составляет 100 000 × 0.0001 = 10 USD до отдельных расходов. У USD/JPY в нашем соглашении пипс равен 0.01 JPY/USD: один лот 100 000 USD дает 1 000 JPY за пипс. При отдельном условном пересчете 150 JPY за USD это 1 000 / 150 ≈ 6.6667 USD. Не переносите долларовую стоимость EUR/USD на все пары. Для других контрактов важны их собственные размер, шаг цены, денежная стоимость тика и режим расчета.
Стоимость пипса позиции или одного лота?
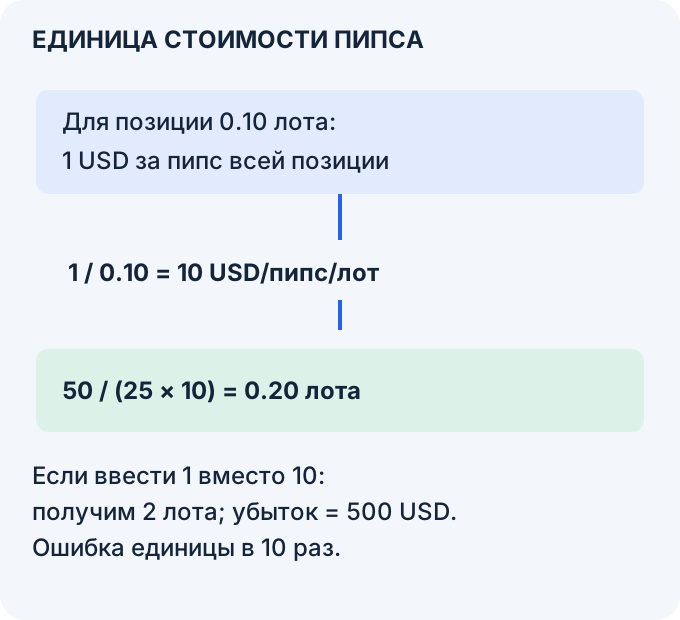
Проверьте единицу, а не только число. При бюджете 50 USD и расстоянии 25 пипсов верно 50 / (25 × 10) = 0.20 лота. Если вместо 10 ввести стоимость пипса всей маленькой позиции, то 50 / (25 × 1) = 2 лота. Реальная ценовая потеря при заданном точном исполнении будет 2 × 25 × 10 = 500 USD — в десять раз больше бюджета. Обычный стоп-лосс сам по себе не гарантирует сохранение этого бюджета.
Формула объема и отдельная проверка расходов
У простой модели три входных величины: выбранная база капитала, умноженная на выбранную долю; расстояние от входа до стопа в пипсах; стоимость одного пипса одного лота в валюте счета. Формула: лоты = бюджет ценового убытка / (расстояние в пипсах × стоимость пипса на лот). Полученную верхнюю границу округлите вниз до разрешенного шага и сравните с минимумом. Дополнительно проверьте максимальный объем, общие ограничения и доступную маржу.
В отдельном расширении из польского источника общий бюджет — 100 USD, расстояние — 30 пипсов, стоимость пипса — 10 USD/пипс/лот, фиксированный расход — 10 USD, переменный — 6 USD на лот. Для объема q условие такое: 300q + 6q + 10 ≤ 100. Значит q ≤ 90/306 ≈ 0.29412. При шаге 0.01 выбираем не более 0.29 лота: модель дает 98.74 USD. Объем 0.30 дает 101.80 USD и превышает бюджет. Здесь заданы исполнения и платежи; худшая цена выхода или дополнительные начисления изменят результат.
Три расчета: счет в долларах, счет в евро и пара с иеной
Счет в USD. Условный лонг EUR/USD открыт по 1.1234, стоп задан на 1.1204: расстояние 30 пипсов. От базы 10 000 USD выбран 1%, то есть 100 USD. Контракт — 100 000 EUR на лот, стоимость пипса — 10 USD на лот. Получаем 100 / (30 × 10) = 0.333… лота. При шаге 0.01 округляем вниз до 0.33 лота, или 33 000 EUR. Точный выход на указанном расстоянии дает 99 USD ценового убытка до отдельных расходов.
Отдельная условная маржинальная модель «номинал / 30» для 33 000 EUR дает 1 100 EUR маржи, или 1 235.74 USD при заданном пересчете 1.1234. Это арифметическое допущение, а не описание действующих правил для любого читателя. Историческое вмешательство ESMA 2018 года и текущие национальные правила для розничных CFD — разные контексты. Фактическая категория инструмента, провайдер, статус клиента и метод маржи требуют отдельной проверки. Маржа не ограничивает убыток.
Отдельный счет в EUR. База 10 000 EUR и выбранный 1% дают 100 EUR. Условный курс пересчета фиксирован: 1.0800 USD/EUR, расходы равны нулю. Пипс одного лота равен 10/1.08 EUR. Без промежуточного округления: 100 / (30 × 10/1.08) = 0.36 лота точно. При этих допущениях ценовая потеря за 30 пипсов — 100 EUR. Реальный курс пересчета при закрытии может отличаться; предел фактического убытка этим не установлен.
Отдельный USD/JPY. Контракт — 100 000 USD, пипс — 0.01 JPY/USD, фиксированный пересчет — 150 JPY/USD. Пипс одного лота равен 1 000/150 USD. Бюджет 100 USD и стоп в 40 пипсов дают 0.375 лота до округления. При шаге 0.01 это 0.37 лота и приблизительно 98.6667 USD ценовой потери. Сохраняйте полную точность: не подставляйте заранее округленные 6.67. Итог зависит от фактического исполнения, пересчета и расходов.
Когда минимальный объем уже слишком велик
Дополнительный условный случай связывает минимум с расходами. Пусть база — 500 USD, выбран 1%, общий бюджет — 5 USD; стоп — 30 пипсов, пипс одного лота — 10 USD. Разрешены объемы от 0.01 лота с шагом 0.01. Зададим отдельную фиксированную плату 2 USD за весь цикл сделки и переменную плату 1.50 USD на лот. Это вымышленные условия, а не тариф провайдера.
Тогда 300q + 1.50q + 2 ≤ 5, откуда q ≤ 3/301.50 ≈ 0.00995025. Минимум 0.01 уже дает 3 + 0.015 + 2 = 5.015 USD, больше 5. Разрешенного положительного объема в этой модели нет. Округлить вверх и назвать это «1%» нельзя. Для сравнения, при отдельной базе 600 USD бюджет 1% равен 6 USD: q ≤ 4/301.50 ≈ 0.013267; объем 0.01 дает те же 5.015 USD, а 0.02 — 8.03 USD и не подходит. Необходимость соблюсти минимум не является основанием увеличить риск или внести дополнительные деньги.
Без этих двух расходов исходный пример для 500 USD дает 5 / (30 × 10) = 0.01666… лота. При указанном шаге это 0.01 лота, 3 USD ценовой потери, или 0.6% базы. Противоречия нет: в двух расчетах разные явно заданные расходы. Даже подходящий расчетный объем не гарантирует точное исполнение стопа.
Что проверить в следующем учебном расчете
- Минимум и шаг. Найдите их в спецификации. Если минимальный объем не укладывается в выбранный бюджет при выбранном стопе, пропустите сделку или изучите другую подходящую спецификацию на демосчете. Не повышайте процент только ради прохождения минимума.
- Стоимость пипса и ее условия. Запишите размер контракта, определение пипса, валюту счета и курс пересчета рядом с расчетами стандартного, мини- и микро-лота. При изменении входных данных обновите значения; заученное число не становится постоянной спецификацией.
- План и факт. Для каждой учебной сделки сопоставьте базу капитала, выбранную долю, запрошенный стоп, исполненный объем, фактический выход и расходы. Оцените отклонение от заявленного плана. Не называйте любое значение выше 1% ошибкой без учета принятого плана: процент здесь был учебным условием, а расстояние до стопа не было окончательным результатом.
Проверьте понимание
В условной линейной модели пипс всей позиции 0.10 лота стоит 1 USD. Калькулятор требует USD за пипс на один лот. Какое число нужно ввести?
Ответ и объяснения без JavaScript
Правильный ответ: 10.
1.
1 USD за пипс относится ко всей позиции 0.10 лота. Для поля на один лот нужно в десять раз большее значение.
0.10.
0.10 — объем позиции в лотах, а не требуемая денежная стоимость пипса на один лот.
10.
Разделите стоимость пипса позиции на объем: 1 / 0.10 = 10 USD за пипс на лот. Это соответствует единице поля.
Вопросы и ответы
Можно ли применить расчет к счету 500 USD?
При выбранном 1% бюджет равен 5 USD. Без расходов при стопе 30 пипсов и 10 USD за пипс на лот получится 0.01666… лота; если минимум и шаг равны 0.01, округление вниз дает 0.01 лота и 3 USD, или 0.6% базы. Но доступность такого объема и расходы надо проверять: дополнительный пример с платой 2 USD плюс 1.50 USD на лот уже не допускает положительного объема в бюджете 5 USD. Универсального порога пригодности счета 500 USD нет.
Стоит ли повышать процент ради особенно убедительной идеи?
Уверенность сама по себе не меняет формулу и не доказывает преимущество. Даже условная доля успешных исходов 65% оставляет долю неуспешных 35%; это не обещает ровно 35 проигрышей в следующих 100 сделках или равномерного их распределения. Статья не устанавливает автоматического разрешения рисковать более 2% после нескольких месяцев торговли. Выбор бюджета требует отдельного обоснования и учета совокупных рисков.
Как пересчитать пипс USD/JPY в EUR?
При условных 100 000 USD на лот и пипсе 0.01 JPY/USD получаем 1 000 JPY. При 150 JPY/USD это 1 000/150 ≈ 6.6667 USD; при отдельном EUR/USD 1.09 — (1 000/150)/1.09 ≈ 6.1162 EUR, округленно 6.12 EUR. Оба курса заданы для примера, а не постоянны. Сохраняйте полную точность до последнего шага и проверьте реальные спецификацию и пересчет.
Почему нельзя просто округлить объем вверх до минимума?
Минимум ограничивает допустимые заявки, но не увеличивает ваш бюджет. В дополнительном примере минимальные 0.01 лота вместе с заданными расходами дают 5.015 USD при бюджете 5 USD. Поэтому подходящего положительного объема нет. При этих условиях следует отказаться от сделки, а не считать превышение нулевым.
Источники и пределы применения
- MQL5: свойства торгового символа
Официальная документация: размер контракта, стоимость и размер тика, минимальный и максимальный объем, шаг и общее ограничение объема описаны отдельными свойствами. Они не задают единый размер контракта для всех инструментов.
- MQL5: предварительный расчет результата OrderCalcProfit
Официальное описание предварительной оценки результата по направлению, объему и ценам. Результат возвращается в валюте счета и может меняться с рыночными условиями. Код не запускался; функция не представлена как гарантия фактического исполнения.
- MetaTrader 5: ордер, сделка и позиция
Официальное различие между распоряжением, исполненной сделкой и позицией. Запрошенный объем и подтвержденное исполнение — разные величины.
- Van K. Tharp Institute: исходная биографическая ссылка
Сохранена исходная ссылка на биографию и методологию определения размера позиции. При текущей проверке текст через доступный веб-инструмент недоступен; полная свежая проверка этой страницы не заявляется.
- Van K. Tharp / McGraw-Hill: Trade Your Way to Financial Freedom
Сохранена исходная библиография книги и ISBN 978-0-07-147871-7. Страница издателя недоступна через инструмент проверки; платная глава целиком не читалась. Книга не служит подтверждением гарантированного риска или универсального порога 1%.
Учебные условные расчеты линейных валютных контрактов; язык статьи не устанавливает страну проживания или правовой статус читателя. Действующие правила провайдера, доступность услуги, лицензия, налоги и конкретный счет не проверялись. Исторический контекст ESMA 2018 года отделен от заданной арифметической модели маржи.