Сортино и Шарп: цель, изменчивость и величина потерь
Один ряд доходностей может давать разные коэффициенты Шарпа и Сортино: первый оценивает изменчивость разностей с ориентиром, второй — недостижение выбранной цели. Числители совпадут только при совпадении цели и ориентира. Ни одно число не доказывает безопасность стратегии.
Что именно делится в каждой формуле
Для каждого одинакового периода образуйте разность d = r − b: доходность стратегии минус доходность выбранного ориентира. Исторический Шарп = среднее(d) / стандартное отклонение(d). Для Сортино числитель — средняя доходность относительно заданной цели, а знаменатель — нижнее отклонение относительно этой цели. Разные цель и ориентир меняют не только знаменатели. Укажите частоту, единицы, соглашение об отклонении и годовой пересчет, если он применяется.
Стандартное отклонение использует квадраты расстояний от среднего. Равные по модулю положительная и отрицательная доходности вносят равный вклад только при равных расстояниях от этого среднего. Нижнее отклонение использует недостижение цели, а не расстояние от среднего. Ни одна из двух характеристик не описывает весь риск.
Проверка для соглашения со всеми периодами: для каждой строки вычислите min(r − цель, 0), возведите в квадрат, сложите квадраты, разделите на полное число N и извлеките квадратный корень. Доходность на уровне цели или выше вносит ноль, но остается в N. Меньший знаменатель относительно обычного отклонения сам не доказывает благоприятной асимметрии: важно положение цели.
Когда существует простая связь знаменателей
Для нормальной генеральной совокупности с положительным стандартным отклонением σ и целью точно на ее среднем нижнее отклонение со всеми периодами равно σ/√2. Симметрия нормальной плотности делит второй момент относительно среднего поровну: нижняя половина дает σ²/2. При цели ниже или выше среднего связь меняется. Это утверждение о генеральной совокупности, а не обещание точного равенства в конечной выборке.
В этом специальном случае числитель Сортино равен нулю. Если ориентир Шарпа также равен среднему, его числитель тоже нулевой. Поэтому связь знаменателей не превращает ненулевой Сортино в универсальные «1.4 × Шарп». Ни симметрия, ни название фонда или стратегии не доказывают нормальность доходностей и одинаковый рейтинг.
Почему оценки могут разойтись
В асимметричном вымышленном ряду полная изменчивость и недостижение цели по-разному используют наблюдения. Название «следование за трендом» не устанавливает фактическое распределение, долю прибыльных месяцев или обычное отношение двух коэффициентов.
Большой положительный результат влияет на среднее и стандартное отклонение. В сумму квадратов недостижения он вносит ноль лишь при достижении цели, сохраняясь в полном числе наблюдений. Итоговое влияние на каждый коэффициент рассчитывают по всему ряду; это не автоматический штраф за прибыль.
Редкий крупный убыток меняет среднее и оба знаменателя. Гладкая предыдущая выборка могла его не содержать, но коэффициенты не сообщают его будущую частоту. Сравните все входные числа до и после убытка, не предполагая, что Сортино всегда падает быстрее или определенный стиль теряет фиксированный процент.
Двенадцать месяцев: один ряд, два расчета
Заданы двенадцать вымышленных чистых месячных доходностей: четыре по 2%, четыре по 5%, две по 15%, одна −2% и одна −4%. Сумма равна 52 п.п., арифметическое среднее — 13/3%, примерно 4.3333% в месяц. Сумма не является годовой доходностью с капитализацией. Постоянные ориентир и цель — ровно одна треть процента за каждый месяц, а не округленные 0.33% и не текущая ставка. Тогда оба числителя равны ровно 4 п.п. Выборочное стандартное отклонение делится на 11, нижнее — на все 12 наблюдений. Годового пересчета здесь нет.
| Величина | Расчет |
|---|---|
| Сумма и среднее | 52 п.п.; среднее 4.3333% в месяц. Сумма не является годовой сложной доходностью. |
| Ориентир и цель | Ровно 1/3% в каждом месяце; оба числителя равны 4 п.п. |
| Выборочное отклонение разностей | √[(1082/3)/11] ≈ 5.726070 п.п. |
| Шарп | 4 / 5.726070… ≈ 0.698559 за месяц |
| Нижнее отклонение | √[((7/3)² + (13/3)²)/12] ≈ 1.420746 п.п. |
| Сортино | 4 / 1.420746… ≈ 2.815423 за месяц |
| Отношение Сортино к Шарпу | Около 4.0303 только для этого вымышленного набора. |
Сумма квадратов отклонений от среднего равна 1082/3 в квадратных процентных пунктах. Только −2% и −4% ниже цели: недостижения −7/3 и −13/3 п.п. Высокий Сортино этого набора связан с малым нижним знаменателем. Двенадцать месяцев и всего два недостижения дают ограниченные сведения о будущих крупных потерях. Фиксированные 36 месяцев тоже не обеспечивают достаточность: важны охват условий, зависимость и отбор.
Что полезно частному трейдеру
Сортино отвечает на вопрос о недостижении выбранной цели, Шарп — об изменчивости разностей с ориентиром. Планируемый стоп-риск 1% не ограничивает фактическую потерю, а заданное отношение потенциальной прибыли к риску не устанавливает реализованное распределение. Показывайте просадки, крупные убытки, размер позиций и расходы вместе с любым коэффициентом.
Для сравнения результатов Шарп широко используется, но реализации различаются по частоте, ориентиру, расходам и пересчету. Сопоставляйте одинаковые определения. Сортино дополняет оценку недостижения цели; ни один не является единственной допустимой мерой сравнения классов активов.
Удвоение амплитуды без изменения коэффициентов
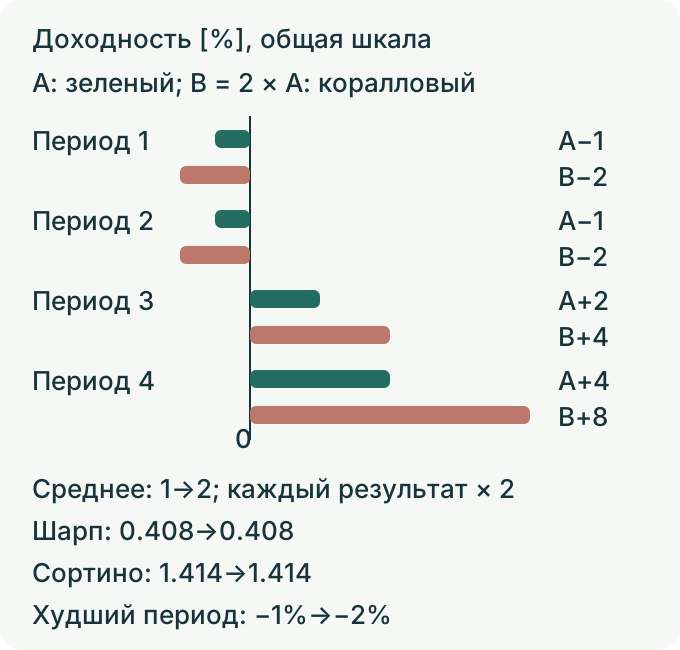
Чистые вымышленные доходности A: −1%, −1%, +2%, +4%. B удваивает каждую: −2%, −2%, +4%, +8%. Цель и ориентир в обоих случаях 0%. Среднее и оба отклонения удваиваются; отношения остаются теми же, а худший убыток отдельного периода увеличивается вдвое. Прокрутите схему, чтобы прочитать подписи.
Полосы B вдвое длиннее на одной шкале. Среднее A — 1%, выборочное отклонение — примерно 2.4495 п.п., нижнее — 0.7071 п.п. У B соответственно 2%, 4.8990 и 1.4142 п.п. Поэтому Шарп примерно 0.4082, Сортино — 1.4142 в обоих рядах. Дополняйте эти числа размером экспозиции и потерями в единицах своего счета.
| Ряд | Среднее | Выборочное отклонение | Нижнее отклонение | Шарп | Сортино |
|---|---|---|---|---|---|
| A | 1% | 2.4495 п.п. | 0.7071 п.п. | 0.4082 | 1.4142 |
| B | 2% | 4.8990 п.п. | 1.4142 п.п. | 0.4082 | 1.4142 |
Предположения: четыре заданные чистые доходности, B = 2 × A; одинаковые нулевые цель и ориентир. Для Шарпа используется выборочное отклонение с делителем 3, для нижнего отклонения — делитель 4. Годового пересчета нет. Масштабируются данные; реальное плечо, расходы и исполнение не объявляются линейными.
Определения и ограничения: Уильям Ф. Шарп: The Sharpe Ratio, 1994; Дебора Кидд / CFA Institute: The Sortino Ratio, 2012. Числа обоих примеров заданы.
Та же амплитуда, но сложный результат
Применим те же четыре чистые доходности A и B последовательно к отдельным вымышленным счетам с началом 100 условных единиц. Внешних поступлений и снятий нет; расходы уже включены в чистые доходности и повторно не вычитаются. После каждого периода умножаем средства на (1 + доходность/100). A: 100 → 99 → 98.01 → 99.9702 → 103.969008. B: 100 → 98 → 96.04 → 99.8816 → 107.872128. Максимальная просадка по начальной точке и концам этих периодов равна 1.99% у A и 3.96% у B. Последняя величина не равна удвоенным 1.99%: это было бы 3.98%. Итоговые доходности с капитализацией — 3.969008% и 7.872128%; вторая также не равна удвоенной первой, 7.938016%. Разница составляет −0.065888 процентного пункта. Неизменность двух коэффициентов и удвоение отдельных доходностей не означают точного удвоения сложного результата или просадки. Это заданное преобразование данных, а не модель реального плеча, исполнения или потерь внутри периода.
| Точка | Доходность A | Доходность B | Средства A | Средства B |
|---|---|---|---|---|
| Начало | — | — | 100 | 100 |
| 1 | −1% | −2% | 99 | 98 |
| 2 | −1% | −2% | 98.01 | 96.04 |
| 3 | +2% | +4% | 99.9702 | 99.8816 |
| 4 | +4% | +8% | 103.969008 | 107.872128 |
Четыре ошибки интерпретации
- Короткое окно. Ни 12, ни 36 месяцев сами не доказывают надежность. Укажите окно, частоту, число наблюдений и ограничения выборки.
- Изменчивость вместо просадки. Коэффициенты используют указанную частоту доходностей, не обязательно месячную. Максимальная просадка — наибольшее снижение от предшествующего пика в выбранном ряду средств и окне. Для коэффициента Кальмара также проверьте определение годового результата. Отношение не является пределом потерь.
- Высокий Сортино как безопасность. Он описывает наблюдавшееся недостижение цели. Выборка могла не содержать большой потери или падения внутри периода. Малый знаменатель создает большое частное; нулевой делает его неопределенным, а не гарантированно безопасным.
- Необъявленные цель и ориентир. Согласуйте валюту, единицы и периоды. Ставка центрального банка или годовая облигационная доходность не превращается автоматически в реализованную доходность подходящего актива за месяц. Изменение ориентира меняет разности Шарпа, изменение цели — недостижения Сортино.
Что сохранить перед сравнением
- Документируйте чистые доходности с корректным учетом взносов, снятий и расходов. Запишите частоту, ориентир Шарпа, цель Сортино и знаменатели. При нижнем отклонении здесь усредняются квадраты недостижений по всем периодам.
- Согласуйте окна, затраты, частоту, ориентир, цель и соглашение об отклонении. Не вводите универсальные розничные оценки качества и не выводите асимметрию из якобы типичного множителя 1.3–2.
- После потери сопоставьте весь ряд, числитель и знаменатель до и после нее. Изменение выборочного показателя не раскрывает полное будущее распределение.
- Добавьте траекторию средств и просадки. Кальмар связывает заданную годовую меру доходности с максимальной просадкой указанного окна. Еще один коэффициент сам не подтверждает стратегию.
Дальнейшее чтение: Коэффициент Шарпа — формула и ориентиры; Коэффициент Сортино — нижнее отклонение и интерпретация; Коэффициент Кальмара — связь с просадкой. Максимальная просадка описывает траекторию потерь, которую эти отношения не восстанавливают.
Следующий шаг
Добавьте к сравнению коэффициентов величины потерь в хвосте распределения.
Проверьте понимание
A = [−1, −1, 2, 4]%, B = 2 × A. Цель и ориентир нулевые, соглашения одинаковы. Что меняется?
Ответ и объяснения без JavaScript
Правильный ответ: Коэффициенты прежние, а наибольший убыток периода удваивается.
Оба коэффициента удваиваются.
Среднее и соответствующие отклонения удваиваются одновременно, поэтому их отношения не меняются.
Коэффициенты прежние, поэтому убыток одного периода тоже прежний.
Худшая доходность меняется с −1% на −2%. Неизменность отношений не означает неизменности амплитуды.
Коэффициенты прежние, а наибольший убыток периода удваивается.
При удвоении каждого результата среднее и оба отклонения растут вдвое. Отношения остаются теми же, но отдельная потеря увеличивается.
Вопросы и ответы
В чем главное математическое различие Шарпа и Сортино?
Могут различаться и числитель, и знаменатель. Шарп использует разности с сопоставимым ориентиром и их стандартное отклонение; Сортино — цель и нижнее отклонение. В соглашении со всеми периодами наблюдения на уровне цели и выше вносят ноль, но остаются в числе N. Равные по модулю положительные и отрицательные доходности не обязательно равноудалены от среднего.
Когда оба коэффициента дают близкую оценку?
Для вывода связи нужно задать распределение, цель и ориентир. В нормальной генеральной совокупности при цели на среднем нижнее отклонение равно σ/√2, но числитель Сортино тогда нулевой. Симметрия сама не делает ненулевой Сортино постоянными 1.4 × Шарп и не гарантирует одинакового рейтинга.
Почему следование за трендом выглядит хуже по Шарпу и лучше по Сортино?
Это не обязательный результат. Большая положительная доходность меняет среднее и полную изменчивость, а в нижнее отклонение вносит ноль при достижении цели. Вычислите оба отношения по всему сопоставимому ряду. Название стиля, планируемый стоп и целевая выплата не устанавливают фактического распределения.
Какой показатель сообщать частному трейдеру Forex?
Выбирайте показатели под вопрос и сообщайте определения и входные данные. При явных соглашениях Шарп и Сортино дополняют друг друга. Добавьте траекторию средств, просадки, размер позиций и расходы. Обычный стоп не гарантирует предельный фактический убыток, а плановое отношение прибыли к риску не задает распределение реализованных результатов.
Источники и пределы применения
- Уильям Ф. Шарп: The Sharpe Ratio, 1994
Исторические разности доходностей и их изменчивость; выбранный текст о временной зависимости. Формула не задает будущую защиту от потерь.
- CFI: исходный справочник о коэффициенте Сортино
Сохраненная вторичная библиография. Прямое чтение ограничено; расчет опирается на отдельно указанные первичные определения, а не на универсальные оценки качества.
- CFI: исходный справочник о коэффициенте Шарпа
Сохраненный вторичный учебный материал. Условные границы оценок не приняты за статистические гарантии.
- BIS: квартальный обзор за март 2024 года
Сохранен исходный макроэкономический контекст. Прямое чтение ограничено тайм-аутом; обзор не служит рядом месячного ориентира или источником чисел этих вымышленных примеров.
- Дебора Кидд / CFA Institute: The Sortino Ratio, 2012
Выбранные разделы о цели, соглашениях знаменателя и полном числе наблюдений, а также об ограничениях выборки и годового пересчета.
- Роллингер и Хоффман / Red Rock Capital: определение нижнего отклонения
Размещенная CME работа, выбранные разделы страниц 3–4: квадраты недостижений и все наблюдения, включая нулевые вклады. Таблицы результатов не используются; здешнее выборочное соглашение Шарпа объявлено отдельно.
- Эндрю Ло: The Statistics of Sharpe Ratios, 2002
Первая страница о погрешности оценки и временной зависимости. Годовой пересчет требует предпосылок; эмпирические проценты работы не перенесены.
Учебное сравнение статистических мер, не норматив качества и не рекомендация плеча. Двенадцать месячных и четыре периодические чистые доходности, цель, ориентир и два счета с началом 100 единиц вымышлены. В примерах нет годового пересчета, внешних потоков или повторного вычета расходов. Просадка нового примера измеряется только по началу и концам периодов.