Механика стоп-каскадов: доступный Bid и пределы вывода
Стоп может сработать перед разворотом цены, но одно это наблюдение не устанавливает причину. До вывода о действиях брокера проверьте доступную для исполнения сторону котировки, спред, тип поручения и время. Пересечение предполагаемых стоп-уровней описывает возможный механизм, а не доказанное намерение или будущую реакцию цены. Важно учитывать источник и объем доступной ликвидности.
Что означает движение через предполагаемые стопы
Так называемый сбор стопов описывает прохождение ценой уровней, где предполагается активация защитных поручений. Обычный стоп-лосс может запустить рыночное исполнение по правилам своего продукта, но не гарантирует цену. Продажи при закрытии длинных позиций способны добавиться к другим продажам. Если встречные предложения купить исчерпываются, следующие исполнения могут проходить ниже и активировать другие стопы. Такой каскад не доказывает умышленную манипуляцию или последующий разворот.
В Staff Report 150 Федерального резервного банка Нью-Йорка за июль 2002 года Кэрол Ослер приводит исторические свидетельства самоусиливающихся движений и волн активации валютных стопов. Это конкретные данные с документированными скоплениями, не сегодняшняя карта чужих заявок. Круглая цена, максимум или минимум дают гипотезу для проверки, а не установленную долю «половины рынка», универсальное скопление или ценовой магнит.
Доступные покупки и возможный каскад
Активированные рыночные продажи обычно исполняются против доступных Bid. Другая сторона сделки существует, но это не означает добавления покоящейся ликвидности или доказанной покупки учреждения. В вымышленном конечном стакане есть 20000 единиц по 1.08450, 30000 по 1.08440 и 50000 по 1.08420. Пополнений и снятий во время исполнения нет.
Стоп A продает 30000: весь первый уровень и 10000 второго. Лучший Bid становится 1.08440; на нем остается 20000. Дополнительно предположим, что именно этот новый Bid активирует B объемом 40000. Он исполняется против оставшихся 20000 по 1.08440 и 20000 по 1.08420. На последнем уровне остаются 30000; лучший Bid на три пипса ниже исходного, если пипс равен 0.0001. Продано 70000, из них 40000 вслед за A. Это заданная последовательность, не полный внебиржевой рынок или наблюдаемые чужие поручения.
| Bid | Исходно | Исполнено A | Исполнено B | Остаток |
|---|---|---|---|---|
| 1.08450 | 20000 | 20000 | 0 | 0 |
| 1.08440 | 30000 | 10000 | 20000 | 0 |
| 1.08420 | 50000 | 0 | 20000 | 30000 |
У OTC FX нет единого публичного стакана всех банков и брокеров. Глубина платформы может опираться на котировки поставщика или расчетные уровни, если объем не предоставлен. Реальные предложения могут добавляться или сниматься. См. устройство внебиржевого рынка. В январе 2017 года BIS описал событие с фунтом 7 октября 2016 как сочетание причин, включая время суток и хеджирование опционов. Это не универсальная причина каждого прокола цены.
Та же продажа при другом доступном объеме
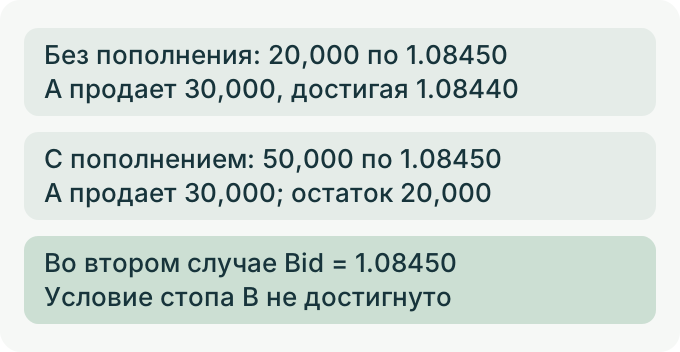
Оба условных стакана начинают с 1.08450. A продает 30000; B срабатывает, только когда лучший Bid снижается до 1.08440. Во втором стакане до A приходит еще 30000 единиц на первом уровне: всего 50000. Во время исполнения снятий нет; изменена только доступность первого уровня. Это не знание действительных стопов других трейдеров.
Открыть схему целиком. Во втором случае после A остается 20000 по 1.08450, поэтому заданное условие B не достигнуто. Один объем активированных стопов не предсказывает следующую цену.
Основание механики: MetaQuotes — глубина рынка (на английском). Доступность предложений в момент поступления продажи имеет значение; одна площадка не показывает весь мир. Уровень графика и гипотеза о скоплении не гарантируют продолжения или разворота.
Последний Bid не является средней ценой всех исполнений
Дополнительно объявим единицей того же вымышленного стакана EUR, ценами — USD за EUR. Получаем средневзвешенные цены по уже заданным исполнениям, не из последней котировки. Для A стоимость объема по этим ценам: 20000 × 1.08450 + 10000 × 1.08440 = 32534 USD; средняя 32534/30000 ≈ 1.0844667. Для B: 20000 × 1.08440 + 20000 × 1.08420 = 43372 USD; средняя 1.0843000. Вместе 70000 EUR имеют стоимость по ценам исполнения 75906 USD и среднюю примерно 1.0843714. Оценка всех 70000 по исходному Bid 1.08450 дала бы 75915 USD, на 9 больше. Оценка всего объема по последнему Bid 1.08420 дала бы 75894 USD, на 12 меньше фактической суммы этого примера. Последняя цена и средняя цена исполнения отвечают на разные вопросы. Это сравнение ценовых стоимостей, не утверждение о полном денежном расчете счета или прибыли позиции без заданного входа. Комиссии, финансирование и конвертация здесь не заданы. Из среднего также нельзя вывести чьи-либо намерения.
| Продажа | Объем EUR | Стоимость по ценам, USD | Средняя USD за EUR |
|---|---|---|---|
| A | 30000 | 32534 | ≈ 1.0844667 |
| B | 40000 | 43372 | 1.0843000 |
| A и B | 70000 | 75906 | ≈ 1.0843714 |
Почему одного стопа недостаточно для обвинения
Юридическая сторона сделки, ценообразование поставщика и внешнее хеджирование — разные вопросы. Собственная позиция контрагента может создавать конфликт, но часть или весь риск может быть захеджирован. Название Market Maker не означает, что каждая потеря клиента равна чистой прибыли организации. Подозрительная котировка или исполнение требуют записей и объяснения по действительной политике, а не вымышленной частоты нарушений. См. проверку подозрительного исполнения у брокера (на английском).
Сопоставляйте исполнимую сторону цены и время с независимыми источниками. Общее движение поддерживает рыночное объяснение; расхождение требует проверки, но само не доказывает искусственную цену. Фьючерс, спот и CFD могут отличаться котировками и сессией. См. сравнение ECN и Market Maker. Надзор и обязанности исполнения не исключают любое злоупотребление; слово ECN тоже не доказывает отсутствие конфликта. Изучайте договор, политику и записи поручений.
Видимый уровень может мотивировать гипотезу концентрации, но график не показывает, где находятся все стопы и почему возникла конкретная тень.
Два будущих пути после одной активации
Зададим диапазон EUR/USD 1.0850–1.0900 и предполагаемые продажи по стопам около 1.0845. Это условия модели, не измеренное распределение или одинаковый график всех участников. В одной ветви цена достигает 1.0843, стопы активируются, затем цена возвращается к 1.0880 внутрь диапазона с серединой 1.0875. В другой она продолжает до 1.0800.
В момент активации дальнейшая ветвь неизвестна. Возврат после выхода не доказывает прежнюю манипуляцию; прохождение стопов само по себе не является сигналом покупки. Обязательное возвращение за пятнадцать минут и гарантированное продолжение «настоящего» пробоя не устанавливаются.
Уровни графика — гипотезы, не карта поручений
- Круглые 1.1000 и 1.2500 — простые ориентиры, не измерение нынешнего объема стопов.
- Для вчерашнего минимума или максимума прошлой недели определите источник, сессию и интервал. Разные потоки котировок могут показывать разные границы.
- Край диапазона — выбранная техническая граница, не доказательство защитных поручений или направления после выхода.
- Коррекции, опорные точки и зоны поддержки/сопротивления — возможные ориентиры. График не раскрывает все покоящиеся заявки и намерения.
Место защиты связывают с условием недействительности стратегии и лимитом риска. Менее очевидная цена также достижима; очевидность не устанавливает величину скопления.
Более далекий стоп меняет расчет риска
До входа задайте условие недействительности и плановую потерю в рамках проверяемой стратегии. Уход от круглой цены или множитель ATR не гарантирует недостижимости. Сравнивайте всю выборку, включая потери и пропущенные возможности, а не только красивые отскоки.
- Перенос 1.0900 на 1.0885 — изменение на 15 пипсов, не просто «пара». Эффективность такого отступа не доказана этим числом.
- Большая дистанция меняет условие выхода и размер позиции. Не расширяйте стоп действующей позиции лишь из-за приближающейся потери.
- ATR описывает средние исторические истинные диапазоны. Заданные 1.5 × ATR могут быть достигнуты; это не граница будущего движения и не доказательство нахождения вне скопления.
- Учитывайте спред и проскальзывание цены. Реальное исполнение обычного стопа может пройти дальше уровня; время исполнения — отдельная характеристика.
- При вымышленном бюджете 100 USD и стоимости пипса 10 USD на лот дистанция 20 пипсов дает 0.50 лота до расходов, 40 — 0.25. Расходы и допуск исполнения уменьшают доступный бюджет. Разрыв цены способен превысить план, поэтому это не предсказание всех реализованных потерь или меньшего количества неудач.
На коротких интервалах и узких спредах сравнивайте спред при скальпинге с фактическими условиями. Более широкий разбор выбора поставщика: Forex Mechanics (на английском). Этот дополнительный источник не удостоверяет конкретного брокера.
Проверка перед выводом о причине
После выхода по стопу сопоставьте записи поручения с независимыми котировками при одинаковом времени и правильной стороне Bid/Ask. Проверьте активацию, спред, проскальзывание и заранее заданное условие недействительности стратегии. Более широкий стоп при той же плановой потере требует меньшего объема; одно название ECN не решает вопросы конфликтов исполнения.
Следующий шаг
Продолжите проверкой защитных поручений, исполнения и воспроизводимости условий выхода.
Проверьте понимание
На лучшем Bid есть 40000 единиц, продажа — 25000. Других изменений нет. Обязательно ли исполнение дойдет до более низкой цены?
Ответ и объяснения без JavaScript
Правильный ответ: Нет: на первом уровне остаются 15000 единиц.
Да: каждый активированный стоп снижает цену.
Активация не обязательно исчерпывает лучший уровень.
Нет: на первом уровне остаются 15000 единиц.
40000 − 25000 = 15000 единиц.
Нет, и это доказывает отсутствие манипуляции.
Арифметика верна, но ничего не устанавливает о намерениях.
Вопросы и ответы
Что называют сбором стопов на Forex?
Прохождение ценой уровней предполагаемой активации, иногда с последующим разворотом. Рыночные продажи могут исчерпывать доступные покупки и активировать другие стопы; исследование Ослер 2002 года дает исторические свидетельства волн. Одна тень не доказывает распределение заявок или намерение. Цена может продолжить движение или развернуться; обязательного возвращения за пятнадцать минут не установлено.
Мой брокер охотится за моим стопом?
Одна убыточная сделка не устанавливает причину или частоту манипуляций. Сверьте Bid/Ask, правило активации, время и исполнения с сопоставимыми независимыми источниками. Фьючерс, спот и CFD могут различаться. Общее движение поддерживает рыночное объяснение, но не решает качество вашего исполнения. Расхождение у одного поставщика требует объяснения, не автоматического обвинения. Надзор и ECN не исключают любой конфликт.
Где стопы сосредоточены чаще всего?
Круглые цены, экстремумы и технические ориентиры дают гипотезы для проверки. График не устанавливает текущее распределение или правило, что более очевидная цена обязательно содержит больше заявок. В OTC FX нет одного публичного стакана всех стопов; глубина платформы ограничена ее данными, часть поручений ожидает у поставщика. Исторические скопления не делают каждый видимый уровень магнитом.
Где поставить стоп, чтобы избежать тени?
Никакое место не гарантирует избегания. ATR — среднее исторических истинных диапазонов, не предел будущей цены и не доказательство защиты от скопления при множителе 1.5. Задайте условие недействительности и риск до входа, затем объем с учетом дистанции и расходов. Дальний стоп тоже достижим, разрыв и проскальзывание превышают план. Проверяйте всю стратегию и отдельно действительное исполнение; ECN не гарантирует отсутствия конфликтов.
Источники и пределы применения
- BIS: событие с фунтом 7 октября 2016 года
Официальная сводка от 13 января 2017 года описывает сочетание факторов, время суток и потоки хеджирования опционов. Это не доказательство причины отдельной сделки; полный отчет заново не прочитан.
- BIS: обзор внебиржевого валютного оборота за 2022 год
Исторический апрельский обзор 2022 года сохраняется как контекст структуры и масштаба. Оборот не показывает текущий объем на отдельной цене; старые цифры не представлены как сегодняшние.
- FCA: историческое заявление PS19/18 для розничных CFD
Заявление 2019 года относится к розничным CFD в указанном британском контексте. Оно не доказывает отсутствия злоупотреблений или универсального правила для российского читателя; PDF не прочитан целиком.
- ФРБ Нью-Йорка: Ослер, стопы и ценовые каскады
Прочитана официальная сводка Staff Report 150, июль 2002 года, об исторических стоп-каскадах. Это не сегодняшняя карта стопов, доказательство намерения или гарантия разворота; полный PDF не заявлен как прочитанный.
- MetaQuotes: глубина рынка и исполнение
Выбранные разделы различают биржевой и внебиржевой стакан, доступные предложения и ожидающие у поставщика стопы. Наши стаканы заявок вымышлены; они не описывают полную мировую ликвидность.
- MetaQuotes: расчет истинного диапазона и ATR
Выбранные формулы истинного диапазона и его среднего. Историческая величина не ограничивает будущее движение и не удостоверяет эффективность множителя стопа.
Учебные конечные стаканы с последовательными исполнениями; нет снятий и пополнений во время продаж, а во втором случае дополнительные 30000 приходят до A. Не глобальный OTC-стакан, реальные чужие стопы или исследование конкретного брокера. Дополнение явно задает EUR и USD за EUR и сравнивает стоимости по ценам; без входа это не результат позиции. Источники 2002, 2016/2017, 2022 и FCA2019 исторические и имеют собственные границы применения; не универсальная правовая оценка или гарантия исполнения.