Проскальзывание: цена ориентира и исполненный объем
В условной покупке EUR/USD исходный Ask 1.0850, а исполнение 1.0853. При пипсе 0.0001 это три неблагоприятных пипса проскальзывания. Проскальзывание сравнивает фактическую цену с явно заданным ориентиром: сохраненным Ask, Bid или уровнем стопа. Оно может улучшить или ухудшить цену. Укажите время ориентира, сторону операции и исполненный объем. Исполнение сделки отличается от последующих расчетов по ней.
Какой объем находится в знаменателе
Условная заявка IOC на покупку 25000 EUR исполняется только на 10000 EUR по 1.10010 при исходном Ask 1.10000; оставшиеся 15000 EUR отменены. У отмененной части нет цены исполнения. Предполагается одно исполнение, пипс 0.0001 и отсутствие других расходов. В этой статье положительный знак означает улучшение цены для клиента, отрицательный — ухудшение.
Прокрутите диаграмму по горизонтали, чтобы увидеть ее целиком. С клавиатуры перейдите к области клавишей Tab и используйте стрелки влево и вправо.
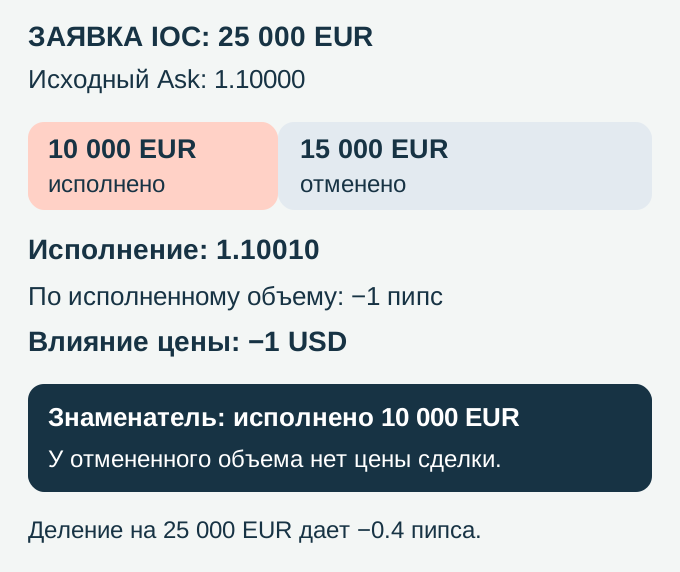
Влияние цены: (1.10000−1.10010)×10000=−1 USD. Стоимость пипса исполненных 10000 EUR равна 1 USD, поэтому результат −1 пипс. Стоимость пипса запрошенных 25000 EUR равна 2.50 USD: деление на нее дает −0.4 пипса, то есть другую, размытую меру. Недостающие 15000 EUR отражайте как неисполненный объем, а не сделку с нулевым проскальзыванием.
Определение, ориентир и знак
Пока запрос обрабатывается, котировки, доступный объем и состояние заявки могут меняться. Один запрос может дать несколько исполнений, частичное исполнение или ни одного. Не приравнивайте каждый щелчок к одной сделке по последней экранной цене.
При принятом здесь знаке для покупки считайте (исходный Ask−цена исполнения)÷пипс; для продажи — (цена исполнения−исходный Bid)÷пипс. Направление важно и при выходе: закрытие покупки является продажей. В другой системе знак может быть противоположным, поэтому записывайте соглашение до сравнения отчетов. Рыночная инструкция допускает неопределенность цены, но конкретный режим и договор по-прежнему определяют обработку.
Результат зависит от инструмента, размера, ориентира, ликвидности и режима исполнения. Волатильная публикация или малый доступный объем могут менять условия, но универсального диапазона проскальзывания для спокойной сессии или новостей здесь нет.
Спред и проскальзывание не взаимозаменяемы
Спред сравнивает Ask и Bid одной котировки. Проскальзывание сравнивает исполнение с ориентиром той же стороны. Условный Bid 1.0849 и Ask 1.0850 дают спред один пипс. Если покупка 10000 EUR исполнена по 1.0854 и затем полностью закрывается по заданному неизменному Bid 1.0849, ценовая потеря равна пяти пипсам, или 5 USD: один пипс исходного спреда и четыре неблагоприятных пипса входа.
Это немедленное закрытие с неизменным Bid, полными исполнениями и без других расходов. Котировка не была обещанием исполнения, а при более позднем выходе цены и спред могут отличаться. Из результата по фактическим входу и выходу эти компоненты повторно не вычитают.
В каких условиях проверять исполнения
Важные публикации способны быстро менять котировки и доступное количество. В расписании BLS отчет Employment Situation обычно указан на 08:30 по восточному времени США. Проверяйте конкретную дату и календарь: местное европейское время может меняться из-за несовпадающих переходов на летнее время. Это не универсальный диапазон новостного проскальзывания.
Первая котировка после перерыва может отличаться от последней перед ним. Учитывайте расписание инструмента и часовой пояс на дату. Обычный стоп может исполниться за уровнем, но лимитная инструкция ограничивает допустимую цену и может остаться неисполненной. В примере не установлен обычный размер выходного разрыва.
При малом доступном объеме важны количество запроса, режим и политика заполнения, в том числе возле ежедневного перерыва поставщика. Малый запрос не обязан забирать несколько ценовых уровней. Название сессии, опыт участника или произвольное часовое окно не определяют качество исполнения.
Обычный стоп не фиксирует цену закрытия
Обычный SL — условная инструкция закрытия. В стандартной внебиржевой валютной модели MT5 длинную позицию проверяют по Bid, короткую по Ask. Достижение уровня запускает обработку, но не гарантирует этот уровень как цену сделки. Стоп-лимит отличается: после активации выставляет лимитную инструкцию и может оставить позицию открытой при отсутствии приемлемой цены.
Условная покупка 100000 EUR открыта по Ask 1.0830, обычный SL 1.0800. При пипсе 0.0001 стоимость пипса 10 USD. Полное закрытие точно на SL дало бы ценовую потерю 300 USD. Вместо этого задано полное исполнение по Bid 1.0780 после разрыва: фактическая потеря 500 USD, ухудшение относительно SL — 200 USD. Это альтернативы и разложение, а не суммы для повторного вычета. Комиссии, финансирование и конвертация исключены.
Плохая цена сама по себе не доказывает намеренное преследование стопов. Этот вопрос отдельно рассматривается в материале о предполагаемой охоте на стопы (на английском). Некоторые поставщики предлагают гарантированные продукты: проверяйте доступность, подтвержденный уровень, премию и условия. Они отличаются от обычного стопа, но их полезность не определяется только внутридневным стилем или удержанием через выходные.
Улучшение цены возможно, симметрия не обязательна
Условная покупка с ориентиром 1.0850 и исполнением 1.0848 получает улучшение на два пипса при пипсе 0.0001. Ярлык ECN не означает одинаковой частоты улучшений и ухудшений или их взаимного погашения. Сравнивайте одинаковые типы инструкций и условия. Малый либо специально отобранный месяц наблюдений сам по себе не доказывает нарушение поставщика.
Контроль цены и вероятность исполнения
Лимитная заявка устанавливает границу: покупка не выше, продажа не ниже заданной цены, если исполнение состоится. Сравнение с лимитом отличается от сравнения с более ранней экранной котировкой. Лимит может остаться неисполненным или исполниться частично, если это разрешено. Смена типа заявки меняет компромисс между ценой и исполнением, не доказывая превосходства стратегии.
Публикации и переходы сессий — условия для измерения, а не универсальные запретные часы. Сопоставляйте фактические исполнения, спреды и неисполненный объем в контексте своего плана. Название лондонско-нью-йоркского пересечения не доказывает минимум проскальзывания вашего инструмента и объема. Качество зависит от обработки, доступной ликвидности, размера, задержки и политики. Ярлык ECN не гарантирует меньшего или симметричного проскальзывания. Долю убыточных счетов берите из действующего предупреждения конкретного юридического лица, не из общего исторического диапазона.
Что записывать в журнал
- Сохраните воспроизводимый ориентир: Bid или Ask, время и часовой пояс, тип инструкции, запрошенный и исполненный объем, каждую цену. Обычная история может не содержать котировку до нажатия. Отмечайте отсутствие данных, а не восстанавливайте их по памяти.
- Для нескольких исполнений одной инструкции используйте цены с весами по количеству. Отдельно задайте веса между разными инструкциями. Включайте улучшения, ухудшения, частичные исполнения и отсутствие сделок. Не навязывайте симметрию направлений.
- Не смешивайте контроль цены и полный выход. Лимит ограничивает приемлемую цену, но может не исполниться; обычный стоп задает условие, но не гарантирует цену. После ответа проверьте остаток позиции.
- Запишите публикации и перерывы поставщика в именованных часовых поясах с переводом на дату. Нет универсального окна 23:00–01:00. Реквота предлагает новые цены и еще не является исполнением. См. также расширение спреда у ежедневного перехода и стороны Bid и Ask при проверке SL и TP. После отказа закрытия проверяйте ответ и оставшийся риск.
Несколько исполнений: среднее взвешивается количеством
Дополнительная условная заявка IOC на 25000 EUR при ориентире Ask 1.10000. Исполнено 4000 EUR по 1.10010 и 6000 EUR по 1.10020, оставшиеся 15000 EUR отменены; других расходов нет. Влияние цены: −0.40−1.20=−1.60 USD. Взвешенная цена исполненных 10000 EUR равна 1.10016, их проскальзывание −1.6 пипса. Простое среднее двух цен 1.10015 дало бы −1.5 пипса и потеряло бы веса. Деление −1.60 USD на стоимость пипса всего запроса 2.50 USD дало бы −0.64 пипса — вновь другую меру. Объем без исполнения не получает вымышленную цену.
Больший запас на проскальзывание требует другого размера
Учебный расчет размера позиции. Заданы бюджет 100 USD, стоп 30 пипсов, 10 USD за пипс на лот, комиссия 7 USD на лот и фиксированный платеж 2 USD. При общем неблагоприятном проскальзывании 1 пипс объем 0.30 лота дает модельную потерю 97.10 USD. Измените только запас с 1 до 5 пипсов.
Показать решение
Потеря на лот становится 35×10+7=357 USD. Округленный объем 0.27 лота дает 0.27×357+2=98.39 USD. Сохранение 0.30 лота дало бы 109.10 USD и вышло бы за бюджет. При расчете с шагом 0.01 следующий объем 0.28 дал бы 101.96 USD. Это выбранный запас, не прогноз или гарантия исполнения. Не добавляйте его снова, если расстояние стопа или фактические цены уже его учитывают. Решение доступно без JavaScript. Открыть калькулятор размера позиции: пример с расходами.
Проверьте понимание
В заявке IOC исполнено только 10000 EUR. Влияние цены −1 USD. Какой знаменатель измеряет проскальзывание исполненного объема?
Ответ и объяснения без JavaScript
Правильный ответ: Стоимость пипса исполненных 10000 EUR
Стоимость пипса запрошенных 25000 EUR
Так в знаменатель попадает отмененный объем, у которого нет цены исполнения.
Стоимость пипса исполненных 10000 EUR
Для исполненной части стоимость пипса 1 USD: проскальзывание равно −1 пипсу при принятом знаке.
Стоимость пипса отмененных 15000 EUR
У отмененного объема нет исполнения, которое можно измерить.
Вопросы и ответы
Проскальзывание всегда ухудшает цену?
Нет. Покупка ниже исходного Ask или продажа выше исходного Bid улучшает цену по принятому здесь знаку. Улучшения и ухудшения не обязаны иметь одинаковую частоту или погашать друг друга. Сравнивайте сопоставимые записи и политику конкретного лица; ярлык ECN и один выбранный месяц не доказывают справедливость или нарушение.
Чем это отличается от спреда?
Спред — Ask минус Bid одной котировки; проскальзывание — отклонение исполнения от заданного ориентира той же стороны с учетом покупки или продажи. При Bid/Ask 1.0849/1.0850 покупка по 1.0854 ухудшается на четыре пипса относительно Ask. Только при полном немедленном выходе по неизменному Bid 1.0849 общая ценовая потеря равна пяти пипсам. Результат по реальным ценам входа и выхода уже включает оба эффекта.
Гарантированный стоп полностью устраняет расходы проскальзывания?
Подтвержденный гарантированный стоп может обеспечить выбранный уровень исполнения по условиям продукта поставщика. Проверяйте доступность, принятую цену, премию и ограничения. Это отличается от обычного стопа. Гарантия цены не отменяет комиссий, финансирования и конвертации, а ее значение не определяется только стилем торговли.
Как измерять результат у своего поставщика?
Сохраните ориентир Bid или Ask, время, сторону операции, запрошенный и исполненный объем, тип инструкции и каждое исполнение. История может не содержать предшествующую котировку. Несколько исполнений одной инструкции взвешивайте по объему, неисполненную часть отражайте отдельно. Укажите выборку и веса между инструкциями. Универсальной нормальной доли пипса или порога симметрии здесь нет.
Источники и пределы применения
- Larry Harris / OUP: Trading and Exchanges
Библиографическая ссылка на книгу. Не источник вымышленных числовых случаев и не подтверждение прочтения всей книги.
- ESMA: историческое сообщение 27 марта 2018 о CFD
Историческое сообщение ЕС, не текущая доля убыточных счетов конкретного лица или правило для счета читателя.
- BLS: расписание Employment Situation
Официальные даты и время отчета; сверяйте актуальную дату. Для часового пояса используется отдельный официальный календарь BLS.
- MetaTrader 5: принципы исполнения и объемы
Выбранные разделы различают инструкцию и исполнения, IOC/FOK и лимитные ограничения. Доступность политики задается сервером.
- IG Singapore: собственные данные об исполнении
Страница сингапурского раздела описывает собственную выборку и разные типы инструкций. Ее проценты не превращаются в универсальную норму симметрии; в статье не приводятся как частоты будущего исполнения.
- IG UK: обычные и гарантированные стопы
Выбранные разделы отличают обычный стоп с возможным проскальзыванием от гарантированного продукта с собственными условиями и премией.
- BLS: календарь 2026 и часовой пояс
Календарь указывает Eastern Time; местный перевод времени требует даты и учета переходов на летнее время.
Числовые примеры вымышлены. MetaTrader описывает платформу, IG UK и IG Singapore — свои продукты и выборки, историческое сообщение ESMA — контекст ЕС. Русский язык не устанавливает применимый режим счета.