Золотой стандарт: паритет, право обмена и смена режимов
Классический золотой стандарт, Бреттон-Вудская система и современные валютные режимы — разные устройства. Связь валюты с золотом не означает одинакового права каждого держателя банкнот получить металл. Различайте объявленный паритет, право на конвертацию и фактическую доступность обмена.
Что означает связь с золотом
Золотой стандарт определяет денежное соотношение с количеством золота. Страны вводили, приостанавливали и меняли свои правила в разные даты. Единого непрерывного всемирного режима от раннего британского денежного решения до 1971 года не существовало.
Прежде чем считать исторический паритет ценой сделки, назовите место, дату, участника, имеющего право на обмен, и условия погашения. Официальная оценка монеты, конвертируемость банкноты и международная система курсов связаны, но не являются одним событием.
Паритет не равен доступному рыночному курсу
Пусть в полностью вымышленной системе единица A соответствует 0.5 г золота, а единица B — 0.25 г. Деление объявленных количеств дает 1 A = 2 B. Но это еще не доступный арбитражный маршрут. Перевозка, затраты сделок и ограничения могут иметь значение. Фиксированное золотое определение не доказывает постоянство покупательной способности или отсутствие рецессий; стабильность курса не равна любой экономической стабильности.
Приостановленный обмен разрывает цепочку
Предположим рыночную котировку 2.3 B за A, но обмен B на золото приостановлен. План купить золото за 2 B, обменять его на 1 A и продать A за 2.3 B ломается уже на первом переходе. Разница 0.3 B не является доступной прибылью. Нарисуйте все требуемые переходы и запишите условие допуска рядом с каждым: правило может изменить экономический смысл, хотя деление паритетов не изменилось.
Одна арифметика, разные условия маршрута
Изменим только явно перечисленные условия вымышленной системы, не исправляя задним числом закрытый обмен исходного примера. Для нового варианта предположим, что данный участник вправе и фактически может обменять 2 B на 0.5 г золота, эти 0.5 г — на 1 A, а затем полностью продать 1 A за 2.3 B. Котировки доступны на этот объем, переходы совместимы по времени, ограничений количества и других расходов нет. При совокупных затратах всех переходов 0.2 B итог равен 2.3 − 2 − 0.2 = +0.1 B. При затратах 0.4 B итог уже −0.1 B. Так одинаковые объявленные паритеты и курс 2.3 B за A дают разные результаты после проверки прав, доступности и затрат. Это условный расчет одного полного маршрута, не реальная возможность обмена золота сегодня и не доказательство достаточности резервов исторического режима. В исходном случае, где B нельзя обменять на золото, маршрут по-прежнему не существует: арифметическую разницу 0.3 B прибылью не называют.
| Условия | Все затраты | Вывод |
|---|---|---|
| Исходный случай: обмен B на золото закрыт | Не заданы | Маршрут недоступен; +0.3 B — только разница |
| Новый вариант: все переходы доступны | 0.2 B за весь маршрут | +0.1 B |
| Новый вариант: все переходы доступны | 0.4 B за весь маршрут | −0.1 B |
Связи через доллар при Бреттон-Вудсе
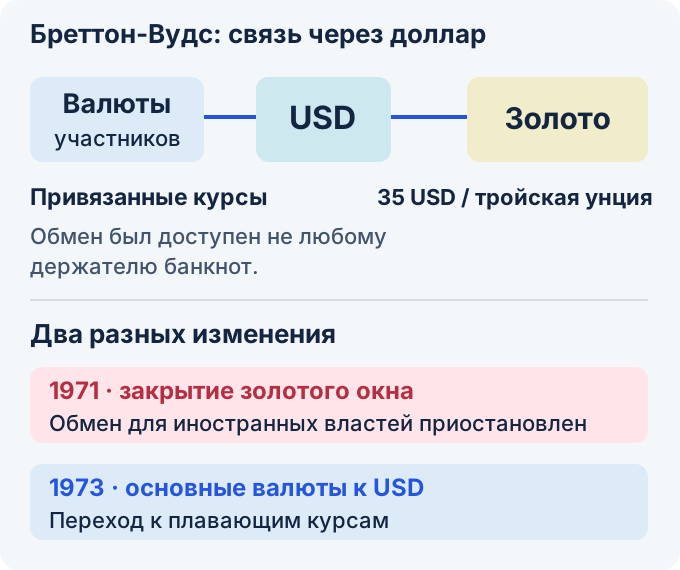
Конференция 1944 года подготовила проект послевоенной системы. Валюты участников привязывались к USD, а доллар — к золоту по 35 USD за тройскую унцию. Система складывалась в последующие годы: дата конференции не означает немедленной работы всей предусмотренной конвертации. Federal Reserve History: запуск Бреттон-Вудской системы различает проект 1944 года и последующий запуск.
Историческое описание объясняет долларовую связь, допускаемые корректировки и ограничения. В поздней системе обмен на золото относился к иностранным центральным банкам, а не к универсальному праву любого обладателя долларов; центральные банки действовали в определенных исторических условиях.
Изменился не только вид денег
Прокрутите схему, чтобы прочитать связи и два отдельных изменения системы.
По историческому паритету 35 USD за тройскую унцию отдельный арифметический пример 140 USD соответствует 4 тройским унциям. Деление 140 / 35 не определяет владельца, имеющего право обмена. Схема различает долларовые курсовые связи и конвертацию золота: закрытие окна в 1971 году не сделало все валюты плавающими в один день.
Источники: Federal Reserve History о Бреттон-Вудсе и завершение конвертации доллара в золото. 35 USD — документированный исторический паритет, 140 USD — отдельное заданное число; комиссия и ограничения количества в этом делении не учитываются. Стрелки не представляют доступную сегодня сделку или всеобщее право обмена банкнот.
Напряжение вокруг резервной валюты
Исторические описания рассматривают международные потоки долларов, отток золота США и противоречия внешних обязательств с внутренней политикой. Это свойства конкретной денежной системы, а не механическое правило краха резервной валюты в предсказуемую дату. Отделяйте объяснение истории от прогноза. Размер официальных резервов, изменение политики и правовые условия конвертации требуют собственных датированных свидетельств.
Почему 1971 и 1973 — разные события
15 августа 1971 года США приостановили конвертацию доллара в золото. Затем предпринимались попытки сохранить скорректированные курсовые связи. В марте 1973 года основные валюты начали плавать относительно доллара. Закрытие золотого окна не означало одновременного плавания каждой валюты.
При историческом соотношении 35 USD за тройскую унцию деление 140 USD дает четыре унции. Оно устанавливает только количественную связь, не право любого лица забрать металл и не сегодняшнюю сделку.
Запас и дневной оборот имеют разные единицы
Оценка мирового запаса золота и оборот FX за день различаются по единицам и назначению. Их отношение не показывает требуемое золотое обеспечение денежной системы. Оборот включает повторяющиеся сделки и не равен сумме денег, одновременно предъявленной к погашению.
Предложение нового золотого режима нужно оценивать по явным правилам паритета, допуска к обмену, резервов и корректировки. Слова «золота хватит на несколько торговых дней» сами вопрос не решают. Для любой оценки указывайте дату, единицы и метод расчета; сама величина не устанавливает обязательство погашения.
Как применять различие сегодня
Не предполагайте общего плавающего режима всех валют или гарантированного направления золота, ставок и доллара после завершения Бреттон-Вудса. Сначала установите применимый режим и текущую политику. Раздел фундаментального анализа (на английском) развивает этот контекст, не заменяя первичные данные.
Для XAU/USD и материала «индекс доллара» исторический рассказ не дает устойчивой корреляции или автоматического сигнала покупки. Рассматривайте публикации инфляции (на английском) и решения ФРС вместе с ожиданиями и другими воздействиями.
Следующий шаг
Обзор Forex связывает историю валютных систем с устройством современных валютных операций.
Проверьте понимание
На исторической схеме паритет равен 35 USD за тройскую унцию, отдельный пример — 140 USD. Что устанавливает только деление этих чисел?
Ответ и объяснения без JavaScript
Правильный ответ: Арифметически получается 4 тройские унции; право и доступность обмена нужно проверять отдельно.
Любой держатель 140 USD мог забрать 4 тройские унции золота.
140 / 35 = 4 задает количественное соотношение, но не допуск участника и не доступность обмена. Всеобщего права конвертации банкнот схема не дает.
Арифметически получается 4 тройские унции; право и доступность обмена нужно проверять отдельно.
140 USD / (35 USD за тройскую унцию) = 4 тройские унции. Для реального обмена дополнительно нужны участник с правом погашения, исторический период и применимые условия.
Получается 0.25 тройской унции: нужно делить 35 на 140.
Делите 140 USD на 35 USD за тройскую унцию: доллары сокращаются, остаются 4 тройские унции. Обратное деление меняет нужное соотношение и единицы.
Вопросы и ответы
Что произошло 15 августа 1971 года — во время «шока Никсона»?
США приостановили конвертацию доллара в золото в рамках исторической официальной системы, а не всеобщее право каждого владельца банкнот. Далее предпринимались попытки сохранить скорректированные курсовые связи. Основные валюты начали плавать относительно USD в марте 1973 года; это отдельное изменение.
Почему высокая инфляция фиатных денег не доказывает необходимость возврата к золоту?
Сравнение режимов требует явных правил паритета, погашения, резервов и корректировки. Деление оценки запаса золота на дневной оборот FX не устанавливает необходимое обеспечение: запас и поток сделок измеряют разное. Такая арифметика не решает вопрос политики сама по себе.
Был ли классический золотой стандарт 1870–1914 годов действительно стабильным?
Объявленный золотой паритет отличается от постоянной покупательной способности и непрерывно доступной конвертации. Условия стран и приостановления различались. Для вывода о доступном историческом курсе назовите дату, место, допущенного участника и реальные правила. Одно слово «стабильность» не охватывает все эти свойства.
Как история влияет на решения трейдера в 2026 году?
Установите текущий режим конкретной валюты и контекст политики. Не все валюты плавают, а денежная история не гарантирует корреляцию золота, ставок и доллара. Историческое объяснение не является автоматическим торговым сигналом.
Источники и пределы применения
- Federal Reserve History: завершение обмена доллара на золото
Выбранное историческое описание объявления 15 августа 1971 года, долларовой связи и последующих попыток сохранить курсовые привязки. Не всеобщее право владельца банкноты.
- Банк Англии: исторические исследовательские данные
Страница объясняет переименование Three centuries в A millennium of macroeconomic data. Прочитан каталог; все таблицы не пересчитывались и отдельные паритеты/инфляционные ряды из них здесь не утверждаются.
- BIS: исторический обзор оборота FX за апрель 2022 года
Источник исторического потока сделок, не количества денег к одновременному погашению. Сравнение с запасом золота не устанавливает требуемое обеспечение.
- World Gold Council: оценка надземного запаса золота
Страница различает запас в тоннах и его денежную оценку с датой данных. Оценка запаса не равна денежной сумме, подлежащей одновременному погашению, и сама не доказывает невозможность режима.
- NBP: исходная страница резервных активов Польши
Страница относится к резервным активам Польши. Прямое чтение недоступно; тоннаж и текущий уровень резервов для условных примеров не требуются.
- Federal Reserve History: запуск Бреттон-Вудской системы
Выбранные исторические разделы различают проект 1944 года, последующее действие ограничений, запуск и обмен для иностранных центральных банков. Не непрерывное всеобщее право с даты конференции.
- Federal Reserve History: создание Бреттон-Вудской системы
Выбранное описание конференции июля 1944 года и этапов введения договоренностей, включая долларовую связь по 35 USD за унцию.
- Федеральный резервный банк Кливленда: исторический комментарий 2009 года
Выбранный абзац различает закрытие золотого окна в августе 1971 года и плавание основных валют к марту 1973 года. Статистика и прогнозы комментария 2009 года не объявляются текущими.
Исторические денежные режимы и выбранные официальные описания не устанавливают сегодняшнее право погасить доллары золотом. A и B, курс 2.3 и варианты затрат полностью вымышлены. 35 USD — исторический паритет, 140 USD — отдельный арифметический пример, не предложение сделки.