В какой валюте открыть счёт: домашняя валюта или USD/EUR?
После этой статьи вы сможете
- Разделить валюту пополнения, учёта, расчёта по инструменту и вывода.
- Посчитать стоимость конвертации по фактической базе каждого списания.
- Сравнить полный денежный маршрут двух счетов и отдельно оценить валютный риск остатка.
Вымышленная сделка: покупка одного лота EUR/USD номиналом 100 000 EUR по 1,0850 и закрытие по 1,0900 дают движение 50 пунктов и результат 500 USD до расходов. Как эти 500 USD появятся на счёте, зависит от правил расчёта и конвертации. Валютный счёт не отменяет автоматически все обмены: важны валюта ввода и вывода, тариф и суммы, которые действительно менялись.
Как работает счёт в домашней валюте?
Запишите четыре валюты: поступления денег, отчётности счёта, расчёта по инструменту и желаемого вывода. Они могут различаться. В гипотетическом счёте в PLN результат по CFD EUR/USD выражен в USD, а брокер переводит его в PLN согласно условиям счёта. Маржа и расходы могут пересчитываться отдельно. Нельзя вывести общий процент переплаты только из названия валюты счёта.
- Проверьте, какую валюту принимает конкретный способ пополнения и кто проводит обмен.
- Найдите валюту результата и комиссий продукта в договоре и отчёте.
- Установите момент, исполнимый курс, базу и отдельную комиссию каждой конвертации.
- Проверьте валюту и маршрут вывода, включая банк-получатель и посредников.
У двух конвертаций разные базы комиссии
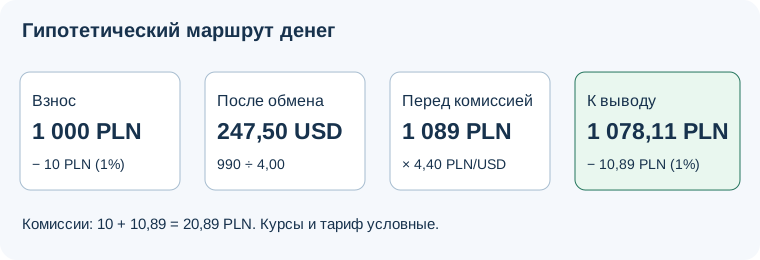
Собственная вымышленная модель: внесено 1 000 PLN. Первая комиссия 1% от взноса — 10 PLN, остаётся 990 PLN. Покупка USD по 4,00 PLN/USD даёт 247,50 USD. Обратный обмен по 4,40 PLN/USD даёт 1 089 PLN до второго списания. Вторая комиссия 1% теперь равна 10,89 PLN, и на вывод остаётся 1 078,11 PLN. Сумма комиссий — 20,89 PLN по указанным базам, а не 20 PLN. Здесь нет сделок, других расходов и налогов; курсы и тариф вымышлены.
Европейские правила раскрытия расходов по MiFID II требуют информации о затратах и валютной конвертации для инвестиционных фирм в применимой сфере. Они не устанавливают вымышленную последовательность наших списаний. Фактическую схему нужно брать из документации своего продукта и организации.
Сколько стоит конвертация на самом деле?
Следующее сравнение тоже вымышленное: за год отдельно конвертируются 100 результатов по 500 USD, всего 50 000 USD. При условной надбавке 0,5% это около 250 USD, при 1% — около 500 USD, при 2% — около 1 000 USD. Альтернативный счёт в USD в этой модели не конвертирует результаты при расчёте, но имеет 25 USD совокупных расходов на ввод/вывод. Разница составляет примерно 225–975 USD при заданных допущениях. Это не тариф рынка и не прогноз торговли.
Считайте базу каждого реально оплаченного обмена. Число сделок само по себе ничего не говорит о числе конвертаций: брокер может конвертировать каждое начисление или только определённый чистый остаток, в зависимости от договора. Прибыль, убыток, комиссия и своп могут иметь разные валюты и моменты проводки. Запрашивайте расшифровку в отчёте.
Что требует счёт в иностранной валюте?
- Пополнение. Поддерживаемая валюта, владелец отправляющего счёта, доступный метод и возможные посреднические расходы зависят от конкретного юридического лица и канала.
- Вывод. Узнайте, какой счёт может принять валюту, кто обменяет поступление и по какому курсу. Валютный банковский счёт не является универсальным требованием для любого метода.
- Остаток. Деньги в USD сохраняют номинальную сумму в USD, но их стоимость в домашней валюте меняется.
- Налоги. Форма счёта не определяет налоговую резидентность и классификацию инструмента. Польский PIT-38 — пример только для соответствующих лиц и доходов в юрисдикции Польши; требования других стран здесь не описаны.
Вымышленный пример оценки остатка: 1 000 USD без сделок и комиссий стоят 4 000 PLN при USD/PLN 4,00, но 3 600 PLN при 3,60. Долларовая сумма не изменилась, стоимость в PLN снизилась на 400 PLN. Отсутствие комиссии за обмен не устраняет валютное воздействие. Уже имеющиеся сбережения в USD не делают дополнительный риск автоматически нейтральным: сопоставьте все активы и будущие обязательства.
Для Польши официальная инструкция к PIT-38 за соответствующий год описывает доходы от определённых производных инструментов и перевод сумм в иностранной валюте в PLN по установленным налоговым правилам. Это не означает одинаковую классификацию каждого платежа, связанного с Forex. Проверяйте актуальную форму и свой статус налоговый отдельно от выбора валюты брокерского счёта.
Как принять решение между валютами счёта?
Составьте две полные цепочки денежных потоков, исходя из доступных вам продуктов и способов оплаты. Для небольших объёмов конвертации фиксированная плата за ввод/вывод может перевесить процентную экономию. При частых расчётах важна сумма каждого обмена, а не только число сделок. При больших остатках отдельно оцените валютный риск и валюту будущих расходов. Если инструментов несколько, различайте отдельные счета, валютные субсчета и мультивалютный реестр: автоматический обмен у них может работать по-разному.
Запишите фактические курсы, надбавки, минимум комиссии, момент и валюту списания. Сравните сумму, доставленную после всех разрешённых маршрутов. Фиксированного порога в процентах капитала, подходящего всем счетам, нет. Минимальный депозит — внесённый капитал, а не расход, который следует автоматически прибавлять к комиссиям.
Если нужен валютный банковский счёт
До запроса вывода USD или EUR проверьте, принимает ли счёт-получатель нужную валюту и допускает ли этот маршрут брокер. Уточните совпадение владельца, требования проверки личности, обслуживание, входящую и исходящую плату, посредников и курс при поступлении иной валюты. Нет универсального срока открытия или универсально дешёвого платёжного сервиса.
Wise, Revolut и банк следует сравнивать по фактически разрешённым маршрутам и доставленной сумме; само название сервиса не доказывает экономию или принятие платежа брокером. Для налоговых и отчётных вопросов отдельно изучайте правила своей страны и применимый инструмент.
Что проверить завтра?
- Прочитайте формулу конвертации в действующем тарифе: ориентир курса, исполнимый курс, надбавку или комиссию, базу, минимум и момент списания.
- Выгрузите отдельные обмены и расходы с валютой и направлением. Не складывайте только знаковые прибыли, убытки и свопы: взаимное погашение сумм может скрыть оплаченные конвертации.
- Сравните полные ввод, расчёт и вывод с другой доступной схемой. Считайте расходы отдельно от изменения валютного курса и налогов.
Короткое упражнение
Вымышленная модель: отдельно конвертированы прибыль 1 000 USD и убыток 900 USD по 4 PLN/USD, комиссия 0,5% на каждую абсолютную сумму. Расход: 20 PLN + 18 PLN = 38 PLN; чистый итог 400 − 38 = 362 PLN. Если договор допускает обмен лишь 100 USD чистого результата, расход был бы 2 PLN, итог 398 PLN. Это сравнение механизмов, а не обещание, что брокер предлагает оба способа.
Частые вопросы
Устраняет ли счёт в USD все расходы на обмен?
Нет. Пополнение, вывод, комиссии и покупки других продуктов могут требовать конвертации; проверьте маршрут.
Можно ли выбрать валюту счёта только по числу сделок?
Нет. Считайте фактические суммы и базы конвертаций, другие сборы и воздействие валютного остатка.
Означает ли счёт в USD, что налог считают только в USD?
Нет. Налоговая валюта и классификация дохода зависят от юрисдикции и статуса; пример PIT-38 касается Польши.
Числа в примерах гипотетические. Условия счёта и налоговый режим зависят от организации, продукта, договора и юрисdykcji; проверьте действующие документы перед решением.
Проверьте понимание
После первой комиссии 10 PLN осталось 990 PLN, обмен даёт 247,50 USD. При обратном курсе 4,40 PLN/USD сколько составляет вторая комиссия 1% от полученных PLN?
Ответ и объяснения без JavaScript
Правильный ответ: 10,89 PLN.
10,89 PLN.
Верно: 247,50 × 4,40 = 1 089 PLN; 1% от этой базы — 10,89 PLN.
10 PLN.
Это 1% исходного взноса, а не второй базы.
2,475 USD.
В модели вторая комиссия начисляется в PLN после обратного обмена.
Вопросы и ответы
Устраняет ли счёт в USD все конвертации?
Нет; ввод, вывод и отдельные операции могут требовать обмена.
Источники и пределы применения
- ESMA — Q&A MiFID II costs and charges
В применимой сфере раскрытие валюты, курса и затрат на конвертацию; не тариф конкретного брокера.
- EUR-Lex — Delegated Regulation (EU) 2017/565
Раскрытие затрат инвестиционных услуг в применимой сфере ЕС.
- Polish Ministry of Finance — PIT-38 brochure for 2025
Польская юрисдикция: производные инструменты и перевод валютных сумм в PLN по правилам формы за указанный год.
Гипотетические валютные потоки; польский PIT-38 только как обозначенный пример юрисдикции