Реквотирование
Реквотирование (Requote) — предложение новой цены до исполнения заявки. В описанном режиме Instant Execution MT5 трейдер может принять или отклонить ее. Само предложение еще не является сделкой или понесенным проскальзыванием.
Предложение отклонено — сделки нет
В вымышленном случае покупка запрошена при Ask 1.1000 USD за EUR. Предложен новый Ask 1.1003, трейдер отклонил его; исполнения нет. Разница предложений — не расход исполненной сделки.
Принятая новая цена и заданное исполнение
Другой исходный вымышленный случай задает план покупки по 1.0850 и подтвержденное исполнение 5 000 EUR по принятой новой цене 1.0852. При пипсе 0.0001 отклонение равно 2 пипсам, то есть 1 USD относительно плана. Это денежная разница для данного количества, не полный чистый результат позиции.
| Условие | Расчет | Что следует |
|---|---|---|
| Предложена новая цена, но отклонена | Исполнения нет | Понесенное проскальзывание этой сделки не рассчитывается |
| План покупки 1.0850; принято и исполнено 1.0852 | 5 000 EUR × 0.0002 = 1 USD | Отклонение относительно плана для заданных 5 000 EUR |
| Подтверждение и режим исполнения | Сверьте статус, цену и количество | Принятие предложения не заменяет запись исполнения |
Реквотирование и проскальзывание
Проскальзывание (на английском) сравнивает план с фактической ценой. Новое предложение до исполнения может завершиться отказом и отсутствием сделки. Для описанного Instant Execution в MT5 доступны принятие и отказ; допустимое отклонение влияет на обработку запроса. Это не описание всех режимов, бирж и инструментов.
Проверьте статус исполнения
Не путайте новую цену в ответе с ценой подтвержденного исполнения. Режим исполнения зависит от инструмента и условий; название модели бизнеса посредника само не доказывает наличие или отсутствие реквотирования.
Дополнительный случай: изменение стоимости и итог позиции
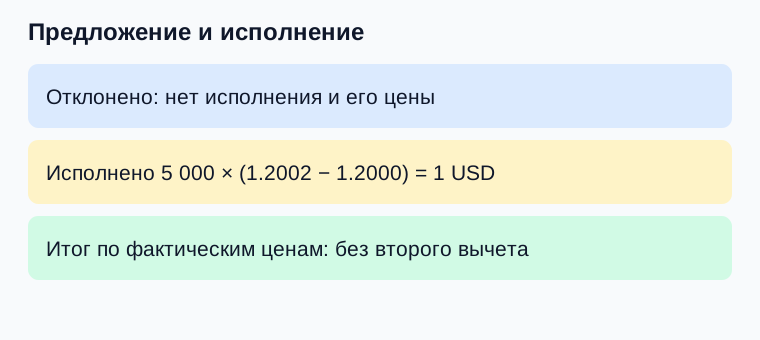
Дополнительный вымышленный случай сравнивает два независимых решения при одинаковом предложении. План покупки 5 000 EUR задан по Ask 1.2000; новая предлагаемая цена — Ask 1.2002 USD за EUR. В варианте А предложение отклонено, исполнения нет. Потенциальная разница 1 USD не становится понесенным проскальзыванием. В варианте Б явно заданы принятие и подтвержденное полное исполнение 5 000 EUR по 1.2002; относительно первоначального плана ценовое отклонение равно +1 USD к стоимости покупки. Если после этого условно подтверждено закрытие по Bid 1.2005, ценовой результат Б равен +1.50 USD, тогда как покупка по исходному плану с тем же выходом дала бы +2.50 USD. Разница итогов равна тому же 1 USD; ее не вычитают второй раз из +1.50. Комиссии, финансирование и валютный пересчет здесь отсутствуют. Возможность исполнить исходную цену не утверждается; это контрольная база сравнения, а не упущенная гарантированная прибыль.
| Условие | Расчет | Что следует |
|---|---|---|
| А: новая цена отклонена | Нет исполненной позиции | 1 USD остается лишь потенциальной разницей предложения |
| Б: 5 000 EUR исполнено по 1.2002 | Отклонение от базы 1.2000: +1 USD стоимости | При выходе 1.2005 результат +1.50 USD |
| Контрольная база с тем же выходом | 5 000×(1.2005−1.2000)=+2.50 USD | Разница 1 USD уже входит в фактический результат |
Связанные материалы на английском: last look, исполнение (исходный адрес order-execution), рыночная заявка и учебная цепочка режимов исполнения.
Подробное объяснение: что означает реквотирование (на английском).
Проверьте понимание
Предложение новой цены отклонено, сделка не состоялась. Какое понесенное проскальзывание этой сделки можно вычислить?
Ответ и объяснения без JavaScript
Правильный ответ: Нет исполненной сделки для такого расчета.
Разницу предложения, умноженную на все запрошенное количество.
Это потенциальное изменение стоимости, а не результат состоявшейся сделки.
Нет исполненной сделки для такого расчета.
Неисполненное предложение не создает цену исполнения.
Всегда три пипса.
Ни исполнение, ни такая разница условием не заданы.
Вопросы и ответы
Реквотирование уже означает убыток сделки?
Нет. Само предложение до исполнения может быть отклонено. Если исполнения нет, цену исполненной сделки и ее понесенное проскальзывание рассчитывать не из чего.
Что дает разница 1.0852 и 1.0850?
Для заданной покупки 5 000 EUR это 1 USD дополнительной стоимости относительно плана: 5 000×0.0002. Это не весь чистый результат позиции.
Нужно ли еще раз вычесть 1 USD из результата Б?
Нет. В новом случае результат +1.50 USD уже рассчитан по подтвержденным 1.2002 и 1.2005. Сравнение с базой 1.2000 объясняет разницу, но не создает второй расход.
Реквотирование возможно у любого посредника одинаково?
Условия зависят от режима исполнения, инструмента и договора. Здесь описан механизм Instant Execution из документации MT5; название модели бизнеса не заменяет эти сведения.
Источники и пределы применения
- MetaTrader 5: исполнение в Instant Execution
Прочитан выбранный раздел о новой цене, принятии, отказе и допустимом отклонении. Не обобщается на все режимы и не подтверждает какое-либо реальное исполнение.
- MetaTrader 5: заявки, сделки и позиции
Различие запроса, сделки и позиции, а также сторон Bid/Ask. Примеры явно задают валютную пару, количество и при необходимости подтвержденные условные цены.
Учебные вымышленные случаи, а не условия конкретного брокера или рекомендация суммы риска. Источники описывают математические предпосылки и работу платформы в указанных пределах; будущий исход сделки не гарантирован.
Учебные последовательности
Отметки общих терминов учитываются в нескольких последовательностях; сброс одной последовательности удаляет эти общие отметки и из других.
От модели поставщика к подтверждению исполнения
Различайте сторону договора, хеджирование, автоматизацию и подтвержденное исполнение.
Шаг 9 / 10 · Отметки доступны при включенном JavaScript.
Для сохранения отметок включите JavaScript.