Margin call: расчет порога, конвертация и освобождение маржи
15 января 2015 года Швейцарский национальный банк отменил минимальный курс 1.20 CHF за евро. Позднейшие европейские меры для розничных CFD затрагивали плечо, закрытие при недостатке обеспечения и отрицательный баланс. Официальное решение документировано; здесь нет данных площадки, устанавливающих универсальное падение на 25% за секунды, или доказательства, что одно событие было единственной причиной последующих правил. Контекст CFD и обеспечение счета следует различать: проверьте требуемую маржу и риск открытого объема.
Отдельные поля состояния счета
Читайте баланс, средства счета, маржу и свободную маржу как разные величины. В упрощенном счете без других корректировок средства равны балансу плюс открытому результату, свободная маржа — средствам минус требуемая маржа. Процентный Margin Level, ML, равен средствам / марже × 100 только при положительной марже. При нуле знаменателя отношение не определено, а не равно нулю.
Кредит, заблокированные или отдельно начисляемые компоненты и условия поставщика могут менять полную сверку. Комиссию, уже попавшую в баланс, нельзя вычитать повторно. Терминал отображает поля счета; их изменения не объясняются одним движением цены.
Отдельная учебная позиция 100000 EUR при фиксированном обеспечении 100000/30 требует 3333.333… EUR. Это ровно одна тридцатая, а не буквальные 3.33%, которые дали бы 3330 EUR. При средствах 10000 EUR ML = 300%. Отношение описывает обеспечение, не универсально комфортный риск. Фиксированная маржа — допущение: метод, курс и конвертация на настоящем счете могут менять знаменатель.
Предупреждение и принудительное закрытие
Margin call может означать предупреждение о недостатке обеспечения по правилам счета. Он не гарантирует письмо, звонок или время на ответ. Правило закрытия касается уменьшения позиций; действия и приоритет зависят от договора и применимых обязанностей. Отправленный перевод денег или модификация стопа не гарантируют принятия до закрытия.
Для охваченных британских розничных CFD текущий COBS 22.5.13 требует закрыть открытые позиции как только позволяют рыночные условия, если определенные им чистые средства падают ниже 50% требования к марже. Это не обещание исполнения ровно при 50% и не запрет закрывать раньше по применимым условиям. Требуемая нормативная начальная маржа и отображаемая поставщиком величина могут различаться. В ЕС проверяют национальную меру, обслуживающую организацию и категорию клиента; параметры профессионального или иного счета нельзя угадывать как 20% либо 30% по стране бренда.
Условная ценовая траектория и строгий порог
Счет с 10000 EUR покупает стандартный лот EUR/USD по 1.0850. В модели фиксирована маржа 100000/30 EUR, иных позиций или расходов нет. Убыток в USD переводится в EUR по текущей цене EUR/USD. Это отдельное объявленное правило конвертации, а не снимок какого-либо брокера.
При 1.0500 потеря цены 350 пипсов дает 3500 USD / 1.0500 = 3333.333… EUR. Средства около 6666.67 EUR, ML = 200%. При 1.0250 потеря 600 пипсов равна 6000 USD / 1.0250 ≈ 5853.66 EUR; средства 4146.34, ML ≈ 124.39%. Эти значения не являются безопасными уровнями риска.
Для заданного правила «строго ниже половины» ровно 50% соответствует средствам 5000/3 EUR и цене 651/650 ≈ 1.00153846, примерно на 834.615 пипса ниже входа. Равенство не является снижением ниже порога. При 1.0015 средства около 1662.51 EUR, ML ≈ 49.875%, условие выполняется. Арифметика не определяет момент или цену исполнения.
Прокрутите таблицу по горизонтали, чтобы прочитать все столбцы. С клавиатуры перейдите к области клавишей Tab и используйте стрелки влево и вправо.
| Цена USD за EUR | Ценовой убыток USD | Средства EUR | ML |
|---|---|---|---|
| 1.0850 | 0 | 10000 | 300% |
| 1.0500 | 3500 | ≈ 6666.67 | 200% |
| 1.0250 | 6000 | ≈ 4146.34 | ≈ 124.39% |
| 651/650 ≈ 1.00153846 | ≈ 8346.15 | 5000/3 ≈ 1666.67 | 50%: равенство |
| 1.0015 | 8350 | ≈ 1662.51 | ≈ 49.875%: ниже |
Разрыв цены и предел ответственности
Порог и последующее исполнение различаются даже в обычном рынке. Разрыв котировки или недостаток доступного объема могут не дать закрыть позицию по расчетной границе; цена будет иной или возникнет ошибка. Наличие разрыва устанавливают по котировкам и записям события, а не предполагают для каждого выходного или решения центрального банка.
Для охваченного розничного CFD-счета защита от отрицательного баланса ограничивает совокупную ответственность выделенными ему средствами. В историческом Q&A ESMA это наличные на CFD-счете и чистая нереализованная прибыль открытых CFD, без активов для иных целей. Это не гарантия отдельного стопа, сохранения первоначального вклада или немедленного обнуления временно показанного отрицательного значения. Для нынешнего применения нужны соответствующие национальные правила, организация и категория клиента.
Маржа освободилась, но потеря не вернулась
Отдельная вымышленная модель в одной валюте: у A открытый результат −500 и маржа 3000, у B результат 0 и маржа 1000. Требования складываются. Закрываем всю A по неизменной цене без расходов, иных операций или движения B. Это учет выбранного случая, не алгоритм приоритета стоп-аута.
Прокрутите схему по горизонтали, чтобы увидеть ее целиком. С клавиатуры перейдите к области клавишей Tab и используйте стрелки влево и вправо.
Открыть схему целиком. Баланс 2300 − 500 = 1800; после закрытия 1800 + 0 = 1800 средств. Маржа уменьшается с 4000 до 1000, ML растет с 45% до 180%. Открытая потеря стала реализованной, но новой прибыли не возникло.
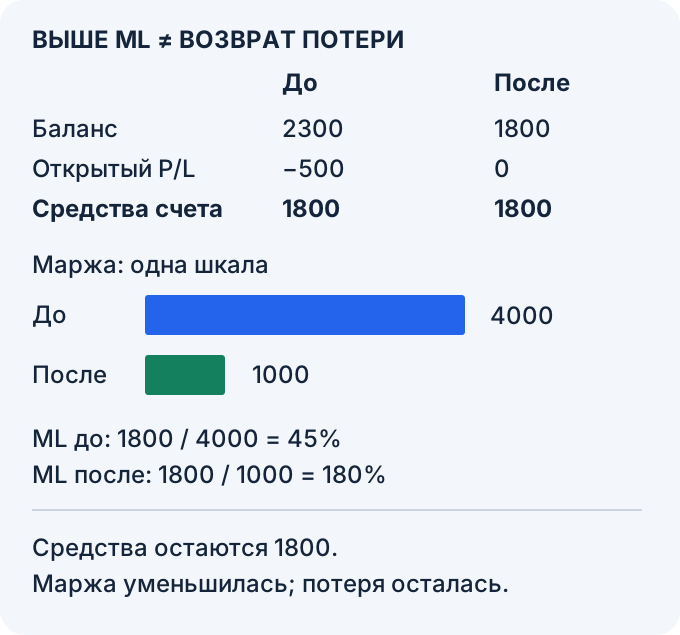
Свойства счета MQL5 (на английском) различают баланс, текущий результат, средства, маржу и ее уровень. Настоящему счету нужны фактические цены, расходы и правила расчета. Не переносите объявленное сложение маржи на любую хеджированную комбинацию.
Отношение выросло даже при уменьшении средств
Отдельно сохраним исходные числа A и B в одной условной валюте, но добавим плату 20, которая прежде не была начислена или включена в баланс. Полное закрытие A по прежней цене реализует −500; новая плата списывается именно при этом закрытии. Баланс становится 2300 − 500 − 20 = 1780, открытый результат B остается нулевым, средства счета 1780. При том же допущении сложения требований после A остается маржа 1000, поэтому ML = 1780/1000 × 100 = 178%. Показатель вырос с 45% до 178%, хотя средства уменьшились на 20. Без новой платы исходная модель давала 180%, а не 178%. Свободная маржа в дополнительной модели 780. Это один новый расход, не повторное вычитание уже учтенной комиссии. Снижение знаменателя улучшает отношение, но не восстанавливает потерянные деньги; здесь не моделируются иной метод зачета маржи, изменение котировок или очередность принудительного закрытия.
Прокрутите таблицу по горизонтали, чтобы прочитать все столбцы. С клавиатуры перейдите к области клавишей Tab и используйте стрелки влево и вправо.
| Состояние | Баланс | Открытый результат | Средства | Маржа | ML |
|---|---|---|---|---|---|
| До закрытия A | 2300 | −500 | 1800 | 4000 | 45% |
| A закрыта, новой платы нет | 1800 | 0 | 1800 | 1000 | 180% |
| Отдельная модель с новой платой 20 | 1780 | 0 | 1780 | 1000 | 178% |
Какую позицию закрывают первой
Читайте настоящий приоритет в условиях счета. Наибольшая открытая потеря не означает наибольшего требования к марже; ни правило FIFO, ни закрытие самого большого убытка не универсальны. Посчитайте средства и применимую маржу остатка. В момент закрытия неизвестно, какая закрытая позиция затем восстановилась бы. Выбор в учебной схеме не доказывает распространенности порядка у регулируемых поставщиков.
Спред и проскальзывание меняют исход
При тонком рынке или смене сессии спред может расшириться. Оценка по Bid/Ask способна уменьшить средства при прежней средней цене. Час, величина расширения, сезонный перевод времени и условия инструмента важны; универсального окна 22:00–23:00 по Варшаве здесь не устанавливается.
Для неблагоприятного исполнения пересчитайте средства по действительной цене и сравните с прежней моделью порога. Разница между активацией и исполнением, расходы и конвертация меняют остаток. Применимая защита от отрицательного баланса ограничивает ответственность счета, а не является вторым ценовым триггером, который срабатывает лишь после исчезновения вклада.
Маржа и бюджет потерь — разные лимиты
До сессии задайте собственную процедуру размера позиций и обеспечения. Маржа в 20–30% средств — иллюстративный выбор, не доказанное универсальное правило опытных трейдеров или гарантия выживания. При отдельном фиксированном требовании 30:1 маржа 3000 EUR соответствует номиналу 90000 EUR; расходы, курс и спецификация все равно важны.
Проверки перед новым объемом
- Откройте договор и раскрытие рисков нужного счета. Уточните предупреждение, нормативную основу порога, право более раннего закрытия и приоритет; не ждите, пока эти условия проявятся в исполнении.
- Сверьте нынешний ML и риск позиций с планом. 200% — только возможная точка обзора, не универсальное здоровье. Дополнительный взнос меняет капитал, но не убирает рыночный риск.
- Отдельно ограничьте объем и маржу. Проверьте неблагоприятные цены, спреды, изменение требований и разрывы. Доля 30% или 50% не доказанная безопасная граница; имя сессии не разрешает больший риск.
- Перед важной публикацией проверьте официальную дату и часовой пояс. NFP выходит не обязательно в пятницу; универсального действия по 15% маржи нет. Обычный более близкий стоп также не гарантирует цену через разрыв.
- Проверьте разрешение договорной организации обслуживать вашу страну, клиентскую категорию и защиту этого счета. Адрес бренда или слово «профессиональный» не устанавливают применимые права.
Дополнительно: различие margin call и stop-out, исторические ограничения плеча ESMA, защиту от отрицательного баланса и основы управления риском. Более широкий раздел: регулирование (на английском). Упомянутые меры ESMA 2018 года, FCA 2019 года и KNF 2019 года относятся к своим историческим и территориальным условиям, а не общей правовой оценке для всех русскоязычных читателей.
Следующий шаг
Отделите доступную маржу от бюджета риска счета.
Проверьте понимание
Закрытие A повышает ML с 45% до 180%. Что объясняет изменение в исходной модели без новой платы?
Ответ и объяснения без JavaScript
Правильный ответ: Маржа снизилась 4000→1000, средства остались 1800.
Средства счета выросли вчетверо.
Средства остаются 1800 до и после. Маржа уменьшилась вчетверо, поэтому неизменный числитель дает четырехкратный ML.
Потеря −500 была возмещена.
−500 перешло из открытого результата в баланс. Это изменение записи, не новая прибыль или возмещение.
Маржа снизилась 4000→1000, средства остались 1800.
ML — средства / маржа × 100. При средствах 1800 маржа 4000 дает 45%, а маржа 1000 — 180%.
Вопросы и ответы
Как MT5 рассчитывает уровень маржи?
При положительной марже процентный показатель равен средствам / марже × 100. Средства могут включать кредит, комиссию или заблокированные компоненты наряду с открытым результатом: проверяйте определения счета. При нулевой марже частное не определено. Платежи и оценки меняют поля не только при новом тике. Предупреждение и основа закрытия зависят от продукта и поставщика; нормативное требование может отличаться от отображаемой маржи.
Каждый брокер ЕС закрывает ровно на 50%?
Нет. Историческая модель ESMA 2018 года для розничных CFD задает закрытие на уровне счета ниже половины совокупной начальной маржи. Она не обещает точную цену исполнения и не исключает более раннего закрытия по применимым условиям. Нужны нынешняя национальная мера, инструмент и категория клиента. Британское правило предусматривает закрытие как только позволяет рынок после снижения ниже определенного порога. Иной адрес или профессиональная категория сами не доказывают параметров 20/30% или отсутствия защиты от отрицательного баланса.
Как защита от отрицательного баланса работает при разрыве цены?
В охваченных розничных CFD-счетах ограничивается совокупная ответственность выделенными средствами по применимым правилам. Это не гарантия отдельного исполнения, исходного вклада или отсутствия временного отрицательного отображения. Q&A ESMA 2018 года говорит о деньгах и чистой нереализованной прибыли, предназначенных для CFD, исключая активы для иных целей. Для текущего применения проверяют национальное правило, организацию и категорию. Событие SNB не устанавливает универсального размера долга или немедленного обнуления.
Что поставщик закрывает первым при стоп-ауте?
Читайте действительный приоритет: универсального порядка по наибольшей потере или FIFO нет. Самая большая открытая потеря не обязательно освобождает больше маржи. В модели неизменных цен без расходов реализация перераспределяет потерю в баланс, а не прибавляет средства. Уровень остатка зависит от действительно изменившейся маржи. Будущее восстановление закрытой позиции в момент решения неизвестно.
Источники и пределы применения
- ESMA: исторические меры по CFD 2018 года
Исторические временные меры 2018 года: плечо, закрытие на уровне счета и защита от отрицательного баланса. Для нынешнего применения нужны национальные меры и соответствующая категория.
- FCA: заявление PS19/18, британские розничные CFD
Заявление 2019 года о британских розничных ограничениях. Оно не является универсальной нормой для всех стран и профессиональных клиентов.
- ESMA: полномочия продуктового вмешательства
Полномочия ESMA и национальных органов при определенных условиях; обзор не устанавливает защиту конкретного счета сам по себе.
- KNF: информация о рынке Forex в Польше
Страница польского надзора о проверке поставщика и условий услуги. Категорийная страница не заменяет текст решения и не подтверждает организацию читателя.
- BIS: исторический обзор валютного оборота 2022 года
Контекст структуры и масштаба рынка в апреле 2022 года. Старые цифры не используются как сегодняшние или как расчет маржи отдельного счета.
- FCA: действующий раздел COBS 22.5
Избранные COBS 22.5.13–14 прочитаны в действующем интерфейсе JavaScript. Закрытие ниже определенной половины — как только позволяют рыночные условия; полный Handbook не заявляется прочитанным.
- KNF: решение о розничных CFD от 1 августа 2019 года
Прочитаны избранные положения исходного PDF из 45 страниц: закрытие ниже половины, защита и польские территориальные условия. Не весь документ и не всемирное правило.
- MetaTrader 5: компоненты состояния счета
Избранные поля баланса, кредита, комиссий, блокировок, средств и маржи. Упрощенная формула без иных компонентов подходит только объявленной модели.
- ESMA Q&A 1981: совокупная ответственность по CFD
Ответ от 1 июня 2018 года определяет выделенные CFD-средства и исключает активы для других целей. Не обещает сохранения вклада или мгновенного нулевого остатка.
- SNB: официальный выпуск от 15 января 2015 года
Одностраничный официальный текст подтверждает отмену минимального курса 1.20 CHF за EUR. Он не устанавливает универсальную внутрисекундную траекторию или размер долгов трейдеров.
- MetaQuotes: отдельные свойства счета
Баланс, текущая прибыль, средства, маржа и ее уровень — отдельные свойства. Их чтение не заменяет сверку расходов и действительного режима счета.
Объявленные учебные модели, не реальные счета или гарантия исполнения. 100000 EUR / 30 фиксированной маржи и конвертация USD-результата по текущему EUR/USD заданы. Другой пример одной валюты складывает требования A и B; это не универсальная модель хеджированной маржи. Дополнительная плата 20 ранее не была учтена. Меры ESMA 2018 года, FCA 2019 года и KNF 2019 года имеют собственные исторические, клиентские и территориальные границы; текущий COBS проверен только в избранных положениях. Не все русскоязычные читатели подпадают под эти режимы.