Защита от отрицательного баланса: какие средства охвачены
Отмена Швейцарским национальным банком минимального курса EUR/CHF 15 января 2015 года стала историческим примером риска разрыва цены. Европейское вмешательство для розничных CFD, включавшее защиту от отрицательного баланса, последовало в 2018 году, затем действовали национальные меры. Обязанность не возникла автоматически для каждого брокера в день решения SNB. Применимость режима CFD и защиты от отрицательного баланса требует проверки продукта, организации и клиентского статуса.
Предел долга, а не возврат потери
В применимом розничном CFD-режиме совокупная ответственность по связанным со счетом контрактам ограничена средствами, предназначенными для CFD. Защита устраняет избыточный долг в этом объеме, а не возмещает торговые потери и не распространяется автоматически на иные продукты.
Если применимого ограничения нет, результат иной: плечо позволяет управлять позицией больше внесенных средств. Через разрыв котировка может перескочить уровень закрытия; исполнить по промежуточным ценам невозможно. Потеря способна превысить баланс, а превышение в модели без ограничения становится обязательством клиента. См. использование финансового плеча. Это не утверждение, что любой счет без такой вывески имеет одинаковый договор.
Историческое событие и дата правил различаются
15 января 2015 SNB прекратил поддерживать минимум 1.20 CHF за EUR. Это пример исчезновения политической ценовой границы, а не точная дата возникновения всех договорных защит. Временная мера ESMA для розничных CFD появилась в 2018 году; далее нужно учитывать национальные решения. Выпуск SNB не устанавливает универсальный процент клиентских потерь или число должников.
Какая обязанность относится к вашему счету
Начальные ограничения плеча различаются по инструментам и применимым категориям. Закрытие из-за нехватки обеспечения и защита от избыточного долга — разные меры на уровне счета, не правило всех инвестиционных продуктов ЕС. Проверьте нынешнюю национальную меру, продукт и организацию. Лицензия группы в ЕС или Великобритании сама не переносит одну защиту на любой продукт и профессиональный счет. Дополнительно: MiFID II и надзор KNF в Польше.
Закрытие позиции и ограничение ответственности
В польском решении о CFD закрывается одна или несколько позиций, когда сумма денег и соответствующего нереализованного чистого результата становится ниже половины совокупной начальной маржи открытых CFD. Британское правило определяет свой порог в охваченном розничном режиме. Из порога не следует гарантированное предупреждение, универсальный порядок «самая убыточная первой» или точная цена исполнения. См. margin call и stop-out.
Отдельно действует предел ответственности, если исполненные потери превысили охваченные средства. Он не гарантирует цену и не означает, что дефицит возможен только в выходные или при чрезвычайном событии. Метод и сроки корректировки нужно проверять по применимым документам, а не по имени механизма.
Иные активы не прибавляются автоматически
Вымышленный защищенный розничный CFD-счет содержит 1000 PLN; других CFD нет. Конечная потеря задана как 1500. Отдельные бумаги стоимостью 3000 PLN служат исключительно другим целям и не являются обеспечением CFD. Иные расходы, денежные потоки и способ предшествующего закрытия исключены. Юридический спор или срок корректировки не моделируются.
Прокрутите схему по горизонтали, чтобы увидеть ее целиком. С клавиатуры перейдите к области клавишей Tab и используйте стрелки влево и вправо.
Открыть схему целиком. CFD-остаток 1000 − 1500 = −500 PLN. В модели устраняются 500 долга, счет возвращается к нулю. Потерянные 1000 не возвращаются. Отдельные 3000 остаются вне расчетной базы по объявленному назначению.
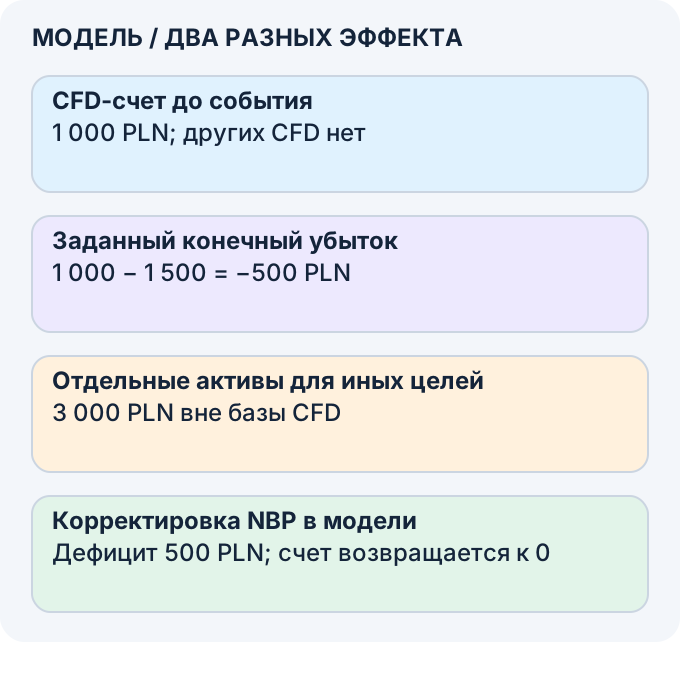
ESMA: совокупная ответственность и выделенные средства (на английском) исключает активы для иных целей из описанной базы. Само нахождение всего портфеля у одной фирмы не решает вопрос назначения; сначала задайте границы счета.
Первоначальный взнос не является неизменным пределом потери
Дополнительная отдельная модель в PLN: начальные 1000 на защищенном CFD-счете, но до убыточного события поступили и уже зачислены еще 400, предназначенные для CFD. Открытого результата перед событием нет; иных потоков и расходов не задаем. Теперь выделенные средства равны 1400. При том же заданном конечном убытке 1500 остаток −100, модельная корректировка устраняет 100 долга и дает нулевой остаток. Потеряны все 1400, а не только первоначальные 1000. По сравнению с исходным случаем дефицит меньше на 400, но внесенные 400 не застрахованы от торговой потери. Отдельные активы 3000 по-прежнему служат только иным целям и не включаются в CFD-базу. Это не обещание своевременного зачисления отправленного перевода: в допущении зачисление уже подтверждено до события. Способ и срок корректировки, цена предыдущего закрытия, другие продукты и несостоятельность поставщика здесь не моделируются.
Прокрутите таблицу по горизонтали, чтобы прочитать все столбцы. С клавиатуры перейдите к области клавишей Tab и используйте стрелки влево и вправо.
| Выделенные CFD-средства | Потеря | Остаток до корректировки | Устраненный дефицит | После |
|---|---|---|---|---|
| 1000 | 1500 | −500 | 500 | 0 |
| 1400 после зачисленных 400 | 1500 | −100 | 100 | 0 |
Отдельный пример разрыва в EUR
Другой вымышленный клиент имеет 5000 EUR и одну длинную валютную позицию. В пятницу рынок закрывается, в выходные появляется неожиданная политическая новость, а при следующем открытии задан разрыв вниз. Это иллюстрация, не воспроизведение реальной сделки, новости или цены.
Прокрутите таблицу по горизонтали, чтобы прочитать все столбцы. С клавиатуры перейдите к области клавишей Tab и используйте стрелки влево и вправо.
| Этап | Заданные условия |
|---|---|
| Пятница | Баланс 5000 EUR; одна длинная позиция |
| Воскресенье | Задан разрыв вниз за условный порог закрытия |
| Исполнение | Закрытие за разрывом; потеря 6500 EUR |
| Без применимого предела ответственности | Модельный остаток −1500 EUR |
| С применимой защитой | Устраняется дефицит 1500 EUR; исходные 5000 потеряны |
Потеря 6500 при выделенных 5000 дает дефицит 1500 EUR. В защищенной модели долг устраняется, но 5000 потеряны. Проверяйте фактические средства и последующие потоки; начальный взнос не является вечной фиксированной страховой суммой. См. основы управления риском.
Когда нельзя предполагать охват
- Профессиональная категория. Обязательная розничная защита не распространяется на нее автоматически. Проверьте договорную защиту: договорное право не просто добрая воля, а один статус не доказывает отсутствия любого права.
- Организация и страна. Историческая мера ESMA не всемирная. Иностранный адрес не доказывает отсутствия всех ограничений ответственности. Читайте документы именно обслуживающей компании, а не баннер другой организации группы.
- Основание. Дискреционная реклама не отменяет обязательную норму; дополнительная договорная оговорка может иметь условия. Проверяйте охваченные продукты, статус и обязанность, а не только слово «гарантировано».
Другие признаки несоответствий: проверка признаков мошенничества (на английском). Отсутствие ясного описания требует вопроса и проверки, не заменяет установления применимого закона и договора.
Что записать до внесения денег
- Установите компанию из договора, ее разрешения, продукт и классификацию. Не переносите групповую лицензию на все счета и продукты; не выводите отсутствие защиты только из адреса.
- Прочитайте действительную меру и оговорку. Сохраните версию, охваченные средства и продукты, клиентский статус, дополнительные условия. Противоречивые формулировки уточняйте по официальному каналу поставщика. Никакое фиксированное число минут не удостоверяет полноты проверки.
- До изменения категории сопоставьте последствия. По польскому решению опытный розничный клиент остается розничным для других частей меры; профессиональный статус — другая категория. Большее разрешенное плечо меняет требования к марже, а не чувствительность фиксированной позиции к цене или вероятность прибыли. Все выделенные CFD-средства могут быть потеряны.
Защита касается избыточной ответственности по CFD. Она не отменяет торговые или финансовые расходы и не доказывает бесплатности счета. Несостоятельность, возврат активов и компенсационные механизмы — отдельный вопрос: средства при банкротстве брокера (на английском).
Следующий шаг
Возврат активов и компенсация при банкротстве относятся к иному событию, чем отрицательный результат CFD.
Что происходит со средствами при банкротстве брокера (на английском)
Проверьте понимание
Отдельные активы стоимостью 3000 PLN на схеме автоматически увеличивают CFD-базу до 4000 PLN?
Ответ и объяснения без JavaScript
Правильный ответ: Нет: модель отделяет активы для иных целей.
Да: все хранится у одной фирмы.
Одна фирма не определяет охват. Активы в модели служат только другим целям.
Да, если их стоимость положительная.
Положительная оценка не меняет назначения активов.
Нет: модель отделяет активы для иных целей.
Дефицит CFD-счета считается как 1000 − 1500 = −500 PLN по заданным CFD-средствам.
Вопросы и ответы
Для чего нужна защита от отрицательного баланса?
Она ограничивает избыточную ответственность по охваченным розничным CFD, а не сохраняет инвестицию. SNB отменил минимум 1.20 CHF за евро 15 января 2015; это исторический пример риска разрыва, не доказательство происхождения и условий всех защит. Временное вмешательство ESMA последовало в 2018, затем действовали национальные меры.
Как она сочетается с margin call и stop-out?
Предупреждение определяется условиями поставщика и не гарантируется заранее. Правило закрытия задает, когда нужно закрывать позиции, включая строгое «ниже» в польском решении. Оно не устанавливает универсального приоритета по потерям и цены исполнения. NBP отдельно ограничивает совокупную ответственность при дефиците, не возмещая утраченные выделенные средства.
Когда защита может меня не охватывать?
Проверьте продукт, организацию, категорию и применимую меру или договор. Европейская розничная CFD-защита не является общим правилом профессиональных счетов и всех инструментов. Групповая лицензия или иностранный адрес сами не устанавливают охват: нужны условия именно вашего счета.
Как проверить реальное наличие защиты?
Найдите компанию из договора и проверьте ее разрешения. Прочитайте применимую меру или оговорку, включая продукт и клиентский статус, сохраните версию. Классификацию отделяйте от названия бренда; лицензия группы не доказывает охвата. Даже применимая защита допускает потерю всех выделенных CFD-средств.
Источники и пределы применения
- ESMA: исторические розничные меры 2018 года
Временное вмешательство 2018 года включает меры на уровне счета. Это исторический контекст, не всемирное правило для всех продуктов и статусов.
- ESMA: продуктовое вмешательство и национальные органы
Полномочия ESMA и национальных органов. Обзор не подтверждает договор конкретного читателя.
- FCA: заявление PS19/18 о розничных CFD
Британское заявление 2019 года о розничных продуктах, включая защиту от отрицательного баланса. Текущие положения прочитаны отдельно в COBS.
- ESMA Q&A 1981: предел ответственности
Исторический ответ о выделенных CFD-средствах и исключении активов для иных целей; не гарантия исполнения, возврата первоначального взноса или срока корректировки.
- KNF: польское решение DAS.456.2.2019
Избранные положения PDF из 47 страниц: закрытие ниже половины, совокупная ответственность, опытный розничный статус. Это иной файл, чем исходная 45-страничная версия; полного чтения всех страниц не заявляется.
- FCA: действующие положения COBS 22.5
Текущие 22.5.17–19 прочитаны в официальном интерфейсе JavaScript: предел ответственности охваченного розничного счета, выделенные деньги и чистый открытый результат, исключение иных активов. Не весь Handbook.
- SNB: отмена минимального курса 15 января 2015
Одностраничный официальный текст подтверждает дату и минимум 1.20 CHF за EUR. Он не измеряет число должников, размеры их потерь или происхождение всех договорных условий.
Условные защищенные розничные CFD-счета, не установление прав конкретного читателя. Историческая мера ESMA и польское решение имеют свои границы; действующие британские положения проверены только в избранном объеме. PLN1000/1500 и EUR5000/6500 — разные модели. Отдельные 3000 служат исключительно иным целям и не являются CFD-обеспечением. Дополнительные 400 подтвержденно зачислены до потери; нет иных расходов или потоков. Не гарантированы цена, срок корректировки, сохранение взноса или компенсация банкротства.