Маржа: обеспечение, а не комиссия или предел убытка
Маржа — обеспечение, требуемое для позиции или инструкции по правилам инструмента и счета. Это не комиссия, не полная стоимость номинала и не предел убытка. После закрытия требования пересчитываются по оставшимся позициям и ордерам; убытки и расходы продолжают влиять на средства.
Обеспечение не равно стоимости позиции
Условная позиция с номиналом 10 000 USD требует 500 USD маржи. Эти 500 USD служат обеспечением: они не покупают весь номинал и не ограничивают убыток позиции.
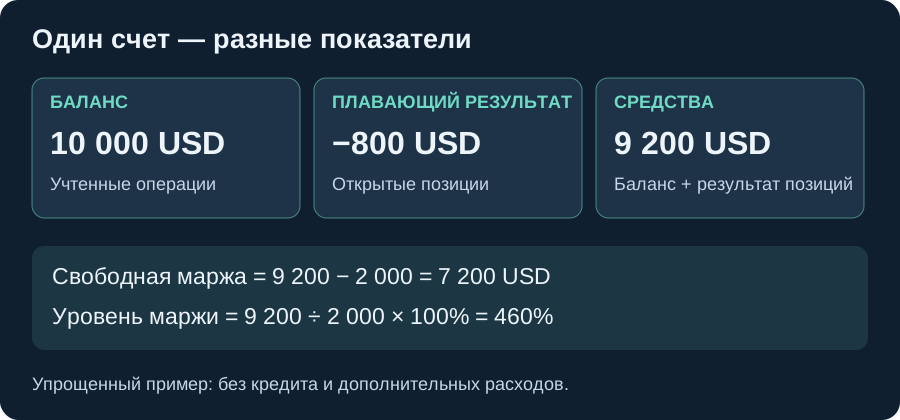
Баланс, средства и доступное обеспечение
Исходный общий счет без кредита, комиссий и блокировок: баланс 10 000 USD, открытая оценка −800 USD, занятая маржа 2 000 USD.
| Поле | Смысл в этой модели | Расчет |
|---|---|---|
| Баланс | Учтенные средства; открытая оценка сама его не меняет | 10 000 USD |
| Средства, equity | Текущая стоимость счета; маржа из нее не вычитается | 10 000 − 800 = 9 200 USD |
| Маржа | Требуемое обеспечение, не уже уплаченная комиссия | 2 000 USD |
| Свободная маржа | Средства минус обеспечение; не обязательно сумма доступного вывода | 9 200 − 2 000 = 7 200 USD |
| Уровень маржи | Отношение средств к обеспечению в процентах | 9 200 / 2 000 × 100% = 460% |
Сначала установите, является ли показатель учтенной суммой, оценкой, требованием или отношением. Не вычитайте маржу из средств второй раз. В модели ниже меняйте поле маржи при прежних средствах: свободная маржа и процент изменятся, но обеспечение не превратится в комиссию. Исходный ползунок по-прежнему связан с плавающим результатом, его диапазон сохранен.
Измените требуемое обеспечение
Упрощенный счет USD: средства = баланс + открытый результат; свободная маржа = средства − маржа. Нет кредита, комиссий или иных блокировок. Порог Stop Out условный. Модель не воспроизводит правила портфельного обеспечения или порядок закрытия позиций.
Средства = баланс + плавающий результат; свободная маржа = средства − маржа. При положительной марже уровень = средства ÷ маржа × 100%. Условие закрытия в этой модели — строго ниже заданного порога.
- Средства (USD)
- Свободная маржа (USD)
- Уровень маржи (%)
Исходный пример рассчитан выше. Изменение данных требует JavaScript.
Сравнение с порогом выполняется до округления. Рядом с ним процент может показываться с дополнительными знаками. Модель не закрывает позиции и не прогнозирует действия сервера.
Закрытие не обещает уменьшение общей маржи
Освобождение обеспечения не означает возврата всех первоначальных средств. Убытки и платежи остаются в расчете счета. Закрытие одной из встречных позиций может убрать взаимное покрытие и увеличить требуемую маржу: нужны правила конкретного счета.
Документация MT5 различает начальную, поддерживающую и маржу покрытых встречных позиций, а также учет отложенных ордеров. Метод для встречных позиций определяет посредник. Поэтому общее требование после сделки пересчитывают, а не автоматически считают меньшим. Если закрыты все позиции и отсутствуют другие требования, в отдельной упрощенной модели маржа может стать нулевой; результат и платежи при этом остаются на счете.
Проверить числа в исходном калькуляторе маржи (интерфейс на английском)
Потеря покрытия после закрытия одной стороны
Дополнительный условный пример без ордеров, расходов и изменения средств: две равные встречные позиции одного инструмента имеют номинал по 1 000 USD каждая. Задано правило нулевой маржи для полностью покрытого объема и 5% для непокрытого. Средства 1 000 USD, исходная занятая маржа 0, свободная — 1 000 USD. После подтвержденного закрытия только одной позиции остается непокрытый номинал 1 000 USD. Требуемая маржа становится 50 USD, свободная — 950 USD при прежних средствах. Закрытие уменьшило число позиций, но увеличило обеспечение из-за потери покрытия. Это выбранная учебная настройка, не правило всех посредников; цены и бухгалтерский результат закрытия здесь заданы так, что средства не меняются.
Проверьте понимание
Линейная модель: номинал позиции 30 000 USD, требуемая маржа 5% номинала, средства 5 000 USD. Сколько обеспечения требует позиция?
Ответ и объяснения без JavaScript
Правильный ответ: 1 500 USD
1 500 USD
30 000 × 5% = 1 500 USD маржи. Это требуемое обеспечение, а не уплаченный расход или предел убытка.
30 000 USD
Это весь номинал. В модели требуется 5% от него: 1 500 USD обеспечения.
3 500 USD
Это свободная маржа по заданным упрощенным условиям: 5 000 − 1 500. Вопрос о требуемой марже.
Источники и пределы применения
- MetaTrader 5: операции и поля счета
Определения средств, маржи и свободной маржи в документации платформы. Требования могут относиться к позициям и ордерам.
- MetaTrader 5: спецификация Market Watch
Спецификация различает параметры контракта, первоначальное и поддерживающее обеспечение, правила встречных позиций и расчетную модель инструмента.
- MetaTrader 5: расчет маржи, встречные позиции и ордера
Выбранный раздел описывает методы посредника для встречных позиций и возможность нулевой маржи покрытого объема. Закрытие одной стороны может убрать покрытие; полный расчет учитывает остаток и ордера.
Упрощенные учебные модели USD, не параметры реального посредника. Документация MT5 описывает несколько методов и не задает один режим для всех счетов. Русский язык не определяет применимое право.
Учебные последовательности
Отметки общих терминов учитываются в нескольких последовательностях; сброс одной последовательности удаляет эти общие отметки и из других.
Счет и пороги маржи
Объедините баланс с плавающим результатом, рассчитайте свободную маржу и уровень маржи, затем отделите предупреждение от принудительного закрытия.
Шаг 4 / 8 · Отметки доступны при включенном JavaScript.
Для сохранения отметок включите JavaScript.