Эго трейдера: проверяемое правило вместо защиты прогноза
Мысль «надо доказать, что я прав» может перенести внимание с риска на защиту прогноза. Здесь эго — разговорное обозначение такой проблемы, не психологический диагноз. Сопоставьте изменение стопа, добавленный объем и обоснование с прежним планом: одна траектория цены не устанавливает мотивацию.
Прогноз, деньги и процесс — отдельные вопросы
Подготовленная сделка может потерять деньги; правильный прогноз — дать убыток из-за момента входа, расходов или исполнения. Прибыль тоже может сопровождать нарушение процедуры. Ни один исход не определяет человеческую ценность. Закрытие по плановому лимиту завершает этот риск, но не доказывает, что цена никогда не вернется к прежней идее. Маленькие потери сами не гарантируют годовой прибыли: оценивают весь журнал, расходы и размеры.
Обзор Зивы Кунды The Case for Motivated Reasoning, 1990, описывает влияние желаемого вывода на подбор и оценку доводов. Это основание проверять обоснование, а не ставить диагноз по каждой модификации стопа. Даже заранее предусмотренное изменение не автоматически разумно: ему нужны проверяемое основание и расчет общей позиции.
Условие отклонения пишут до наблюдения
Тезис «идея верна при любой цене» не задает проверки. В модели заранее заявлено: ни одно из трех последующих закрытий не будет ниже 100. Заданные закрытия 103, 101, 99 выражены в произвольных ценовых единицах.
Открыть схему целиком. Первые два закрытия не выполняют условие отклонения Close < 100, третье выполняет: 99 < 100. Равенство 100 его не выполняет. Это не торговый сигнал, результат исследования или запись о мотивах человека.
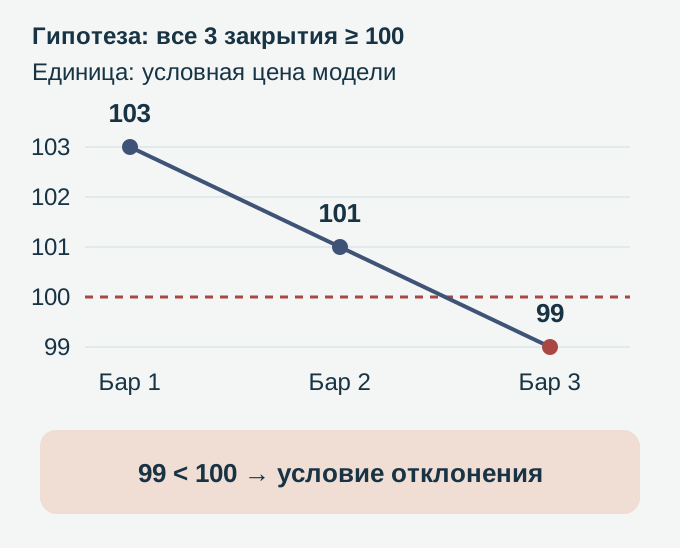
«Любое снижение — здоровая коррекция, любой рост подтверждает идею» подгоняет объяснение под оба направления. «Отвергаю гипотезу трех закрытий при Close < 100» допускает опровержение. После 99 перенос границы на 98 создает новую проверку; прежняя остается отвергнутой. Это не прогноз следующей цены или доказательство обратной стратегии.
Лучшая средняя может сочетаться с большим риском
Изменение стопа, добавление к убыточной позиции и учет новых сведений имеют разные возможные причины. Проверьте прежнее правило, изменение доказательств и ограничение общей позиции. Другие темы: психология торговли (на английском).
Условная покупка EUR/USD: 100000 EUR на лот, пипс 0.0001 USD за EUR, счет USD. Каждая часть 0.10 лота имеет стоимость пипса 1 USD. Считаем разницу между заданными входами и предполагаемым выходом, без иных расходов и проскальзывания.
| Этап | Условия модели |
|---|---|
| Исходно | 0.10 лота по 1.1000; SL 1.0970; потеря до уровня 30 USD |
| Изменение | Добавить 0.10 по 1.0970; итого 0.20; новый SL 1.0940 |
| Средняя цена | (1.1000 + 1.0970) / 2 = 1.0985 |
| Потери частей до нового уровня | Первая 60 USD, вторая 30 USD |
| Вместе | 90 USD — втрое больше исходных 30 |
Средняя стала ниже, но объем удвоился и стоп отодвинут. 90 USD — совокупная потеря от первоначальных исполнений, а не только последующее падение после добавления. Количество, маржа и ценовой риск — разные величины. В модели прежний стоп изменен до исполнения. Нельзя предполагать возможность изменить поручение после активации или получить указанную цену; обычный стоп не гарантирует максимальный убыток. См. принятие убытка.
В прежнем русском объяснении использовалась отдельная условная база 25000 EUR: 1% = 250 EUR, а суммы 1000 и 2000 соответствуют 4% и 8% этой же фиксированной базы. Эти числа иллюстрируют изменение денежного размера, не доказывают причину решения или приемлемость выбранного процента. Не превращайте размер в диагноз.
Цель вернуть потерю не заменяет условие входа
«Нужно вернуть сегодняшние деньги» описывает желаемый итог, а не соответствие новой сделки сигналу и общему лимиту. Проверяйте новое решение по собственным критериям. Сам факт следования за убытком не устанавливает унижение, месть или неизбежную цепь потерь. См. месть в трейдинге. Если возвращение денег вытеснило критерий входа, приостановите новые поручения и выясните состояние счета перед перерывом. Открытая позиция от этого не исчезает.
До защиты прогноза сохраните наблюдение, которое могло бы его отвергнуть. Позднейшие изменения записывайте отдельно с их влиянием на общий риск.
Будущий риск отделяют от прежней прибыли
В условном разборе сначала скрыта историческая цена входа. A и B — покупки по 10000 EUR, текущий Bid 1.0950, заданный выход 1.0920, расходы пока исключены. A вошла по 1.1000: нынешний результат −50 USD, при выходе −80. B вошла по 1.0800: +150, затем +120. Дальнейшее снижение в обоих случаях 10000 × (1.0950 − 1.0920) = 30 USD.
Если прежнее правило допускает не более 25 USD дополнительного снижения, обе позиции его превышают. Текущий плюс или минус не меняет этой будущей ценовой величины. Верните историю для отдельной оценки плана, расходов и маржи. Другой ответ может иметь другое обоснование; это не диагностика эго.
Две базы сравнения при одинаковой плате
Дополнительно зададим одинаковую плату 4 USD за закрытие каждой позиции, ранее не начисленную и не включенную в исходные результаты. Других расходов и конвертации нет. При условном закрытии позже по 1.0920 чистые результаты A и B равны −84 и +116 USD. От нынешней оценки −50 и +150 снижение составляет 34 USD для каждой: 30 от цены и 4 новой платы. Но если база сравнения — условное немедленное закрытие по текущему Bid 1.0950 с той же платой, его чистые результаты −54 и +146. От этого варианта до позднего закрытия снижение равно 30 USD, а не 34. Плата учтена один раз в каждом альтернативном закрытии; сравниваются две отдельные возможности, не два последовательных выхода из одной позиции. Укажите, ограничивает ли правило изменение текущей оценки или разницу двух чистых вариантов. Цены исполнения заданы для расчета, не гарантированы. Одна разница результатов не измеряет доказанный ущерб от эго и не устанавливает мотивацию.
| Позиция | Текущая оценка | Поздний выход до платы | Сейчас, плата 4 | Позже, плата 4 | От оценки до позднего чистого |
|---|---|---|---|---|---|
| A | −50 | −80 | −54 | −84 | −34 |
| B | +150 | +120 | +146 | +116 | −34 |
Сопоставляйте уверенность с доказательствами: уверенность и самонадеянность. Исследование Барбера и Одина о домохозяйствах у американского дисконтного брокера связывало большую торговую активность с худшим чистым результатом по обыкновенным акциям. Записи охватывают 1991–1996, портфельные доходности измерялись с февраля 1991 по январь 1997. Это историческая наблюдаемая связь, согласующаяся с объяснением через избыточную уверенность, а не причинный диагноз каждому трейдеру Forex.
Неудобные сведения проверяйте столь же строго, как удобные. Иное исполнение — факт для сверки с идентификаторами, котировкой и условиями. Обвинению в атаке брокера нужны доказательства; психологическое объяснение тоже не должно скрывать настоящую ошибку поставщика.
Разбор без выдуманной причины
Сохраните план, время изменений, объемы и реальные исполнения в торговом журнале. Различайте предусмотренные действия, нарушения и отсутствие обоснования. Сумма их P/L не автоматически «стоимость эго»: альтернативный путь исполнения неизвестен. Модель неизмененного плана обозначайте как симуляцию с заданными ценами и расходами, а разницу с фактом не выдавайте за доказанную причинную потерю.
До закрытия приложения или ухода проверьте оставшийся риск и автоматизацию. Встроенный трейлинг MT5 обновляется в терминале; уже установленный Stop Loss действует на сервере. Остановка новых поручений не закрывает существующие позиции и не доказывает сохранения всей автоматизации. Перерыв на час не удостоверяет устранения ошибки.
Выберите проверяемую меру: ясный обзор позиций, условия модификации или дополнительное подтверждение количества. Проверьте, устраняет ли она выявленное нарушение. Одна мотивация не исправляет любую техническую ошибку. Дополнительные сохраненные разделы: Forex Mechanics (на английском) и психология трейдера.
Следующий шаг
Оцените ранее записанное правило, не приспосабливая его к более позднему результату.
Проверьте понимание
Заранее записано: ни одно из трех закрытий не будет ниже 100. Они равны 103, 101, 99. Что следует?
Ответ и объяснения без JavaScript
Правильный ответ: Третье закрытие отвергает гипотезу; будущая цена неизвестна.
Третье закрытие отвергает гипотезу; будущая цена неизвестна.
99 ниже 100 и выполняет прежнее условие отклонения. Это не задает следующее движение цены.
Гипотеза прошла: два из трех закрытий выше границы.
Условие касалось всех трех, а не большинства. Одного значения ниже 100 достаточно.
После результата перенести границу на 98, сохранив ту же проверку.
Новая граница после наблюдения 99 создает другую проверку. Запишите новую версию отдельно; прежний результат не изменился.
Вопросы и ответы
Изменение стопа или добавление диагностирует эго?
Нет. Сверьте действие с прежним правилом, обоснованием и общим риском. Предусмотренное изменение тоже может быть рискованным, а убыточный результат не устанавливает мотивации. Точность прогноза, исполнение и денежный исход проверяются отдельно.
Лучшая средняя может увеличить потерю до стопа?
Да. В модели 0.10 лота по 1.1000 сначала дает 30 USD до 1.0970. Добавление 0.10 по 1.0970 и перенос на 1.0940 создают среднюю 1.0985 и общую потерю 90 USD. Исполнения заданы, другие расходы и проскальзывание исключены; цена стопа не гарантирована. Старый стоп предполагается измененным до исполнения.
Как разобрать желание защитить позицию?
Приостановите новые поручения и выясните состояние открытого риска и автоматизации. Восстановите прежнее правило и действительное изменение, не выдумывайте эмоциональную причину. Терминальный трейлинг и уже установленный серверный SL имеют разные зависимости. Перерыв или сумма потерь после модификаций не устанавливают причин и не доказывают исправления.
Источники и пределы применения
- Марк Дуглас: Trading in the Zone — сохраненная библиография
Исходная ссылка Amazon и историческая запись книги сохранены. Получен сырой HTML начала страницы; полный текст и приписанная прежним вариантом цитата заново не проверены.
- Джек Швагер: Market Wizards — сохраненная библиография
Сохранена исходная ссылка на книгу интервью. Это не новое полное чтение издания, проверка отдельного интервью или рейтинг эффективности.
- Даниэль Канеман: Thinking, Fast and Slow — сохраненная библиография
Сохраненная библиография книги 2011 года. Исходный каталог не доказывает причин конкретного решения или действенности психологической процедуры.
- Зива Кунда: обзор мотивированного рассуждения
Свежая индексированная аннотация обзора 1990 года о влиянии желаемого вывода на доводы. Прямой PubMed вернул служебный текст, DOI заблокирован; полного обзора не заявляется.
- Барбер и Один: историческое исследование частных инвесторов
Избранные страницы авторского PDF о домохозяйствах американского дисконтного брокера: записи 1991–1996, доходности февраль 1991–январь 1997. Наблюдаемая связь не является причинной диагностикой Forex.
- MetaTrader 5: серверный SL и терминальный трейлинг
Выбранный раздел различает обновление встроенного трейлинга в терминале и уже установленный серверный Stop Loss. Закрытие терминала не закрывает все позиции и не сохраняет любую автоматизацию.
Разговорное описание проблемы решений, не психологический диагноз или лечение. Все цены, количества, три закрытия и варианты исполнения заданы; будущее движение не предсказывается. Новая плата 4 USD не учтена прежде и включена один раз в каждом отдельном варианте закрытия. Историческое исследование американских акций не устанавливает мотивов трейдера Forex. Неподтвержденный рассказ от первого лица и непроверенная цитата не выдаются за подтвержденный факт.