Плечо и маржа: разные отношения и разные суммы
Возьмем условный счет со средствами 10 000 USD и один стандартный лот EUR/USD — 100 000 EUR. При курсе 1.0850 USD/EUR номинальная экспозиция равна 108 500 USD, то есть в 10.85 раза больше средств счета. При точном отношении номинала к марже 30:1 потребуется около 3 333.33 EUR, или 3 616.67 USD, до дополнительных требований. Для сравнения все величины сначала нужно выразить в одной валюте.
Чем отличаются плечо и маржа
Различайте разрешенное отношение, используемое для расчета требуемой маржи, и фактическое плечо: текущая номинальная экспозиция, деленная на текущие средства счета (Equity) в той же валюте. Условная точная настройка 1:30 означает тридцать единиц номинала на единицу маржи. Она не означает, что открытая экспозиция уже в тридцать раз больше средств счета.
Маржа — требуемое обеспечение позиций, а при определенных настройках счета также отложенных ордеров. Это не комиссия и не гарантия покрытия любого убытка. Закрытие меняет требование к обеспечению, а реализованный результат и расходы меняют доступные средства. Простая обратная связь между долей маржи и плечом относится к модели с фиксированным процентом; другие инструменты и методы могут рассчитываться иначе. Дополнительное сопоставление терминов: пояснение маржи на ForexMechanics (на английском).
При точном отношении 1:30 доля маржи равна 1/30 ≈ 3.3333%; при 1:100 — 1%, при 1:500 — 0.2%. Для одной и той же позиции больший разрешенный лимит в этой модели уменьшает обеспечение. Ценовая чувствительность уже открытого объема от этого не уменьшается.
Как посчитать требуемое обеспечение
Вернемся к 100 000 EUR по 1.0850, или 108 500 USD. Точное деление на 30 дает 3 333.33… EUR и 3 616.666… USD. Но умножение на буквальные 3.33% дает 3 330 EUR и 3 613.05 USD. Это разные операции: привычная округленная запись «1:30» и буквальный нормативный процент математически не тождественны. Применяйте метод из действующей спецификации, включая возможное повышенное требование.
В упрощенной модели свободная маржа равна средствам счета минус использованная маржа. Формула «баланс плюс плавающий результат» тоже упрощена: в показателях платформы возможны кредит, проведенные или заблокированные начисления и другие корректировки. Убыток снижает средства; пересчет валют или изменение требований может отдельно изменить свободную маржу. В MT5 эти показатели видны на вкладке «Торговля» (Trade), но экран сам по себе не объясняет все правила и не гарантирует сумму, доступную для вывода.
При одинаковых 300% экспозиция может различаться
Запишите ставку или метод маржи рядом с ее уровнем. Один процентный показатель не позволяет восстановить номинал.
На узком экране схему можно прокрутить по горизонтали; область доступна с клавиатуры.
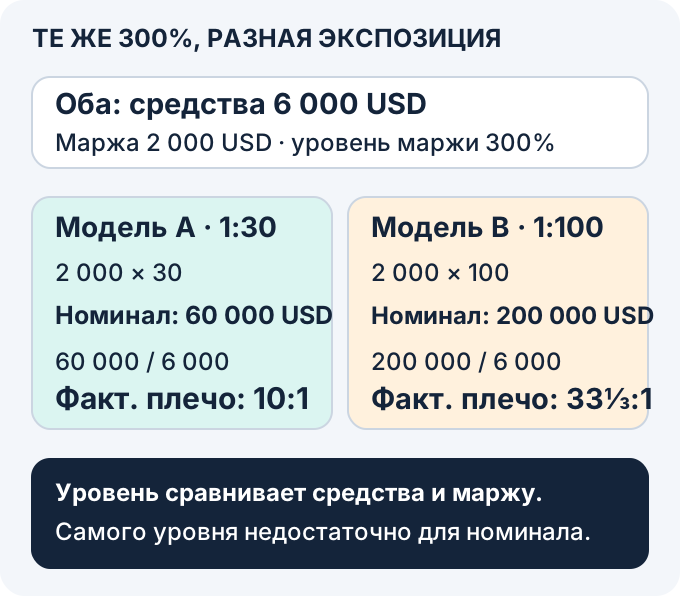
В модели A: 2 000 × 30 = 60 000 USD номинала, 60 000 / 6 000 = 10:1 фактического плеча. В модели B: 2 000 × 100 = 200 000 USD, 200 000 / 6 000 = 33⅓:1. Гипотетическое падение цены на 1% дает −600 USD и −2 000 USD соответственно, если раньше не произошло закрытие. Разница возникает из экспозиции, хотя исходные средства, маржа и ее уровень одинаковы.
Уровень маржи сравнивает средства с обеспечением
Когда использованная маржа положительна, уровень маржи = средства / маржа × 100%. При средствах 10 000 USD и округленной марже 3 617 USD это около 276%. При нулевой марже такое частное не определено. Высокий показатель дает больше пространства относительно указанного требования, но не доказывает устойчивость к разрыву цены или безопасность счета.
У прежнего условного лонга в один лот курс снижается с 1.0850 до 1.0800. Это 50 пипсов и −500 USD до расходов; средства становятся 9 500 USD. Если маржа остается равной округленным 3 617 USD, уровень составит около 263%. Падение на 150 пипсов от входа дает −1 500 USD, средства 8 500 USD и около 235%. Здесь предполагаются неизменная маржа и отсутствие более раннего закрытия. Ни один из этих процентов не гарантирует безопасность.
Предупреждение и принудительное закрытие — разные события
Маржинальное требование или предупреждение (margin call) зависит от условий счета. Условный порог 100% означал бы равенство средств и использованной маржи. Но ESMA не устанавливает универсальное предупреждение при 100%. Нельзя рассчитывать на звонок, льготный срок или возможность пополнить счет до закрытия. Пополнение дополнительно подвергает деньги риску.
Стоп-аут (stop out) — принудительное закрытие по применимым правилам. Историческая мера ESMA для розничных CFD и польское решение KNF предусматривают защиту через закрытие одной или нескольких позиций, когда соответствующая стоимость счета падает ниже половины совокупного первоначального обеспечения открытых CFD. Это не обещание исполнения точно при 50% и не универсальный порядок «сначала самая убыточная позиция». Применимость национальных мер, категорию клиента, расчетную базу и условия провайдера нужно проверять отдельно.
Полезнее сначала оценить обеспечение и возможную потерю при выбранной позиции, чем считать доступный максимум целью. Промежуток между условными порогами не создает гарантированного времени на реакцию.
Историческая мера ESMA и отдельный польский контекст
Мера ESMA для розничных CFD начала применяться в августе 2018 года; она была временной, а не всемирным постоянным лимитом. В исторической шкале основные валютные пары обозначались 30:1, прочие пары, золото и основные фондовые индексы — 20:1; прочие индексы и товары кроме золота — 10:1; отдельные акции и другие базовые значения — 5:1; криптовалюты — 2:1. Доли обеспечения: 3.33%, 5%, 10%, 20% и 50% соответственно; для 30:1 помните о различии округленной записи и точного деления. Сегодня нужно проверять соответствующую национальную меру, инструмент и клиента.
Польское решение KNF от 1 августа 2019 года задает ограничения в своей территориальной сфере, включая отдельные правила трансграничных услуг. Обычная розничная шкала отделена от статуса опытного розничного клиента: для определенных инструментов провайдер может применить пониженное первоначальное обеспечение, если выполнены условия решения. Такой клиент сохраняет розничный статус. Этот статус имеет отдельные требования и ограничение по местонахождению или обычному месту проживания в Польше; он не возникает из знания русского языка. Профессиональная классификация — другой режим. Поэтому более высокий лимит не доступен исключительно профессиональным клиентам и не предоставляется любому желающему.
Что меняется, если использовать весь разрешенный максимум
При неизменных позиции и исполнении больший лимит меняет требуемое обеспечение, а не ценовой результат. Для сравнения разных предельных размеров сохраним курс 1.0850: один лот EUR/USD имеет номинал 108 500 USD. Если все 10 000 USD средств условно направлены на маржу, теоретические объемы таковы:
На узком экране таблицу можно прокрутить по горизонтали; область доступна с клавиатуры.
| Точное отношение | Номинал USD | Теоретические лоты | USD за пипс |
|---|---|---|---|
| 1:30 | 300 000 | ≈ 2.765 | ≈ 27.65 |
| 1:100 | 1 000 000 | ≈ 9.217 | ≈ 92.17 |
| 1:500 | 5 000 000 | ≈ 46.083 | ≈ 460.83 |
В таблице не учтены шаг объема, расходы и другие требования; начального запаса свободной маржи нет. При 1:500 неблагоприятные 50 пипсов дают около 23 041.47 USD модельного ценового убытка, если не было более раннего закрытия. Для этого результата используется полный неокругленный объем, а не показанные три знака. Это стресс-допущение, а не прогноз фактического долга или порядка ликвидации.
Лимит не является рекомендацией: 1:30 не заставляет открывать около трех лотов на небольшом счете. Размер позиции определяют отдельно через обоснованный бюджет риска; выбранная доля вроде учебного 1% тоже не гарантирует точный убыток. Учебное правило одного процента при расчете объема рассматривается отдельно.
Требование к марже может измениться без ценовой потери
Новый отдельный случай: средства остаются 10 000 USD, номинал позиции — 108 500 USD, цены не изменились, ценовой результат равен нулю. Допустим, в спецификации предусмотрено изменение ставки обеспечения с 5% до 10%. Это вымышленное условие, не сообщение об изменении правил какого-либо брокера.
До изменения маржа 5 425 USD, свободная маржа 4 575 USD, уровень около 184.33%. После изменения маржа 10 850 USD, свободная маржа −850 USD, уровень около 92.17%. Фактическое плечо остается 108 500 / 10 000 = 10.85:1. Отрицательная свободная маржа появилась из требования, а не убытка по цене. Пример не устанавливает порог предупреждения или закрытия, срок их наступления и право продолжать удержание позиции.
Что проверить перед следующим учебным ордером
- Метод обеспечения. Для указанного EUR/USD лоты × 100 000 EUR × курс USD/EUR дают номинал в USD. Разделите на точное заданное отношение либо примените буквальный процент или иной метод из спецификации.
- Предупреждение и закрытие. Запишите пороги, их базу и возможные изменения требований. Не считайте разницу порогов гарантированным временем на реакцию.
- Стресс-сценарий. Пересчитайте ценовой результат, средства и маржу после неблагоприятного движения с расходами и худшим исполнением. Число пипсов само по себе не задает универсальный безопасный объем.
- Показатели MT5. На вкладке «Торговля» сопоставьте средства, маржу, свободную маржу и ее уровень с условиями счета. Наблюдение за экраном не устраняет резкие движения и принудительное закрытие.
Следующий шаг
Далее: расчет объема позиции. Примените различие экспозиции, обеспечения и средств к расчету размера позиции.
Проверьте понимание
В обеих моделях средства равны 6 000 USD, маржа — 2 000 USD, уровень маржи — 300%. Обязательно ли одинаков номинал?
Ответ и объяснения без JavaScript
Правильный ответ: Нет; имеют значение также метод и ставка маржи.
Нет; имеют значение также метод и ставка маржи.
При марже 2 000 USD точные отношения 30 и 100 дают разные номиналы: 60 000 и 200 000 USD.
Да; 300% всегда означает плечо 3:1.
Уровень маржи сравнивает средства с маржой; фактическое плечо сравнивает номинал со средствами.
Да; маржа — полная стоимость позиции.
Маржа — требуемое обеспечение, а не весь номинал позиции.
Вопросы и ответы
Почему 1:30 и 3.33% дают немного разные суммы?
Точное 1/30 равно 3.3333…%, а 3.33% — другая буквальная величина. Для 100 000 EUR по 1.0850 деление на 30 дает 3 616.666… USD, умножение на 3.33% — 3 613.05 USD. Используйте именно метод из спецификации; округленная запись не заменяет его.
Что означают средства, свободная маржа и уровень?
В простой модели свободная маржа = средства минус использованная маржа; при положительной марже ее уровень = средства / маржа × 100%. Отдельный округленный пример из прежнего FAQ: средства 10 000 USD и маржа 3 333 USD дают свободные 6 667 USD и уровень около 300.03%, а не ровно 300%. Он не является прежним расчетом одного лота по 1.0850. Платформа может учитывать дополнительные корректировки.
Всегда ли предупреждение бывает при 100%, а закрытие — точно при 50%?
Нет. 100% не является универсальным порогом ESMA, звонок и отсрочка не гарантированы. Защита через закрытие в указанном правовом контексте относится к установленной базе всего CFD-счета при падении ниже половины первоначального обеспечения. Это не гарантирует цену исполнения ровно на границе и не задает единую очередность закрытия.
Больший разрешенный лимит всегда увеличивает ценовой убыток?
При том же объеме и одинаковых исполнениях ценовой результат не меняется только от лимита обеспечения. Если же использовать увеличенный максимум, экспозиция возрастет. При условных 10 000 USD и EUR/USD 1.0850 точный лимит 500 дает около 46.083 лота, а не 50; 50 неблагоприятных пипсов дают около 23 041.47 USD по полному неокругленному объему, если раньше не было закрытия. Это не прогноз долга или оценка применимой защиты.
Источники и пределы применения
- MQL5: свойства счета и разные маржинальные показатели
Официальная документация различает средства, использованную и свободную маржу, уровень маржи и режим порогов в процентах либо деньгах. Видимый показатель не заменяет условия счета.
- KNF: решение DAS.456.2.2019 от 1 августа 2019 года
Прочитаны применимые пункты официального решения о розничных CFD: обеспечение, закрытие на уровне счета, шкала процентов, опытный розничный клиент и территориальные правила. Это польский правовой контекст, не универсальные условия счета для русскоязычного читателя.
- ESMA: официальный пресс-релиз от 27 марта 2018 года
Прямой официальный PDF описывает согласованные временные меры, историческую шкалу плеча и прежние национальные данные 74–89%. Это исторический документ, а не текущий процент потерь у конкретного провайдера.
- Investopedia: вторичная статья о маржинальной торговле
Исходная вторичная ссылка сохранена. Ее раздел о заемных средствах для покупки ценных бумаг не переносится автоматически на механизм валютного CFD и его нормативы.
- Wiley: Alexander Elder, Trading for a Living
Сохранена исходная библиография. Страница издателя при проверке вернула запрет доступа; книга полностью не читалась, дословный цитатный авторитет и персональный опыт из нее не заявляются.
- ForexMechanics: исходное пояснение термина «маржа»
Сохранена исходная редакционная ссылка для сопоставления терминов. Она не заменяет документацию платформы, спецификацию инструмента или применимую национальную меру.
Учебные линейные модели; исторический европейский и отдельный польский правовой контекст. Русский язык не устанавливает место проживания или счета. Доступность услуги, лицензия, конкретный договор и персональная применимость национальных мер не подтверждались. Все добавленные суммы и изменения ставки условные.