Номинал позиции: валюта, экспозиция и маржа
Номинал позиции описывает величину экспозиции в указанной валюте по заданному правилу. Для валютного контракта число лотов × размер контракта дает базовые единицы; умножение на курс оценивает их в котируемой валюте. Это не баланс, не требуемая маржа и не прибыль. У других продуктов единицы контракта и метод оценки могут отличаться.
Количество EUR и его стоимость в USD
Первый условный случай: 0.10 лота × 100 000 EUR на лот = 10 000 EUR. При 1.10 USD/EUR это 11 000 USD. Заданная маржа 5% равна 550 USD. Суммы 10 000 EUR и 11 000 USD — две оценки одной экспозиции, а не две позиции для сложения.
Отдельная модель 30 000 USD и 5 000 USD средств
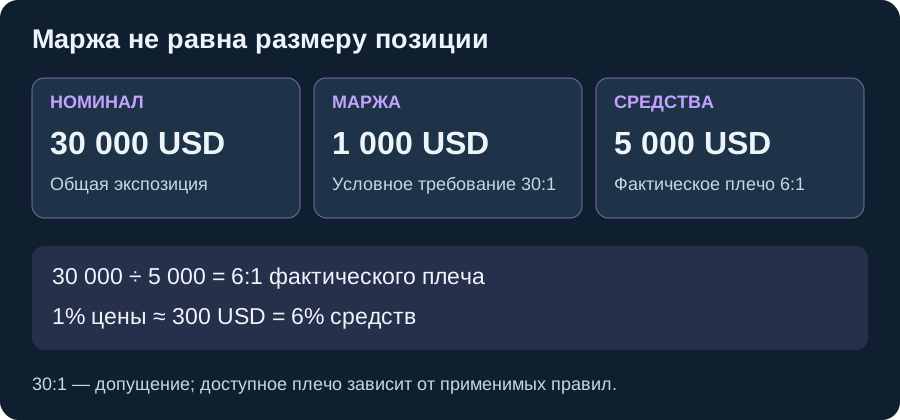
Здесь номинал уже задан в USD: 30 000. При условном отношении номинала к марже 30:1 требуется 1 000 USD обеспечения. Средства 5 000 USD дают фактическое плечо 6:1. Изменение стоимости линейной экспозиции на +1% дает +300 USD, то есть +6% средств до расходов. Это другой пример, не продолжение расчета 10 000 EUR выше.
Отдельная таблица 0.20 лота и 5 500 USD средств
Отдельный пример: контракт 100 000 EUR на лот, курс 1.10 USD/EUR; позиция 0.20 лота, средства 5 500 USD, маржа 5% номинала.
| Понятие | Смысл | Пример |
|---|---|---|
| Лот | Единица контракта, не валюта счета | Один лот = 100 000 EUR |
| Мини-лот | Одна десятая стандартного лота | 0.10 лота = 10 000 EUR |
| Микро-лот | Одна сотая стандартного лота | 0.01 лота = 1 000 EUR |
| Размер позиции | Число лотов или единиц | 0.20 × 100 000 = 20 000 EUR |
| Номинал | Экспозиция в указанной валюте, отличная от маржи | 20 000 × 1.10 = 22 000 USD; 5% маржи = 1 100 USD |
| Плечо | Отношение к явно указанной базе | 22 000 / 5 500 = 4:1 к средствам; 22 000 / 1 100 = 20:1 к марже |
Лоты переводятся в единицы через размер контракта, затем в номинал через курс. Отношения 4:1 и 20:1 имеют разные знаменатели.
Абсолютный номинал не задает знак прибыли
Дополнительный отдельный случай: количество остается равным 20 000 EUR. При оценке по 1.10 USD/EUR это 22 000 USD, а по 1.20 — 24 000 USD. Рост долларовой оценки на 2 000 USD не означает покупку дополнительных EUR.
Теперь рассмотрим две альтернативные линейные сделки по 20 000 EUR с одинаковыми исполненными ценами открытия 1.10 и закрытия 1.20. Лонг: (1.20 − 1.10) × 20 000 = +2 000 USD. Шорт: (1.10 − 1.20) × 20 000 = −2 000 USD. Абсолютный номинал при закрытии одинаков — 24 000 USD, а результаты противоположны. Комиссии, финансирование и пересчет исключены; одинаковые цены исполнения — условие примера, а не обещание для реальных встречных заявок.
Измените номинал в линейной модели USD
Сравните влияние номинала на обеспечение, фактическое плечо и результат при одном процентном изменении стоимости. Модель не пересчитывает валютный лонг или шорт из дополнительного случая выше: знак движения здесь уже задает знак изменения линейной экспозиции.
Линейная учебная экспозиция в USD: маржа = номинал / заданное плечо; фактическое плечо = номинал / средства. Процент обеспечения фиксирован. Расходы и пересчет валют исключены. Число 30 — исходное допущение, а не глобальный лимит или рекомендация.
- Маржа модели (USD)
- Эффективное плечо (×)
- Ценовой результат до расходов (USD)
- Изменение относительно средств (%)
Исходные результаты рассчитаны выше. Для изменения данных нужен JavaScript.
Исходные результаты: 30 000 / 30 = 1 000 USD маржи; 30 000 / 5 000 = 6; движение 1% дает 300 USD, или 6% средств. Допустимы номинал 0–10 000 000 USD, средства 1–1 000 000 USD, заданное плечо 1–1 000 и изменение −10…10%. Это границы упражнения, не реальные ограничения счета. Маржа не ограничивает возможный убыток.
Одна экспозиция, разные оценки
Базовый номинал и его конвертированная стоимость относятся к одной позиции. Сначала подпишите валюту каждой суммы. Нельзя складывать EUR и USD без пересчета, считать их независимыми позициями или принимать маржу за весь номинал. Одинаковый абсолютный номинал также не означает одинаковый знак ценового результата.
Проверьте понимание
Условный EUR/USD: один лот содержит 100 000 EUR, позиция 0.20 лота, курс 1.10 USD/EUR. Каков номинал позиции?
Ответ и объяснения без JavaScript
Правильный ответ: 20 000 EUR, или 22 000 USD.
20 000 USD независимо от курса.
20 000 — количество EUR: 0.20 × 100 000. Для стоимости в USD нужно умножить на курс 1.10.
2 000 EUR, или 2 200 USD.
Ошибка разряда: 0.20 лота дает 20 000 EUR. Для 2 000 EUR по этой спецификации нужно 0.02 лота.
20 000 EUR, или 22 000 USD.
0.20 × 100 000 = 20 000 EUR; 20 000 × 1.10 = 22 000 USD. Это две валютные оценки одной экспозиции.
Источники и пределы применения
- CME Group: номинальная стоимость фьючерсного контракта
Официальный учебный текст различает единицу конкретного фьючерса и ее денежную оценку по цене. Примеры единиц CME относятся к своим продуктам; они не задают размер валютного CFD и не служат обещанием результата хеджирования.
- MetaTrader 5: Market Watch и спецификация символа
Официальная документация описывает размер контракта, валюты маржи и результата, метод обеспечения, ограничения объема и исполнения в спецификации символа. Учебные числа в модели не объявлены условиями конкретного провайдера.
Условные валютные расчеты и отдельный контекст фьючерсной документации CME. Правила и единицы конкретного продукта проверяются по его спецификации. Русский язык не устанавливает страну счета; лицензия, доступность услуги, налоги и применимость защиты читателю не проверялись.
Учебные последовательности
Отметки общих терминов учитываются в нескольких последовательностях; сброс одной последовательности удаляет эти общие отметки и из других.
От экспозиции к плану риска
Переведите количество в номинал, отделите фактическое плечо от маржинальных требований и изучите план выхода. Рассчитайте размер условной сделки и просадку.
Шаг 1 / 7 · Отметки доступны при включенном JavaScript.
Для сохранения отметок включите JavaScript.