Налог Белки и forex в Польше: база, идентификация и сбор
Для польского резидента с частными подходящими CFD неофициальное название «налог Белки» обычно ведет к статье 30b и PIT-38. Начинают с договора, соответствующих поступлений и допустимых расходов, а не с остатка счета или вывода денег. Ниже этот расчет отделен от процентов, дивидендов и дополнительного солидарного сбора.
Неофициальное название и разные правовые основания
«Налог Белки» объединяет в обиходе несколько правил. Статья 30a охватывает определенные проценты и дивиденды; 30b — соответствующее отчуждение и реализацию прав финансовых инструментов. Здесь частные CFD правильно отнесены к 30b(1). Обмен валюты, депозит и оплата услуги не становятся одним объектом лишь из-за денежных переводов или торговой платформы.
При обычных внутренних процентах или дивидендах польский плательщик может удерживать соответствующий налог; иностранные поступления могут требовать собственного расчета и проверки иностранного зачета. В частном расчете статьи 30b информация PIT-8C не доказывает, что брокер уже удержал 19%. Уточните вид поступления и юридическое лицо перед выводом о том, кто сообщает сведения и платит.
Определите соответствующее отчуждение либо реализацию прав и налоговый год. Сохранение уже реализованного дохода у брокера не переносит расчет. Нереализованная оценка отличается от договорного урегулирования; «учитываются исключительно закрытые позиции» слишком широко для всех инструментов и денежных корректировок.
Два дохода ниже миллиона пересекают общий порог
Условные доходы статьи 30h после предусмотренных уменьшений: 990 000 PLN по 30b и 60 000 по шкале. Итого 1 050 000 PLN. Линия миллиона пересекает общую полосу; превышение 50 000 дает 2 000 дополнительного сбора при 4%.
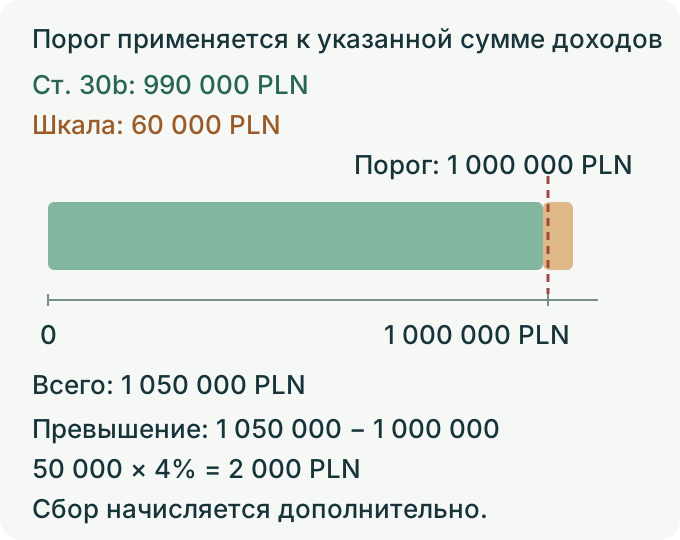
Статья 30h охватывает определенные доходы статей 27(1), (9), (9a), 30b, 30c и 30f после предусмотренных уменьшений. Это не произвольная сумма выручки или оборота счета. В модели 990 000 + 60 000 = 1 050 000 PLN; превышение 50 000 × 4% = 2 000 дополнительного сбора. Обычный PIT остается отдельным расчетом.
Та же сумма, но другая категория
В новом отдельном варианте те же 990 000 PLN относятся к статье 30b, но дополнительные 60 000 — обычный дивиденд, заданный как отдельно облагаемый по статье 30a, а не доход по шкале. В этой модели других включаемых доходов нет, применимые уменьшения уже учтены. Такой дивиденд не включен в перечень базы статьи 30h: ее сумма 990 000, превышение над миллионом нулевое, дополнительный сбор равен нулю. Это не освобождение дивиденда от его собственного налога. Если в третьем независимом варианте к этим данным добавлен еще подходящий доход по шкале 11 000 PLN после уменьшений, база статьи 30h станет 1 001 000, превышение 1 000, сбор 40 PLN. Дивидендные 60 000 по-прежнему не добавляются. Классификация всех сумм здесь дана, не выводится из названия банковского перевода; варианты не складываются между собой.
| Дано в условном варианте | База 30h | Превышение | Дополнительные 4% |
|---|---|---|---|
| Исходный: 990 000 по 30b + 60 000 по шкале | 1 050 000 | 50 000 | 2 000 |
| Новый: 990 000 по 30b + 60 000 дивиденда по 30a | 990 000 | 0 | 0 |
| Отдельно: предыдущие данные + 11 000 по шкале | 1 001 000 | 1 000 | 40 |
19% без общего необлагаемого минимума
В отдельной частной модели статьи 30b доход 8 000 PLN дает 1 520 обычного PIT; 280 000 — 53 200. Нет прежних убытков, иностранного зачета или других корректировок. Необлагаемые 30 000 PLN общей шкалы здесь не применяются. При этом отдельный солидарный сбор может зависеть от других подходящих доходов.
Сбор дополнительный и имеет собственные состав базы, уменьшения и порог. Предпринимательский характер операций оценивается по фактам; торговлю своим капиталом нельзя объявлять всегда вне бизнеса и любых страховых обязанностей.
Реализация и идентификация операции
FIFO означает отнесение самого раннего приобретения к выбывшим первым. Статья 30b(7) и соответствующее применение (7a) связаны с невозможностью идентификации. Это не основание автоматически переставлять идентифицируемые сделки CFD. В режиме отдельных позиций сохраняйте идентификатор и связанные исполнения; режим единой позиции требует сверки агрегированных записей.
Условно открыты отдельные L1 и L2 по 10 000 EUR при EUR/USD 1.1000 и 1.1200. Идентифицированный L2 закрыт по 1.1100, платы отсутствуют. Его результат −100 USD; L1 остается открытым с модельной оценкой +100 USD. Если вместо L2 подставить L1, получится иной знак.
| Объект | Вход | Закрытие / оценка | Результат | Оставшийся объект |
|---|---|---|---|---|
| Закрыт идентифицированный L2 | 1.1200 | 1.1100 | −100 | L1 открыт: оценка +100 |
| Ошибочно подставлен L1 | 1.1000 | 1.1100 | +100 | Это другой объект |
При заданном подходящем курсе 4 PLN/USD различие записей составляет 800 PLN: −400 против +400. Это не налог за весь год. В другом арифметическом примере из прежнего вопроса: покупки одного лота по 1.0850 и 1.0890 и цена выхода 1.0950 дают расстояния 100 и 60 пипсов при размере пипса 0.0001. Они различаются выбором приобретения; пример не доказывает универсальную налоговую очередь, обязанности конкретного брокера или фактическое исполнение.
PIT-38 и PIT-8C: разные документы
PIT-38 подает налогоплательщик. PIT-8C — информация лица с польской обязанностью в ее охвате. Лицензия KNF и бренд сами по себе не определяют ее для каждого счета. Сверьте документы с полной историей, а не копируйте без проверки.
У подготовленной Twój e-PIT есть условия автоматического принятия. Инструкция за 2025 отделяет сведения переданных PIT-8C от дополнительных поступлений и расходов, которые нужно самостоятельно отразить. Автоматическое принятие не исправляет пропущенные счета или вычеты.
Если нужный доход не покрыт информацией, получите полную историю у действительной стороны договора. Поступления и допустимые расходы пересчитываются отдельно по своим датам и среднему NBP предыдущего рабочего дня, а не только по чистому валютному результату закрытия. PIT/ZG оценивается по действительному иностранному источнику и правилам, не по адресу брокера. См. руководство PIT-38 с историческим годом 2024 в адресе и информация PIT-8C от брокера.
Расходы: допустимость и число включений
Сопоставьте расход с применимой нормой и записями. Включенная в результат плата не вычитается снова. Спред обычно уже отражен в ценах исполнения. Финансирование проверяется по своей дате и способу представления; нельзя предполагать включение каждого свопа в результат закрытой позиции у всех брокеров.
Полезность и счет-фактура не доказывают допустимость. Нет универсального правила «любая подписка, VPS и бухгалтерия всегда допускаются» или «никогда не допускаются». Определите категорию дохода, связь, законодательные условия и дату. Владение капиталом само по себе не устанавливает и не исключает предпринимательство.
Условно правильно определены выручка 60 000 PLN и допустимые расходы 3 200, еще не вычтенные: доход 56 800, обычный налог 19% — 10 792 PLN. Других корректировок нет. Подписку 1 440 и VPS 960 нельзя дополнительно вычесть лишь из-за полезности. Арифметика и юридическая допустимость — отдельные проверки. Для неопределенного расхода подготовьте факты консультанту либо для индивидуальной интерпретации. См. допустимые расходы forex.
Прежние убытки: окно и два пути
Подходящий убыток уменьшает доход того же источника в следующих пяти налоговых годах с ограничениями статьи 9. Для подходящих убытков с 2019 разрешен годовой путь до 50% либо разовый до 5 млн PLN с ограничениями остатка. Убыток отражается за исходный год. При пропуске проверяются корректировка, поздняя подача и давность: первоначальный пропуск не доказывает окончательную потерю. Исправление не перезапускает пятилетнее окно.
Разные документы означают разную работу
Время подготовки не фиксировано. За 2025 Twój e-PIT был доступен с 15 февраля 2026. Сверьте PIT-8C и все иные записи, сохраните отдельные поступления и расходы, соответствующие даты пересчета и необходимые приложения. Иностранный счет не устанавливает автоматически весь набор обязанностей.
Записи и исправления
По пропущенному убытку оцените допустимое исправление исходного года. По валютам сохраняйте отдельные даты поступления и расхода с подходящими NBP. По пропущенному счету установите полный охват независимо от факта международного обмена: остаток или обмен сведениями не рассчитывает налог.
Допустимая плата учитывается один раз. Корректировка существующей формы отличается от первой поздней подачи. Недоимка, проценты и уголовно-налоговые условия оцениваются отдельно; корректировка не дает универсальной защиты от санкций. Сохраняйте прослеживаемую связь сумм и документов. См. раздел налогов (на английском).
Следующий практический шаг
- Получите записи нужного года: PIT-8C, историю и денежные изменения в реально доступных форматах. Проверьте даты, продукты и идентификаторы; универсальный PDF/XML-импорт не предполагается.
- Составьте сверку исходной валюты, суммы, категории, даты признания, даты среднего NBP, курса и PLN. Сопоставьте итоги с документами; гарантированного времени экономии нет.
- Проверьте правила года, подготовленную форму и изменения, PIT/ZG, канал подачи и платеж. За 2025 обычный срок был 30 апреля 2026 — он уже прошел. Поздняя подача или корректировка требует своей процедуры.
- Сохраните форму, UPO, платеж, брокерские документы, курсы и сверку. Давность и продление определяются по сроку уплаты и событиям, а не пятью годами от сделки.
При сомнениях подготовьте договор, записи, факты резидентства и предлагаемый расчет для индивидуальной оценки. Выплата prop-фирмы, переезд или солидарный сбор — другой вопрос, чем обычный частный результат CFD. Название forex его не разрешает.
Следующий шаг
После определения правильной базы перейдите к документам и процедуре подачи.
Проверьте понимание
Определенная статьей 30h сумма после применимых уменьшений: 990 000 + 60 000 PLN. Каков дополнительный сбор?
Ответ и объяснения без JavaScript
Правильный ответ: 2 000 PLN.
0 PLN: каждый доход отдельно ниже миллиона.
Порог применяется к заданной совокупной базе: 990 000 + 60 000 = 1 050 000 PLN. Превышение есть.
42 000 PLN.
4% начисляются на превышение миллиона, а не на все 1 050 000 PLN.
2 000 PLN.
Совокупная база 1 050 000; превышение 50 000 × 4% = 2 000 PLN дополнительного сбора.
Вопросы и ответы
Что означает название «налог Белки» для частных CFD?
Это неофициальное название, не самостоятельный критерий. Определите, относятся ли проценты или дивиденды к 30a, либо частный доход инструментов к 30b. Одинаковые 19% не делают базы взаимозаменяемыми; убыток CFD автоматически не уменьшает налог на дивиденды.
Что означает FIFO и почему важна идентификация?
Самое раннее приобретение рассматривается первым. Статья 30b(7) и (7a) предусматривает соответствующее применение при невозможности идентификации; она не позволяет заменить закрытую идентифицированную CFD-позицию другой. Сохраняйте идентификаторы отдельных позиций и связанных исполнений; единую позицию сверяйте по договору. Режим MetaTrader не является универсальной налоговой очередью.
Как определяется польское налоговое резидентство?
Статья 3 использует центр личных или экономических интересов либо пребывание более 183 дней в налоговом году. По статье 4a учитывается применимое соглашение, которое может разрешать двойное резидентство, а не только давать иностранный зачет. Оценивайте факты и период; машина, счет, короткое отсутствие или адрес брокера сами по себе не решают вопрос.
Что законно меняет базу частных CFD?
Для подходящей статьи 30b ее могут уменьшать допустимые расходы и разрешенные прежние убытки. Проверяйте даты признания и окно, а не переносите их на вывод денег. Расход требует оценки. Компания меняет налогоплательщика и классификацию, а не автоматически дает меньшую ставку. Допустимость и перенос убытка проверяются отдельно.
Источники и пределы применения
- MF: польская PIT-38
Официальный раздел форм и инструкций. Используйте форму и правила соответствующего года.
- Sejm: исходная запись закона PIT
Исходный адрес сохранен. Выбранные нормы проверены отдельно по официальным текстам ELI.
- NBP: таблица A
Официальные средние курсы; в примере 4 PLN/USD — заданная величина, не наблюдавшийся исторический курс.
- MF: сервис Twój e-PIT
Официальный сервис. Условия принятия не делают неизвестные записи полными; подтверждение подачи и платеж хранятся отдельно.
- KAS: налоговая информационная служба
Официальная информационная служба. Старые часы работы и универсальные гарантии консультации не подтверждаются; звонки не выполнялись.
- ELI: текст закона PIT апреля 2026
Сохранен текст апреля 2026 на 219 страницах; ранее выбраны положения 30b. Для статьи 30h отдельно прочитан выбранный сентябрьский текст по сохраненному адресу из основного материала. Не весь акт или все переходные нормы.
- MF: инструкция PIT-38 за 2025
Ранее прочитаны выбранные условия автоматического принятия, отдельные даты, часть C/D и PIT/ZG. Не заявлены новый полный просмотр 12 страниц или изображения.
- MetaQuotes: принципы учета позиций
Прочитаны выбранные определения поручения, исполнения и позиции, связи идентификаторов и различия единой/отдельных позиций. Учет платформы не определяет польскую налоговую очередь.
- ELI: статья 30h и выбранные нормы PIT сентября 2026
Прочитаны выбранные статья 30h(1–2), критерии 3/4a, FIFO 30b(7/7a) и проценты/дивиденды 30a(1). Файл имеет 432 страницы; байты отличаются от ранее сохраненного PDF по другому адресу, тождество файлов не утверждается. Полный акт, изображения и индивидуальное соглашение не проверены.
Польша. Основной пример — условный 2026 год, частный доход 30b и доход по шкале уже входят в 30h после предусмотренных уменьшений. Обычный PIT отдельно не рассчитывается. В новом варианте дивиденд заранее правильно отнесен к 30a, а 11 000 по шкале — к включаемому доходу; вариантов не складывают. Это не российское налоговое руководство, индивидуальное установление резидентства или универсальный режим предпринимательства. Для подачи за 2025 обычный срок 30 апреля 2026 уже прошел. Примеры L1/L2 без плат и с заданным курсом 4 PLN/USD не являются полным годовым налогом. Допустимость расходов, соглашение, иные страховые основания, исправление и давность требуют своей оценки. Настоящие счета, сделки, подача и платеж не выполнялись; полные акты и все переходные нормы не прочитаны.